Zwei Optionen für den Renteneintritt, ohne Gesetzesänderung
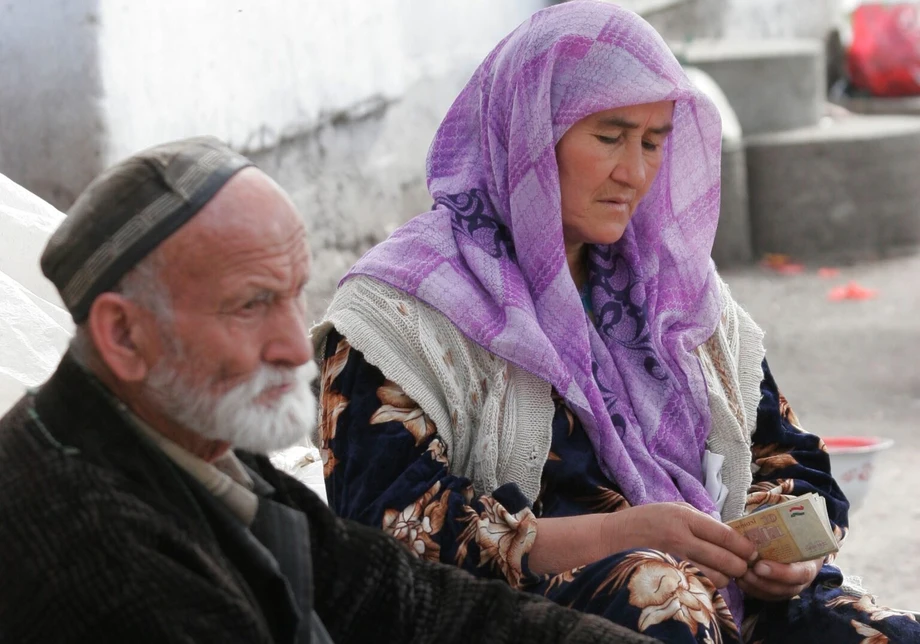
Frauen in Tadschikistan könnten nach zwei von der Asiatischen Entwicklungsbank vorgeschlagenen Optionen fünf oder sieben Jahre länger arbeiten, bevor sie in Rente gehen. Für Männer könnte sich das Renteneintrittsalter um zwei Jahre erhöhen. Die staatliche Sozialversicherungs- und Rentenbehörde erklärt, die Vorschläge seien unverbindlich. Das derzeitige Renteneintrittsalter bleibt bei 58 Jahren für Frauen und 63 Jahren für Männer.
Inhalt
- Zwei Optionen für den Renteneintritt, ohne Gesetzesänderung
- Was die vorgeschlagenen Änderungen bedeuten würden
- Warum die Registrierung nur der Anfang ist
- Was die Beschäftigtenzahlen aussagen
- Wie weit die Renten reichen
- Wer würde die Sozialrenten finanzieren?
- Längere Lebenserwartung, eine junge Bevölkerung und regionale Unterschiede
- Bessere Nachweise und einfacherer Zugang
- Die umfassenderen Beziehungen zu internationalen Kreditgebern
- Die wichtigsten Punkte
Die Optionen werden in der Länderstudie der ADB „Economic Transformation for Sustainable and Inclusive Growth in Tajikistan“ vorgestellt. Eine Option sieht vor, das Renteneintrittsalter für Frauen schrittweise auf 63 Jahre anzuheben und damit an das bestehende Alter für Männer anzugleichen. Die andere würde schrittweise ein Renteneintrittsalter von 65 Jahren für beide Geschlechter einführen.
Die Bank empfiehlt außerdem, längere Beitragszeiten zu prüfen: 30 Jahre für Frauen und Männer, gegenüber den derzeit vorgeschriebenen 20 Jahren für Frauen und 25 Jahren für Männer. Beiträge sind Zahlungen in die Rentenversicherung während des Erwerbslebens, durch die Ansprüche auf eine Rente aufgebaut werden.
Tadschikistan hat weder eine Entscheidung noch einen Zeitplan für die Umsetzung dieser Änderungen bekannt gegeben. Die Rentenbehörde erklärt, Änderungen des Renteneintrittsalters, der Beitragszeiten oder anderer Anspruchsvoraussetzungen müssten den nationalen Rechtsverfahren folgen und durch Gesetze in Kraft treten.
Die Debatte folgt auf die früheren Empfehlungen der ADB zur Rentenreform, die das Renteneintrittsalter als Teil eines umfassenderen Maßnahmenpakets betrachteten. Dieses umfasst den Versicherungsschutz, die Höhe der Zahlungen, Beitragsnachweise und die Unterstützung von Menschen ohne ausreichende Rentenansprüche. Für Beschäftigte bleibt die unmittelbare Lage unverändert. Die größere Frage ist, wie ausreichende Renten finanziert werden können, wenn viele Erwerbstätige unregelmäßig Beiträge zahlen oder außerhalb formeller Lohnabrechnungssysteme arbeiten.
Was die vorgeschlagenen Änderungen bedeuten würden
Frauen wären von beiden Rentenoptionen stärker betroffen. Eine Anhebung von 58 auf 63 Jahre bedeutet fünf zusätzliche Jahre, eine Anhebung auf 65 Jahre sieben. Männer könnten bei der ersten Option im bisherigen Alter in Rente gehen; bei der zweiten müssten sie zwei Jahre länger arbeiten.
Auch die vorgeschlagene Beitragszeit würde Frauen stärker betreffen. Eine Anhebung der Mindestzeit von 20 auf 30 Jahre bedeutet zehn zusätzliche Beitragsjahre und damit einen Anstieg um 50 Prozent. Für Männer wären es bei einer Verlängerung von 25 auf 30 Jahre fünf zusätzliche Jahre oder ein Anstieg um 20 Prozent.
Das Renteneintrittsalter und die Beitragszeiten sind voneinander unabhängige Voraussetzungen. Eine Person kann das vorgeschriebene Alter erreicht haben und dennoch zu wenige Jahre mit nachgewiesenen Beitragszahlungen aufweisen. Längere Beitragszeiten hätten daher besonders weitreichende Folgen für Menschen, deren Erwerbsbiografie unbezahlte Sorgearbeit, Migration, Saisonarbeit oder Phasen außerhalb der formellen Wirtschaft umfasst.
Ein späterer Renteneintritt kann die Rentenfinanzen stärken, wenn Menschen weiterarbeiten und Beiträge zahlen. Ob Beschäftigte dazu in der Lage sind, hängt von ihrer Gesundheit, ihrem Beruf, den Arbeitsbedingungen, dem Zugang zu geeigneten Arbeitsplätzen und Möglichkeiten zur Umschulung ab. Bei einem höheren gesetzlichen Renteneintrittsalter müssten diese praktischen Bedingungen sorgfältig berücksichtigt werden.
Warum die Registrierung nur der Anfang ist
Im Jahr 2024 waren rund 2,1 Millionen Menschen im Rentenversicherungssystem Tadschikistans registriert, etwa ein Drittel der Bevölkerung im erwerbsfähigen Alter. Die ADB nennt informelle Beschäftigung, unregelmäßige Zahlungen und Mängel bei der Erfassung als zentrale Gründe für die geringe Beitragsabdeckung.
Auf ein registriertes Konto können regelmäßig, gelegentlich oder gar keine Beiträge eingehen. Für die Finanzierung des Rentensystems ist entscheidend, wie viel Geld tatsächlich in das System fließt und wie regelmäßig es eingeht. Zuverlässige Beitragsnachweise bestimmen außerdem, ob Beschäftigten die für sie geleisteten Zahlungen angerechnet werden.
Die ADB empfiehlt, mehr Selbstständige und Beschäftigte in informellen Arbeitsverhältnissen in die Rentenversicherung aufzunehmen. Außerdem schlägt sie eine einfachere Registrierung und einen besseren Informationsaustausch zwischen Behörden vor, damit Beschäftigungs- und Beitragsnachweise genauer abgeglichen werden können.
Migration erschwert die Beitragserhebung. Im ersten Halbjahr 2025 arbeiteten laut der Internationalen Organisation für Migration rund 825.000 tadschikische Staatsangehörige im Ausland. Einige von ihnen zahlen nicht in den tadschikischen Rentenfonds ein, wodurch weniger Beiträge für die Finanzierung der Renten im Inland zur Verfügung stehen.
Was die Beschäftigtenzahlen aussagen
Am 1. Oktober 2026 gab es in Tadschikistan laut nationaler Statistik 894.923 Rentnerinnen und Rentner. Im August waren rund 2,851 Millionen Menschen erwerbstätig. Damit kamen etwa 3,2 Erwerbstätige auf eine Person im Ruhestand.
Nur rund 1,307 Millionen Menschen waren als Lohnbeschäftigte in Unternehmen verschiedener Eigentumsformen erfasst. Das entspricht 45,8 Prozent der Gesamtbeschäftigung. Zu den übrigen Erwerbstätigen zählen Unternehmer, Mitglieder von Dehqon-Betrieben und weitere Gruppen, die ebenfalls Sozialbeiträge zahlen können.
Für die Berechnung der Finanzlage sind deshalb die Zahl der regelmäßigen Beitragszahler, ihre Beitragshöhe und die Ausgaben für Renten entscheidend. Drei Erwerbstätige, die eine Rentnerin oder einen Rentner unterstützen, können sehr unterschiedliche Einnahmen erbringen, je nachdem, wie hoch ihr Einkommen ist und ob alle drei jeden Monat Beiträge zahlen.
Vergleichbare Zahlen des Statistikkomitees der GUS weisen für Tadschikistan im Jahr 2024 318 Rentnerinnen und Rentner je 1.000 Erwerbstätige aus, also etwa 3,1 Erwerbstätige pro Rentnerin oder Rentner. In Kasachstan, Kirgisistan und Usbekistan waren es jeweils 347 Rentnerinnen und Rentner je 1.000 Erwerbstätige oder etwa 2,9 Beschäftigte pro Rentnerin oder Rentner. In Russland lag der Wert bei 555 beziehungsweise etwa 1,8 Erwerbstätigen. Diese Zahlen beschreiben das Verhältnis von Beschäftigung und Rentenbezug in den Ländern für einen einheitlichen Berichtszeitraum.
Wie weit die Renten reichen
Die durchschnittliche Altersrente in Tadschikistan lag 2024 bei 475,8 Somoni im Monat. Der durchschnittliche Monatslohn betrug 2.148,9 Somoni. Die Rente entsprach damit etwa 22,1 Prozent des Durchschnittslohns; dieser war also rund 4,5-mal so hoch.
Die Durchschnittswerte zeigen eine erhebliche Lücke zwischen Erwerbseinkommen und Renten. Die Situation des Einzelnen hängt vom früheren Gehalt, der Beitragsgeschichte und den Rentenansprüchen ab; auch der Bedarf der Haushalte ist unterschiedlich.
Die ADB empfiehlt, die Dynamisierung zu verbessern, also den Mechanismus, mit dem Renten an Preis- und Lebenshaltungskosten angepasst werden. Werden Lebensmittel, Heizkosten und andere Grundbedarfe teurer, während die Rente gleich bleibt, kann man sich davon weniger leisten.
Die Bank fordert außerdem Kennzahlen, mit denen sich beurteilen lässt, ob die Rentenzahlungen einen angemessenen Lebensstandard ermöglichen. Eine Rentenreform muss daher zwei miteinander verbundene Aufgaben erfüllen: Es muss genügend Geld in das System fließen, und die Zahlungen müssen den Empfängerinnen und Empfängern spürbare Unterstützung bieten.
Wer würde die Sozialrenten finanzieren?
Die ADB schlägt vor, die Finanzierung von Sozialrenten schrittweise und über mehrere Jahre auf den Staatshaushalt zu übertragen. Sozialrenten unterstützen bestimmte Gruppen, die keinen Anspruch auf eine beitragsbezogene Rente haben.
Eine beitragsbezogene Rente knüpft an Ansprüche an, die durch Zahlungen während des Erwerbslebens erworben wurden. Eine Sozialrente bietet Unterstützung, wenn solche Ansprüche nicht oder nicht ausreichend bestehen. Eine getrennte Finanzierung würde leichter erkennen lassen, wie viel die Regierung für die jeweilige Aufgabe ausgibt.
Nach dem vorgeschlagenen Modell würden die Beitragseinnahmen vorrangig die Versicherungsrenten finanzieren, während Sozialrenten aus allgemeinen Staatseinnahmen bezahlt würden. Der Staat müsste die Umstellung über mehrere Haushaltsjahre planen, statt die Ausgaben auf einmal zu verlagern.
Diese Finanzierungsfrage gewinnt neben dem Vorschlag einer 30-jährigen Beitragszeit besonders an Bedeutung. Beschäftigte mit lückenhaften Nachweisen müssten genau wissen, welche Versicherungsansprüche sie haben und welche Unterstützung verfügbar ist, falls sie die erforderlichen Zeiten nicht erreichen.
Längere Lebenserwartung, eine junge Bevölkerung und regionale Unterschiede
Die von der ADB angeführten nationalen Daten beziffern die Lebenserwartung für 2024 auf 76,6 Jahre. 2010 hatte sie noch bei 68,4 Jahren gelegen, ein Anstieg um 8,2 Jahre. Schätzungen der Weltbank zufolge beträgt die Lebenserwartung rund 72 Jahre; Abweichungen können auf unterschiedliche Daten und Methoden zurückgehen.
Die Lebenserwartung bei der Geburt beschreibt die durchschnittliche Lebensdauer einer Bevölkerung. Für die Rentenplanung sind außerdem Schätzungen dazu erforderlich, wie lange Menschen nach Erreichen des Rentenalters leben, denn davon hängt die voraussichtliche Dauer der Rentenzahlungen ab.
Tadschikistan ist weiterhin ein junges Land: 62,8 Prozent der Einwohner sind jünger als 30 Jahre. Die künftige Zahl der Beitragszahler wird auch davon abhängen, ob diese jungen Menschen eine Beschäftigung finden, aus der regelmäßig Rentenbeiträge eingehen, sei es im Inland oder über Regelungen für Arbeit im Ausland.
Die Rentenregeln in Zentralasien unterscheiden sich. In Kirgisistan liegt das Renteneintrittsalter bei 63 Jahren für Männer und 58 Jahren für Frauen, wie in Tadschikistan. In Usbekistan beträgt es 60 beziehungsweise 55 Jahre. In Kasachstan liegt es bei 63 Jahren für Männer und 61 Jahren für Frauen. Für Frauen bleibt es bis 2028 bei 61 Jahren und wird anschließend schrittweise bis 2031 auf 63 Jahre angehoben.
Ein einheitliches Renteneintrittsalter von 65 Jahren läge in Tadschikistan für beide Geschlechter über den genannten Schwellenwerten der Nachbarländer. Die Ergebnisse der jeweiligen Rentenalter hängen weiterhin von der Finanzierung, den Beschäftigungsmustern und den Leistungsregeln des Landes ab.
Bessere Nachweise und einfacherer Zugang
Zu den Verwaltungsvorschlägen der ADB zählen genauere individuelle Beitragsnachweise, ein Ausbau digitaler Dienste und ein besserer Informationsaustausch zwischen öffentlichen Einrichtungen. Mit einem korrekten persönlichen Nachweis könnten Beschäftigte ihre Beitragszahlungen einfacher überprüfen und nachvollziehen, welche Rentenansprüche sie erworben haben.
Die Bank empfiehlt zudem, freiwillige Altersvorsorge auszubauen und die Aufsicht über Rentenfonds außerhalb des staatlichen Systems klarer zu regeln. Zu den vorgeschlagenen Schutzmaßnahmen zählen Zulassungsverfahren, Anlagevorschriften und eine Aufsicht. Freiwillige Ersparnisse würden Menschen neben der verpflichtenden Rentenversicherung eine weitere Möglichkeit bieten, für den Ruhestand vorzusorgen.
Anfang Oktober stellte die ADB 20,5 Millionen US-Dollar für eine größere Abdeckung mit Rentendienstleistungen, die Modernisierung der Auszahlung von Renten und Sozialleistungen sowie Verbesserungen bei Qualität und Verfügbarkeit sozialer Dienste bereit. Dabei geht es sowohl um die praktische Inanspruchnahme von Leistungen als auch um die Verwaltung der Zahlungen.
Detaillierte öffentliche Prognosen, die die finanziellen und sozialen Auswirkungen der verschiedenen Rentenoptionen vergleichen, fehlen bislang. Ein aussagekräftiger Vergleich würde die erwarteten Beitragseinnahmen, Rentenausgaben und die Zahl der Anspruchsberechtigten für jede Option darstellen und zugleich die Auswirkungen auf Beschäftigte mit lückenhaften Erwerbsnachweisen berücksichtigen.
Die umfassenderen Beziehungen zu internationalen Kreditgebern
Die Rentenvorschläge fallen in eine Phase umfassenderer Finanzgespräche zwischen Tadschikistan und internationalen Institutionen. Das Land schuldet der ADB rund 260 Millionen US-Dollar, während die Bank ein weiteres Paket von 500 Millionen US-Dollar für das Wasserkraftprojekt Rogun vorgeschlagen hat.
Das geplante Paket umfasst einen Zuschuss von 200 Millionen US-Dollar und ein vergünstigtes Darlehen über 300 Millionen US-Dollar, wie in den Finanzierungsgesprächen zu Rogun beschrieben. Ein Zuschuss muss nicht zurückgezahlt werden; ein vergünstigtes Darlehen ist zu günstigeren Bedingungen als ein gewöhnlicher kommerzieller Kredit zurückzuzahlen.
Am 1. Oktober ratifizierte das Parlament eine Finanzierungsvereinbarung über 300 Millionen US-Dollar für Rogun mit der Internationalen Entwicklungsorganisation, die zur Weltbankgruppe gehört und zuvor 350 Millionen US-Dollar bereitgestellt hatte. Finanzminister Faiziddin Kahhorzoda und der Vorsitzende der Nationalbank, Firdavs Tolibzoda, trafen im Oktober zudem den stellvertretenden geschäftsführenden Direktor des IWF, Bo Li.
Die Länderpartnerschaftsstrategie der Weltbank für den Zeitraum 2026 bis 2032 legt den Schwerpunkt auf private Investitionen, eine geringere Rolle des Staates in der Wirtschaft und bessere Bedingungen für Unternehmen. Die Rentendebatte in Tadschikistan findet parallel zu diesen umfassenderen Gesprächen über öffentliche Finanzen und Wirtschaftspolitik statt.
Die wichtigsten Daten und Zahlen stammen aus mehreren Berichtszeiträumen:
- 2024: Rund 2,1 Millionen Menschen waren in der Rentenversicherung registriert; die durchschnittliche Altersrente betrug 475,8 Somoni im Monat.
- Erstes Halbjahr 2025: Laut der Internationalen Organisation für Migration arbeiteten rund 825.000 tadschikische Staatsangehörige im Ausland.
- August 2026: Die Zahl der Erwerbstätigen lag bei rund 2,851 Millionen.
- 1. Oktober 2026: Die Zahl der Rentnerinnen und Rentner erreichte 894.923; das Parlament ratifizierte die Rogun-Vereinbarung über 300 Millionen US-Dollar.
- Oktober 2026: Die Rentenvorschläge der ADB führten zu einer Klarstellung, dass die geltenden Rentenregeln weiterhin in Kraft sind.
Die wichtigsten Punkte
- Das Renteneintrittsalter in Tadschikistan bleibt bei 58 Jahren für Frauen und 63 Jahren für Männer.
- Die ADB schlägt vor, entweder das Renteneintrittsalter für Frauen schrittweise auf 63 Jahre anzuheben oder es für beide Geschlechter auf 65 Jahre festzusetzen.
- Die Bank empfiehlt außerdem, eine Beitragszeit von 30 Jahren für Frauen und Männer zu prüfen.
- 2024 waren rund 2,1 Millionen Menschen in der Rentenversicherung registriert, etwa ein Drittel der Bevölkerung im erwerbsfähigen Alter.
- Die durchschnittliche Altersrente entsprach 2024 rund 22,1 Prozent des durchschnittlichen Monatslohns.
- Weitere Vorschläge betreffen die Finanzierung von Sozialrenten, Inflationsanpassungen, digitale Nachweise, freiwillige Altersvorsorge und eine größere Abdeckung.
- Änderungen der Anspruchsvoraussetzungen erfordern Maßnahmen nach tadschikischem Recht; ein Zeitplan für die Umsetzung wurde nicht bekannt gegeben.