Hypotheken und Aktienkäufe treiben Kreditvergabe in die Höhe
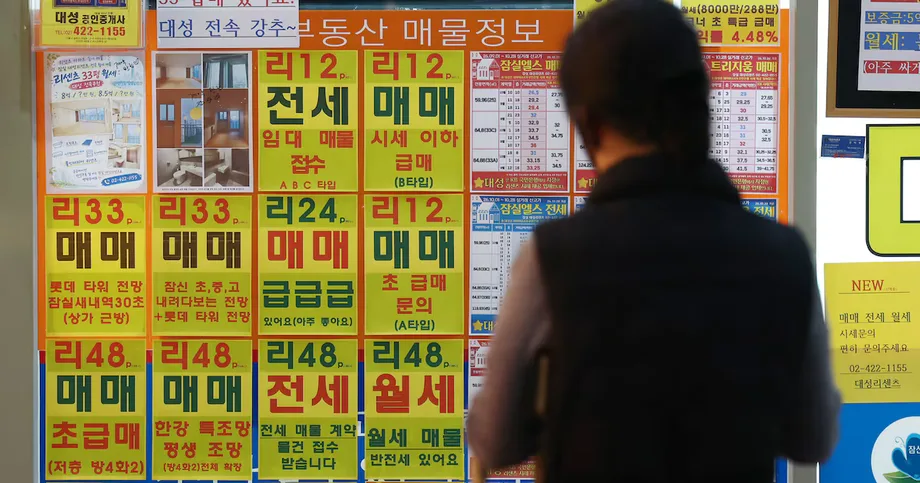
Die Kredite südkoreanischer Banken an private Haushalte erreichten Ende Oktober mit 1.203,9 Billionen Won einen Rekordstand. Innerhalb eines Monats stiegen sie um 5 Billionen Won, da die Finanzierung von Wohnungen und die erneute Kreditaufnahme für Aktienkäufe die Kreditvergabe ankurbelten. Erstmals wurde damit die Marke von 1.200 Billionen Won überschritten, wie aus dem Bericht der Bank of Korea zu den Finanzmarkttrends im Oktober hervorgeht, der am 11. November veröffentlicht wurde.
Inhalt
- Hypotheken und Aktienkäufe treiben Kreditvergabe in die Höhe
- Wie stark beschleunigte sich die Kreditaufnahme?
- Warum Wohnungskredite trotz rückläufiger Transaktionen zunahmen
- Unterschiedliche Wohnungskredite entwickelten sich gegensätzlich
- Aktienkäufe und saisonale Rückzahlungen veränderten das Kreditbild
- Kreditaufnahme weitete sich über die Banken hinaus aus
- Steigende Zinskosten belasteten Haushalte zusätzlich
- Auch Unternehmen waren stark auf Bankkredite angewiesen
- Einlagen stiegen, während sich die Märkte unterschiedlich entwickelten
- Kurseinbruch an der Börse führte zu separater Maßnahme der Aufsicht
- Die wichtigsten Punkte
Der Anstieg war zehnmal so hoch wie das revidierte Plus von 500 Milliarden Won im September. Zusammengenommen stiegen die Kredite an private Haushalte bei Banken und anderen Finanzinstituten im Oktober um 6,4 Billionen Won. Damit kehrte sich der Rückgang um 2,2 Billionen Won im September um, wie aus den Oktoberzahlen der Finanzdienstleistungskommission zur Kreditvergabe an private Haushalte hervorgeht.
Südkoreanische Haushalte hatten in den ersten zehn Monaten des Jahres bereits Kredite in Höhe von insgesamt 42,4 Billionen Won aufgenommen. Damit übertraf der Anstieg den Zuwachs von 38 Billionen Won im gesamten Vorjahr um 4,4 Billionen Won beziehungsweise rund 11,6 Prozent – obwohl noch zwei Monate ausstanden.
Wohnungsbaukredite machten mit rund 79,6 Prozent weiterhin den größten Anteil der Bankkredite an private Haushalte aus. Der starke Anstieg im Oktober ging jedoch größtenteils auf andere Kreditarten zurück, darunter unbesicherte Kredite und Überziehungskredite, die nach einem Rückgang im September wieder zulegten.
Der Anstieg erfolgte trotz anhaltender Kreditbeschränkungen und steigender Zinskosten. Bereits bewilligte Wohnungskredite wurden weiterhin ausgezahlt, während Feiertagszahlungen und buchhalterische Anpassungen der Banken den Vergleichswert für September ungewöhnlich niedrig ausfallen ließen. Zusammengenommen erklären diese Faktoren, warum die Kreditvergabe anziehen konnte, obwohl die Zahl der Immobilientransaktionen zurückging und Kredite für Haushalte teurer wurden.
Wie stark beschleunigte sich die Kreditaufnahme?
Das Wachstum der Bankkredite an private Haushalte hatte sich von 5,5 Billionen Won im Juli auf 3,5 Billionen Won im August und revidiert 500 Milliarden Won im September verlangsamt. Der Anstieg um 5 Billionen Won im Oktober war der größte seit Juli.
Die revidierte Septemberzahl der BOK zeigt, dass die Bankkredite an private Haushalte in jenem Monat weiter zunahmen. Eine erste Mitteilung für September hatte den Anstieg mit 600 Milliarden Won beziffert. Der tatsächliche Rückgang im September betraf den gesamten Finanzsektor: Sinkende Kredite außerhalb des Bankensektors überwogen den Zuwachs bei den Banken.
Die breiter gefassten Monatszahlen zeigen, wie sich die Kreditvergabe zunächst verlangsamte und anschließend wieder anzog:
- Mai: Die Kredite an private Haushalte stiegen über alle Finanzsektoren hinweg um 9,3 Billionen Won.
- Juni: Der Anstieg verringerte sich auf 8,3 Billionen Won.
- Juli: Die Kreditvergabe legte um 6,4 Billionen Won zu.
- August: Das Wachstum verlangsamte sich auf 2,8 Billionen Won.
- September: Die Kreditvergabe sank um 2,2 Billionen Won.
- Oktober: Die Kreditvergabe stieg wieder und legte um 6,4 Billionen Won zu.
Der sektorübergreifende Anstieg im Oktober lag zudem um 1,5 Billionen Won über dem Zuwachs von 4,9 Billionen Won im Vorjahresmonat. Der Vergleich zeigt sowohl die Kehrtwende nach September als auch ein schnelleres Wachstum als ein Jahr zuvor.
Warum Wohnungskredite trotz rückläufiger Transaktionen zunahmen
Die Hypothekenkredite bei sämtlichen Finanzinstituten stiegen im Oktober um 4 Billionen Won, nach 3,2 Billionen Won im September. Auf Banken entfielen 3,3 Billionen Won des Oktoberzuwachses, auf andere Kreditgeber 700 Milliarden Won.
In der detaillierten Aufschlüsselung der BOK wird der Anstieg der Bankhypotheken im Oktober mit 3,3 Billionen Won angegeben, verglichen mit 2,9 Billionen Won im September. In ersten Beschreibungen des Oktoberzuwachses war die Zahl von 2,9 Billionen Won verwendet worden. Der Bestand an Bankhypotheken erreichte 958,7 Billionen Won.
Bereits bewilligte Sammelkredite waren ein wichtiger Treiber. Sie finanzieren Zahlungen im Zusammenhang mit Wohnungsbauprojekten, darunter Raten während der Bauphase und Umzugskosten. Bewilligung und Auszahlung können Monate auseinanderliegen. Daher kann weiterhin Geld fließen, selbst wenn die aktuellen Immobilienverkäufe nachlassen.
Die Zahl der Wohnungstransaktionen im Großraum Seoul sank von rund 19.000 im August auf 18.000 im September. Gleichzeitig stieg der monatliche Zuwachs bei Sammelhypotheken über alle Finanzinstitute hinweg von 1,7 Billionen auf 2,4 Billionen Won – der größte Anstieg seit April.
Unterschiedliche Wohnungskredite entwickelten sich gegensätzlich
Die Sammelkredite der Banken stiegen im Oktober um 1,2 Billionen Won, verglichen mit 700 Milliarden Won im September. Bei allgemeinen Hypothekenkrediten verlief die Entwicklung umgekehrt: Ihr Zuwachs verringerte sich von 1,6 Billionen auf 1,4 Billionen Won.
Auch Kredite für Jeonse-Mietkautionen gingen weiter zurück. Beim Jeonse-Mietsystem in Südkorea hinterlegen Mieter beim Vermieter in der Regel eine hohe, rückzahlbare Kaution, statt eine herkömmliche Monatsmiete zu zahlen. Manche Mieter nehmen einen Kredit auf, um diese Kaution aufzubringen.
Die Jeonse-Kredite gingen im Oktober um 800 Milliarden Won zurück, nachdem sie im September um 900 Milliarden Won gesunken waren. Damit verzeichneten sie den 14. monatlichen Rückgang in Folge.
Die Zahlen zum Wohnungsmarkt spiegeln somit unterschiedliche Kreditbedürfnisse wider. Die Finanzierung von Wohnungsbau und Umzügen nahm zu, während Kredite für Mietkautionen zurückgingen. Für Kreditgeber, die ihre Kreditbestände steuern, blieben planmäßige Zahlungen für Wohnungen eine Wachstumsquelle, auch wenn andere Wohnungsbaukredite schwächelten.
Aktienkäufe und saisonale Rückzahlungen veränderten das Kreditbild
Andere Bankkredite an private Haushalte, darunter unbesicherte Kredite und Überziehungskredite, stiegen im Oktober um 1,7 Billionen Won, nachdem sie im September um 2,3 Billionen Won zurückgegangen waren. Ihr Bestand erreichte 244,3 Billionen Won.
Die BOK führte die Kehrtwende teilweise auf die Nettokäufe inländischer Aktien durch Privatpersonen zurück. Sie verwies außerdem auf Faktoren im September, darunter Feiertagsprämien, die zur Rückzahlung von Krediten verwendet wurden, sowie den Verkauf oder die Abschreibung notleidender Kredite durch Banken.
Bei einer Abschreibung wird ein Kredit, den eine Bank als wahrscheinlich uneinbringlich einstuft, aus ihren erfassten Kreditforderungen entfernt. Solche Anpassungen können zusammen mit vorübergehenden Rückzahlungen den Kreditbestand eines Monats senken und den Anstieg im Folgemonat größer erscheinen lassen. Dieser Vergleichseffekt wird häufig als Basiseffekt bezeichnet.
Im gesamten Finanzsektor stiegen die sonstigen Kredite an private Haushalte um 2,4 Billionen Won, nachdem sie im September um 5,4 Billionen Won gesunken waren. Innerhalb dieser breiter gefassten Kategorie legten allein die Konsumkredite um 1,2 Billionen Won zu und kehrten damit einen Rückgang um 2,9 Billionen Won um.
Wer Kredite für den Aktienkauf aufnimmt, muss für eine Anlage, deren Wert sinken kann, Rückzahlungen leisten. Für einen Haushalt bedeutet das: Zinsen und Tilgung müssen weiterhin gezahlt werden, selbst wenn die Aktien weniger wert sind als zum Kaufzeitpunkt.
Kreditaufnahme weitete sich über die Banken hinaus aus
Die Kreditvergabe an private Haushalte außerhalb des Bankensektors stieg im Oktober um 1,4 Billionen Won. Damit kehrte sich der Rückgang um 2,7 Billionen Won im September um. Kreditgenossenschaften, Versicherer, Sparkassen und spezialisierte Kreditfinanzierungsunternehmen verzeichneten wieder Zuwächse.
Von Januar bis Oktober stiegen die Kredite an private Haushalte außerhalb des Bankensektors um 12,3 Billionen Won – mehr als doppelt so stark wie der Zuwachs von 5,1 Billionen Won im gesamten Vorjahr. Auf Kreditgenossenschaften entfielen 9,7 Billionen Won dieses Zehnmonatsanstiegs, also rund 79 Prozent.
Die Bankkredite an private Haushalte nahmen im selben Zehnmonatszeitraum um rund 30,2 Billionen Won zu. Der Zuwachs von 42,4 Billionen Won im gesamten Finanzsektor übertraf ebenfalls die 41,6 Billionen Won aus dem Gesamtjahr 2024.
Die Finanzdienstleistungskommission erklärte, die Kreditvergabe an private Haushalte liege weiterhin innerhalb der jährlichen Steuerungsziele der Finanzinstitute. Im Mittelpunkt stehe, eine zeitliche Konzentration der Kreditvergabe zu verhindern, die dazu führen könnte, dass Kreditgeber zum Jahresende gleichzeitig keine neuen Kredite mehr vergeben.
Ein solcher plötzlicher Stopp, von den Aufsichtsbehörden als „Kreditklippe“ bezeichnet, kann dazu führen, dass Kreditnehmer keine Finanzierung erhalten, wenn eine Wohnungszahlung fällig ist. Die Aufsichtsbehörden erklärten, sie wollten die Finanzierung für Menschen mit tatsächlichem Wohnbedarf, junge Kreditnehmer und Regionen außerhalb der Hauptstadt sichern.
Steigende Zinskosten belasteten Haushalte zusätzlich
Der durchschnittliche Zinssatz für neue Kredite an private Haushalte bei Banken mit Einlagengeschäft lag im September bei 4,96 Prozent, teilte die BOK mit. Das waren 0,20 Prozentpunkte mehr als im August und der höchste Wert seit November 2023, als der Zinssatz 5,04 Prozent betragen hatte.
Der Septemberdurchschnitt lag zudem 0,53 Prozentpunkte über dem Aprilwert von 4,43 Prozent. Zur Veranschaulichung: Bei einem unveränderten Kreditbestand von 100 Millionen Won würde dieser Unterschied die jährlichen Zinsen um rund 530.000 Won erhöhen. Die tatsächlichen Zahlungen hängen vom Zinssatz des Kredits, dem Tilgungsplan und weiteren Bedingungen ab.
Die BOK ließ ihren Leitzins im Oktober nach den Erhöhungen im Juli und August unverändert bei 3 Prozent. Die Zentralbank bewertete die Auswirkungen der vorherigen Straffung der Geldpolitik und berücksichtigte dabei die Inflation, die Finanzstabilität, die Spannungen im Nahen Osten und robuste Exporte.
Der Leitzins beeinflusst die Refinanzierungskosten der Banken, doch Kreditnehmer zahlen die für ihre individuellen Kredite geltenden Zinssätze. Der Durchschnittszinssatz für neue Kredite im September zeigt die konkrete Belastung der Haushalte: Neue Kredite waren teurer geworden, noch bevor die Verschuldung im Oktober stärker anzog.
Auch Unternehmen waren stark auf Bankkredite angewiesen
Die Unternehmenskredite der Banken stiegen im Oktober um 10,2 Billionen Won. Der Bestand erreichte damit 1.451,8 Billionen Won, wie aus den detaillierten Zahlen der BOK hervorgeht. Für Oktober kursierte auch die Zahl von 10,7 Billionen Won; in der monatlichen Aufschlüsselung wird dieser Anstieg dem September zugeordnet.
Kleine und mittlere Unternehmen nahmen im Oktober zusätzlich 6,2 Billionen Won auf, verglichen mit 3,2 Billionen Won im September. Großunternehmen kamen auf 4 Billionen Won, nach einem Anstieg um 7,5 Billionen Won im September.
Die BOK führte die stärkere Kreditnachfrage kleinerer Unternehmen darauf zurück, dass die Banken ihre Unternehmenskredite ausweiteten und Betriebe Geld für Mehrwertsteuerzahlungen benötigten. Die Zentralbank erläuterte die Entwicklung in ihrer monatlichen Einschätzung:
Da die Banken ihre Unternehmenskredite weiter ausweiteten und die Nachfrage zur Zahlung der Mehrwertsteuer stieg, nahm der Zuwachs bei den Krediten an kleine und mittlere Unternehmen zu.
Die Bankkredite an Unternehmen stiegen in den ersten zehn Monaten um 87,9 Billionen Won, verglichen mit 50,9 Billionen Won im gleichen Zeitraum des Jahres 2025. Im Oktober zahlten Unternehmen zudem 1,7 Billionen Won mehr an Unternehmensanleihen zurück, als sie neu ausgaben. Von Januar bis Oktober beliefen sich die Nettorückzahlungen bei Anleihen auf 22,3 Billionen Won, verglichen mit einer Nettoemission von 6,4 Billionen Won ein Jahr zuvor.
Die Zahlen zeigen, dass sich die Finanzierung stärker auf Bankkredite verlagerte, während Unternehmen ihre ausstehenden Anleiheverbindlichkeiten verringerten. Kleine Unternehmen machten rund 61 Prozent des Anstiegs der Unternehmenskredite im Oktober aus.
Einlagen stiegen, während sich die Märkte unterschiedlich entwickelten
Die Bankeinlagen stiegen im Oktober um 30,4 Billionen Won, nach einem Zuwachs von 29,1 Billionen Won im September. Termineinlagen, bei denen Kunden ihr Geld in der Regel für einen vereinbarten Zeitraum bei einer Bank belassen müssen, nahmen um 24,1 Billionen Won zu, verglichen mit lediglich 2,1 Billionen Won im Vormonat.
Die täglich verfügbaren Einlagen gingen um 15,5 Billionen Won zurück. Zu dem Rückgang trugen Steuerzahlungen und der Abzug von Unternehmensgeldern bei, die vorübergehend zur Finanzsteuerung zum Quartalsende bei Banken angelegt worden waren. Zudem nahmen die Banken 15,4 Billionen Won über Bankanleihen auf, nach 5,7 Billionen Won im September.
Die Renditen von Staatsanleihen sanken, da die Nachfrage nach sichereren Anlagen zunahm. Die Rendite dreijähriger Staatsanleihen fiel von 4,01 Prozent Ende September auf 3,72 Prozent Ende Oktober und anschließend auf 3,63 Prozent am 10. November. Im Gegensatz dazu stieg der Zinssatz für Commercial Paper mit einer Laufzeit von 91 Tagen im Oktober von 3,42 auf 3,84 Prozent. Diese Form der kurzfristigen Unternehmensfinanzierung wurde damit teurer.
Kurseinbruch an der Börse führte zu separater Maßnahme der Aufsicht
Der KOSPI fiel zwischen Ende September und dem 10. November um 23,4 Prozent. Die Bestände an Aktienfonds sanken im Oktober um 26,5 Billionen Won, während sich die Nettomittelzuflüsse ohne Berücksichtigung von Wertveränderungen auf 8,3 Billionen Won beliefen. Anleger zahlten weiterhin Geld in Fonds ein, obwohl fallende Aktienkurse den Wert ihrer Bestände minderten.
Ab dem 9. November wurden Wertpapierfirmen für drei Monate von der Pflicht befreit, für Kredite mit Wertpapierbesicherung eine Sicherheit in Höhe von 140 Prozent des Kreditbetrags vorzuhalten. Bei solchen Krediten handelt es sich um Darlehen von Wertpapierfirmen zum Kauf von Wertpapieren, bei denen Vermögenswerte als Sicherheit für die Rückzahlung dienen.
Die vorübergehende Maßnahme gab den Wertpapierfirmen im Ausverkauf mehr Spielraum beim Umgang mit Sicherheiten und verringerte den Druck zu Zwangsverkäufen, wenn fallende Kurse die Deckung der Kredite durch die Sicherheiten schwächten. Kredite von Wertpapierfirmen zum Kauf von Wertpapieren sind ein eigener Kreditkanal und nicht Teil der monatlich von der BOK erfassten Bankkredite an private Haushalte.
Für Haushalte und Kreditgeber ergibt sich kurzfristig ein Bild aus planmäßiger Wohnungsfinanzierung, erneuter Kreditaufnahme und teurer werdenden Krediten. Nach Angaben der Aufsichtsbehörden soll die Kreditvergabe innerhalb der Jahresziele bleiben und zugleich der Zugang zu Finanzmitteln für Wohnraum und andere tatsächliche Bedürfnisse gesichert werden. Ein Termin für die nächste Veröffentlichung zu den Krediten an private Haushalte wurde nicht genannt.
Die wichtigsten Punkte
- Die Bankkredite an private Haushalte erreichten Ende Oktober mit 1.203,9 Billionen Won einen Rekordstand und stiegen innerhalb eines Monats um 5 Billionen Won.
- Über alle Finanzinstitute hinweg nahmen die Kredite an private Haushalte um 6,4 Billionen Won zu, nachdem sie im September um 2,2 Billionen Won zurückgegangen waren.
- Die Bankhypotheken stiegen um 3,3 Billionen Won, während die sonstigen Kredite an private Haushalte um 1,7 Billionen Won zunahmen.
- Bereits bewilligte Sammelkredite für Wohnungen und Aktienkäufe von Privatpersonen trugen zum Anstieg bei.
- Die Kredite an private Haushalte nahmen innerhalb von zehn Monaten um 42,4 Billionen Won zu und übertrafen damit den Zuwachs von 38 Billionen Won im gesamten Vorjahr.
- Der durchschnittliche Zinssatz für neue Bankkredite an private Haushalte erreichte im September 4,96 Prozent.
- Nach Angaben der Aufsichtsbehörden lag die Kreditvergabe innerhalb der Jahresziele. Zugleich sollte verhindert werden, dass sie zum Jahresende abrupt unterbrochen wird.