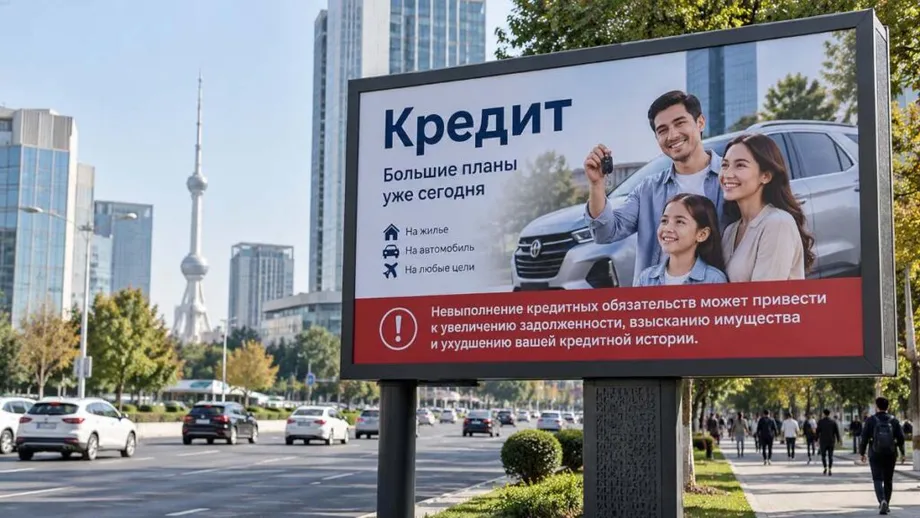
Risikohinweise müssen mindestens 10 % der Werbung ausmachen
Usbekistan hat eine Mindestgröße für Schuldnerhinweise im Werberecht festgeschrieben: Werbung für Kredite, darunter auch Mikrokredite, muss mindestens 10 % ihrer Hauptfläche oder Laufzeit dafür aufwenden, darauf hinzuweisen, dass eine ausbleibende Rückzahlung finanzielle Risiken mit sich bringen kann.
Inhalt
- Risikohinweise müssen mindestens 10 % der Werbung ausmachen
- Wie der Hinweis in verschiedenen Werbeformaten aussehen muss
- Warum die Aufsichtsbehörden gegen Werbung für schnelle Kredite vorgingen
- Wie die Maßnahmen Gesetz wurden
- In Bankverträgen muss der Hinweis größer sein
- Was ausbleibende Rückzahlungen bedeuten können
- Die Offenlegung der Kosten betrifft einen anderen Teil der Entscheidung
- Schutzmöglichkeiten für Kreditnehmer und umstrittene Kartengebühren
- Die wichtigsten Punkte
Präsident Shavkat Mirziyoyev unterzeichnete am 10. November 2026 das Gesetz Nr. O'RQ-1187, wie das Justizministerium mitteilte. Die Änderungen an Artikel 43 des Werbegesetzes folgen auf frühere Vorgaben der Zentralbank, wonach entsprechende Hinweise auch auf der ersten Seite von Bankkreditverträgen vor dem eigentlichen Vertragstext stehen müssen.
Für Kreditnehmer bedeutet die Änderung, dass das Versprechen eines schnellen Zugangs zu Geld zusammen mit einem Hinweis auf die daraus entstehenden Verpflichtungen erscheinen muss. Für Banken und Werbetreibende schaffen die Regeln eine messbare Vorgabe für den Platz oder die Zeit, die diesem Hinweis eingeräumt werden muss.
Ein gesonderter Präsidialerlass vom 15. Juli 2026 verpflichtet dazu, in Werbung für Kredite und Ratenkäufe für Privatpersonen sowohl den Aufpreis gegenüber dem Grundpreis als auch die Gesamtkosten anzugeben. Zusammengenommen betreffen die Maßnahmen zwei unterschiedliche Fragen: ob sich ein Kunde den Kauf leisten kann und was passieren kann, wenn die Rückzahlungen ins Stocken geraten.
Der Wettbewerbsausschuss hatte kritisiert, dass Werbung häufig hervorhebe, wie einfach und schnell Menschen Geld leihen könnten, während sie zu wenig über künftige finanzielle Schwierigkeiten informiere. Seine Bedenken gingen über die Formulierungen in der Werbung hinaus und betrafen auch die wachsende Verschuldung und umstrittene Kreditkartengebühren.
Dem Gesetz vom November gingen die Beratungen im Parlament im März und die Zustimmung des Senats im August voraus. Wann das Gesetz in Kraft tritt, wurde in der vom Ministerium beschriebenen Mitteilung nicht angegeben; für den früheren Beschluss der Zentralbank gilt eine eigene Inkrafttretensregelung.
Wie der Hinweis in verschiedenen Werbeformaten aussehen muss
In gedruckter und grafischer Werbung müssen mindestens 10 % der Hauptwerbefläche für den Hinweis vorgesehen sein. In Audio- und Videowerbung muss er mindestens 10 % der Gesamtdauer einnehmen. Die Vorgabe gilt für Kreditprodukte, darunter auch Mikrokredite.
Ein 30-sekündiges Video müsste beispielsweise mindestens drei Sekunden lang auf den Hinweis eingehen. Eine 60-sekündige Audiowerbung müsste mindestens sechs Sekunden dafür vorsehen. Diese Berechnungen ergeben sich aus der 10-Prozent-Vorgabe und machen das Mindestmaß für Werbetreibende leicht nachvollziehbar.
Der Hinweis muss erklären, dass die Nichterfüllung von Zahlungsverpflichtungen finanzielle Risiken nach sich ziehen kann. Ein Mikrokredit kann als bequeme Möglichkeit beworben werden, eine dringende Ausgabe zu decken, begründet aber dennoch eine Rückzahlungspflicht. Der Hinweis bringt diese Verpflichtung in derselben Werbung zur Sprache wie das Angebot.
Die Zentralbank hatte für Banken bereits ähnliche Vorgaben in ihrem Beschluss Nr. 24/18 festgelegt, der am 15. September 2026 verabschiedet wurde. Das Justizministerium registrierte ihn am 30. September unter der Nummer 3948. Er wurde von Zentralbankchef Timur Ishmetov unterzeichnet und tritt einen Monat nach seiner offiziellen Veröffentlichung in Kraft.
Mit den Änderungen vom November wird die Hinweispflicht direkt im Werbegesetz verankert. Die Regeln der Zentralbank bestimmen außerdem, wie Geschäftsbanken ihre Kunden über Risiken informieren müssen, wenn diese kurz vor dem Vertragsabschluss stehen.
Warum die Aufsichtsbehörden gegen Werbung für schnelle Kredite vorgingen
Der Wettbewerbsausschuss schlug eine Änderung von Artikel 43 vor, weil er eine aggressive Vermarktung im Zuge zunehmender Mikrokredite und Verbraucherkredite beobachtete. Im Oktober 2025 erklärte er, in der Werbung werde häufig betont, wie schnell und einfach man Geld leihen könne, während Verbraucher zu wenig über die damit verbundenen finanziellen Risiken erführen.
Der Ausschuss brachte diese Praktiken mit einem starken Anstieg der Verschuldung in Verbindung. Eine hohe Schuldenbelastung bedeutet, dass Rückzahlungen das Haushaltsbudget unter Druck setzen: Geld, das für einen Kredit vorgesehen ist, steht nicht mehr für Lebensmittel, Miete, Verkehr oder andere Ausgaben zur Verfügung.
Bahodir Mirzayev, Leiter der für den Schutz von Bankkunden zuständigen Zentralbankabteilung, hatte im September 2025 Pläne für verpflichtende Warnhinweise in der Werbung vorgestellt. Der Vorschlag zielte darauf ab, künftige Kosten und mögliche finanzielle Schwierigkeiten in die Informationen aufzunehmen, die Kunden vor einer Kreditaufnahme erhalten.
Am 17. März 2026 befasste sich die gesetzgebende Kammer bei der Annahme des Gesetzentwurfs in zweiter Lesung mit denselben Bedenken. Die Abgeordneten erklärten, in Werbung und Marketingmaterialien für Mikrokredite werde der schnelle Zugang zu Geld hervorgehoben, während die möglicherweise erheblichen finanziellen Verpflichtungen weniger Beachtung fänden.
Die bestehenden Werbevorschriften verbieten bereits, das Vertrauen oder die mangelnde Erfahrung und Kenntnis von Verbrauchern auszunutzen. Außerdem müssen wesentliche Vertragsbedingungen offengelegt werden; Informationen, die nichts mit der beworbenen Finanzdienstleistung zu tun haben, sind ausgeschlossen. Die neue Regelung ergänzt dies um einen konkreten Hinweis mit festgelegter Mindestgröße oder -dauer.
Wie die Maßnahmen Gesetz wurden
Usbekistans Änderungen der Werbevorschriften gingen auf mehrere getrennte Beschlüsse zurück. Der Präsidialerlass regelte die Offenlegung der Kosten, die Zentralbank legte Anforderungen für Banken fest und das Parlament befasste sich mit Änderungen des Werbegesetzes.
- September 2025: Bahodir Mirzayev, zuständiger Mitarbeiter der Zentralbank für den Verbraucherschutz, stellte Vorschläge für verpflichtende Risikohinweise bei Krediten vor.
- Oktober 2025: Der Wettbewerbsausschuss äußerte Bedenken zu Werbung, die das einfache Geldleihen hervorhob, und schlug eine Änderung von Artikel 43 vor.
- 17. März 2026: Die gesetzgebende Kammer nahm den Gesetzentwurf nach Beratungen im März in zweiter Lesung an.
- 15. Juli 2026: Der Präsidialerlass Nr. PP-265 verpflichtete dazu, in Werbung für Kredite und Ratenkäufe für Privatpersonen Aufpreise und Gesamtkosten anzugeben.
- August 2026: Der Senat stimmte dem Werbegesetz zu.
- 15. und 30. September 2026: Die Zentralbank verabschiedete den Beschluss Nr. 24/18, den das Justizministerium anschließend unter der Nummer 3948 registrierte.
- 10. November 2026: Präsident Mirziyoyev unterzeichnete das Gesetz Nr. O'RQ-1187, mit dem die Hinweispflicht in das Werbegesetz aufgenommen wurde.
Die Abfolge ist für Kunden und Kreditgeber wichtig, weil die Anforderungen an unterschiedlichen Punkten greifen. Werbung muss sowohl auf die Kosten als auch auf Rückzahlungsrisiken eingehen. Bankverträge müssen einen ausführlicheren Hinweis enthalten, bevor der eigentliche Vertragstext beginnt.
Während der Beratungen im Senat schlugen die Abgeordneten außerdem vor, Informationen zur Verbesserung der Finanzkompetenz als soziale Information einzustufen. Dieser Vorschlag begleitete die Bemühungen, finanzielle Verpflichtungen für Bürger und Unternehmen verständlicher zu machen.
In Bankverträgen muss der Hinweis größer sein
Die Regeln der Zentralbank verlangen einen Hinweis auf der ersten Seite eines Kreditvertrags, vor dem eigentlichen Vertragstext. Er muss mindestens 30 % der Hauptfläche der Seite einnehmen und damit deutlich prominenter platziert sein als der Mindestumfang in der Werbung.
Der Schwellenwert von 30 % ist dreimal so hoch wie die 10-Prozent-Vorgabe für Werbung; beide gelten jedoch für unterschiedliche Flächen. Eine Werbung stellt ein Produkt vor, ein Vertrag ist das Dokument, mit dem ein Kreditnehmer dessen Bedingungen akzeptiert.
Banken dürfen den vorgeschriebenen Hinweis grafisch, als Infografik oder in einem anderen visuellen Format darstellen, sofern der vollständige Inhalt erhalten bleibt. Die Form der Darstellung kann sich ändern, die Erläuterung möglicher Folgen muss jedoch vollständig bleiben.
Der Standardhinweis erklärt, dass verspätete Rückzahlungen die Gesamtschulden erhöhen und Vollstreckungsmaßnahmen nach sich ziehen können. Er beschreibt außerdem mögliche Folgen für Eigentum, Bankguthaben, Bürgen, Reisefreiheit und Kredithistorie. Ein Bürge verpflichtet sich, die Rückzahlung zu übernehmen, falls der Kreditnehmer ausfällt.
Der Hinweis muss auch in Mikrokreditverträgen stehen. Für Kunden bedeutet die Platzierung vor den Hauptbedingungen, dass diese Informationen in die Entscheidung über die Unterzeichnung einfließen und nicht erst auftauchen, wenn Rückzahlungsprobleme auftreten.
Was ausbleibende Rückzahlungen bedeuten können
Wer mit Rückzahlungen in Verzug gerät, muss mit einer wachsenden Restschuld und einer gerichtlichen Zahlungsforderung rechnen. Der Hinweis erklärt, dass Eigentum zur Tilgung der Schulden verwertet werden kann. Reicht der Erlös aus dem Verkauf nicht aus, bleibt der Kreditnehmer zur Zahlung des Restbetrags verpflichtet.
Auch andere Personen können finanzielle Folgen tragen. Die Verwertung kann sich auf von Dritten verpfändetes Eigentum erstrecken, und ein Bürge kann zur Rückzahlung verpflichtet werden. Wer als Bürge zahlt oder verpfändetes Eigentum verliert, kann anschließend beim Kreditnehmer Rückgriff nehmen.
Guthaben auf Bankkonten können gepfändet werden. Der Hinweis nennt außerdem eine mögliche vorübergehende Ausreisesperre für Usbekistan, die durch eine Entscheidung eines Gerichts oder eines staatlichen Vollstreckungsbeamten verhängt werden kann. Dabei handelt es sich um mögliche Folgen im Rahmen der Vollstreckung, nicht um eine automatische Folge jeder versäumten Zahlung.
Eine beschädigte Kredithistorie kann sich auch auf spätere Kreditanträge auswirken. Die Kredithistorie erfasst Kreditaufnahme und Rückzahlung und wird von Kreditgebern bei der Prüfung von Anträgen herangezogen. Verspätete Zahlungen können es erschweren, einen neuen Kredit zu erhalten, oder zu ungünstigeren Bedingungen führen, möglicherweise auch zu höheren Zinsen.
Der Hinweis geht damit über den Betrag hinaus, der am nächsten Zahlungstermin fällig ist. Er beschreibt, wie sich Rückzahlungsprobleme auf Vermögenswerte, Personen, die für den Kredit einstehen, und den späteren Zugang zu Krediten auswirken können.
Die Offenlegung der Kosten betrifft einen anderen Teil der Entscheidung
Der Präsidialerlass Nr. PP-265 verpflichtet dazu, in Werbung für Kredite und Ratenkäufe für Privatpersonen sowohl den Aufpreis gegenüber dem Grundpreis von Waren oder Dienstleistungen als auch die Gesamtkosten anzugeben. Der Aufpreis ist der zusätzliche Betrag, den ein Kunde zahlt, weil der Kauf finanziert wird, statt die Ware oder Dienstleistung zum Grundpreis zu bezahlen.
Wer sich für eine kleine monatliche Rate interessiert, braucht den Gesamtbetrag, um die volle Verpflichtung zu verstehen. Kostenangabe und Risikohinweis beantworten unterschiedliche Fragen: Wie viel wird die Finanzierung kosten, und was kann passieren, wenn der Kunde die Bedingungen nicht erfüllen kann?
Ein gesonderter Plan, Kredite für im Inland hergestellte Haushaltsgeräte mit einem Jahreszins von 18 % anzubieten, zeigt, warum mehrere Arten von Informationen wichtig sind. Ein Jahreszins gibt die Zinsen für ein Jahr an; der insgesamt zu zahlende Betrag hängt außerdem von der Kreditsumme, der Laufzeit und den anfallenden Gebühren ab. Die Kreditpläne für Haushaltsgeräte wurden als Vorhaben beschrieben.
Für Werbung zu Finanzdienstleistungen gilt außerdem ein Verbot, zukünftige Erträge oder Gewinne zu versprechen. Solche Ergebnisse können nicht garantiert werden, wenn sie zum Zeitpunkt der Unterzeichnung des Dienstleistungsvertrags nicht absehbar sind.
Auch die Vorschriften der Zentralbank zur Durchsetzung wurden geändert. Wird ein Bankkreditprodukt als irreführend für Verbraucher eingestuft, kann dies Maßnahmen nach den Vorschriften für Banken, außerbankliche Kreditinstitute und Kreditauskunfteien begründen.
Schutzmöglichkeiten für Kreditnehmer und umstrittene Kartengebühren
Mehr als 438.000 Menschen hatten freiwillig ihre Möglichkeit eingeschränkt, Kredite aufzunehmen; die größte Altersgruppe waren die 26- bis 35-Jährigen. Die Zahl zeigt, dass ein Instrument, mit dem Einzelpersonen den Zugang zu neuen Krediten begrenzen können, vielfach genutzt wird.
Die Kreditauskunftei hat außerdem Funktionen für mobile Apps eingeführt, die Menschen helfen sollen, Bürgschaftsrisiken einzuschätzen, Verpflichtungen nachzuverfolgen und ihre Kredithistorie zu verwalten. Diese Instrumente betreffen Verpflichtungen, die weniger sichtbar sein können als die eigene monatliche Kreditrate, etwa die Verantwortung für die Schulden einer anderen Person.
Der Wettbewerbsausschuss hat Kreditnehmer aufgefordert, ihre finanzielle Leistungsfähigkeit einzuschätzen und Kreditbedingungen, Zinssätze und Zahlungspflichten sorgfältig zu prüfen. Seine Bedenken beziehen sich auch darauf, wie Banken Transaktionen einstufen, nachdem Kunden Kreditkarten erhalten haben.
Der Ausschuss bat die Zentralbank, Praktiken zu überprüfen, bei denen bestimmte Zahlungen für Versorgungsleistungen, Bildung, medizinische Leistungen, Versicherungen und Steuern wie Bargeldabhebungen behandelt wurden und Zinsen oder Gebühren auslösten. Er forderte eine Überprüfung der Entgelte sowie die Rückerstattung unberechtigt erhobener Gebühren.
Ab 2027 sind weitere Einschränkungen für automatische Kreditrückzahlungen geplant. Zusammen mit den Vorgaben für Werbung und Verträge betreffen diese Pläne eine weitere Phase der Kreditaufnahme: den Einzug der Zahlungen nach der Kreditvergabe.
Die wichtigsten Punkte
- Das am 10. November 2026 unterzeichnete Gesetz Nr. O'RQ-1187 schreibt Risikohinweise in der Werbung für Kredite, darunter auch Mikrokredite, vor.
- Die Hinweise müssen mindestens 10 % der Hauptwerbefläche oder mindestens 10 % der Laufzeit einer Audio- oder Videowerbung einnehmen.
- Nach den Regeln der Zentralbank müssen Hinweise vor dem eigentlichen Vertragstext auf der ersten Seite von Bankkreditverträgen stehen und mindestens 30 % der Hauptfläche der Seite einnehmen.
- Der Vertragshinweis umfasst wachsende Schulden, die Verwertung von Eigentum, die Haftung von Bürgen, die Pfändung von Kontoguthaben, mögliche Ausreisesperren und Schäden an der Kredithistorie.
- Ein Präsidialerlass vom Juli 2026 verpflichtet dazu, in Werbung für Kredite und Ratenkäufe für Privatpersonen Aufpreise und Gesamtkosten auszuweisen.
- Die Aufsichtsbehörden befassen sich außerdem mit irreführenden Bankprodukten, umstrittenen Kreditkartengebühren und automatischen Kreditrückzahlungen.