Käufergelder bleiben bis zur Fertigstellung der Wohnungen auf Bankkonten
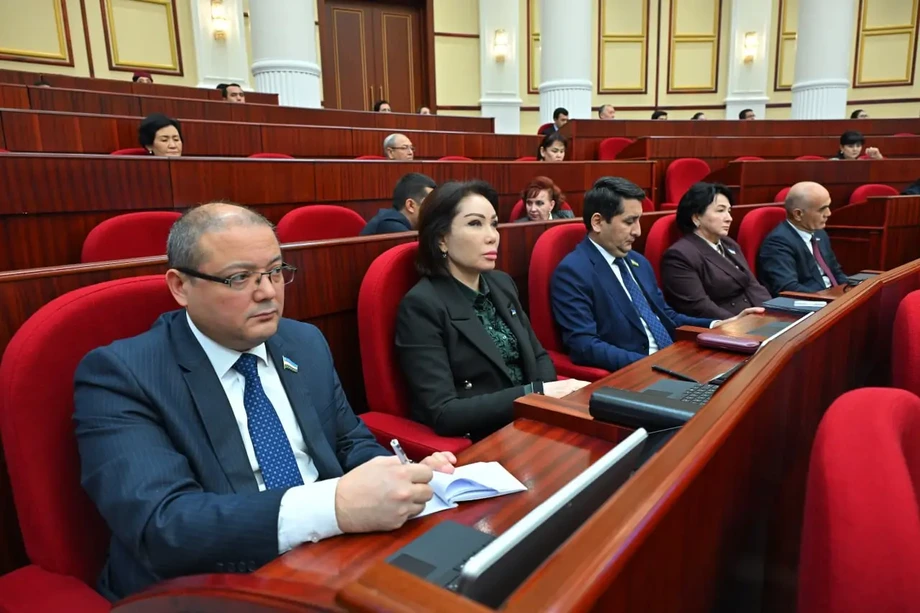
Das usbekische Unterhaus billigte am 10. November 2026 ein Gesetz zum Wohnungsbau. Danach sollen Zahlungen von Käufern auf Treuhandkonten bei Banken verbleiben. Bei Projekten mit gemeinschaftlicher Beteiligung müssen Banken mindestens 70 Prozent der Baukosten finanzieren. Außerdem soll das rechtswidrige Einwerben von Bürgergeldern unter Strafe gestellt werden.
Inhalt
- Käufergelder bleiben bis zur Fertigstellung der Wohnungen auf Bankkonten
- Eine Reform in mehreren Etappen
- Bauträger müssen vor dem Einzug von Zahlungen Prüfungen durchlaufen
- Verträge müssten formell geprüft und registriert werden
- Warum die Regel zur Bankfinanzierung von 70 Prozent auf Widerstand stieß
- Behörden wägen stärkeren Schutz gegen höhere Kosten ab
- Bei Fristüberschreitungen soll früher gehandelt werden
- Beschwerden über Wohnungsgrößen führten zu Änderungen am Entwurf
- Illegales Einwerben von Geldern soll strafbar werden
- Wichtige Punkte
Der Gesetzentwurf, der Mehrfamilienhäuser und andere Immobilien umfasst, die im Wege gemeinschaftlicher Beteiligung gebaut werden, wurde dem Senat vorgelegt. Vor seinem Inkrafttreten muss er noch vom Senat gebilligt, vom Präsidenten unterzeichnet und offiziell veröffentlicht werden. Die Vorschriften sollen für Projekte gelten, die danach eine Baugenehmigung erhalten. Bereits laufende Bauvorhaben fallen damit nicht unter die neue Regelung.
Die geplanten Schutzmaßnahmen richten sich gegen einen Markt, auf dem Käufer sowohl mit unfertigen Wohnungen als auch mit erheblichen finanziellen Verlusten konfrontiert waren. Bei einem Treffen mit Präsident Shavkat Mirziyoyev am 10. Juni bezifferte man die Verluste aus problematischen Bauprojekten im vorangegangenen Jahr auf 668 Milliarden Sum. Fast 3.000 Beteiligte waren betroffen.
Die zentrale Neuerung ist einfach: Käufer zahlen auf ein spezielles Bankkonto statt direkt an den Bauträger. Dieser erhält das Geld, sobald er den Bau nach den vorgeschriebenen Standards abgeschlossen und die Immobilie zur Nutzung übergeben hat. Voraussetzung ist, dass er seine Verpflichtungen gegenüber dem Käufer erfüllt und die Wohnung übergibt.
Wenn die Zahlungen nicht mehr direkt an die Bauträger fließen, entsteht eine weitere Herausforderung: Für Baumaterialien, Arbeitskräfte und Geräte benötigen sie weiterhin Geld. Der Gesetzentwurf sieht dafür eine Projektfinanzierung durch Banken vor. Abgeordnete diskutierten jedoch, ob eine verpflichtende Kreditaufnahme die Wohnkosten erhöhen oder ansonsten leistungsfähige Bauträger von der Kreditentscheidung einer Bank abhängig machen könnte.
Eine Reform in mehreren Etappen
Das Gesetz baut auf einem Präsidialerlass vom 27. Januar 2025 auf, der einen Zeitplan für die Einführung von Treuhandkonten festlegte. Auf einem Treuhandkonto bleibt Geld, bis die vereinbarten Bedingungen erfüllt sind. In diesem Fall verwahrt die Bank die Zahlung des Käufers, während der Bauträger die Immobilie errichtet.
Der Erlass und der Gesetzentwurf markieren unterschiedliche Etappen der Reform. Der Erlass legte den Übergang zu Treuhandkonten fest. Der Gesetzentwurf schafft einen umfassenderen Rechtsrahmen für Verträge, Projektfinanzierung, Offenlegung, Bauverzögerungen und die rechtswidrige Einwerbung von Geldern.
- 27. Januar 2025: Ein Präsidialerlass legte die schrittweise Einführung von Treuhandkonten für gemeinschaftliche Bauprojekte fest.
- 1. Juli bis 31. Dezember 2025: Käufer und Bauträger konnten sich freiwillig für die Nutzung von Treuhandkonten entscheiden.
- 1. Januar 2026: Laut Erlass sollten Gelder von Käufern gemeinschaftlicher Bauprojekte ausschließlich über Treuhandkonten eingezogen werden.
- 28. Juli 2026: Das Unterhaus billigte den Gesetzentwurf in erster Lesung.
- 10. November 2026: Die Abgeordneten billigten den Entwurf in zweiter und dritter Lesung und legten ihn dem Senat vor.
Die zweite Lesung wurde mit 110 Ja-Stimmen, zwei Gegenstimmen und sechs Enthaltungen angenommen; drei Abgeordnete nahmen nicht teil. In der dritten Lesung stimmten 111 Abgeordnete dafür, zwei dagegen und vier enthielten sich. Ein Termin für die Beratung im Senat oder das Inkrafttreten des Gesetzes wurde nicht genannt.
Bauträger müssen vor dem Einzug von Zahlungen Prüfungen durchlaufen
Ein Bauträger, der Geld von Käufern einwerben will, müsste zunächst die gesetzlichen Anforderungen erfüllen, sich im Einheitlichen Informationssystem registrieren, eine Rahmenvereinbarung mit einer zugelassenen Bank unterzeichnen und eine Projekterklärung veröffentlichen. Diese Schritte wären Voraussetzung für die Einwerbung öffentlicher Gelder.
Auch für Werbung soll es Einschränkungen geben. Eine Wohnanlage oder einzelne Wohnungen darin dürften erst beworben werden, nachdem die Projekterklärung im Einheitlichen Informationssystem veröffentlicht wurde. Damit muss die Veröffentlichung von Projektinformationen erfolgen, bevor um potenzielle Käufer geworben werden kann.
Das System soll Informationen über Bauträger, Immobilien und den Baufortschritt veröffentlichen. Eine geplante digitale Plattform namens Uy-joy soll Angaben zu Bauträgern, Genehmigungen, Projekten, Baufortschritt, Treuhandkonten und Beteiligungsverträgen bündeln. Die Behörden wollen Projekte außerdem mithilfe digitaler Pässe über ihren gesamten Lebenszyklus hinweg verfolgen. Dabei handelt es sich um digitale Datensätze, die ein Projekt durch seine einzelnen Phasen begleiten.
Käufer hätten damit Zugang zu Informationen, die über eine Verkaufsanzeige oder die Versprechen eines Bauträgers hinausgehen. Für Unternehmen hinge die Berechtigung, Zahlungen einzuziehen, davon ab, dass sie eine festgelegte Reihe rechtlicher und bankseitiger Schritte abschließen.
Verträge müssten formell geprüft und registriert werden
Verträge über eine gemeinschaftliche Beteiligung müssten notariell beurkundet und staatlich registriert werden. Auch Änderungen und Ergänzungen müssten formell geprüft werden, statt über inoffizielle Nebenabreden geregelt zu werden.
Die verpflichtende notarielle Beurkundung und Registrierung soll das Risiko verringern, dass dieselbe Wohnung an mehrere Personen verkauft wird. Auch Änderungen müssten notariell beurkundet werden. So entstünde ein formeller Nachweis, wenn Käufer und Bauträger ihre Vereinbarung ändern.
Käufer, deren Geld unter Verstoß gegen das Gesetz eingezogen wurde, könnten die Rückzahlung sowie Zinsen für die Nutzung der Gelder verlangen. Die Reformvorschläge sehen außerdem vor, dass Käufer bei einer Vertragsauflösung den gesamten gezahlten Betrag zurückerhalten.
Diese Maßnahmen greifen in unterschiedlichen Phasen eines Kaufs. Die Registrierung soll den vertraglichen Anspruch des Käufers schützen, das Treuhandkonto kontrolliert den Zugriff auf das Geld, und Rückzahlungsansprüche bieten eine Möglichkeit, Abhilfe zu schaffen, wenn die Einwerbung von Geldern gegen Vorschriften verstößt oder ein Vertrag endet.
Warum die Regel zur Bankfinanzierung von 70 Prozent auf Widerstand stieß
Die umstrittenste Finanzierungsvorschrift würde verlangen, dass mindestens 70 Prozent der Baukosten über eine Projektfinanzierung durch Banken gedeckt werden. Der Eigenanteil des Bauträgers wäre auf höchstens 30 Prozent begrenzt. Bei einer Projektfinanzierung stellt eine Bank Geld für ein bestimmtes Bauvorhaben bereit, statt dass der Bauträger sich unmittelbar auf Vorauszahlungen von Käufern stützt.
Der Abgeordnete Saidullo Azimov fragte, warum ein Bauträger, der über ausreichend eigene Mittel verfüge, zu einer Kreditaufnahme verpflichtet werden solle. Er verwies darauf, dass eine Bank den Kreditantrag ablehnen oder zusätzliche Sicherheiten und Zinsen verlangen könne. Bei einer Sicherheit handelt es sich um einen Vermögenswert, der einem Kreditgeber verpfändet wird und zur Begleichung einer nicht zurückgezahlten Schuld herangezogen werden kann.
Nach Angaben von Regierungsvertretern gelten die Einschränkungen für Projekte, bei denen über Beteiligungsverträge Gelder eingeworben werden. Bauträger, die vollständig mit eigenen Mitteln bauen und keine solchen Verträge abschließen, wären von den Finanzierungsgrenzen ausgenommen.
Der Ansatz des Gesetzentwurfs unterscheidet sich außerdem von den Finanzierungsbedingungen im früheren Erlass. Der Erlass vom Januar 2025 erlaubte Banken, zweckgebundene Projektkredite zu vergeben, nachdem ein Bauträger mindestens 30 Prozent der Baukosten selbst getragen hatte. Der Gesetzentwurf würde den Eigenanteil des Bauträgers dagegen auf 30 Prozent begrenzen. Mindestens 70 Prozent müssten über Bankfinanzierungen gedeckt werden.
Die Abgeordneten billigten die Regelung. Regierungsvertreter beantworteten jedoch nicht konkret, was geschehen soll, wenn eine Bank die Finanzierung ablehnt, nachdem ein Bauträger bereits Geld von einem Käufer angenommen hat und wegen der Obergrenze nicht mehr eigene Mittel beisteuern kann.
Behörden wägen stärkeren Schutz gegen höhere Kosten ab
Befürworter argumentieren, dass die Beteiligung von Banken dazu beitragen könnte, den Bau fortzusetzen, wenn ein Bauträger in finanzielle Schwierigkeiten gerät. Ein Vertreter der Zentralbank sagte, eine Finanzierung über eine Bank könne die Übertragung eines ins Stocken geratenen Projekts auf einen anderen Bauträger erleichtern. In manchen Fällen ließen sich dadurch fünf bis sechs Monate einsparen.
Regierungsvertreter erklärten außerdem, dass die auf Treuhandkonten angesammelten Gelder Banken ermöglichen könnten, Projektkredite zu niedrigeren Zinsen als bei gewöhnlichen Krediten anzubieten, deren durchschnittlicher Jahreszins bei 21 bis 22 Prozent liegt. Der Erlass von 2025 knüpfte die Zinssätze für Projektkredite an die Höhe der auf Treuhandkonten verwahrten Gelder. Ein konkreter Zinssatz für Kredite im Rahmen der geplanten Regelung wurde nicht genannt.
Der Abgeordnete Anvarkhon Temirov warnte bei einer Debatte im Juli vor dem Risiko steigender Baukosten. Jamshid Mirzayev, Leiter der Abteilung für Wirtschaftsrecht im Justizministerium, sagte, Forschungsorganisationen, die sich mit der Frage befasst hätten, hätten dieses Risiko bestätigt.
Mirzayev erklärte, Bauträger könnten derzeit direkt über das Geld der Käufer verfügen und erhielten so effektiv eine Finanzierung ohne Zinskosten. Bei einem Treuhandmodell blieben die Zahlungen auf dem Bankkonto gebunden, während der Bauträger für die Baufinanzierung einen Kredit aufnimmt. Er beschrieb den Zielkonflikt zwischen Preis und Schutz folgendermaßen:
Ja, künftig werden die Wohnungspreise steigen. Wenn ein Bürger seine Wohnung aber nicht bekommt, kann er zur Bank gehen und sein Geld unbesorgt zurückerhalten.
Der Vorschlag verändert also, wer die Bauarbeiten vor ihrer Fertigstellung finanziert. Käufer würden ihr Geld weiterhin verbindlich zusagen, doch während die Zahlungen auf Treuhandkonten geschützt bleiben, würden Banken die Baufinanzierung übernehmen. Die Kreditkosten würden Teil der wirtschaftlichen Kalkulation für die Fertigstellung der Wohnungen.
Bei Fristüberschreitungen soll früher gehandelt werden
Änderungen vor der zweiten Lesung strichen eine zusätzliche Wartefrist von sechs Monaten, bevor ein Projekt nach Versäumen der Wohnungsübergabe als problematisch eingestuft werden konnte. Eine verpasste Frist könnte somit früher zu dieser Einstufung führen.
Ein Bauträger könnte ein Projekt auch nicht mehr allein dadurch aus dem Register problematischer Projekte streichen lassen, dass er eine Entschädigung zahlt, während festgestellte Probleme ungelöst bleiben. Nach der überarbeiteten Regelung setzt die Streichung aus dem Register voraus, dass die zugrunde liegenden Mängel behoben werden.
Der Gesetzentwurf erlaubt es, bei Bedarf eine zugelassene Bank oder einen Bauträger auszutauschen. Zudem sieht er Mechanismen vor, die eine kontinuierliche Finanzierung des Baus gewährleisten sollen. Diese Vorschriften verknüpfen den Umgang mit einem ins Stocken geratenen Bauvorhaben mit den Mitteln, die für seine Fertigstellung nötig sind.
Für Haushalte, die auf den Einzug warten, erfüllen Entschädigung und Fertigstellung unterschiedliche Zwecke. Die Änderungen sollen den Druck aufrechterhalten, die Bauprobleme zu lösen, auch wenn der Bauträger bereits eine Zahlung für die Verzögerung geleistet hat.
Beschwerden über Wohnungsgrößen führten zu Änderungen am Entwurf
Beschwerden über Abweichungen zwischen der vertraglich zugesicherten und der tatsächlich übergebenen Wohnfläche führten zu Änderungen an Artikel 34. Die Abgeordneten strichen eine Bestimmung, nach der die Fläche einer Immobilie um bis zu fünf Prozent von der vertraglichen Angabe abweichen durfte.
Sie strichen außerdem prozentuale Grenzen für erhebliche Änderungen an der Projektdokumentation. Die Überarbeitung erfolgte nach Beratungen mit Käufern, Bauträgern, Bankenvertretern und anderen Beteiligten sowie nach Besuchen der Abgeordneten auf im Bau befindlichen Wohnanlagen.
Die Wohnfläche hat unmittelbare Auswirkungen darauf, was ein Käufer erhält. Eine Wohnung wird gemäß den vereinbarten Eigenschaften gekauft, zu denen auch ihre Größe zählt. Abweichungen zwischen Vertrag und fertiggestellter Wohnung können daher zu Streit über den eigentlichen Kaufgegenstand führen.
Weitere Änderungen strichen ungenaue Anforderungen, nach denen Unternehmen nicht näher bezeichnete zusätzliche Informationen bereitstellen sollten. Die Abgeordneten legten außerdem Fristen für die Ausarbeitung von Durchführungsvorschriften zu mehr als zehn Bestimmungen fest, die auf weitere Regelungen verweisen. Diese Vorschriften sollen die nötigen Einzelheiten liefern, um Teile des Gesetzes umzusetzen.
Illegales Einwerben von Geldern soll strafbar werden
Der Gesetzentwurf würde Artikel 188-2 in das usbekische Strafgesetzbuch aufnehmen und damit das rechtswidrige Einwerben von Bürgergeldern für den Bau von Immobilien unter Strafe stellen. Für die Straftat wäre bereits das rechtswidrige Einziehen der Gelder maßgeblich. Es müsste nicht nachgewiesen werden, dass einem Käufer bereits ein materieller Schaden entstanden ist.
Das Justizministerium erklärte, Ziel sei es, illegales Einwerben zu stoppen, bevor weitere Menschen zu Schaden kommen. Neben der Strafvorschrift sollen Käufer wie geplant das Recht behalten, Rückzahlung und Zinsen zu verlangen, wenn Bauträger Geld unter Verstoß gegen die gesetzlichen Anforderungen einziehen.
Der Umfang des Marktes erklärt, warum die Reform auf Prävention setzt. Im Juni vorgestellte Zahlen zeigten, dass 2025 mehr als 11 Millionen Quadratmeter Wohnraum mit Geldern von Beteiligten gebaut wurden. In den vergangenen Jahren hatte sich das Volumen auf das Zweieinhalbfache erhöht.
Der Abgeordnete Shokirjon Akhmedov sagte, im vergangenen Jahrzehnt seien mehr als 10.000 Mehrfamilienhäuser gebaut worden. Außerdem würden 251 Wohnanlagen mithilfe von Treuhandkonten errichtet und mehr als 5.000 Beteiligungsverträge seien registriert worden.
Akhmedov sagte, die Projekte, die besonders große öffentliche Besorgnis ausgelöst hätten, seien überwiegend vor der Einführung der neuen Mechanismen im Jahr 2026 begonnen worden. Die Übergangsregelung soll verhindern, dass laufende Projekte Verwaltungsverfahren wiederholen oder ihre Unterlagen und Verträge erneut registrieren lassen müssen. Käufer in diesen Projekten unterlägen damit weiterhin nicht den neuen Anforderungen des Gesetzentwurfs, die an das Datum der Baugenehmigung geknüpft sind.
Wichtige Punkte
- Das Unterhaus billigte den Gesetzentwurf am 10. November 2026 und legte ihn dem Senat vor.
- Zahlungen der Käufer sollen auf Treuhandkonten bei Banken bleiben, bis die vorgeschriebenen Bedingungen für Fertigstellung und Übergabe erfüllt sind.
- Bei Projekten mit gemeinschaftlicher Beteiligung müssten mindestens 70 Prozent der Finanzierung von Banken kommen. Bauträger dürften höchstens 30 Prozent der Baukosten selbst tragen.
- Beteiligungsverträge und Änderungen daran müssten notariell beurkundet und staatlich registriert werden.
- Bei einer verpassten Übergabefrist könnte ein Projekt ohne zusätzliche sechsmonatige Wartezeit als problematisch eingestuft werden.
- Das rechtswidrige Einwerben von Bürgergeldern für Bauvorhaben würde strafbar, ohne dass ein materieller Schaden nachgewiesen werden müsste.
- Das neue Gesetz soll für Projekte gelten, die nach seinem Inkrafttreten eine Baugenehmigung erhalten, nicht für bereits laufende Bauvorhaben.