Nach abgelehnter Untersuchung suchen Kreditnehmer weiter nach Entlastung
Der Vorstand der International Finance Corporation wies am 24. Juni 2026 die Untersuchungsergebnisse seiner Beschwerdestelle zurück. Diese hatte bei einer Untersuchung von Investitionen in Höhe von mehr als 400 Millionen US-Dollar in kambodschanische Mikrofinanzinstitute Verstöße gegen Schutzvorkehrungen und eine Schädigung von Kreditnehmern festgestellt. Der Vorstand kam stattdessen zu dem Schluss, dass kein Verstoß gegen die Nachhaltigkeitsrichtlinien der Institution vorliege, sagte aber Unterstützung für die 18 Personen zu, die die Beschwerde eingereicht hatten.
Inhalt
- Nach abgelehnter Untersuchung suchen Kreditnehmer weiter nach Entlastung
- Die Schulden einer Bauernfamilie belaufen sich auf 37.000 US-Dollar
- Sechs Kreditgeber und ein deutlich größeres Finanznetzwerk
- Wie aus der Beschwerde eine Untersuchung wurde
- Der Streit darüber, wen die Schutzvorkehrungen schützen
- Landverkäufe, Migration und Kinder, die die Schule verlassen
- Kreditgeber verteidigen Mikrofinanz und verweisen auf Schuldenerleichterungen
- Ausweitung des Stopps für Beschwerden zu Mikrokrediten
- Welche Hilfe steht den Beschwerdeführern zur Verfügung?
- Die wichtigsten Punkte
Janine Ferretti, Generaldirektorin des Compliance Advisor Ombudsman (CAO), trat am folgenden Tag zurück. Anschließend untersagte der Vorstand der Beschwerdestelle, neue Beschwerden zu Mikrokrediten zu bearbeiten, und ordnete die Aussetzung laufender Verfahren an. Betroffen sind zehn Fälle in Kambodscha und einer in Ruanda.
Der Streit geht weit über eine Auseinandersetzung über institutionelle Regeln hinaus. Kreditnehmer berichteten, sie seien unter Druck gesetzt worden, Ackerland zu verkaufen, ihre Kinder von der Schule zu nehmen und neue Kredite aufzunehmen, um bestehende Schulden zu tilgen. Der CAO kam zu dem Schluss, dass die IFC, die Institution der Weltbankgruppe zur Finanzierung privater Unternehmen, keine angemessenen Prüfungen und Kontrollen vorgenommen hatte.
Der IFC-Vorstand verteidigte den Nutzen seiner Investitionen in Kambodscha und erklärte, seine Kunden hätten mehr als 400.000 Kleinstunternehmen und 1,7 Millionen Landwirte erreicht, Arbeitsplätze geschaffen und den Lebensunterhalt der Menschen gesichert. Das IFC-Management argumentierte, die von der Beschwerdestelle angeführten Richtlinien gälten nicht für Mikrofinanz.
Für Familien, die Entlastung suchen, ist das unmittelbare Angebot enger gefasst als die Untersuchung, für die sie sich eingesetzt hatten: Eine örtliche Vermittlungsperson soll den 18 Beschwerdeführern dabei helfen, ihre Kredite umzustrukturieren und kambodschanische Beschwerdemechanismen für Verbraucher zu nutzen. Nur zwei Familien haben das Angebot angenommen. Andere sagen, sie vertrauten der IFC nicht mehr, ihre Anliegen unabhängig und fair zu behandeln.
Die Schulden einer Bauernfamilie belaufen sich auf 37.000 US-Dollar
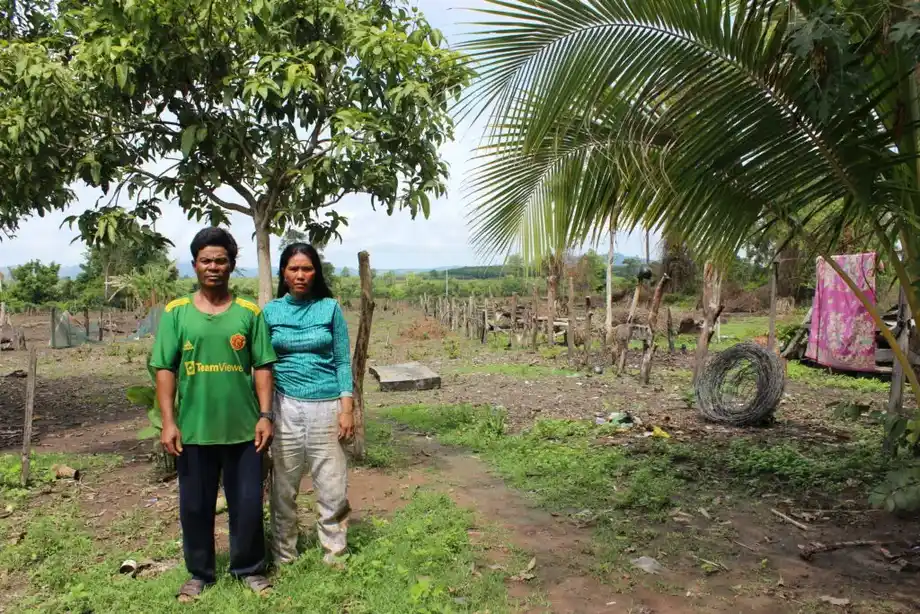
In der Provinz Ratanakiri nahmen Rochom Katael und Sal Theun für ihre Maniokfarm bei Amret einen Kredit von knapp 8.000 US-Dollar auf. Eine schlechte Ernte brachte sie in Schwierigkeiten, ihre monatlichen Raten zu zahlen. Ihre Schulden beliefen sich schließlich bei vier Kreditgebern zusammen auf etwa 37.000 US-Dollar. Alle vier wurden von der IFC unterstützt, während das Jahreseinkommen der Familie rund 750 US-Dollar betrug.
Damit entsprachen die Schulden ungefähr dem 49-Fachen eines Jahreseinkommens. Ihre heute 16-jährige Tochter sagte, ein Amret-Kreditvermittler habe ihren Eltern vorgeschlagen, sie an ein Unternehmen zu verkaufen, das für Sexarbeit bekannt sei. Damals war sie 14.
Das Mädchen schilderte ihre Reaktion auf den Besuch des Vermittlers:
„Ich hatte Angst. Ich ging in mein Zimmer und weinte“, sagte sie.
Amret bestätigte, dass sein Mitarbeiter vorgeschlagen hatte, das Mädchen könne arbeiten, um bei der Rückzahlung des Kredits zu helfen, bestritt jedoch, dass er Sexarbeit vorgeschlagen habe. Das Mädchen geht inzwischen nicht mehr zur Schule und verbringt ihre Tage mit Feldarbeit. Ihre Familie isst weniger, um Geld zu sparen.
Die Untersuchung des CAO ergab, dass einigen Familien gesagt worden war, sie sollten ihre Kinder verkaufen. Außerdem stellte sie fest, dass die Fähigkeit der Kreditnehmer, ihre Kredite zurückzuzahlen, nicht angemessen geprüft worden war. Für einen Haushalt, der von einer Ernte abhängig ist, kann ein Ernteausfall das Einkommen zunichtemachen, das für die Rückzahlung vorgesehen war, während der Tilgungsplan unverändert bleibt.
Sechs Kreditgeber und ein deutlich größeres Finanznetzwerk
Die Beschwerde bezog sich auf ACLEDA, Amret, Prasac, Hattha Bank, LOLC und Sathapana. Als die Untersuchung geprüft wurde, entfielen zusammen mehr als 70 Prozent des kambodschanischen Mikrofinanzmarkts auf diese sechs Institute. Die IFC finanzierte Kreditgeber sowohl direkt als auch über andere Investmentorganisationen.
Auch vier Finanzintermediäre wurden für eine genauere Prüfung benannt: die Microfinance Enhancement Facility, der Microfinance Initiative for Asia Debt Fund, Advans S.A. und der North Haven Thai Private Equity Fund L.P. Ein Finanzintermediär leitet Geld von Investoren an andere Unternehmen weiter. Dadurch steht eine weitere Organisation zwischen der IFC und dem Kreditgeber, der mit einem Haushalt zu tun hat.
Zum Zeitpunkt des ursprünglichen Streits über die Untersuchung hielt die IFC außerdem knapp 20 Prozent an Amret. Ihre Verbindungen zum kambodschanischen Mikrofinanzsektor umfassten somit neben der Finanzierung auch eine Beteiligung.
Zum 31. Dezember 2022 beliefen sich die Vermögenswerte der kambodschanischen Mikrofinanzbranche auf 10,8 Milliarden US-Dollar, wie aus dem Jahresbericht zur Bankenaufsicht der Nationalbank Kambodschas für 2022 hervorgeht. Nach Recherchen von LICADHO lag die durchschnittliche Höhe eines Mikrokredits Ende 2020 bei 4.280 US-Dollar und damit über dem damaligen Jahreseinkommen von 95 Prozent der Kambodschaner.
Eine Studie von LICADHO vom Juni 2021, die 14 Gemeinden in acht Provinzen erfasste, beschrieb die weitverbreitete Nutzung von Landtiteln als Kreditsicherheit. Eine Sicherheit ist ein Vermögenswert, der einen Kredit absichert. Handelt es sich dabei um den Bauernhof einer Familie, können Rückzahlungsforderungen sowohl ihr Zuhause als auch ihre Einkommensquelle gefährden.
Wie aus der Beschwerde eine Untersuchung wurde
LICADHO und Equitable Cambodia zufolge reichten sie im Februar 2022 im Namen betroffener Kreditnehmer die Beschwerde ein; in ersten Berichten über die Aussetzung der Untersuchung wurde als Einreichungszeitpunkt Januar genannt. Der CAO nahm die Beschwerde im Mai 2022 zur Prüfung an.
Die Stellungnahme von Equitable Cambodia zur Beschwerdephase erläutert, weshalb der Fall einer Compliance-Prüfung unterzogen wurde: Einige Beschwerdeführer entschieden sich dafür, während andere Kreditnehmer und Finanzinstitute keine Einigung über die Teilnahme an einem Streitbeilegungsverfahren erzielten. Bei einer Streitbeilegung soll eine einvernehmliche Lösung gefunden werden. Eine Compliance-Prüfung untersucht, ob die IFC ihre eigenen Regeln eingehalten hat.
Die Organisationen warfen der IFC Verstöße im Zusammenhang mit Kinderarbeit, den Landrechten indigener Völker und fünf IFC-Leistungsstandards vor. Diese Standards betreffen die Risikobewertung, Arbeitsbedingungen, die Sicherheit von Gemeinden, den Landerwerb und indigene Völker. In der Stellungnahme wurden außerdem Verstöße gegen die Liste verbotener Investitionen der IFC geltend gemacht.
Die wichtigsten Schritte erstreckten sich über mehrere Jahre:
- Anfang 2022: Kreditnehmer reichten, vertreten durch LICADHO und Equitable Cambodia, ihre Beschwerde ein.
- Mai 2022: Der CAO nahm die Beschwerde zur Prüfung an.
- 2023: Das IFC-Management beantragte eine Überprüfung der Entscheidung, eine Untersuchung einzuleiten, zog seinen Einwand anschließend aber zurück.
- Oktober 2025: Nach einer rund zweijährigen Untersuchung legte der CAO dem Vorstand einen 142-seitigen Bericht vor.
- 24. Juni 2026: Der Vorstand wies die Feststellung eines Richtlinienverstoßes zurück und wies das Management an, sich mit der Schädigung der 18 Beschwerdeführer zu befassen.
- 25. Juni 2026: Ferretti gab ihren Rücktritt bekannt.
Die nach neun Monaten abgeschlossene Vorprüfung ergab erste Hinweise auf Schäden und mögliche Verstöße gegen IFC-Standards. Die abgeschlossene Untersuchung ging weiter: Sie stellte Versäumnisse bei den Prüfungen der IFC vor der Investition und bei der anschließenden Kontrolle fest.
Der Streit darüber, wen die Schutzvorkehrungen schützen
Das IFC-Management versuchte 2023 zunächst, die Untersuchung über ein 2021 eingeführtes Überprüfungsverfahren zu stoppen. Sein Antrag vom 29. Juni folgte auf die Entscheidung des CAO vom 13. Juni, dass eine Untersuchung gerechtfertigt sei. Es war der erste Antrag im Rahmen dieses Überprüfungsverfahrens. Das Management zog ihn später zurück und machte damit den Weg für die Untersuchung frei.
Im Mittelpunkt des Streits stand die Frage, ob die Umwelt- und Sozialschutzbestimmungen der IFC auch Schäden abdeckten, die Kreditnehmer selbst erlitten. Das Management argumentierte, die einschlägigen Regeln beträfen die Auswirkungen eines finanzierten Unternehmens, etwa eines Bauernhofs oder eines Geschäfts, auf die umliegenden Menschen und Orte, nicht aber die Auswirkungen der Kreditvergabe auf den Kreditnehmer.
Der CAO wies diese Auslegung in seiner Vorprüfung zurück. Er hielt einen plausiblen Zusammenhang zwischen den mutmaßlichen Schäden und möglichen Versäumnissen der IFC für gegeben und erklärte, ordnungsgemäße Prüfungen hätten diese Risiken verringern können. In seiner abschließenden Untersuchung kam er zu dem Schluss, dass die IFC ihre Nachhaltigkeitsrichtlinien nicht eingehalten hatte.
Der Vorstand stellte sich auf die Seite des Managements. In seiner Entscheidung vom 24. Juni erklärte er, es liege:
„kein Verstoß gegen die IFC-Richtlinien zur ökologischen und sozialen Nachhaltigkeit“ vor.
Die Entscheidung lässt den Kreditnehmern ein Unterstützungsangebot des Managements, weist aber die Schlussfolgerung der Beschwerdestelle zur institutionellen Verantwortung zurück. Der Vorstand erklärte außerdem, er halte an seinem Bekenntnis zu einem starken, unabhängigen Rechenschaftsmechanismus fest.
Landverkäufe, Migration und Kinder, die die Schule verlassen
LICADHO und Equitable Cambodia dokumentieren seit Jahren den Druck durch Schulden, darunter Landverkäufe, geringeren Lebensmittelverbrauch, Arbeitsmigration und Kinder, die die Schule verlassen. Eang Vuthy, Geschäftsführer von Equitable Cambodia, sagte, seine Organisation habe von Hunderten Familien ähnliche Erfahrungen gehört.
Eine von der deutschen Regierung unterstützte Studie, auf die der Entwicklungsanthropologe Frank Bliss von der Universität Hamburg verwies, schätzte, dass seit 2017 mehr als 167.000 Landverkäufe im Zusammenhang mit Schulden stattgefunden haben. Naly Pilorge, Leiterin der Öffentlichkeitsarbeit bei LICADHO, sagte, der Studie zufolge komme es alle 16 Minuten zu einem schuldenbedingten Landverkauf.
Bliss vertrat eine andere Auffassung als die Aktivisten, was die Ursachen betrifft. Er verwies auf unethisch handelnde Kreditvermittler und die Umstände, unter denen einzelne Kreditentscheidungen getroffen würden. LICADHO und andere Forscher konzentrierten sich auf Branchenpraktiken wie die Nutzung von Land als Sicherheit, aggressive Kreditwerbung und schneller wachsende Kredite bei stagnierenden Einkommen.
Ein Kreditnehmer, der das Pseudonym Sam verwendet, schilderte 2022 den Druck in Siem Reap. Seine Familie hatte bei Sathapana einen Kredit von etwa 20.000 US-Dollar aufgenommen, für den monatlich rund 500 US-Dollar zurückzuzahlen waren. Vor COVID-19 verdiente er als Tuk-Tuk-Fahrer etwa 13 bis 15 US-Dollar am Tag, seine Frau 2 bis 5 US-Dollar.
Der Einbruch des Tourismus ließ ihre Einkünfte stark schrumpfen. Sam ging 2020 zum Arbeiten nach Thailand, kehrte nach dem Ende der Beschäftigung zurück und bot schließlich Land zum Verkauf an. Sein Bericht zeigt, wie ein Kredit, der die Pläne einer Familie unterstützen sollte, untragbar werden kann, wenn die Einkünfte einbrechen.
Kreditgeber verteidigen Mikrofinanz und verweisen auf Schuldenerleichterungen
Die IFC erklärt, Mikrofinanz habe Menschen in Kambodscha dabei geholfen, ihre Unternehmen auszubauen, mehr zu verdienen und Arbeitsplätze zu schaffen. Zugleich räumte sie Bedenken wegen Überschuldung ein und verwies auf ihre Zusammenarbeit mit der Nationalbank Kambodschas beim Aufbau einer Kreditauskunftei, die Kreditgebern Informationen über bestehende Verbindlichkeiten liefert.
Eine Kreditauskunftei kann einem Kreditgeber zeigen, ob jemand bereits anderenorts Schulden hat. Diese Informationen sind wichtig, wenn Familien mehrere Kredite bedienen müssen, wie die Familie in Ratanakiri. Die Feststellungen des CAO betrafen auch die Art und Weise, wie Kreditgeber das Haushaltseinkommen einschätzten und Rückzahlungen einforderten.
Sok Voeun, Geschäftsführer von LOLC Cambodia, sagte 2022, der Kreditgeber habe mehr als 4,5 Millionen US-Dollar für 4.600 Härtefälle abgeschrieben. Bei einer Abschreibung verzichtet der Kreditgeber darauf, den betreffenden Betrag einzutreiben. Er begrüßte die Untersuchung und verteidigte die Rolle verantwortungsvoll vergebener Mikrokredite für Menschen, die sonst möglicherweise auf unregulierte Geldverleiher angewiesen wären.
In Channy, Präsident und geschäftsführender Direktor der ACLEDA-Gruppe, wies die Vorwürfe der Nichtregierungsorganisationen als politisiert und haltlos zurück. Tongngy Kaing, Sprecher der Cambodia Microfinance Association, sagte, der Verband begrüße eine unabhängige Untersuchung und werde sie unterstützen. Der Verband erklärte außerdem, dass für Fehlverhalten seiner Mitglieder eine Null-Toleranz-Politik gelte.
Die Stellungnahmen der Institute zeigen unterschiedliche Positionen: Einige verteidigten ihre Praktiken, andere verwiesen auf Schuldenerleichterungen und Branchenregeln. Die abgeschlossene Untersuchung des CAO stellte dennoch eine Schädigung von Kreditnehmern und Versäumnisse bei der Aufsicht der IFC fest.
Ausweitung des Stopps für Beschwerden zu Mikrokrediten
Die Anweisung des Vorstands, laufende Arbeiten zu Mikrokrediten auszusetzen, weitet die Folgen der Entscheidung zu Kambodscha über die ursprünglich 18 Beschwerdeführer hinaus aus. Betroffen sind zehn Fälle in Kambodscha und einer in Ruanda; zudem dürfen keine neuen Beschwerden in diesem Bereich bearbeitet werden.
Arna Hartmann, Senior Adjunct Professor an der School of Advanced International Studies der Johns Hopkins University, die sich mit der Rechenschaftspflicht von Entwicklungsbanken befasst hat, bezeichnete die Entscheidung als „beispiellos“. Sie sagte, Beschwerdeführer an das IFC-Management zu verweisen, schade sowohl den Interessen der Betroffenen als auch der Wirksamkeit der Beschwerdestelle.
David Pred, Geschäftsführer von Inclusive Development International, bezeichnete die Zurückweisung als beispiellos für Rechenschaftsverfahren im Bereich der Entwicklungsfinanzierung. Öffentliche Gelder machten den Zugang zu Abhilfe für Menschen, die durch finanzierte Projekte geschädigt wurden, unverzichtbar, sagte er. Mehr als 60 gemeinnützige Organisationen und Fachleute für Entwicklungsfinanzierung kritisierten die Entscheidung ebenfalls.
Die Weltbank kündigte im Juni an, den CAO mit ihren beiden anderen Rechenschaftsmechanismen zusammenzulegen. Die Änderung solle das Verfahren für Beschwerdeführer vereinfachen. Stephanie Amoako, Leiterin der politischen Arbeit bei Accountability Counsel, bezweifelte, dass der gemeinsame Mechanismus über ausreichend Unabhängigkeit, Führung und institutionelle Unterstützung verfügen würde.
Ferrettis Rücktritt fällt mit der Umstrukturierung und dem Streit über die Befugnisse der Beschwerdestelle zusammen. Kreditnehmer, die jahrelang auf eine formelle Untersuchung hingearbeitet haben, sehen sich nun einem Verfahren gegenüber, in dem das Management statt des CAO ihre Beschwerden im Zusammenhang mit Mikrofinanz bearbeiten soll.
Welche Hilfe steht den Beschwerdeführern zur Verfügung?
Eine von der Weltbank vorgeschlagene Vermittlungsperson vor Ort soll den 18 Kreditnehmern dabei helfen, Änderungen ihrer Kredite auszuhandeln und bestehende kambodschanische Beschwerdewege zu nutzen. Eine Kreditumstrukturierung kann die Rückzahlungsbedingungen ändern, doch wurden weder ein Zeitplan noch detaillierte Vergleichsbedingungen bekannt gegeben.
Nur zwei Familien haben der Unterstützung zugestimmt. Andere Beschwerdeführer sagen, ihr Vertrauen sei erschüttert, nachdem die IFC die Feststellungen der Beschwerdestelle zurückgewiesen habe. Ihre Entscheidung verdeutlicht die Lücke zwischen dem Angebot der Bank und der Entlastung, die die meisten Beschwerdeführer in Anspruch nehmen wollen.
Eang Vuthy hatte bei der Aufnahme des Falls in die Compliance-Prüfung erklärt, eine Untersuchung könne Entlastung und Entschädigung bringen. Während der Untersuchung wurde ihm Anstiftung zur Begehung eines Verbrechens oder Störung der öffentlichen Sicherheit vorgeworfen. Er sagte, Kreditnehmer und Aktivisten gingen erhebliche Risiken ein, wenn sie sich öffentlich äußerten.
Für die Familie in Ratanakiri sind die Folgen bereits sichtbar: Die Tochter geht nicht mehr zur Schule, die Familie isst weniger und ihre Schulden übersteigen das Jahreseinkommen bei Weitem. Entscheidend für die unmittelbare Hilfe wird sein, ob sie Rückzahlungsbedingungen ermöglicht, die die Familie bewältigen kann, und ob sich die Ausgaben des Haushalts wieder erholen können.
Die wichtigsten Punkte
- Der CAO stellte Versäumnisse bei der Aufsicht der IFC über Investitionen von mehr als 400 Millionen US-Dollar in den kambodschanischen Mikrofinanzsektor fest.
- Der IFC-Vorstand wies die Feststellungen zu den Richtlinien am 24. Juni 2026 zurück; CAO-Chefin Janine Ferretti trat am folgenden Tag zurück.
- Die Untersuchung umfasste sechs große kambodschanische Kreditgeber und Vorwürfe im Zusammenhang mit Landverlust, Kinderarbeit und schädlichen Methoden beim Einzug von Schulden.
- Der Vorstand stoppte laufende Arbeiten zu Mikrokrediten, die zehn Fälle in Kambodscha und einen in Ruanda betreffen, und untersagte die Bearbeitung neuer Beschwerden.
- Nur zwei der 18 beschwerdeführenden Familien haben die angebotene Unterstützung angenommen.
- Die Weltbank plant außerdem, den CAO mit ihren beiden anderen Rechenschaftsmechanismen zusammenzulegen.