Große Bargeldgeschäfte geraten bei der Umsetzung von Kreditreformen stärker in den Fokus
Thailand plant strengere Kontrollen großer Bargeldgeschäfte, eine neue Lizenz für Buy-now-pay-later-Dienste und Regeln für an den Baht gekoppelte digitale Token. Damit weitet die Bank of Thailand ihre Bemühungen aus, Kreditnehmer zu unterstützen und die Finanzaufsicht zu stärken.
Inhalt
- Große Bargeldgeschäfte geraten bei der Umsetzung von Kreditreformen stärker in den Fokus
- Was ändert sich ab dem 1. November in den Bankfilialen?
- Goldzahlungen und Devisenhändler stärker unter Aufsicht
- Buy now, pay later soll zu einem lizenzierten Kreditgeschäft werden
- Aufsicht über Nichtbanken wird in einer Managementstruktur gebündelt
- Maßnahmen gegen die Verschuldung von Haushalten erreichen bereits Hunderttausende Konten
- Geplantes Kreditportal für kleine Unternehmen
- Regeln für Baht-Stablecoins für März geplant
- Warum der Gouverneur dafür plädiert, den Zins bei 1 Prozent zu belassen
- Die Umsetzung erstreckt sich über fünf Monate
- Wichtige Punkte
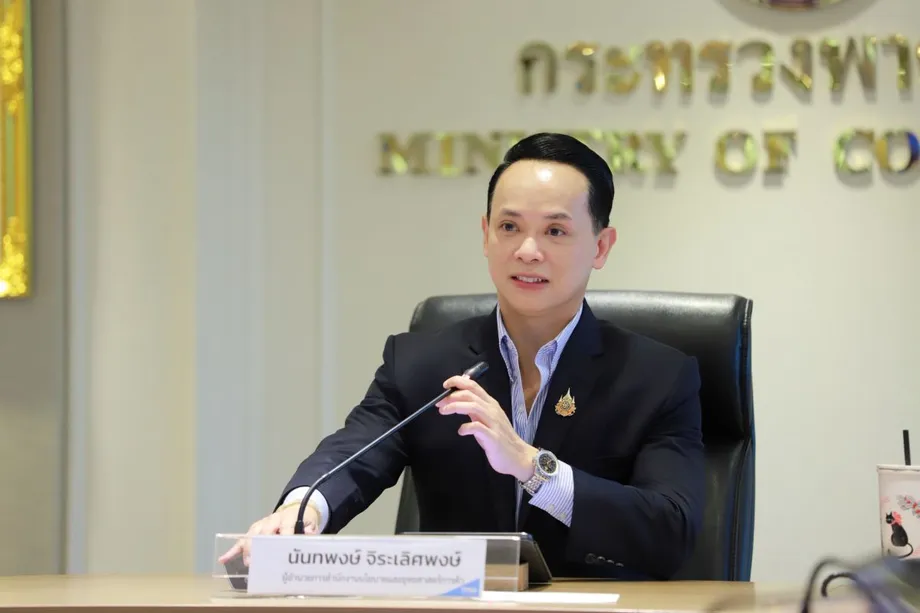
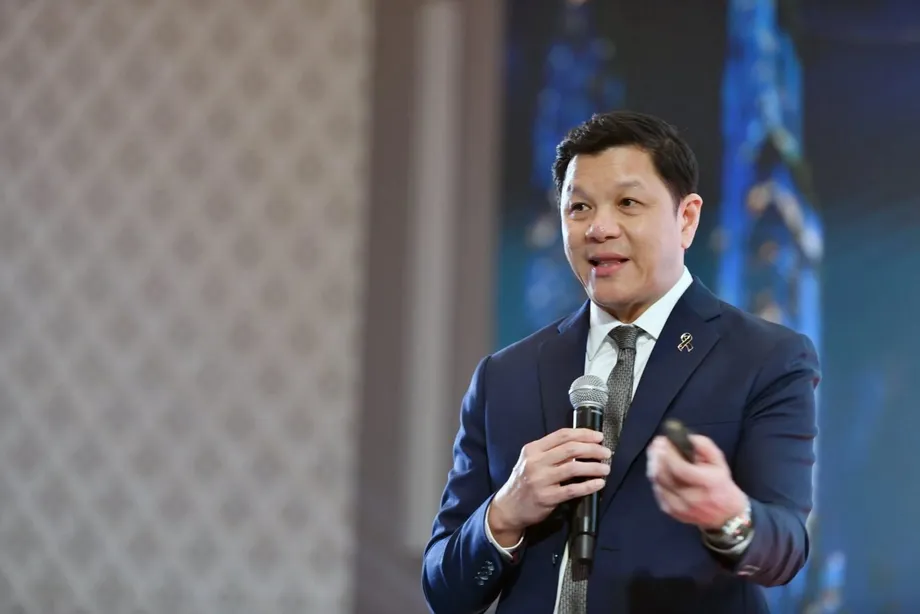
Gouverneur Vitai Ratanakorn stellte das Programm am 29. Oktober 2026 bei der Veranstaltung Governor Connect vor. Zu den Maßnahmen, die zwischen November 2026 und März 2027 umgesetzt werden sollen, gehören die Aufsicht über Bargeldkäufe und -verkäufe von Gold im Wert von mehr als 10 Millionen Baht, geplante Kreditlimits von 20.000 Baht für Ratenkäufe sowie eine zentrale Plattform, die kleine Unternehmen mit Kreditgebern zusammenbringen soll.
Der umfassendere Fahrplan der Zentralbank umfasst neun Maßnahmen und Arbeitsbereiche. Zu den Schwerpunkten für 2027 zählen die Verschuldung der privaten Haushalte, der Kreditzugang für kleine und mittlere Unternehmen (KMU) sowie eine stärkere Aufsicht über Finanzunternehmen außerhalb des Bankensektors.
Eine unmittelbar bevorstehende Änderung tritt am 1. November 2026 in Kraft. Die Bekanntmachung Nr. 57/2569 der Bank of Thailand sieht bei Bareinzahlungen von insgesamt mindestens 5 Millionen Baht innerhalb eines Tages in Bankfilialen strengere Kontrollen vor, ebenso bei weiteren erfassten Transaktionen. Banken werden nach Herkunft und Verwendungszweck des Geldes fragen. Je nach Kundenrisiko müssen entsprechende Belege vorgelegt werden.
Das Programm verbindet zwei Aufgaben, die in unterschiedliche Richtungen wirken können: den Zugang zu legalen Finanzierungen zu erleichtern und zugleich die Verschleierung verdächtiger Geldbewegungen zu erschweren. Für Haushalte betreffen die unmittelbarsten Änderungen Schuldentilgungen, Ratenkäufe und Bonitätsauskünfte. Für Unternehmen geht es um Kreditanträge, Gebühren für Finanzdienstleistungen und die erforderlichen Unterlagen beim Umgang mit großen Bargeldbeträgen.
Was ändert sich ab dem 1. November in den Bankfilialen?
Die Bekanntmachung Nr. 57/2569 verpflichtet Finanzinstitute bei bestimmten Transaktionen zu verstärkten Sorgfaltsprüfungen, auch Enhanced Due Diligence oder EDD genannt. Vereinfacht gesagt wird dabei genauer geprüft, wer der Kunde ist, woher das Geld stammt und warum es bewegt wird.
Der Schwellenwert von 5 Millionen Baht gilt für Bareinzahlungen, die sich innerhalb desselben Tages summieren. Die Vorschriften erfassen Transaktionen in Filialen; elektronische Bankkanäle fallen nicht unter diesen speziellen Rahmen für Filialgeschäfte.
Der erweiterte Geltungsbereich umfasst auch Einzahlungen von Schecks oder Wechseln, den Umtausch von Baht-Banknoten, die Annahme von Bargeld zur Ausstellung von Schecks oder Wechseln, Devisengeschäfte sowie Zahlungen für Versicherungsprämien, Anlageprodukte und Finanzderivate. Der Wert von Derivaten hängt von einem anderen Vermögenswert, einem Preis oder einer Finanzkennzahl ab.
Banken müssen ihre Prüfungen an das jeweilige Kundenrisiko anpassen. Kunden, die eine hohe, legitime Zahlung tätigen, müssen daher möglicherweise deren Zweck erläutern oder Belege für die Transaktion vorlegen. Vitai sagte, die Institute müssten ungewöhnliche Aktivitäten der Zentralbank melden und betroffenen Kunden zügig und fair helfen.
Die Vorschriften sind Teil der Bemühungen Thailands, zu verhindern, dass Finanzinstitute als Kanäle für illegale Gelder genutzt werden. Die Zentralbank verknüpft diese Arbeit mit dem Bangkok Blueprint for Fraud-Resilient Financial Services, den sie gemeinsam mit dem Internationalen Währungsfonds und der Weltbankgruppe vorangetrieben hat.
Goldzahlungen und Devisenhändler stärker unter Aufsicht
Die Bank of Thailand rechnet damit, im November 2026 eine Regelung für große Bargeldkäufe und -verkäufe von Gold bekannt zu geben. Geplant ist, bei Transaktionen von mehr als 10 Millionen Baht Überweisungen oder Scheckzahlungen vorzuschreiben. So entsteht ein Zahlungsnachweis, der sich leichter prüfen lässt als eine Übergabe von Banknoten.
Der Vorschlag für den Goldhandel ergänzt Pläne, die Standards für Wechselstuben anzuheben. Diese Unternehmen müssten strengere Anforderungen an Kundenprüfungen, Informationsmeldungen und Maßnahmen gegen Geldwäsche erfüllen. Geldwäsche bezeichnet den Versuch, illegal erworbene Gelder als rechtmäßig erscheinen zu lassen.
Nach Angaben der Zentralbank gingen die Bargeldabhebungen nach früheren Kontrollen für Bargeldtransaktionen von mindestens 5 Millionen Baht gegenüber Januar 2026 wertmäßig um mehr als 57 Prozent zurück. Transaktionen mit Goldabhebungen von mindestens zwei Kilogramm pro Tag sanken im Vergleich zum Referenzwert desselben Monats um mehr als 85 Prozent.
Diese Zahlen beziehen sich auf Abhebungen, während die am 1. November in Kraft tretende Regel Einzahlungen und ein breiteres Spektrum an Filialgeschäften erfasst. Zusammen weiten die Maßnahmen die Kontrollen auf verschiedene Wege aus, über die große Geld- oder Goldmengen durch das Finanzsystem bewegt werden können.
Buy now, pay later soll zu einem lizenzierten Kreditgeschäft werden
Buy now, pay later, häufig als BNPL abgekürzt, ermöglicht es Kunden, Waren oder Dienstleistungen sofort zu erhalten und den Betrag in Raten zurückzuzahlen. Der geplante thailändische Rahmen soll diese Kreditform einer neuen Lizenz für Kredite zum Kauf von Waren und Dienstleistungen über digitale Plattformen unterstellen.
Der Vorschlag sieht einen Kreditrahmen von 20.000 Baht, eine maximale Rückzahlungsdauer von sechs Monaten und einen Höchstzinssatz von 15 Prozent vor. Die Zentralbank rechnet damit, dass etwa sieben Unternehmen eine Lizenz beantragen werden.
Als Vitai die Pläne vorstellte, lief eine öffentliche Konsultation zum Regelwerk. Eine Bekanntgabe wird im Dezember 2026 erwartet. Im Rahmen der Konsultation können Unternehmen und andere Interessierte Stellung nehmen, bevor die Aufsichtsbehörde die Vorschriften abschließend festlegt.
Für Kunden ist entscheidend, dass auch ein auf mehrere Zahlungen verteilter Kauf weiterhin Schulden verursacht. Die geplanten Grenzen würden den Kreditbetrag, die Rückzahlungsdauer und die berechneten Zinsen festlegen. Für Anbieter würde eine eigene Lizenz das Geschäft in einen klarer definierten Aufsichtsrahmen einordnen.
Aufsicht über Nichtbanken wird in einer Managementstruktur gebündelt
Die Zentralbank plant, die Aufsicht über Finanzunternehmen außerhalb des Bankensektors in einer einzigen Managementstruktur zu bündeln. Bisher war die Aufsicht auf mehrere Einheiten verteilt, und die Prüfungen hatten eine begrenzte Reichweite.
Zu den betroffenen Unternehmen gehören Anbieter von Privatkrediten und Kreditkarten, Nanofinanzierer, Zahlungsdienstleister, elektronische Geldbörsen, Devisen- und internationale Geldtransferdienste sowie Vermögensverwaltungsgesellschaften. Nanofinanzierung umfasst Kleinkredite. Vermögensverwaltungsgesellschaften verwalten unter anderem notleidende Kredite, die sie von Kreditgebern erworben haben.
Zunächst sollen Kredit- und Zahlungsdienstleister stärker in den Fokus rücken. Vitai zufolge sind der Umfang des Sektors, das Kreditvolumen und die Komplexität der Geschäfte gewachsen, wodurch der Bedarf an engerer Aufsicht gestiegen ist.
Die Bank of Thailand will Daten und künstliche Intelligenz nutzen, um Prüfungen unter Tausenden von Anbietern nach deren Größe und potenziellen Auswirkungen zu priorisieren. Zu den Verbraucherschutzschwerpunkten zählen Zinsen oder Gebühren oberhalb der gesetzlichen Grenzen sowie die Erhebung von Zinsen auf unbezahlte Zinsen.
Für Kreditnehmer kann diese Praxis dazu führen, dass ein offener Saldo schneller wächst, weil neue Gebühren sowohl auf zuvor unbezahlte Zinsen als auch auf den ursprünglichen Kredit berechnet werden. Der geplante Aufsichtsansatz soll unfaire Gebührenpraktiken bei einer deutlich größeren Zahl von Anbietern aufdecken.
Maßnahmen gegen die Verschuldung von Haushalten erreichen bereits Hunderttausende Konten
Nach Angaben der Bank of Thailand hat ihr Programm zur Schuldenregulierung, dessen thailändischer Name sich mit „Schulden schnell begleichen, nach vorn blicken“ übersetzen lässt, mehr als 182.000 Privatkundenkonten mit notleidenden Krediten unterstützt. Ziel sind 200.000 Konten. Als notleidend gelten im Allgemeinen Kredite, bei denen die Rückzahlungen erheblich im Rückstand sind.
Die gemeldete Zahl entspricht mehr als 91 Prozent des Ziels. Damit fehlen weniger als 18.000 Konten, um es zu erreichen. Erfasst werden Konten. Die Reichweite des Programms wird daher in bearbeiteten Krediten und nicht in einer ausgewiesenen Zahl einzelner Kreditnehmer angegeben.
Die Zentralbank hat außerdem die Mindesttilgung bei Kreditkarten bei 8 Prozent belassen. Nach ihren Angaben sichert dies die Liquidität von rund 2 Millionen Konten. Mit Liquidität ist hier das Geld gemeint, das Kreditnehmer zur Deckung ihrer unmittelbaren Ausgaben zur Verfügung haben.
Eine niedrigere vorgeschriebene Zahlung kann das monatliche Haushaltsbudget entlasten; der Restbetrag muss weiterhin zu den geltenden Bedingungen zurückgezahlt werden. Maßnahmen zur Schuldenregulierung und eine niedrigere Mindestzahlung lösen unterschiedliche Probleme: Die eine hilft bei bereits schwerwiegenden Zahlungsschwierigkeiten, die andere verringert den unmittelbaren Rückzahlungsdruck.
Vitai verknüpfte die umfassendere wirtschaftliche Rolle der Zentralbank mit dem Zusammenhang zwischen niedrigen Haushaltseinkommen, versäumten Rückzahlungen und sinkenden Ausgaben. Wenn Familien weniger Geld zur Verfügung haben, fällt es ihnen möglicherweise schwer, ihre Schulden zu bedienen und Waren zu kaufen. Das setzt Unternehmen und Beschäftigung zusätzlich unter Druck.
Geplantes Kreditportal für kleine Unternehmen
Das geplante SMEs Credit Portal soll eine zentrale Plattform bieten, die Unternehmer mit Kreditgebern verbindet. Die Zentralbank rechnet mit der Einführung zwischen Dezember 2026 und Januar 2027. Im umfassenderen Fahrplan wird der Januar als voraussichtlicher Monat der Bekanntgabe genannt.
Das Portal soll Antragsteller und Kreditgeber zusammenbringen. Andere Programme setzen bei der Kreditvergabekapazität und der Bewertung der finanziellen Lage eines Unternehmens an.
Nach Angaben der Bank of Thailand hat SMEs Credit Boost ein Kreditvolumen von mehr als 80 Milliarden Baht ermöglicht. SMEs Secure Plus unterstützt die Liquidität, indem Kreditgeber bei der Bewertung eines Unternehmens neben dem Cashflow auch andere Sicherheiten berücksichtigen können.
Der Cashflow bezeichnet die Geldmittel, die in ein Unternehmen hinein- und aus ihm herausfließen. Wird er zusammen mit Sicherheiten betrachtet, kann ein Kreditgeber sowohl prüfen, wie das Unternehmen Einnahmen erzielt und Ausgaben deckt, als auch, welche Vermögenswerte es als Kreditsicherheit anbieten kann.
Die Zentralbank erklärt außerdem, dass die Senkung von 19 Gebühren für Finanzdienstleistungen Privatkunden und KMU jährlich rund 8 Milliarden Baht erspart. Für Unternehmen mit knappen Gewinnspannen verbindet das Programm somit die Bemühungen um Finanzierung mit niedrigeren Kosten für die Nutzung von Finanzdienstleistungen.
Regeln für Baht-Stablecoins für März geplant
Die Bank of Thailand rechnet damit, im März 2027 einen Rahmen für Baht-Stablecoins einzuführen. Ein Stablecoin ist ein digitaler Token, der einen an einen Referenzwert gekoppelten Wert halten soll, in diesem Fall an den Wert der thailändischen Währung.
Als Referenzkurs ist ein Token zu einem Baht vorgesehen. Der Rahmen soll zwischen Unternehmen unterscheiden, die die Token ausgeben, und solchen, die digitale Wallets zum Halten oder Übertragen der Token bereitstellen.
Die Zentralbank könnte die Zahl der Emittenten zunächst auf zwei begrenzen. Durch getrennte Kategorien für Emittenten und Wallet-Anbieter ließe sich die Aufsicht an der jeweiligen Rolle des Unternehmens ausrichten: an der Ausgabe der Token oder an der Bereitstellung des Dienstes, über den Kunden sie nutzen.
Die endgültigen Lizenzbedingungen und Einzelheiten zur Umsetzung stehen noch nicht fest. März 2027 ist als Zieltermin für den Rahmen genannt. Die anfängliche Begrenzung auf zwei Emittenten wird noch geprüft.
Warum der Gouverneur dafür plädiert, den Zins bei 1 Prozent zu belassen
Vitai sagte, ein Leitzins von 1 Prozent bleibe angesichts der langsamen Erholung und der vergleichsweise niedrigen Inflation in Thailand angemessen. Die Bank of Thailand gibt an, den Zinssatz im vorangegangenen Jahr zweimal gesenkt zu haben: von 1,50 auf 1,00 Prozent, also um 0,50 Prozentpunkte.
Der Leitzins beeinflusst die Kredit- und Sparzinsen in der gesamten Wirtschaft. Niedrigere Zinsen können die Finanzierungskosten senken. Ihre Wirkung hängt jedoch zum Teil davon ab, ob Kreditgeber bereit sind, Kredite zu vergeben, und ob Haushalte und Unternehmen sich zusätzliche Schulden leisten können.
Der Gouverneur räumte ein, dass niedrige Zinsen über einen langen Zeitraum auch Nachteile mit sich bringen. Er nannte die Anhäufung struktureller Finanzrisiken, geringere Erträge für Sparer und einen ungleichen Zugang zu Krediten.
Vitai sagte außerdem, der Zinsabstand zwischen Thailand und anderen Ländern sei nur einer von mehreren Faktoren bei geldpolitischen Entscheidungen. Thailand hat einen flexiblen Wechselkurs, sodass sich der Baht an veränderte wirtschaftliche Bedingungen anpassen kann. Zugleich versucht die Zentralbank, übermäßige Wechselkursschwankungen zu begrenzen.
Eine Überprüfung der Geldpolitik könnte folgen, wenn sich die Wirtschaft so stark erholt, dass Inflationsdruck entsteht, oder wenn die Inflation Mitte 2027 nicht wie erwartet zurückgeht. Der Gouverneur nannte steigende globale Ölpreise und den Abbau staatlicher Treibstoffsubventionen als mögliche Gründe dafür, dass der Preisdruck länger als erwartet anhalten könnte.
Die Umsetzung erstreckt sich über fünf Monate
Das Programm ist mehrstufig angelegt. Einige Maßnahmen warten noch auf Bekanntgaben oder die Ergebnisse von Konsultationen. Nach den von der Zentralbank genannten Terminen stehen zunächst die Bargeldkontrollen in Filialen an; die Aufsicht über Stablecoins soll gegen Ende der geplanten Umsetzung folgen.
- 29. Oktober 2026: Vitai stellt das Programm zur Finanzreform und die Prioritäten der Zentralbank für 2027 vor.
- 1. November 2026: Die Bekanntmachung Nr. 57/2569 tritt für bestimmte Transaktionen in Bankfilialen in Kraft.
- November 2026: Eine Bekanntgabe zu großen Bargeldkäufen und -verkäufen von Gold wird erwartet.
- Dezember 2026: Bekanntgaben zur Aufsicht über BNPL und zu niedrigeren Kosten für Bonitätsabfragen werden erwartet.
- Dezember 2026 bis Januar 2027: Das SMEs Credit Portal soll eingeführt werden.
- März 2027: Der Rahmen für Baht-Stablecoins wird erwartet.
Die Maßnahme zu Bonitätsauskünften soll es Verbrauchern ermöglichen, ihre eigenen Kreditdaten zweimal kostenlos abzufragen. Eine Kreditauskunft zeigt die Kredit- und Rückzahlungshistorie einer Person. Sie hilft Kreditgebern bei der Bewertung von Anträgen und ermöglicht Kreditnehmern, die bei Kreditentscheidungen verwendeten Informationen zu überprüfen.
Das Gesamtprogramm geht über Änderungen des Leitzinses hinaus. Im Mittelpunkt stehen der Umgang mit Schulden, der Zugang kleiner Unternehmen zu Finanzierungen, der Umgang von Finanzunternehmen mit Kunden und die Kontrolle großer Geldbewegungen durch Finanzinstitute.
Wichtige Punkte
- Thailands Zentralbank verbindet eine strengere Finanzaufsicht mit Maßnahmen zur Unterstützung privater Kreditnehmer und KMU.
- Ab dem 1. November 2026 gelten für bestimmte Transaktionen in Bankfilialen strengere Kundenprüfungen. Dazu zählen Bareinzahlungen von insgesamt mindestens 5 Millionen Baht an einem Tag.
- Die geplante BNPL-Lizenz umfasst einen Kreditrahmen von 20.000 Baht, eine Rückzahlung innerhalb von sechs Monaten und einen Höchstzinssatz von 15 Prozent.
- Die Aufsicht über Nichtbanken wird in einer Managementstruktur gebündelt. Zuerst sollen Kredit- und Zahlungsdienste in den Fokus rücken.
- Die Schuldnerhilfe hat mehr als 182.000 Konten erreicht. SMEs Credit Boost hat ein Kreditvolumen von mehr als 80 Milliarden Baht ermöglicht.
- Das Kreditportal wird zwischen Dezember 2026 und Januar 2027 erwartet, gefolgt von einem Rahmen für Baht-Stablecoins im März.
- Vitai spricht sich dafür aus, den Leitzins bei 1 Prozent zu belassen. Eine Überprüfung ist möglich, falls sich Wachstum oder Inflation verändern.