Getrennte Fristen für Zahlungen und Anträge
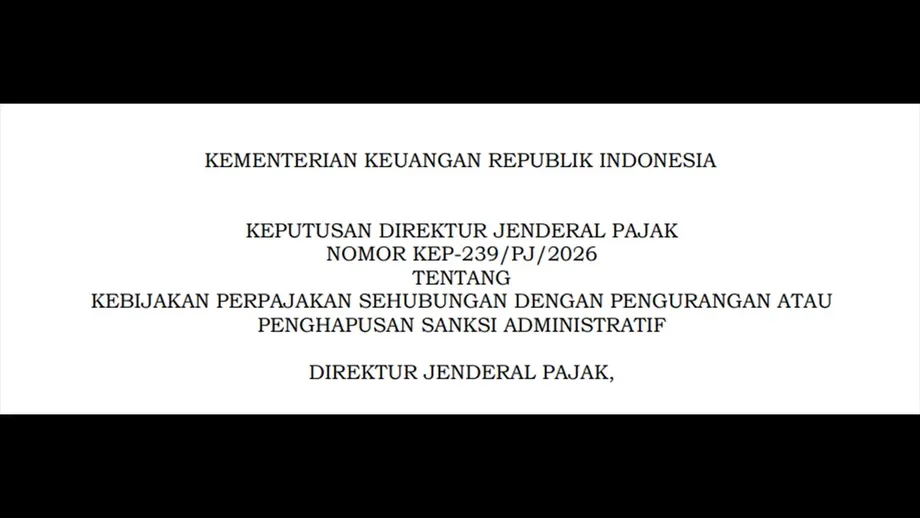
Die indonesische Generaldirektion für Steuern (DJP) gewährt nach dem Beschluss KEP-239/PJ/2026, der am 8. Oktober 2026 in Kraft tritt, auf bestimmte steuerliche Verwaltungsstrafen Ermäßigungen von bis zu 100 Prozent. Steuerpflichtige können bis zum 1. Oktober 2028 einen Antrag stellen. Die für die Ermäßigung erforderlichen Schritte, darunter die Abgabe von Steuererklärungen und die Zahlung der Steuer, müssen jedoch in der Regel deutlich früher erfolgen.
Inhalt
- Getrennte Fristen für Zahlungen und Anträge
- Was die Ermäßigung umfasst – und was weiterhin zu zahlen ist
- Drei Kategorien belohnen frühere Abgabe und Zahlung
- Für Steuerbescheide und Zahlungsaufforderungen gelten andere Regeln
- Auch ältere Steuerschulden und Immobilienabgaben sind erfasst
- Verlängerter Zeitraum für bestimmte PPS-Steuerbescheide
- Anträge erfordern Erklärungen und einen entsprechenden Rechtsstatus
- Höchstens zwei Anträge, drei Geldbußen ausgeschlossen
- Antragstellung und wichtige Fristen
- Die wichtigsten Punkte
Bei verspäteten Steuererklärungen, freiwilligen Berichtigungen und verspäteten Steuerzahlungen gilt die höchste Ermäßigung für den Zeitraum vom 8. Oktober bis zum 31. Dezember 2026. Von Januar bis März 2027 sinkt sie auf 50 Prozent und von April bis Juni 2027 auf 25 Prozent. Für andere Kategorien gelten abweichende Fristen. Dort sind Ermäßigungen von 90 oder 75 Prozent möglich, wenn Steuerpflichtige einen Teil der Strafe zahlen.
Generaldirektor für Steuern Bimo Wijayanto unterzeichnete den Beschluss zur Umsetzung einer Regelung aus der Verordnung 71/2026 des Finanzministers, mit der die Verordnung 118/2024 geändert wurde. Dem Beschluss zufolge soll die Regelung die Steuerehrlichkeit verbessern und die nationale Wirtschaft unterstützen.
Das Programm zur Verringerung oder Aufhebung von Verwaltungsstrafen (Program Pengurangan atau Penghapusan Sanksi Administrasi, PSA) reduziert infrage kommende Strafen, lässt die zugrunde liegende Steuerschuld jedoch bestehen. Steuerpflichtige müssen die Steuer weiterhin begleichen und die Bedingungen der jeweiligen Strafkategorie erfüllen. Eine Ermäßigung setzt einen Antrag und eine Entscheidung der DJP voraus.
Die praktische Herausforderung besteht darin, mehrere Fristen gleichzeitig im Blick zu behalten. Der betreffende Steuerzeitraum, das Datum der Abgabe, das Ausstellungsdatum eines Steuerbescheids oder einer Zahlungsaufforderung und das Zahlungsdatum können sich auf die Anspruchsberechtigung oder die Höhe der Ermäßigung auswirken. Die Antragsfrist am 1. Oktober 2028 liegt nach dem Ende der wichtigsten Zeiträume für die Erfüllung der steuerlichen Pflichten.
Was die Ermäßigung umfasst – und was weiterhin zu zahlen ist
Die DJP beschreibt PSA als Erlass bestimmter Verwaltungsstrafen und nicht als Steueramnestie. Verwaltungsstrafen sind zusätzliche Beträge, die etwa wegen verspäteter Abgabe, verspäteter Zahlung oder zu niedriger Steuerzahlungen erhoben werden. Die Hauptschuld ist der ursprünglich zu entrichtende Steuerbetrag.
Eine Steueramnestie beruht auf einer anderen rechtlichen Regelung. Dazu gehören die Offenlegung von Vermögenswerten und die Zahlung eines Ablösebetrags nach dem einschlägigen Amnestiegesetz. Bei PSA zahlen Steuerpflichtige die zugrunde liegende Steuer und beantragen eine Ermäßigung oder Aufhebung infrage kommender Strafen.
Ermäßigt werden können nur Strafen, die noch nicht bezahlt oder anderweitig beglichen wurden. Verlangt eine Kategorie die Zahlung eines Teils der Strafe, zahlt der Steuerpflichtige diesen vorgeschriebenen Anteil und beantragt eine Ermäßigung auf den verbleibenden infrage kommenden Betrag. Bereits geschuldete Steuern müssen weiterhin nach den geltenden Bedingungen beglichen werden.
Der Beschluss stützt sich auf Artikel 36 Absatz 1 Buchstabe a des indonesischen Gesetzes über allgemeine Vorschriften und Steuerverfahren, allgemein als KUP-Gesetz bezeichnet, sowie auf Artikel 20 des Grund- und Gebäudesteuergesetzes. Die Umsetzung bezieht sich außerdem auf Artikel 27A der Verordnung 118/2024 in der durch die Verordnung 71/2026 geänderten Fassung.
Drei Kategorien belohnen frühere Abgabe und Zahlung
Die ersten drei Kategorien betreffen verspätete Steuererklärungen, freiwillige Berichtigungen sowie verspätete Zahlungen oder Abführungen. Sie gelten für jährliche Einkommensteuererklärungen bis einschließlich des Steuerjahres 2025 und für periodische Steuererklärungen bis einschließlich des Steuerzeitraums September 2026, jeweils vorbehaltlich der Bedingungen der einzelnen Kategorien.
Eine jährliche Steuererklärung weist die Einkommensteuer für ein Jahr aus. Eine periodische Steuererklärung betrifft die Steuerpflichten eines bestimmten Steuerzeitraums. Die Kategorien für verspätete Abgabe und freiwillige Berichtigung betreffen Erklärungen, aus denen eine Nachzahlung hervorgeht, also eine Steuer, die nach Anrechnung bereits geleisteter Zahlungen noch offen ist.
Anspruchsberechtigte Steuerpflichtige erhalten für die erforderlichen Schritte vom 8. Oktober bis zum 31. Dezember 2026 eine Strafminderung von 100 Prozent, vom 1. Januar bis zum 31. März 2027 von 50 Prozent und vom 1. April bis zum 30. Juni 2027 von 25 Prozent. Bei freiwilligen Berichtigungen und verspäteten Zahlungen muss die betreffende Steuer außerdem innerhalb der vorgeschriebenen Frist gezahlt oder abgeführt werden.
Bei einer infrage kommenden Strafe muss zum Satz von 100 Prozent nichts mehr gezahlt werden, zum Satz von 50 Prozent die Hälfte und zum Satz von 25 Prozent drei Viertel. Die ursprüngliche Steuerschuld bleibt in jedem Fall bestehen. Eine frühere Erfüllung der steuerlichen Pflichten wirkt sich somit auf die zusätzliche Belastung aus, nicht auf die ursprünglich geschuldete Steuer.
Wer eine Steuererklärung berichtigt, muss sowohl die Korrektur als auch die daraus folgende Zahlung berücksichtigen. Die Abgabe einer berichtigten Erklärung ist ein Schritt; die Zahlung der zusätzlichen Steuer ist eine weitere Voraussetzung, die über den Anspruch auf Ermäßigung entscheiden kann.
Für Steuerbescheide und Zahlungsaufforderungen gelten andere Regeln
Drei weitere Kategorien betreffen Strafen, die in Steuerbescheiden und Zahlungsaufforderungen festgesetzt wurden. Ein Surat Ketetapan Pajak (SKP) ist ein Steuerbescheid, der eine steuerliche Situation oder einen geschuldeten Betrag verbindlich feststellt. Ein Surat Tagihan Pajak (STP) ist eine Zahlungsaufforderung des Finanzamts. Der Beschluss umfasst außerdem bestimmte Dokumente zur Grund- und Gebäudesteuer, bekannt als PBB.
Die vierte Kategorie betrifft SKP, SKP PBB und STP, die aus Prüfungen hervorgehen und zwischen dem 8. Oktober 2026 und dem 30. Juni 2027 ausgestellt werden. Die zugehörige Hauptsteuerschuld muss bis zum 30. Juni 2027 gezahlt oder abgeführt werden. Bei bestimmten Strafen aus Steuerbescheiden richtet sich die Ermäßigung danach, wie schnell nach Ausstellung gezahlt wird.
Für infrage kommende SKP und SKP PBB, die vom 8. Oktober bis zum 31. Dezember 2026 ausgestellt werden, ist ein vollständiger Erlass der Strafe möglich, wenn die Hauptschuld bis zum 31. Dezember 2026 gezahlt wird. Eine weitere Möglichkeit für den vollständigen Erlass besteht, wenn die Hauptschuld innerhalb eines Monats nach Ausstellung beglichen wird; letztmöglicher Termin ist der 30. Juni 2027.
Bei einer Zahlung nach Ablauf eines Monats, aber innerhalb von zwei Monaten, wird die Strafe nach der einschlägigen Regelung für Steuerbescheide um 50 Prozent reduziert. Bei einer Zahlung nach mehr als zwei Monaten beträgt die Ermäßigung 25 Prozent. In beiden Fällen muss die Zahlung bis zum 30. Juni 2027 erfolgen. Bei einem Steuerbescheid, der gegen Ende des Förderzeitraums ausgestellt wird, bleibt daher weniger Zeit zum Handeln.
Für bestimmte STP aus Prüfungen gilt eine andere Regelung. Eine Ermäßigung von 90 Prozent setzt die Zahlung von 10 Prozent der Strafe voraus. Bei infrage kommenden Zahlungsaufforderungen, die vom 8. Oktober bis zum 31. Dezember 2026 ausgestellt werden, kann diese Zahlung bis zum 31. Dezember 2026 erfolgen. Die Regelung sieht ebenfalls eine Ermäßigung von 90 Prozent vor, wenn innerhalb eines Monats nach Ausstellung gezahlt wird; letztmöglicher Termin ist der 30. Juni 2027.
Eine Ermäßigung von 75 Prozent setzt voraus, dass nach Ablauf eines Monats seit der Ausstellung 25 Prozent der betreffenden STP-Strafe gezahlt werden. Auch hier gilt der 30. Juni 2027 als letzter Termin. Die Art des Dokuments ist somit entscheidend: Bei manchen Steuerbescheiden richtet sich der Erlass nach der Zahlung der Hauptschuld, während für bestimmte Zahlungsaufforderungen ein Teil der Strafe entrichtet werden muss.
Auch ältere Steuerschulden und Immobilienabgaben sind erfasst
Die fünfte Kategorie umfasst Strafen in SKP, SKP PBB, STP oder STP PBB, die vor dem 8. Oktober 2026 ausgestellt wurden. Die betreffende Hauptschuld, Steuerschuld und/oder der vorgeschriebene Anteil der Strafe muss je nach den für den Fall geltenden Bedingungen bis zum 30. Juni 2027 gezahlt werden.
Die sechste Kategorie betrifft Strafen in STP oder STP PBB, die zwischen dem 8. Oktober 2026 und dem 30. Juni 2027 ausgestellt werden. Auch hier müssen die jeweilige Hauptschuld, Steuerschuld und/oder der entsprechende Strafanteil bis zum 30. Juni 2027 beglichen werden. Verwaltungsstrafen der Grund- und Gebäudesteuer sind ausdrücklich in diesen Dokumentkategorien und in der Kategorie für Prüfungen enthalten.
Die potenziell infrage kommenden Sanktionen gehen über Strafen wegen verspäteter Steuererklärungen hinaus. Erfasst werden auch bestimmte Geldbußen bei Verstößen gegen die Ausstellung oder Ausfüllung von Steuerrechnungen nach Artikel 14 Absatz 4 des KUP-Gesetzes, Zinsen auf Nachzahlungen, die durch Steuerbescheide festgestellt wurden, sowie bestimmte gesetzliche Zuschläge nach Prüfungen.
Bei der Grund- und Gebäudesteuer können infrage kommende Sanktionen die Abgabe einer Surat Pemberitahuan Objek Pajak (SPOP), einer Erklärung zu steuerpflichtigem Grundbesitz, betreffen. Sie können sich auch auf Feststellungen aus Prüfungen und verspätete Zahlungen beziehen. Ob ein Anspruch besteht und wie hoch die Ermäßigung ausfällt, hängt von der einschlägigen Rechtsvorschrift und den Bedingungen des Beschlusses ab.
Steuerpflichtige mit älteren Dokumenten müssen daher genau feststellen, welche Sanktion und welche Zahlungsanforderungen gelten. Die Ermäßigungsstaffel von 100, 50 und 25 Prozent bei der Abgabe gilt für bestimmte Kategorien; für andere Sanktionen gelten eigene Sätze und Fristen.
Verlängerter Zeitraum für bestimmte PPS-Steuerbescheide
Die siebte Kategorie betrifft Steuerbescheide aus Prüfungen von Vermögenswerten, die Teilnehmer des Programms zur freiwilligen Offenlegung (Voluntary Disclosure Program, PPS) nicht oder nicht vollständig angegeben haben. Der Beschluss verweist auf die Verordnung 196/PMK.03/2021 des Finanzministers, die dieses Programm regelt.
In dieser Kategorie muss der Steuerbescheid zwischen dem 8. Oktober 2026 und dem 31. Dezember 2027 ausgestellt werden. Auch die zugehörige Hauptsteuerschuld muss bis zum 31. Dezember 2027 gezahlt oder abgeführt werden. Diese Fristen liegen nach dem Stichtag 30. Juni 2027, der für die meisten anderen Kategorien gilt.
Die DJP erklärt, dass diese begrenzte Regelung Strafen aus Prüfungen zu früheren PPS-Angaben betrifft. Die Steuerpflichtigen bleiben für die Steuern auf die betreffenden Vermögenswerte verantwortlich.
Wegen der unterschiedlichen Fristen ist die Grundlage eines Steuerbescheids besonders wichtig. Für einen Steuerbescheid aus einer gewöhnlichen Prüfung und einen Bescheid zu einer unvollständigen PPS-Angabe können unterschiedliche Anspruchszeiträume gelten, obwohl in beiden Fällen ein SKP ausgestellt wird.
Anträge erfordern Erklärungen und einen entsprechenden Rechtsstatus
Antragsteller müssen die Artikel 23 und 24 der Verordnung 118/2024 in der durch die Verordnung 71/2026 geänderten Fassung erfüllen. Außerdem müssen sie Anforderungen an laufende Rechtsverfahren, den Grund für die Strafe und deren noch offenen Status erfüllen.
Steuerpflichtige dürfen kein einschlägiges Gerichtsverfahren oder sonstiges Rechtsmittel anhängig haben oder müssen es zurückgenommen haben. Als Nachweis ist eine Erklärung erforderlich, dass kein solches Verfahren eingeleitet wurde, oder ein Dokument über den Antrag auf Rücknahme, falls ein Verfahren angestrengt wurde.
Auch die Vorschriften zu Einsprüchen gegen Steuerbescheide sind relevant. Die Bedingungen betreffen Fälle, in denen gegen ein SKP kein Einspruch eingelegt wurde, ein Einspruch mit Zustimmung der DJP zurückgenommen oder nicht berücksichtigt wurde. Auch damit zusammenhängende Anträge auf Herabsetzung oder Aufhebung von Steuerbescheiden und Zahlungsaufforderungen müssen die geltenden Verfahrensvorschriften erfüllen.
In einer gesonderten Erklärung muss bestätigt werden, dass die Verwaltungsstrafe durch ein Versehen oder ohne Verschulden des Steuerpflichtigen entstanden ist. Die Erklärung muss mit einer Stempelsteuer versehen und vom einzelnen Steuerpflichtigen oder vom Vertreter eines Unternehmens unterzeichnet werden. Anlage G zu KEP-239/PJ/2026 enthält ein Muster.
Das Formular sieht gegebenenfalls 14 Angaben vor. Dazu gehören Name, Steueridentifikationsnummer (NPWP), Position, Anschrift und Telefonnummer des Unterzeichners; Name, NPWP und Anschrift des vertretenen Steuerpflichtigen; Nummer und Ausstellungsdatum des Steuerbescheids oder der Zahlungsaufforderung; die betreffende Strafe sowie Unterschrift, Name und Stempelsteuer.
Bei Anträgen zur PBB-P5L muss die Erklärung außerdem die Nummer des Steuerobjekts (NOP) und die Lageadresse der Immobilie enthalten. Wird die Erklärung von einem bevollmächtigten Vertreter unterzeichnet, ist eine besondere Vollmacht beizufügen.
Höchstens zwei Anträge, drei Geldbußen ausgeschlossen
Ein Steuerpflichtiger kann höchstens zwei Anträge auf Ermäßigung oder Aufhebung der betreffenden Verwaltungsstrafen stellen. Werden beide Anträge abgelehnt, ist im Rahmen dieses Verfahrens kein dritter Antrag möglich.
Die DJP bestätigte diese Begrenzung über ihr offizielles Steuerhilfe-Konto @kring_pajak. In ihrer aus dem Indonesischen übersetzten Erklärung teilte die Behörde mit:
Anträge auf Ermäßigung oder Aufhebung von Verwaltungsstrafen können höchstens zweimal gestellt werden. Ein dritter Antrag ist daher nicht mehr möglich.
Ein zweiter Antrag muss grundsätzlich innerhalb von drei Monaten ab dem Datum eingereicht werden, an dem die DJP ihre Entscheidung über den ersten Antrag übermittelt. Eine Ausnahme gilt, wenn der Steuerpflichtige nachweisen kann, dass Umstände außerhalb seiner Kontrolle die Verzögerung verursacht haben. Der zweite Antrag muss einen Steuerbescheid oder eine Zahlungsaufforderung betreffen, für den oder die die DJP bereits über eine Strafenermäßigung entschieden hat.
Artikel 21A der geänderten Verordnung schließt drei bestimmte Geldbußen im Zusammenhang mit Steuerstreitigkeiten aus. Dazu zählen eine Geldbuße von 30 Prozent bei bestimmten ganz oder teilweise abgelehnten Einsprüchen, eine Geldbuße von 60 Prozent bei bestimmten ganz oder teilweise abgelehnten Berufungen sowie eine Geldbuße von 60 Prozent nach einer Entscheidung im gerichtlichen Überprüfungsverfahren, durch die die noch zu zahlende Steuer erhöht wird.
Berechnet werden die Beträge anhand der durch die jeweilige Entscheidung festgesetzten Steuer abzüglich anrechenbarer Steuerzahlungen, die vor Einlegung des Einspruchs geleistet wurden. Für Steuerpflichtige, die zwischen einem Rechtsstreit und einem Antrag auf Erlass abwägen, wirken sich sowohl die Art der Sanktion als auch der Verfahrensstand auf die verfügbaren Möglichkeiten aus.
Antragstellung und wichtige Fristen
Anträge können über Coretax DJP eingereicht werden. Der Antrag muss auf Indonesisch verfasst sein und die Berechnung der Strafe durch den Steuerpflichtigen sowie die Gründe für den beantragten Erlass enthalten. Jeder Antrag darf sich auf jeweils ein STP oder SKP beziehen.
Der Dienst ist über „Layanan WP“, dann „Layanan Buat Permohonan Layanan Administrasi“ und anschließend „AS.26 Keberatan dan Non Keberatan“ erreichbar. Als Unterdienst ist „AS.26-03 LA.26-03 Permohonan Pengurangan atau Penghapusan Sanksi Administratif“ angegeben. Antragsteller laden die erforderlichen Unterlagen hoch, darunter die mit Stempelsteuer versehene Erklärung und einen Zahlungsnachweis für die Hauptschuld.
Die wichtigsten Termine bilden eine Fristenfolge: Die Zahlungs- und Abgabepflichten liegen vor dem Ende der Antragsfrist.
- 8. Oktober 2026: KEP-239/PJ/2026 tritt in Kraft, und die wichtigsten Förderzeiträume beginnen.
- 31. Dezember 2026: Der erste Zeitraum für den vollständigen Erlass von Strafen bei infrage kommender Abgabe, Berichtigung und Zahlung endet. Für bestimmte in diesem Zeitraum ausgestellte Steuerbescheide und Zahlungsaufforderungen gelten außerdem besondere Bedingungen.
- 1. Januar bis 31. März 2027: Die Ermäßigung für die ersten drei Kategorien sinkt auf 50 Prozent.
- 1. April bis 30. Juni 2027: Die Ermäßigung für diese Kategorien sinkt auf 25 Prozent; die wichtigsten Zahlungs- und Dokumentenfristen enden am 30. Juni.
- 31. Dezember 2027: Die Frist für Ausstellung und Zahlung der Hauptschuld endet bei infrage kommenden Steuerbescheiden zu unvollständigen PPS-Angaben zu Vermögenswerten.
- 1. Oktober 2028: Frist für die Einreichung von Anträgen im Rahmen der Regelung.
Der Stichtag 2028 ist die Frist, bis zu der bei der DJP ein Erlass beantragt werden kann, nachdem die jeweils erforderlichen Schritte innerhalb der geltenden Zeiträume erledigt wurden. Steuerpflichtige sollten die betreffenden Steuererklärungen, Steuerbescheide, Zahlungsaufforderungen und Zahlungsbelege aufbewahren, damit die für den Antrag maßgeblichen Fristen und Beträge überprüft werden können.
Die wichtigsten Punkte
- Die DJP gewährt nach KEP-239/PJ/2026 auf bestimmte steuerliche Verwaltungsstrafen Ermäßigungen von bis zu 100 Prozent.
- Die zugrunde liegende Steuer bleibt zu zahlen; ermäßigt werden können infrage kommende, noch offene Strafen.
- Sieben Kategorien umfassen verspätete Steuererklärungen, freiwillige Berichtigungen, verspätete Zahlungen, Steuerbescheide, Zahlungsaufforderungen und bestimmte PPS-Feststellungen.
- Die Ermäßigung richtet sich nach Sanktion, Dokument und Zeitpunkt; bei manchen Kategorien müssen 10 oder 25 Prozent der Strafe gezahlt werden.
- Die meisten erforderlichen Schritte müssen bis zum 30. Juni 2027 abgeschlossen sein. Für bestimmte PPS-Fälle gilt der 31. Dezember 2027.
- Anträge können bis zum 1. Oktober 2028 eingereicht werden, sofern die Anspruchs- und Verfahrensvoraussetzungen erfüllt sind.
- Es sind höchstens zwei Anträge zulässig; drei bestimmte Geldbußen im Zusammenhang mit Steuerstreitigkeiten sind ausgeschlossen.