Streit darüber, wer für die Bahn zahlt
Die indonesische Regierung hat Forderungen zurückgewiesen, den Staatshaushalt zur Deckung der wachsenden Schulden im Zusammenhang mit der Hochgeschwindigkeitsbahn zwischen Jakarta und Bandung, bekannt als Whoosh, heranzuziehen. Hochrangige Regierungsvertreter bestehen darauf, dass die Verbindlichkeiten innerhalb des Staatsunternehmenssektors und seines neuen Staatsfonds abgewickelt werden müssen. China hat sich unterdessen offen für eine Umschuldung gezeigt, damit die Strecke weiterbetrieben werden kann. Die Debatte geht über ein einzelnes Projekt hinaus. Sie berührt die Frage, wie Indonesien große Infrastrukturvorhaben finanziert, wie viel Risiko Staatsunternehmen tragen sollten und welche Schutzvorkehrungen Steuerzahler vor Kostenüberschreitungen bieten.
Inhalt
- Streit darüber, wer für die Bahn zahlt
- Wie das Projekt finanziert wurde und warum die Rechnung stieg
- Das Konsortium und die Verbindlichkeiten von KCIC
- Was Danantara tun kann
- Option 1: Eigenkapitalzuführung
- Option 2: Übertragung des Eigentums
- Wie groß die Belastung in den Bilanzen ist
- Welche Signale China zur Umschuldung sendet
- Werden die Schulden den Plan für die Strecke nach Surabaya blockieren?
- Lehren aus Südostasien
- Was das für Steuerzahler und Fahrgäste bedeutet
- Was als Nächstes zu beobachten ist
- Auf einen Blick
Finanzminister Purbaya Yudhi Sadewa, der für die Haushaltspolitik und den Rahmen für Dividenden staatlicher Unternehmen zuständig ist, hat sich klar positioniert. Er argumentiert, dass der neue Staatsfonds des Landes, Danantara, der die Geschäfte und Dividenden von rund 1.000 Staatsunternehmen verwaltet, für die Verbindlichkeiten des Projekts verantwortlich sei.
Bevor er sich zitieren ließ, erläuterte er seine Ansicht, Danantara erhalte bereits erhebliche Geldbeträge von Staatsunternehmen und müsse daher auch für die Verbindlichkeiten geradestehen.
Whoosh wird bereits von Danantara verwaltet. Danantara hat bereits rund 80 Billionen Rupiah an Dividenden von Staatsunternehmen übernommen. Sie sollten das von dort aus regeln. Es ist ziemlich absurd, den Staatshaushalt zur Begleichung der Whoosh-Schulden heranzuziehen. Die Gewinne aller Staatsunternehmen fließen an Danantara, aber die Belastung tragen wir. Wenn Danantara die Dividenden der Staatsunternehmen erhält, sollte es auch alles andere übernehmen, einschließlich der Schuldenlast.
Luhut Binsar Pandjaitan, Vorsitzender des Nationalen Wirtschaftsrats und wichtiger Koordinator strategischer Projekte, hat diese Position bekräftigt. Seiner Ansicht nach ist eine formelle Umschuldung mit den Kreditgebern die Lösung, nicht der Rückgriff auf den Staatshaushalt. Außerdem erklärte er, ein Präsidialerlass solle ein Verhandlungsteam einsetzen.
Nachdem er seine Gespräche mit Peking zu dem Thema geschildert hatte, fasste er die Position der Regierung dazu zusammen, wie eine Belastung der öffentlichen Finanzen verhindert werden soll.
Das eigentliche Problem ist allein die Umschuldung, und niemand hat jemals verlangt, dafür den Staatshaushalt zu nutzen.
Peking hat signalisiert, für Gespräche über die Rückzahlung offen zu sein. Das könnte mehr Zeit für die Tilgung, niedrigere Zinsen auf den Teil des Kredits zur Deckung der Mehrkosten oder neue tilgungsfreie Zeiträume bedeuten, damit die Zahlungsströme mit dem Fahrgastzuwachs Schritt halten. Beide Seiten wollen vor allem den Zugverkehr aufrechterhalten und zugleich die finanzielle Stabilität wiederherstellen.
Wie das Projekt finanziert wurde und warum die Rechnung stieg
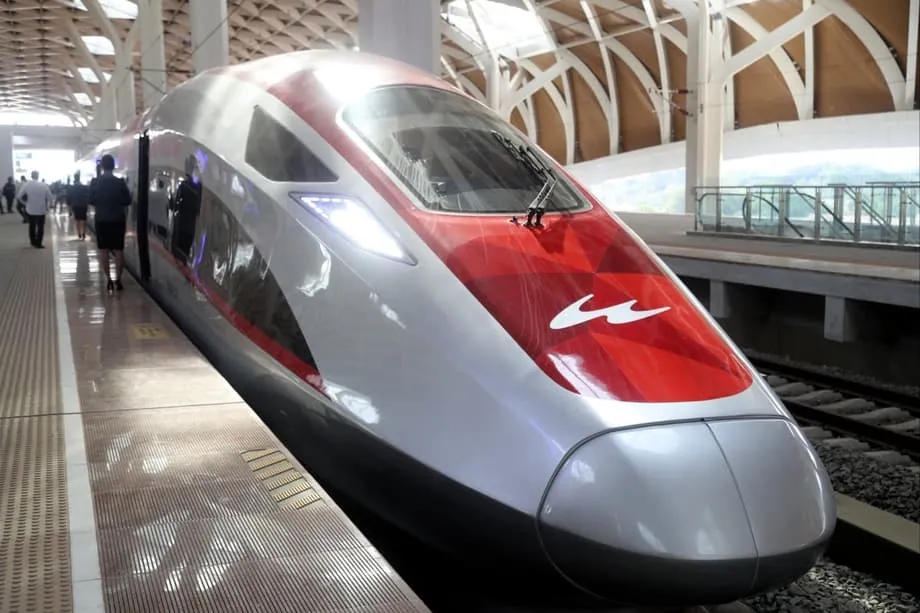
Whoosh nahm im Oktober 2023 den kommerziellen Betrieb auf. Die 142 Kilometer lange Strecke verkürzt die Fahrzeit zwischen Jakarta und Bandung bei Höchstgeschwindigkeit von rund drei Stunden auf etwa 40 Minuten. Die ursprüngliche Kostenschätzung lag bei knapp 6 Milliarden Dollar. Nach Verzögerungen, Problemen beim Grundstückserwerb und Beeinträchtigungen während der Pandemie stiegen die Kosten auf rund 7,27 Milliarden Dollar. Etwa 75 Prozent der Baukosten wurden über einen Kredit der China Development Bank zu einem jährlichen Zinssatz von 2 Prozent für die ursprüngliche Tranche finanziert. Zur Deckung der Mehrkosten wurde ein zusätzlicher Kredit zu einem höheren Zinssatz von 3,4 Prozent vereinbart, wodurch der jährliche Schuldendienst stärker ins Gewicht fällt.
Das Finanzierungsmodell beruht im Kern auf einer Geschäftsbeziehung zwischen Unternehmen. Statt einer direkten Finanzierung aus dem Haushalt nahm ein Gemeinschaftsunternehmen Kredite auf und baute die Strecke. Die indonesische Seite brachte über Staatsunternehmen und deren Holdingstrukturen Eigenkapital ein. Diese Konstruktion begrenzte zunächst die unmittelbare Belastung des Staatshaushalts, konzentrierte aber zugleich das Risiko bei Staatsunternehmen, die nun auf die Probe gestellt werden: Sie müssen die Betriebs- und Finanzierungskosten aus ihren Zahlungsströmen decken.
Das Konsortium und die Verbindlichkeiten von KCIC
Die Projektgesellschaft PT Kereta Cepat Indonesia China, kurz KCIC, ist ein Gemeinschaftsunternehmen. Die indonesische Seite, vertreten durch PT Pilar Sinergi BUMN Indonesia, hält über vier Staatsunternehmen eine Mehrheitsbeteiligung: Kereta Api Indonesia (KAI), Wijaya Karya, Jasa Marga und das Plantagenunternehmen PTPN VIII. Zur chinesischen Seite gehören staatliche Eisenbahn- und Bauunternehmen, die Technologie, Bauleistungen und Schienenfahrzeuge bereitgestellt haben. KCIC finanzierte rund drei Viertel der Kosten über Kredite der China Development Bank und nahm anschließend einen zusätzlichen Kredit auf, um die vereinbarten Mehrkosten von 18 Billionen Rupiah zu decken.
Die Verluste stellen die Konstruktion auf die Probe. Unternehmensunterlagen und offizielle Mitteilungen zeigen, dass KCIC im ersten Halbjahr 2025 einen Verlust von 1,6 Billionen Rupiah verbuchte. KAI übernahm davon aufgrund seiner Beteiligung rund 951 Milliarden Rupiah. Auch das größere Konsortium der Staatsunternehmen meldete 2024 erhebliche Verluste. Sie spiegeln die Lücke zwischen den aktuellen Einnahmen und dem für den Betrieb und den Schuldendienst benötigten Geld wider. Die Betriebsleistung hat sich verbessert, da immer mehr Fahrgäste das Angebot nutzen, reicht aber noch nicht aus, um die gesamte Finanzierungslast zu tragen.
Was Danantara tun kann
Danantara, das zur Bündelung staatlicher Unternehmen und ihrer Dividenden eingerichtet wurde, steht nun im Zentrum der Suche nach einer Lösung. Der Fonds ist für die Geschäfte und Dividendenströme von rund 1.000 Staatsunternehmen zuständig. Regierungsvertreter argumentieren, er sollte die Whoosh-Verbindlichkeiten übernehmen, da er bereits hohe Dividendenbeträge erhalte. Ziel ist es, den Betrieb der Strecke aufrechtzuerhalten, die Bilanzen wichtiger Staatsunternehmen zu schützen und einen Rückgriff auf den Staatshaushalt zu vermeiden.
Zwei strategische Optionen werden geprüft. Die erste sieht vor, dem Betreiberkonsortium neues Kapital zuzuführen, damit es seinen Verpflichtungen nachkommen kann, ohne wiederholt gerettet werden zu müssen. Die zweite wäre, die Anlage vollständig in öffentliches Eigentum zu überführen, den Betrieb aber an ein Unternehmen zu vergeben und die Schulden zentral abzuwickeln. Beide Wege würden wahrscheinlich mit einer Umschuldung einhergehen, bei der Laufzeiten verlängert und die Zinsen für den Mehrkostenanteil auf ein tragfähigeres Niveau gesenkt werden.
Option 1: Eigenkapitalzuführung
Frisches Eigenkapital könnte die Bilanz von KCIC stärken und die Fähigkeit des Unternehmens verbessern, Kreditauflagen einzuhalten. Es könnte auch dabei helfen, günstigere Kreditbedingungen auszuhandeln. Der Nachteil: Das Geld müsste aus dem Staatsunternehmenssektor kommen. Damit würden Mittel gebunden, die andernfalls als Dividenden ausgeschüttet oder für andere Projekte eingesetzt werden könnten.
Option 2: Übertragung des Eigentums
Die Überführung der Infrastruktur in öffentliches Eigentum bei gleichzeitigem Betrieb durch ein separates Unternehmen könnte die Zuständigkeiten und die langfristige Planung klarer regeln. Zugleich würden die Verbindlichkeiten unter der Verwaltung Danantaras gebündelt, mit Schutzvorkehrungen, die verhindern sollen, dass Mittel in den Staatshaushalt abfließen. Kritiker warnen, dass eine Übertragung mit transparenter Rechnungslegung und klaren Regeln dazu einhergehen muss, wer in Krisenzeiten zahlt. So sollen Fehlanreize vermieden und Steuerzahler geschützt werden.
Wie groß die Belastung in den Bilanzen ist
Die finanzielle Belastung lässt sich beziffern. Dem Verlust von rund 1,6 Billionen Rupiah bei KCIC im ersten Halbjahr 2025 waren hohe Verluste im Konsortium der Anteilseigner vorausgegangen. Pilar Sinergi BUMN Indonesia, in dem die indonesischen Partner gebündelt sind, verzeichnete 2024 Verluste von rund 4,2 Billionen Rupiah und im ersten Halbjahr 2025 von rund 1,6 Billionen Rupiah. KAI als größter Anteilseigner trug den größten Teil davon: rund 2,23 Billionen Rupiah im Jahr 2024 und etwa 951 Milliarden Rupiah im ersten Halbjahr 2025. KAI legte 2024 außerdem einen Schuldentilgungsfonds an, um bei einem erneuten Liquiditätsengpass von KCIC zahlungsfähig zu bleiben. Auf der Schuldenseite wiegen die zusammengerechneten Zinszahlungen für die Kredite der China Development Bank schwer. Für den Mehrkostenanteil gilt ein höherer Zinssatz, der den jährlichen Mittelbedarf vor Tilgungszahlungen auf rund 121 Millionen Dollar steigen lässt.
Die Zahl der Fahrgäste wächst. Im ersten Halbjahr 2025 beförderte die Strecke rund 2,9 Millionen Passagiere. Zuletzt lag das tägliche Fahrgastaufkommen zwischen 20.000 und 30.000. Für ein neues Angebot ist das eine solide Grundlage, doch die Lücke zwischen den Ticketeinnahmen und den Gesamtkosten für Energie, Instandhaltung, Personal, Schienenzugang und Schuldendienst ist noch nicht geschlossen. Um die Gewinnschwelle zu erreichen, braucht das Projekt wahrscheinlich entweder einen kräftigen Nachfrageanstieg, ein verändertes Finanzierungsprofil oder beides.
Der neue Präsident von KAI, Bobby Rasyidin, sagte Abgeordneten, Umfang und Struktur der Verpflichtungen stellten ein ernstes Risiko dar, wenn nichts unternommen werde.
Die finanziellen und betrieblichen Probleme des Projekts gleichen einer tickenden Zeitbombe.
Steigende Fahrgastzahlen helfen, doch auch die Kostenstruktur ist entscheidend. Die Strecke ist relativ kurz, was die Einnahmen je Fahrgast im Vergleich zu längeren Korridoren begrenzt. Die Fahrpreise müssen erschwinglich sein und zugleich die Kosten decken. Bessere Verbindungen auf der letzten Etappe und ein integriertes Ticketsystem können die Nachfrage steigern. Eine Umschuldung kann den Mittelabfluss verringern. Langfristige Stabilität setzt wahrscheinlich Fortschritte auf beiden Seiten voraus.
Welche Signale China zur Umschuldung sendet
An den Gesprächen beteiligte Regierungsvertreter sagen, China sei zu einer Umstrukturierung der Rückzahlungen bereit, damit Whoosh weiterbetrieben werden kann. Diese Offenheit beruht sowohl auf wirtschaftlichen Erwägungen als auch auf dem diplomatischen Wert des Projekts. Die Strecke ist der erste echte Hochgeschwindigkeitszug Südostasiens und ein Vorzeigeprojekt der Zusammenarbeit. Ein hektisches Vorgehen, das den Betreibern schadet oder den Betrieb stört, wäre für alle Seiten kostspielig.
Konkret könnte eine Umschuldung längere Laufzeiten, einen niedrigeren Zinssatz für die Tranche zur Deckung der Mehrkosten oder tilgungsfreie Zeiten umfassen, in denen die Tilgung ausgesetzt wird, während die Fahrgastzahlen steigen. Eine weitere Möglichkeit ist, die Verpflichtungen in einem neuen Zahlungsplan zusammenzufassen, der zu den prognostizierten Zahlungsströmen passt. Für die Kreditgeber geht es darum, die Leistung zu stabilisieren und die Rückzahlung zu sichern. Der Betreiber will die wachsende Nachfrage in einen zuverlässigen Betrieb und planbare Zahlungen überführen.
Die Führung von Danantara hat erklärt, eine eingehende Prüfung laufe. Ein Präsidialerlass soll das Verhandlungsteam formell einsetzen. Dafür werden voraussichtlich geprüfte Finanzberichte, neue Prognosen und ein Eckpunktepapier benötigt, das Zinssätze, Laufzeiten und Sicherheiten festlegt. Ein Plan würde außerdem bestimmen, wie Dividenden staatlicher Unternehmen zur Deckung der jährlichen Verpflichtungen eingesetzt werden, ohne den Haushalt heranzuziehen.
Werden die Schulden den Plan für die Strecke nach Surabaya blockieren?
Die Regierung will die Schuldenfrage klären, ohne die Pläne zu gefährden, den Hochgeschwindigkeitszug nach Osten bis Surabaya zu verlängern. Ein längerer Korridor würde größere Reisemärkte erschließen und könnte die Einnahmen je Kilometer steigern. Zugleich wären eine sorgfältige Abstimmung bei Grundstücken und Bahnhöfen sowie die Anbindung an Nahverkehrszüge und Flughäfen erforderlich.
Der koordinierende Minister für Infrastruktur und regionale Entwicklung, Agus Harimurti Yudhoyono, bekannt als AHY, unterstrich diese Botschaft und räumte zugleich ein, dass die unmittelbare Finanzierungsfrage gelöst werden müsse.
Die Schuldenprobleme der Hochgeschwindigkeitsbahn zwischen Jakarta und Bandung dürfen die geplante Verlängerung nach Surabaya nicht behindern.
Die angespannte Bilanzsituation zu beheben, ist Voraussetzung für eine Erweiterung. Investoren werden Klarheit über das Finanzierungsmodell und die Verteilung der Risiken verlangen. Bei den Nachfrageprognosen müssen sich wandelnde Rahmenbedingungen berücksichtigt werden, darunter der Ausbau des Schienennetzes in Jakarta und die geplante Verlegung der Hauptstadt nach Ostkalimantan. Wird die Verlängerung umgesetzt, könnte sich die Wirtschaftlichkeit des Gesamtsystems verbessern. Dafür muss die Finanzierung jedoch an realistische Nachfrageprognosen angepasst werden und klare Grenzen für die Belastung der öffentlichen Hand vorsehen.
Lehren aus Südostasien
In der Region haben von China unterstützte Bahnprojekte gemischte Ergebnisse erzielt. In Thailand und Malaysia wurden Pläne für Hochgeschwindigkeitsstrecken neu verhandelt, um die Schuldenlast zu verringern und die Risiken neu zu verteilen. Auf den Philippinen wurden mehrere Bahnfinanzierungen angesichts wechselnder politischer Verhältnisse gestrichen. Laos hat seine grenzüberschreitende Bahn fertiggestellt, doch multilaterale Bewertungen stufen sie als große Eventualverbindlichkeit mit unsicheren Erträgen ein. Kambodscha bemüht sich um Unterstützung für eine neue Strecke. Vietnam hat chinesische Kredite für eine neue Bahn im Norden genehmigt und hält an einem ehrgeizigen Plan für eine Hochgeschwindigkeitsstrecke von Nord nach Süd fest, die Dutzende Milliarden Dollar kosten könnte. Das gemeinsame Muster: Nachfrage, Kostenkontrolle und Risikoteilung entscheiden darüber, ob ein Projekt einen Mehrwert schafft.
Indonesiens Erfahrungen bieten eine praktische Lehre. Die Zusicherung, den Staatshaushalt nicht zu belasten, beendet die Debatte nicht, wenn sich bei Staatsunternehmen Verluste anhäufen. Die Struktur ist entscheidend. Gut konzipierte Garantien, realistische Umsatzprognosen, transparente Berichte und Rücklagen für unvorhergesehene Ausgaben können sowohl Fahrgäste als auch Steuerzahler schützen. Ändern sich die Annahmen, kann eine rechtzeitige Umschuldung die finanzielle Balance wiederherstellen, ohne den Betrieb einzustellen.
Was das für Steuerzahler und Fahrgäste bedeutet
Das Finanzministerium betont, dass der Staatshaushalt, bekannt als APBN, die Whoosh-Schulden nicht übernehmen wird. Das Projekt wurde auf geschäftlicher Basis zwischen Unternehmen finanziert. Die Lösung soll von den Staatsunternehmen und ihrem Fonds Danantara kommen. Damit sollen Steuerzahler vor direkten Kosten geschützt werden. Die tatsächliche Lage ist komplexer: Auch Dividenden staatlicher Unternehmen sind öffentliche Vermögenswerte. Wenn diese Unternehmen hohe Verluste tragen, schrumpft der finanzielle Spielraum für andere Prioritäten. Um die Risiken zu begrenzen, hat die Regierung die Dividenden staatlicher Unternehmen vom Haushalt getrennt und arbeitet daran, die Verbindlichkeiten innerhalb Danantaras abzuschirmen.
Für Fahrgäste bietet der Zug klare Vorteile bei Geschwindigkeit und Komfort. Entscheidend ist, mehr Menschen dazu zu bringen, ihn häufiger zu nutzen. Dafür braucht es wettbewerbsfähige Fahrpreise, zuverlässige Fahrpläne, gute Anschlüsse an Nahverkehrszüge, MRT, LRT und Busse sowie benutzerfreundliche Tickets für alle Verkehrsmittel. Steigen die Fahrgastzahlen weiter, wird der Betrieb effizienter. Wird der Schuldendienst durch eine Umschuldung erleichtert, kann mehr Geld in die Instandhaltung und einen dichteren Takt fließen. So kann die Strecke eine stabile Fahrgastbasis aufbauen und zugleich ihre Finanzlage verbessern.
Transparenz wird ebenso wichtig sein wie die technische Umsetzung. Regelmäßige Berichte zur Betriebsleistung und Finanzlage, Klarheit darüber, welcher Anteil des Dividendenaufkommens für die Bahnverbindlichkeiten vorgesehen ist, sowie eindeutige Regeln dazu, wann und wie Danantara eingreift, schaffen Vertrauen. Klare Vorgaben verringern das Risiko, dass die Last in schwierigen Jahren auf den Staatshaushalt abgewälzt wird.
Was als Nächstes zu beobachten ist
Mehrere wichtige Schritte stehen an. Ein Präsidialerlass soll ein Verhandlungsteam einsetzen, das gemeinsam mit der China Development Bank und anderen Gläubigern das Kreditprofil neu gestalten soll. Danantara muss einen detaillierten Plan vorlegen, der eine Eigenkapitalzuführung gegen eine Übertragung des Eigentums abwägt und Kosten und Nutzen vollständig bilanziert. Im Mittelpunkt dürfte der Umgang mit dem höheren Zinssatz für den Kredit zur Deckung der Mehrkosten stehen. Investoren werden wissen wollen, ob staatliche Garantien bestehen und wie sie ausgestaltet sind.
Auch betriebliche Ziele sind wichtig. Zu beobachten sind das Wachstum der Fahrgastzahlen, die Auslastung der Züge zu Spitzen- und Nebenzeiten, die Pünktlichkeit und mögliche Fahrpreisanpassungen. Eine Verlängerung der Strecke nach Surabaya lässt sich leichter finanzieren, wenn der Abschnitt zwischen Jakarta und Bandung stetige Zuwächse verzeichnet und die umstrukturierten Kredite den finanziellen Druck mindern. Für keinen dieser Schritte muss der Staatshaushalt die Schuldenzahlungen übernehmen. Alle erfordern jedoch eine disziplinierte Umsetzung und transparente Berichterstattung.
Auf einen Blick
- Die indonesische Regierung lehnt es ab, Whoosh-Schulden aus dem Staatshaushalt zu begleichen, und weist die Verantwortung den Staatsunternehmen und Danantara zu
- Die Projektkosten stiegen nach Verzögerungen und Mehrkosten von rund 18 Billionen Rupiah auf etwa 7,27 Milliarden Dollar
- Rund 75 Prozent der Baukosten wurden von der China Development Bank finanziert: zu 2 Prozent für den ursprünglichen Kredit und zu 3,4 Prozent für den Mehrkostenanteil
- KCIC verbuchte im ersten Halbjahr 2025 Verluste von rund 1,6 Billionen Rupiah; KAI übernahm davon über seine Beteiligung etwa 951 Milliarden Rupiah
- Danantara prüft zwei Hauptlösungen: KCIC neues Eigenkapital zuführen oder die Anlage bei gleichzeitiger Umschuldung vollständig in öffentliches Eigentum überführen
- Peking hat sich offen für eine Umschuldung gezeigt, die Laufzeiten verlängern oder Zinssätze senken könnte, um den Betrieb zu stabilisieren
- Im ersten Halbjahr 2025 nutzten rund 2,9 Millionen Fahrgäste die Strecke. Die Einnahmen decken aber noch nicht die Betriebs- und Finanzierungskosten
- Regierungsvertreter sagen, Schuldenprobleme sollten die geplante Verlängerung der Strecke nach Surabaya nicht verzögern. Zuvor müssen jedoch Finanzierung und Risikoverteilung geklärt werden