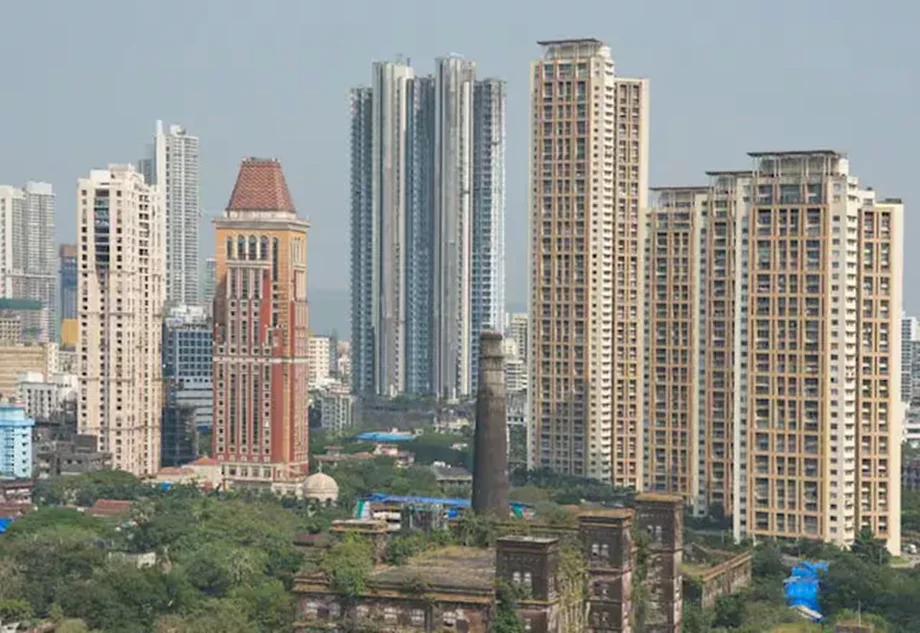
Indien zieht 5,5 Milliarden US-Dollar an, während sich Investitionen in Richtung digitaler Infrastruktur verlagern
In den ersten neun Monaten des Jahres 2026 zog Indien 5,5 Milliarden US-Dollar an ausländischen Immobilieninvestitionen an und lag damit vor den 3,7 Milliarden US-Dollar, die in Festlandchina investiert wurden. Der Abstand von 1,8 Milliarden US-Dollar bedeutet, dass Indien rund 49 % höher lag. Damit wird das Land für internationales Immobilienkapital zunehmend zu einem wichtigen Ziel, während sich die Investitionstätigkeit in Asien und im Pazifik erholt.
Inhalt
- Indien zieht 5,5 Milliarden US-Dollar an, während sich Investitionen in Richtung digitaler Infrastruktur verlagern
- Zwei Kennzahlen beleuchten unterschiedliche Aspekte
- Ausländische Investoren trieben das dritte Quartal
- Warum Rechenzentren so viel Kapital anziehen
- Büroimmobilien bleiben wegen ihrer Erträge attraktiv
- Regionale Erholung mit ungleichem Wachstum
- Eine kleine Käufergruppe kontrolliert einen größeren Anteil
- Stadtwachstum und Finanzierungskosten prägen Indiens Aussichten
- Wichtige Punkte
Rechenzentren sind ein wichtiger Teil dieser Entwicklung. Die Investitionen in diese Einrichtungen erreichten 2026 in Indien 3,9 Milliarden US-Dollar und damit nahezu das Doppelte der für Büroimmobilien verzeichneten Summe. Entwicklungsgrundstücke blieben dennoch die größte einzelne Anlagekategorie des Landes. Das zeigt, dass Investoren sowohl bestehende Immobilien als auch Flächen für künftige Bauvorhaben ins Visier nehmen.
Indiens Attraktivität beruht auch auf den Erträgen aus Gewerbeimmobilien. Erstklassige Büroimmobilien boten Renditen von etwa 7,75 % bis 8 %, während die Büromieten jährlich um rund 7 % bis 8 % stiegen. Diese Zahlen bieten Investoren zwei mögliche Quellen für Ertragswachstum: die heutigen Mieteinnahmen und höhere Mieten bei Neuverhandlungen von Mietverträgen.
Zwei Kennzahlen beleuchten unterschiedliche Aspekte
Der am 15. Oktober 2026 veröffentlichte Bericht India Capital MarketBeat von Cushman & Wakefield verzeichnete im dritten Quartal institutionelle Immobilieninvestitionen in Höhe von 2,1 Milliarden US-Dollar. In den ersten neun Monaten belief sich die Gesamtsumme auf 5,5 Milliarden US-Dollar, ein Anstieg um 11 % gegenüber dem gleichen Zeitraum 2025.
Die übereinstimmenden Summen von jeweils 5,5 Milliarden US-Dollar beziehen sich auf unterschiedliche Kennzahlen. Der Vergleich zwischen Indien und China erfasst Kapital, das Ländergrenzen überschreitet. Die Zahl von Cushman & Wakefield erfasst institutionelle Investitionen, darunter Beteiligungen inländischer und ausländischer Anleger. Institutionelle Investoren sind Organisationen wie Investmentfonds und Versicherer, die große Geldbeträge bündeln, um Vermögenswerte zu erwerben.
Eine umfassendere Transaktionsbilanz, die auch Grundstücksgeschäfte einbezieht, bezifferte Indiens Immobilienaktivität in den vorangegangenen vier Quartalen auf 14,3 Milliarden US-Dollar. Das entspricht einem Anstieg um 13 % in US-Dollar. Jede Kennzahl beantwortet eine andere Frage: wohin ausländisches Kapital fließt, wie Institutionen investieren und wie viele Immobilien den Besitzer wechseln.
Ausländische Investoren trieben das dritte Quartal
Ausländische Investoren stellten im dritten Quartal 68 % des in Indien eingesetzten Kapitals, so Cushman & Wakefield. Bezogen auf die Quartalssumme von 2,1 Milliarden US-Dollar entspricht dieser Anteil etwa 1,43 Milliarden US-Dollar. Auf inländische Investoren entfielen die übrigen 32 % beziehungsweise rund 672 Millionen US-Dollar.
Den größten Teil der Investitionen zogen Projekte an, die sich über mehrere Städte erstreckten. Mumbai und Delhi NCR, die National Capital Region rund um Neu-Delhi, blieben wichtige Ziele. Die Bedeutung städteübergreifender Projekte zeigt, dass Kapital nicht nur in einzelne Gebäude, sondern auch in Portfolios und umfassendere Entwicklungsprogramme floss.
Der zeitliche Verlauf der Investitionen zeigt außerdem, wie sich die Finanzierungsbedingungen und die Transaktionstätigkeit im Laufe des Jahres entwickelten:
- April bis Juni 2026: Die Reserve Bank of India erhöhte ihren Leitzins um 25 Basispunkte, also um 0,25 Prozentpunkte.
- Juli bis September 2026: Die institutionellen Immobilieninvestitionen erreichten 2,1 Milliarden US-Dollar; ausländische Investoren trugen 68 % bei.
- Januar bis September 2026: Die institutionellen Investitionen beliefen sich auf insgesamt 5,5 Milliarden US-Dollar, 11 % mehr als im Vorjahreszeitraum.
- 15. Oktober 2026: Cushman & Wakefield veröffentlichte seine Einschätzung zum dritten Quartal.
Warum Rechenzentren so viel Kapital anziehen
Rechenzentren erhielten laut der Einschätzung von Cushman & Wakefield für das dritte Quartal 52 % der Investitionszuflüsse und lagen damit vor Büroimmobilien und Hotels. In einem Rechenzentrum befinden sich Computer und Netzwerkausrüstung, die Informationen speichern und digitale Dienste betreiben. Zu den Anforderungen an den Standort gehören eine zuverlässige Stromversorgung, Kühlsysteme und leistungsfähige Kommunikationsverbindungen.
Die höhere Investitionssumme von 3,9 Milliarden US-Dollar für Rechenzentren in Indien stand im Zusammenhang mit umfangreichen Entwicklungszusagen von AirTrunk und EQT sowie mit dem Ausbau der Infrastruktur durch Hyperscaler. Hyperscaler sind Technologieunternehmen, die Rechennetzwerke in sehr großem Maßstab betreiben, häufig zur Bereitstellung von Cloud-Diensten.
Die Investitionszahlen beziehen sich auf unterschiedliche Transaktionskategorien und Zeiträume: Die 3,9 Milliarden US-Dollar beschreiben das Kapital für Rechenzentren im Jahr 2026, während der Anteil von 52 % aus der vierteljährlichen institutionellen Erhebung stammt. Eine gemeinsame Transaktionsaufstellung, die beide Zahlen in Einklang bringt, wurde in den zitierten Ergebnissen nicht veröffentlicht.
In Asien und im Pazifik stiegen die Transaktionen für Rechenzentren in den ersten neun Monaten des Jahres 2026 gegenüber dem gleichen Vorjahreszeitraum um 79 %. Das war das stärkste Wachstum unter den erfassten Immobiliensektoren. Damit ist der Aufschwung in Indien Teil einer breiteren regionalen Entwicklung hin zu digitaler Infrastruktur.
Büroimmobilien bleiben wegen ihrer Erträge attraktiv
Immobilien der Klasse A, in der Regel moderne Gebäude mit guter Ausstattung und gefragter Lage, boten Investoren in Indien Renditen von rund 7,75 % bis 8 %. Die Immobilienrendite gibt die jährlichen Mieteinnahmen als Prozentsatz des Gebäudewerts an. Bei einer Rendite von 8 % würde eine mit 100 Millionen US-Dollar bewertete Immobilie dieser Berechnung zufolge jährlich rund 8 Millionen US-Dollar an Erträgen aus der Immobilie einbringen.
Die Rendite indischer Staatsanleihen mit zehnjähriger Laufzeit lag bei etwa 7,2 % und bot Investoren einen Vergleichswert. Die genannten Renditen von Büroimmobilien liegen rund 0,55 bis 0,8 Prozentpunkte darüber und entsprechen damit im Großen und Ganzen dem berichteten Aufschlag von 60 bis 80 Basispunkten. Ein Basispunkt entspricht einem Hundertstel eines Prozentpunkts.
Immobilieninvestoren tragen zudem Kosten und Risiken, die ihre tatsächliche Rendite beeinflussen, darunter Finanzierungskosten, Reparaturen, Leerstand und Veränderungen der Immobilienwerte. Steigende Mieten können die Erträge erhöhen, während Leerstand oder höhere Finanzierungskosten den Betrag verringern können, der den Eigentümern verbleibt.
Dass die Büromieten jährlich um rund 7 % bis 8 % steigen, erklärt das anhaltende Interesse an Gewerbeimmobilien. Cushman & Wakefield verwies außerdem auf eine rege Vermietungstätigkeit, die Kapitalbeschaffung von auf Büroimmobilien ausgerichteten Fonds und wachsende Portfolios von Immobilieninvestmentgesellschaften. Diese als REITs bekannten Gesellschaften ermöglichen Anlegern, Anteile an einem Portfolio ertragsbringender Immobilien zu erwerben.
Regionale Erholung mit ungleichem Wachstum
Das Transaktionsvolumen für Immobilien in Asien und im Pazifik erreichte in den ersten neun Monaten des Jahres 2026 nahezu 200 Milliarden US-Dollar. Das entspricht einem Anstieg um 27 % gegenüber dem Vorjahr. Indien zog inmitten einer breiteren Erholung ausländisches Kapital an; in mehreren Märkten und Immobiliensegmenten wurden deutliche Zuwächse verzeichnet.
Die Transaktionen im Einzelhandel stiegen um 36 %, während Büroimmobilien, Industrieimmobilien und Hotels jeweils um rund 22 % zulegten. Die Transaktionen mit Wohnungen gingen um 12 % zurück. Damit waren sie das einzige größere Segment der Erhebung, das schrumpfte.
In Singapur stieg das Investitionsvolumen um 220 %. Das bedeutet, dass die Aktivität etwa das 3,2-Fache des vorherigen Niveaus erreichte. In Taiwan verdoppelte sich das Transaktionsvolumen. Großtransaktionen und der Erwerb von Immobilienunternehmen oder Portfolios trugen zu diesen Zuwächsen bei. Daher können Veränderungen bei einigen wenigen großen Transaktionen die nationalen Gesamtwerte erheblich beeinflussen.
Eine kleine Käufergruppe kontrolliert einen größeren Anteil
Die 25 größten Käufer waren in der ersten Hälfte des Jahres 2026 für 47 % des regionalen Immobilien-Transaktionsvolumens verantwortlich, gegenüber 34 % zwei Jahre zuvor. Ihr Anteil stieg um 13 Prozentpunkte und erreichte den höchsten Stand seit mindestens 2016. Allein auf die zehn größten Investoren entfiel nahezu ein Drittel der Aktivität.
Besonders rege war die Zahl der Transaktionen über 500 Millionen US-Dollar in Singapur, Australien, Südkorea und Japan. Immobilien im mittleren Marktsegment hatten einen kleineren Kreis potenzieller Käufer, obwohl die regionalen Gesamtinvestitionen zunahmen.
Für Eigentümer, die verkaufen möchten, sind deshalb die Identität und die finanziellen Möglichkeiten großer Institutionen ebenso wichtig wie das allgemeine Marktwachstum. Eine Erholung, die von einer vergleichsweise kleinen Käufergruppe getragen wird, kann für ein großes Portfolio ganz andere Verkaufsbedingungen bedeuten als für eine kleinere Einzelimmobilie.
Stadtwachstum und Finanzierungskosten prägen Indiens Aussichten
Etwa 36 % der indischen Bevölkerung leben in Städten, verglichen mit 66 % in China. Das entspricht einem Unterschied von 30 Prozentpunkten. Indien gewinnt jährlich rund 12 Millionen Stadtbewohner hinzu und damit mehr als China. Dadurch steigt die Nachfrage nach Arbeitsplätzen, Dienstleistungen und anderen städtischen Immobilien.
Investoren müssen weiterhin Projekte an Standorten finden, die von Menschen und Unternehmen genutzt werden können. Das Bevölkerungswachstum stützt die Nachfrageaussichten, während der Erfolg einzelner Vorhaben von Erreichbarkeit, Infrastruktur, Mietern und den Kosten für Grundstücke und Bauarbeiten abhängt.
Auch die Finanzierungsbedingungen spielen eine Rolle. Laut Cushman & Wakefield lagen die Kreditkosten trotz der Zinserhöhung der Reserve Bank of India zwischen April und Juni 2026 weiterhin deutlich unter dem Niveau von 2024. Die gegenüber diesem früheren Zeitraum niedrigeren Kreditkosten stützten die Investitionen weiterhin, auch wenn die Zinserhöhung neue Kredite am Rand verteuerte.
Indiens Investitionsdynamik wird somit von mehreren Faktoren getragen: ausländischen Käufen, umfangreichen Zusagen für digitale Infrastruktur, steigenden Büromieten und wachsenden Städten. Entscheidend wird sein, inwieweit sich dieses Kapital in fertiggestellte Anlagen, vermietete Gebäude und Mieteinnahmen verwandelt, während Investoren die Preise in Indien weiterhin mit den Möglichkeiten andernorts in Asien vergleichen.
Wichtige Punkte
- Indien zog in den ersten neun Monaten des Jahres 2026 ausländische Immobilieninvestitionen in Höhe von 5,5 Milliarden US-Dollar an, verglichen mit 3,7 Milliarden US-Dollar in China.
- Cushman & Wakefield verzeichnete für den gleichen Zeitraum separat institutionelle Investitionen in Höhe von 5,5 Milliarden US-Dollar, ein Anstieg um 11 %.
- Ausländische Investoren stellten im dritten Quartal 68 % der institutionellen Investitionen Indiens in Höhe von 2,1 Milliarden US-Dollar.
- Rechenzentren zogen 2026 Investitionen in Höhe von 3,9 Milliarden US-Dollar an und machten 52 % der Zuflüsse in der vierteljährlichen institutionellen Erhebung aus.
- Die Renditen indischer Büroimmobilien der Klasse A lagen bei rund 7,75 % bis 8 %, während die Mieten jährlich um etwa 7 % bis 8 % stiegen.
- Die regionalen Transaktionen näherten sich 200 Milliarden US-Dollar. Die 25 größten Käufer waren in der ersten Hälfte des Jahres 2026 für 47 % der Aktivität verantwortlich.