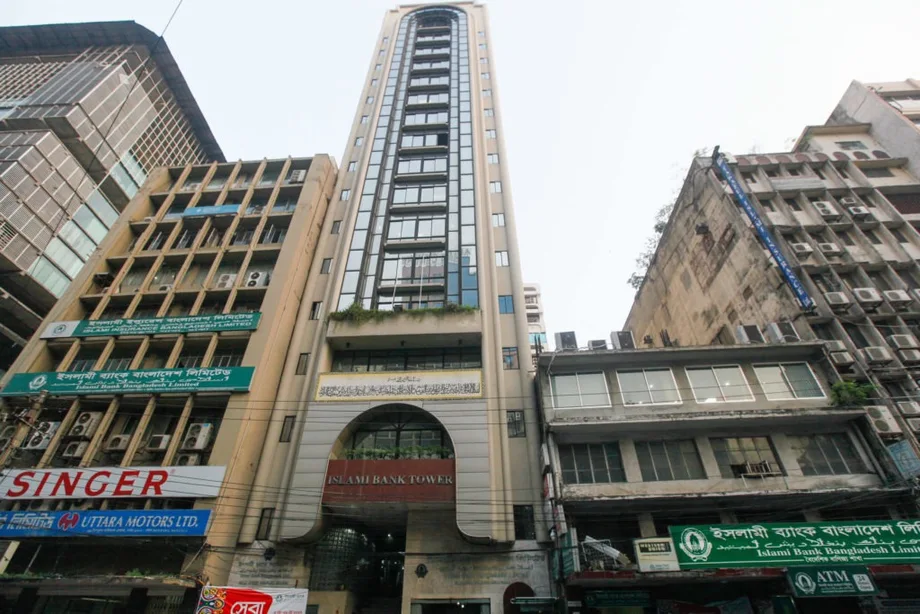
Ein Rettungsvorschlag mit einem Preis: die Eigentümerschaft
Die Islami Bank Bangladesh hat die Regierung oder staatliche Institutionen um eine Investition von 6.000 Crore Taka im Rahmen einer Aktienausgabe gebeten. Dadurch könnten 78,8 Prozent der größten privaten Geschäftsbank des Landes in öffentliche Hand übergehen. Der Antrag kommt zu einem Zeitpunkt, an dem mehr als die Hälfte der Kredite ausgefallen ist und die Rückstellungen für mögliche Verluste ein Defizit von 85.886 Crore Taka erreicht haben.
Inhalt
- Ein Rettungsvorschlag mit einem Preis: die Eigentümerschaft
- Wie 6.000 Crore Taka Kontrolle verschaffen würden
- Eine höhere Obergrenze für Aktienkapital ist ein separater Schritt
- Verluste beschleunigten sich im Jahr 2026
- Mehr als die Hälfte des Kreditbestands ist ausgefallen
- Der Puffer für Verluste ist deutlich kleiner als erforderlich
- Die Unterstützung durch Einleger steht erneut unter Druck
- Schutz vor einer Rückkehr früherer Eigentümer spaltet die Meinungen zur Rettung
- Die wichtigen Entscheidungen und Termine
- Wichtige Punkte
Die Abteilung für Bankenregulierung und -politik der Bangladesh Bank schrieb am 9. November 2026 an die Abteilung für Finanzinstitutionen und fragte, ob die Regierung die vorgeschlagene Investition unterstützen werde. Vorausgegangen war die Vorlage des Kapitalwiederherstellungsplans 2027–2033 durch die Bank am 4. April.
Dem Vorschlag zufolge würde die Islami Bank im Rahmen einer Privatplatzierung 600 Crore Stammaktien zu je 10 Taka ausgeben. Dabei werden Aktien ausgewählten Investoren statt der Öffentlichkeit angeboten. Das eingezahlte Kapital, also die von Aktionären für ausgegebene Aktien geleisteten Beiträge, würde von 1.609,99 Crore auf 7.609,99 Crore Taka steigen.
Die Transaktion würde sowohl die Finanzen der Bank als auch die Kontrolle über sie verändern. Eine Beteiligung der Regierung könnte frisches Kapital bereitstellen und zugleich den Anteil der mit der S Alam Group verbundenen Aktionäre deutlich verringern. Deren Aktien sind aufgrund gerichtlicher Anordnungen eingefroren.
Die Zentralbank hat die Entscheidung über die Investition der Regierung überlassen. Ein Vertreter der Abteilung für Finanzinstitutionen bestätigte, dass der Vorschlag geprüft werde. Welche Institutionen sich beteiligen, woher die Mittel kommen, wie die endgültige Bewertung ausfällt, wie die Eigentumsverhältnisse geregelt werden und wann die Umsetzung erfolgen soll, ist noch offen.
Wie 6.000 Crore Taka Kontrolle verschaffen würden
Der vorgeschlagene Anteil ergibt sich unmittelbar aus der Aktienausgabe: 6.000 Crore Taka geteilt durch das erhöhte eingezahlte Kapital von 7.609,99 Crore Taka entsprechen rund 78,8 Prozent. Die bisherigen Aktionäre würden zusammen etwa 21,2 Prozent behalten, sofern die gesamte Ausgabe an die Regierung oder staatliche Institutionen geht.
Bei einer Verwässerung der Anteile steigt die Gesamtzahl der Aktien. Bisherige Investoren können dieselbe Anzahl an Aktien behalten und dennoch einen geringeren prozentualen Anteil an der Bank besitzen. Hier wären die neuen Aktien mehr als dreimal so zahlreich wie alle bisher ausgegebenen Aktien zusammen.
Die S Alam Group und 24 verbundene Unternehmen erwarben zwischen 131,35 Crore und 131,89 Crore Aktien. Das entsprach 81,59 bis 81,92 Prozent der bisherigen Gesamtzahl. Blieben diese Beteiligungen nach der vorgeschlagenen Ausgabe unverändert, würde ihr gemeinsamer Anteil auf rund 17,3 Prozent sinken. Andere bisherige Investoren hielten etwa 3,8 bis 3,9 Prozent.
Ein ranghoher Vertreter der Islami Bank sagte, die angestrebte staatliche Investition solle unter anderem verhindern, dass frühere Eigentümer durch den Kauf neu ausgegebener Aktien erneut Einfluss gewinnen. Die Regierung könne ihre Aktien später an private Anleger verkaufen, wenn sich die Bank erholt habe. Einen Zeitplan oder Bedingungen für den Ausstieg nannte er nicht.
Eine höhere Obergrenze für Aktienkapital ist ein separater Schritt
Die Islami Bank will außerdem ihr genehmigtes Kapital von 2.000 Crore auf 10.000 Crore Taka erhöhen. Der Vorstand billigte den Vorschlag am 4. November; am 5. November wurde die Entscheidung bekannt gegeben. Die Bangladesh Bank hat eine Unbedenklichkeitsbescheinigung ausgestellt.
Das genehmigte Kapital ist das maximale Aktienkapital, das ein Unternehmen gemäß seinen Gründungsdokumenten ausgeben darf. Eine Anhebung dieser Obergrenze schafft Spielraum für künftige Aktienausgaben. Das eingezahlte Kapital steigt, wenn Investoren tatsächlich für ausgegebene Aktien zahlen.
Die Bank muss ihre Gründungsurkunde und Satzung ändern und die erforderlichen Genehmigungen einholen, darunter die Zustimmung der Aktionäre auf einer außerordentlichen Hauptversammlung. Auch das Register für Aktiengesellschaften und Unternehmen sowie die Bangladesh Securities and Exchange Commission sind am Genehmigungsverfahren beteiligt.
Der stellvertretende Geschäftsführer Kamal Uddin Jasim sagte, die Erhöhung werde helfen, die durch notleidende Kredite entstandene Kapitallücke zu schließen. Ein Vertreter der Bangladesh Bank sagte, für das vorgeschlagene genehmigte Kapital von 10.000 Crore Taka seien ein gezeichnetes Kapital von mindestens 5.000 Crore und ein eingezahltes Kapital von 2.500 Crore Taka erforderlich.
Der geplante Aktienkauf durch die Regierung würde das eingezahlte Kapital über diese Mindestwerte heben. Die höhere Obergrenze des genehmigten Kapitals ließe Spielraum für weitere Ausgaben, sofern die erforderlichen Beschlüsse und Genehmigungen vorliegen.
Verluste beschleunigten sich im Jahr 2026
Den ungeprüften Ergebnissen der Islami Bank zufolge belief sich der konsolidierte Verlust von Januar bis September 2026 auf 3.286 Crore Taka. Im Vorjahreszeitraum hatte die Bank einen konsolidierten Gewinn von rund 100 Crore Taka erzielt. Konsolidierte Zahlen umfassen Tochtergesellschaften; Einzelzahlen beziehen sich nur auf die Bank selbst.
Auf Einzelbasis betrug der Verlust in den ersten neun Monaten 3.302,57 Crore Taka, gegenüber einem Gewinn von rund 79 Crore Taka im entsprechenden Zeitraum 2025. In den Finanzmitteilungen wird für Juli bis September ein Verlust von 1.970,18 Crore Taka ausgewiesen, während in den Unterlagen zum Kapitalvorschlag für das Quartal 1.976 Crore Taka genannt werden.
Die Bank führte die Verschlechterung ihrer Geschäftsentwicklung auf geringere Erträge aus Anlagen, höhere Gewinnausschüttungen an Einleger und einen hohen Bestand an notleidenden Anlagen zurück. Im islamischen Bankwesen werden Finanzierungen häufig als Anlagen und Erträge für Einleger als Gewinne bezeichnet.
Die Islami Bank erklärte, verbundene Parteien hätten Mittel aus großen Engagements veruntreut, die aus früheren Jahren übernommen worden seien. Dadurch seien Finanzierungen unbezahlt geblieben und die anrechenbaren Erträge gesunken. Die Rückgewinnung älterer Finanzierungen steht damit im Zentrum der finanziellen Sanierung der Bank.
Die Bank erklärte außerdem, dass die Einlagenkosten gestiegen seien, während der Einlagenbestand bis zum Ende des Berichtszeitraums zurückging. Das belastet die Erträge von beiden Seiten: Aus Finanzierungen fließt weniger Geld zu, während die Zahlungen an Einleger teuer bleiben.
Mehr als die Hälfte des Kreditbestands ist ausgefallen
Daten der Bangladesh Bank, die im Sanierungsvorschlag zitiert werden, beziffern die ausstehenden Kredite Ende September auf 1,81,860 Crore Taka, darunter 1,00,600 Crore Taka an ausgefallenen Krediten. In den Unterlagen zur Erhöhung des genehmigten Kapitals wird für denselben Monat ein höherer Wert von 1,06,000 Crore Taka genannt.
Ausgehend von der Zahl im Sanierungsvorschlag waren rund 55,3 Prozent der ausstehenden Kredite ausgefallen. Der höhere Wert entspräche einem Anteil von etwa 58,3 Prozent. Bei beiden Berechnungen war somit mehr als die Hälfte des Kreditbestands der Bank als notleidend eingestuft.
Ein ausgefallener Kredit ist eine Finanzierung, die ein Kreditnehmer nach den geltenden Regeln nicht zurückgezahlt hat. Für die Bank bedeutet das, dass erwartete Zahlungseingänge ausbleiben könnten, Erträge schwieriger anzusetzen sind und Mittel für mögliche Verluste zurückgestellt werden müssen.
Die Verschlechterung verlief drastisch. Prüfer verzeichneten Ende 2024 klassifizierte Kredite von 65.715 Crore Taka, ein Anstieg um 849 Prozent gegenüber dem Vorjahr. Der Wert von 1,00,600 Crore Taka für September 2026 liegt weitere 34.885 Crore Taka beziehungsweise rund 53 Prozent über dem Stand von Ende 2024.
Die Bank erklärte, viele der 2024 als notleidend eingestuften Kredite seien bereits früher ausgefallen. Prüfer und Inspektoren der Bangladesh Bank hätten dies nach dem politischen Umbruch im August desselben Jahres offiziell festgestellt. Die Zahlen spiegeln daher sowohl problematische Kreditvergaben als auch das Erkennen früher entstandener Schäden wider.
Der Puffer für Verluste ist deutlich kleiner als erforderlich
Das zuletzt gemeldete Rückstellungsdefizit der Islami Bank von 85.886 Crore Taka ist mehr als 14-mal so hoch wie die vorgeschlagene Investition von 6.000 Crore Taka. Rückstellungen sind Beträge, die als Aufwand verbucht werden, um erwartete Verluste aus Krediten und anderen Vermögenswerten abzudecken.
Kapital und Rückstellungen erfüllen verwandte, aber unterschiedliche Aufgaben. Aktienkapital bildet einen Puffer aus Eigentümermitteln, der Verluste auffangen kann. Rückstellungen erfassen die erwarteten Kosten problematischer Vermögenswerte. Eine Erhöhung des Aktienkapitals kann die Widerstandsfähigkeit der Bank stärken, während Verluste erfasst und unbezahlte Kredite eingetrieben werden.
Die Wirtschaftsprüfungsgesellschaften Mahfel Huq & Co Chartered Accountants und A. Wahab & Co Chartered Accountants stellten fest, dass die Bank Ende 2024 Rückstellungen von 76.715 Crore Taka hätte bilden müssen, tatsächlich aber nur 6.945 Crore Taka zurückgelegt hatte. Daraus ergab sich eine Lücke von 69.770 Crore Taka.
Der Jahresbericht 2025 wies erforderliche Rückstellungen von 92.537 Crore Taka aus, denen 7.922 Crore Taka an bestehenden Rückstellungen gegenüberstanden. Damit blieben 84.615 Crore Taka ungedeckt. Das jüngste Defizit von 85.886 Crore Taka liegt um 16.116 Crore Taka beziehungsweise rund 23 Prozent über dem Wert von Ende 2024.
Die Prüfer erklärten, unvollständige Rückstellungen führten zu einer Überbewertung von Vermögenswerten, Gewinn und Eigenkapital sowie zu einer Unterbewertung der Verbindlichkeiten. Die Bank räumte ein, dass ihr ausgewiesener Gewinn höher ausfiel, weil nicht die erforderlichen Rückstellungen gebildet worden waren. Die Bangladesh Bank habe ihr Zeit eingeräumt, die Lücke schrittweise zu schließen.
Auch bei den Kapitalkennzahlen wurden die regulatorischen Vorgaben verfehlt. Laut Jahresbericht 2025 lag die Kapitalquote der Bank im Verhältnis zu den risikogewichteten Aktiva bei 6,42 Prozent und einschließlich der Tochtergesellschaften bei 6,60 Prozent. Vorgeschrieben waren 12,50 Prozent. Die Kennzahl setzt den Kapitalpuffer einer Bank ins Verhältnis zu ihren Vermögenswerten und berücksichtigt dabei deren Risiken.
Die Unterstützung durch Einleger steht erneut unter Druck
Die Islami Bank meldete für 2025 Fortschritte, darunter die Rückgewinnung von rund 20.000 Crore Taka an notleidenden Krediten und ein Einlagenwachstum von 18.200 Crore Taka in den ersten acht Monaten. Außerdem erklärte sie, im Jahr bis August 2025 30 Lakh beziehungsweise 3 Millionen Einleger hinzugewonnen zu haben.
Die Bank beschrieb ihren Kundenstamm mit 2,5 Crore beziehungsweise 25 Millionen Menschen. 90 Prozent der Einlagen stammten von Privatkunden und weniger als 2 Prozent von Unternehmenskunden. Die Fähigkeit der Bank, gewöhnliche Sparer zu halten, ist daher für den täglichen Geschäftsbetrieb von unmittelbarer Bedeutung.
In den ersten neun Monaten 2026 sank der operative Cashflow je Aktie auf minus 36,54 Taka. Die Bank führte den Rückgang hauptsächlich auf ungewöhnliche Einlagenabzüge von Juli bis September zurück und erklärte, sie bemühe sich um neue Einlagen und eine angemessene Liquidität.
Liquidität bedeutet, über Bargeld oder kurzfristig verfügbare Vermögenswerte zu verfügen, wenn Kunden Zahlungen verlangen. Beim Kapital geht es um die Fähigkeit der Bank, Verluste aufzufangen. Ein Kreditinstitut braucht beides: genug verfügbare Mittel für Abhebungen und genügend finanzielle Stärke, um Verluste zu tragen.
Der konsolidierte Nettovermögenswert je Aktie, also das ausgewiesene Vermögen abzüglich der Verbindlichkeiten geteilt durch die Zahl der Aktien, sank von 44,52 Taka Ende Dezember 2025 auf 23,64 Taka Ende September 2026. Das entspricht einem Rückgang von rund 47 Prozent und zeigt, wie schnell der ausgewiesene Puffer für die Aktionäre geschrumpft ist.
Schutz vor einer Rückkehr früherer Eigentümer spaltet die Meinungen zur Rettung
Die S Alam Group kontrollierte die Islami Bank von 2017 bis August 2024. Eine Untersuchung der Bangladesh Financial Intelligence Unit ergab, dass die Gruppe 2016 und 2017 über 22 Strohleute und mutmaßliche Briefkastenfirmen 72 Prozent der Aktien erworben hatte. Die höheren aktuellen Schätzungen beziehen direkte und verbundene Beteiligungen ein.
Seitdem hat sich die Führung der Bank erneut verändert. Mit Jamaat-e-Islami verbundene Personen kehrten während der Übergangsregierung in den Vorstand zurück. Nach den Wahlen im Februar mussten der damalige Vorstandsvorsitzende und der Geschäftsführer jedoch zurücktreten. Ein von der Bangladesh Bank eingesetzter Verwalter übernimmt nun die Aufgaben des Vorstands.
Der frühere Gouverneur der Bangladesh Bank, Ahsan H Mansur, sprach sich gegen den staatlichen Investitionsvorschlag aus. Er verwies auf die Schwächen staatlicher Eigentümerschaft, die sich bei Staatsbanken zeigten, und warnte, die Investition könnte innerhalb weniger Jahre aufgebraucht sein und weitere staatliche Unterstützung erforderlich machen.
Mansur schlug vor, Geld von früheren ausländischen Aktionären einzuwerben, darunter der Islamischen Entwicklungsbank, der Dubai Islamic Bank und Kuwait Finance House, oder neue ausländische Investoren zu gewinnen. Er befürwortete zudem inländische private Investitionen unter verstärkter regulatorischer Aufsicht.
Fahmida Khatun, Distinguished Fellow am Centre for Policy Dialogue, forderte eine sorgfältige Prüfung auf Grundlage der Kapitalausstattung und der Qualität der Vermögenswerte der Bank. Die Bangladesh Bank müsse eine aktive Rolle dabei spielen, ihre finanzielle Stärke wiederherzustellen und dauerhaft zu sichern, sagte sie.
Die konkurrierenden Ansätze gehen dasselbe unmittelbare Problem auf unterschiedliche Weise an. Eine staatliche Investition könnte Kapital bereitstellen und zugleich die eingefrorenen Altbeteiligungen verwässern. Für private Investitionen wären Anleger nötig, die bereit sind, die finanziellen Risiken zu tragen. Zugleich müssten Kontrollen verhindern, dass frühere Kontrolleure über Strohleute zurückkehren.
Die wichtigen Entscheidungen und Termine
Als Nächstes muss die Regierung entscheiden, ob sie sich als Eigentümerin beteiligt. In seinem Schreiben fragt die Bangladesh Bank nach dieser politischen Entscheidung. Bei der Erhöhung des genehmigten Kapitals geht es dagegen um die rechtliche Möglichkeit der Bank, weitere Aktien auszugeben.
Die wichtigsten Entwicklungen erstrecken sich über mehrere Jahre:
- 2016–2017: Die Finanzermittler stellten fest, dass über Strohleute und mutmaßliche Briefkastenfirmen 72 Prozent der Aktien erworben worden waren.
- August 2024: Nach dem politischen Umbruch endete die Kontrolle der S Alam Group.
- Ende 2024: Die Prüfer bezifferten das Rückstellungsdefizit auf 69.770 Crore Taka.
- 4. April 2026: Die Islami Bank legte ihren Kapitalwiederherstellungsplan 2027–2033 vor.
- Ende September 2026: Die Bank verzeichnete hohe Verluste, weitverbreitete Kreditausfälle und einen weiteren Rückgang des Nettovermögenswerts.
- 4.–5. November 2026: Der Vorstand billigte und veröffentlichte den Vorschlag zur Erhöhung des genehmigten Kapitals.
- 9. November 2026: Die Bangladesh Bank fragte die Abteilung für Finanzinstitutionen, ob die Regierung den Aktienvorschlag unterstützen werde.
Für Einleger zählen vor allem der zuverlässige Zugriff auf ihr Geld und die Fähigkeit der Bank, den Betrieb aufrechtzuerhalten. Für die öffentlichen Finanzen bedeutet die Entscheidung, das Eigentümerrisiko für ein Kreditinstitut mit erheblichen uneinbringlichen Forderungen zu übernehmen. Für bestehende Aktionäre würde die vorgeschlagene Ausgabe ihren prozentualen Anteil stark verringern.
Angesichts des Rückstellungsdefizits wird die Sanierung auch davon abhängen, unbezahlte Finanzierungen einzutreiben, Verluste zu erfassen und die künftige Kreditvergabe zu kontrollieren. Die vorgeschlagene Investition würde unmittelbar verändern, wem die Bank gehört. Ihre Finanzen wieder aufzubauen, wird während der gesamten Sanierungsphase Arbeit erfordern.
Wichtige Punkte
- Die Islami Bank bittet die Regierung oder staatliche Institutionen um 6.000 Crore Taka im Rahmen einer Ausgabe von 600 Crore neuen Aktien.
- Bei vollständiger Zeichnung erhielten öffentliche Investoren rund 78,8 Prozent der Anteile; die bisherigen Aktionäre würden stark verwässert.
- Die Bank verzeichnete von Januar bis September 2026 einen Einzelverlust von 3.302,57 Crore Taka.
- Mehr als die Hälfte des Kreditbestands war ausgefallen; das ausgewiesene Rückstellungsdefizit erreichte 85.886 Crore Taka.
- Die Bangladesh Bank hat einer höheren Obergrenze für das genehmigte Kapital zugestimmt; weitere Genehmigungen sind erforderlich.
- Die Regierung prüft den Investitionsvorschlag. Die endgültige Finanzierung und die Transaktionsbedingungen stehen noch nicht fest.