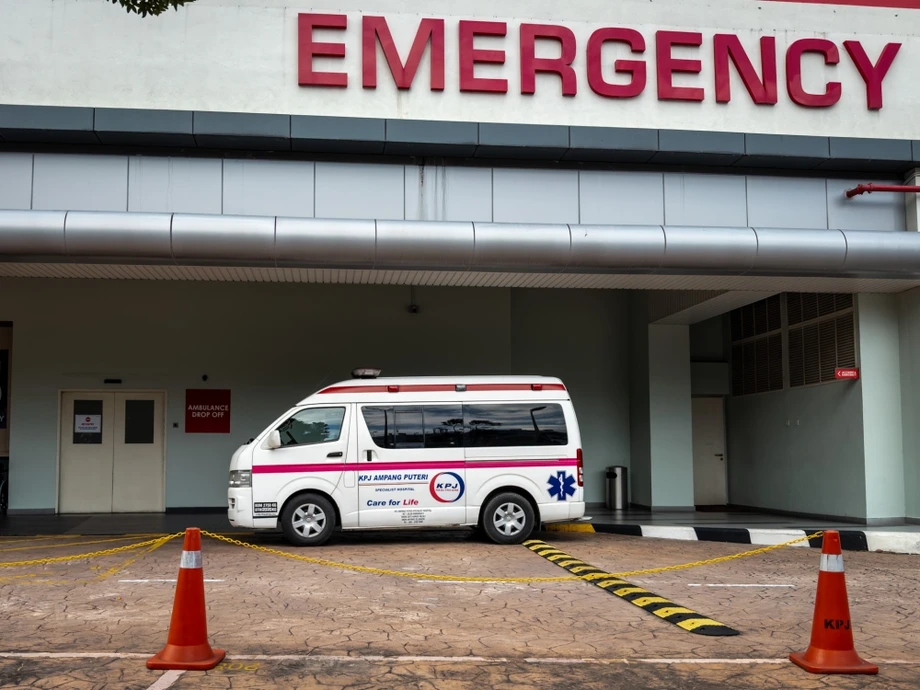
Ein günstigerer Zugang zur privaten Versorgung, doch Patienten tragen weiterhin einen Teil der Kosten
Malaysia plant, MediAsas bis Ende Januar 2027 landesweit einzuführen. Das Angebot umfasst eine Basis-Krankenversicherung und Takaful mit Richtwerten für die Monatsbeiträge von 60 bis 550 RM. Im Rahmen des Haushalts 2027 sind für anspruchsberechtigte Beschäftigte kleiner Unternehmen 200 RM als Zuschuss zum Beitrag im ersten Jahr vorgesehen. Dafür stehen 40 Millionen RM bereit.
Inhalt
- Ein günstigerer Zugang zur privaten Versorgung, doch Patienten tragen weiterhin einen Teil der Kosten
- Welche Leistungen Teras und Fleksi abdecken würden
- Wie viel müssten Patienten selbst zahlen?
- Der Krankenhauszugang könnte über die tatsächlichen Kosten entscheiden
- Bestandskunden können wechseln
- Wofür die Subvention von 40 Millionen RM verwendet wird
- Wie sich Krankenhauszahlungen ändern würden
- Was das Pilotprojekt erprobt hat und wie es weitergeht
- MediAsas ist Teil einer umfassenderen Kostenreform
- Wichtige Punkte
Für Haushalte geht es um mehr als den monatlichen Preis. Der geplante Standardtarif bietet einen jährlichen Versicherungsschutz von 100.000 RM, bei älteren Versicherungsnehmern gilt eine höhere Obergrenze. Patienten müssten sich jedoch zunächst an den Behandlungskosten beteiligen. Bei der Behandlung in einem Krankenhaus außerhalb des Partnernetzwerks könnten zusätzlich 20 Prozent fällig werden, höchstens jedoch 3.000 RM je Krankheitsfall.
Die Bank Negara Malaysia (BNM) beschreibt MediAsas in ihrer Einführung zu MediAsas als freiwilligen, jährlich verlängerbaren Tarif mit einheitlichen Leistungen und Bedingungen. Er richtet sich an Menschen ohne Krankenversicherung sowie an Versicherte, die nach Beitragserhöhungen oder einer veränderten finanziellen Lage eine günstigere Alternative benötigen.
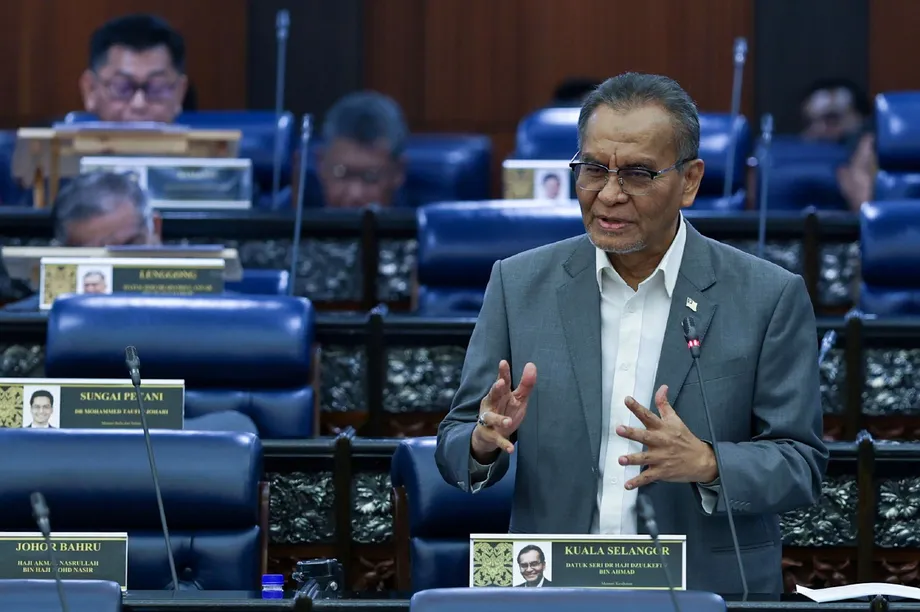
Der stellvertretende Finanzminister Liew Chin Tong sagte im Dewan Rakyat, MediAsas solle neben dem öffentlichen Gesundheitswesen, das die Bevölkerung Malaysias weiter versorge, einen zusätzlichen Zugang zu privaten Krankenhäusern eröffnen. Auf Fragen zum Versicherungsschutz für Arbeitslose verwies er auf die freiwillige Ausgestaltung:
MediAsas ist zum jetzigen Zeitpunkt keine nationale Krankenversicherung. Es handelt sich um eine freiwillige Versicherung.
Für Beschäftigte ohne Versicherung könnte MediAsas durch regelmäßige Beitragszahlungen den Zugang zu privaten Behandlungen ermöglichen. Wer bereits versichert ist, muss den bestehenden Schutz mit den Obergrenzen, Ausschlüssen, dem Krankenhauszugang und der eigenen Kostenbeteiligung des Basistarifs vergleichen. Diese Unterschiede entscheiden darüber, ob ein niedrigerer Beitrag die Gesundheitskosten eines Haushalts tragbar macht.
Welche Leistungen Teras und Fleksi abdecken würden
MediAsas umfasst zwei Tarifoptionen: MediAsas Teras, den Standardtarif, und MediAsas Fleksi, die Standard-Plus-Variante. Beide bieten eigenständigen Krankenversicherungsschutz und sind von Anlageprodukten getrennt. Takaful bietet Versicherungsschutz nach islamischen Grundsätzen, wobei die Teilnehmer in einen gemeinsamen Fonds einzahlen.
Für Teras ist eine jährliche Leistungsobergrenze von 100.000 RM vorgesehen, die für ältere Versicherungsnehmer auf 150.000 RM steigt. Die jüngste Verbraucherübersicht setzt die Erhöhung ab dem 61. Lebensjahr an, während Beschreibungen des Pilotprojekts und des Weißbuchs das 60. Lebensjahr nennen. Fleksi soll eine jährliche Obergrenze von 300.000 RM bieten, dafür müssten Patienten zu Beginn deutlich mehr selbst zahlen.
Laut BNM sollen die jährlichen Obergrenzen des Tarifs bis zu 99 Prozent der üblichen Behandlungen abdecken. Der Versicherungsschutz umfasst Versorgung vor der Aufnahme, Behandlungen im Krankenhaus, Nachsorge nach der Entlassung und ausgewählte ambulante Leistungen. Zu den geplanten Leistungen zählen Unterkunft und Verpflegung im Krankenhaus, Operationen, Medikamente, Krankenhausbedarf und ambulante Operationen.
Zu den erwogenen ambulanten Behandlungen gehören Denguefieber, Influenza A und B, Bronchitis, Lungenentzündung und Bronchopneumonie. Ein Beitritt soll bis zum Alter von 70 Jahren möglich sein; der Versicherungsschutz soll vorbehaltlich einer jährlichen Verlängerung bis zum Alter von 85 Jahren gelten.
Die jährliche Leistungsobergrenze bezeichnet den Höchstbetrag, den der Tarif innerhalb eines Versicherungsjahres zahlt. Haushalte müssen daher sowohl die Höhe der Obergrenze als auch die darin abgedeckten Behandlungen berücksichtigen. Eine höhere Obergrenze ist nur dann nützlich, wenn die Bedingungen auch die benötigte Versorgung abdecken.
Wie viel müssten Patienten selbst zahlen?
Für Teras ist ein Selbstbehalt von 500 RM je Krankheitsfall vorgesehen, ab 61 Jahren soll er auf 1.000 RM steigen. Ein Selbstbehalt ist der Betrag, den Patienten zunächst selbst zahlen, bevor sich die Versicherung an erstattungsfähigen Kosten beteiligt. Wie zusammenhängende Behandlungen dabei eingestuft werden, richtet sich nach der Definition eines Krankheitsfalls in den Versicherungsbedingungen.
In ausgewiesenen Partnerkrankenhäusern soll keine zusätzliche prozentuale Zuzahlung anfallen. Außerhalb dieses Netzwerks müssten Patienten zusätzlich zum Selbstbehalt 20 Prozent der erstattungsfähigen Kosten übernehmen, höchstens jedoch 3.000 RM je Krankheitsfall.
Nach diesen geplanten Bedingungen würde ein Patient mit einem Selbstbehalt von 500 RM bei Erreichen der Obergrenze für die zusätzliche Zuzahlung insgesamt 3.500 RM der erstattungsfähigen Rechnung tragen. Bei einem Selbstbehalt von 1.000 RM wären es zusammen 4.000 RM. Kosten, die der Tarif ausschließt, müsste der Haushalt zusätzlich selbst tragen.
Fleksi verfolgt einen anderen Ansatz und sieht Selbstbehalte von 10.000 bis 15.000 RM vor. In Beschreibungen des Pilotprojekts sind 10.000 RM für Behandlungen innerhalb des Netzwerks und 15.000 RM außerhalb davon vorgesehen. Der deutlich höhere Selbstbehalt senkt die Beiträge, weil Patienten oder andere Leistungen ihrer Krankenversicherung einen größeren Teil der anfänglichen Rechnung übernehmen.
Für manche Beschäftigte, die eine Ergänzung zu den medizinischen Leistungen ihres Arbeitgebers suchen, könnte dieses Modell passen. Wer weder Rücklagen noch eine andere Versicherung hat, sollte prüfen, ob er eine derart hohe Anfangsausgabe im Behandlungsfall tragen kann.
Der Krankenhauszugang könnte über die tatsächlichen Kosten entscheiden
Liew sagte dem Parlament, die Regelungen zu zusätzlichen Zuzahlungen würden im Rahmen des Pilotprojekts noch geprüft. Krankenhäuser, die die Preisvorgaben von MediAsas einhalten, könnten Patienten die zusätzliche prozentuale Zahlung ersparen; bei einer Behandlung andernorts könnte sie dagegen anfallen.
Datuk Dr. Alias Razak, Abgeordneter für Kuala Nerus, sprach ein praktisches Problem für Terengganu und andere Bundesstaaten an der Ostküste an: In der Nähe der Patienten gebe es möglicherweise weniger Partnerkrankenhäuser. Er fragte, ob Menschen in diesen Gebieten von der geplanten Zuzahlung von 20 Prozent ausgenommen würden.
Liew zufolge haben vier große Krankenhausgruppen Interesse an einer Teilnahme bekundet. Ihre Beteiligung sei noch nicht endgültig vereinbart. In der Antwort im Parlament wurden weder bestätigte Krankenhauszahlen für diese Bundesstaaten genannt noch eine Entscheidung zu regionalen Ausnahmen mitgeteilt. Die endgültigen Leistungen, Preise, die Teilnahme der Krankenhäuser und noch offene Fragen zur Anspruchsberechtigung sollen rund um den landesweiten Start festgelegt werden.
Neben den Kosten spielt auch die Entfernung eine Rolle. Patienten, die für die Behandlung ein weiter entferntes Partnerkrankenhaus aufsuchen müssen, können zusätzliche Ausgaben für Transport und Unterkunft haben und der Arbeit fernbleiben. Laut BNM ermöglichen Partnerkrankenhäuser bei erstattungsfähigen Behandlungen eine bargeldlose Aufnahme. Das endgültige Netzwerk ist daher ein wichtiger Teil des Nutzens des Tarifs.
Liew sagte den Abgeordneten mit Blick auf die Bemühungen der Regierung, das Netzwerk auszubauen:
Die Bank Negara Malaysia und die Regierung hoffen, dass sich möglichst viele Krankenhäuser am MediAsas-Programm beteiligen.
Bestandskunden können wechseln
Bestehende Kunden einer Krankenversicherung oder eines Takaful-Anbieters sollen bei ihrem derzeitigen Versicherer oder Takaful-Betreiber zu MediAsas wechseln können, ohne erneut medizinisch geprüft zu werden oder neue Wartezeiten in Kauf nehmen zu müssen. Bei der Risikoprüfung bewertet ein Versicherer den Gesundheitszustand eines Antragstellers und legt die Versicherungsbedingungen fest.
Die BNM hat Versicherungsnehmern empfohlen, ihre bestehenden Policen beizubehalten, bis MediAsas verfügbar ist. So können sie das neue Produkt vergleichen, bevor sie ihren bisherigen Versicherungsschutz aufgeben. Die Wechselregelung gilt beim selben Anbieter.
Für neue Antragsteller gilt ein anderes Verfahren. Die Beschreibungen des Pilotprojekts sehen Angaben zum Gesundheitszustand und eine Risikoprüfung vor. Die Wartezeiten betragen 30 Tage bei allgemeinen Erkrankungen und 120 Tage bei bestimmten Krankheiten. Außerdem werden 35 Ausschlüsse genannt, darunter bestehende Erkrankungen, angeborene Leiden, psychische Behandlungen, Leistungen im Zusammenhang mit einer Schwangerschaft, Zahnbehandlungen und Behandlungen im Ausland.
Die Beschreibungen des Pilotprojekts sehen zudem nach sieben Jahren ununterbrochenen Versicherungsschutz eine Absicherung gegen die Ablehnung von Ansprüchen vor, wenn Angaben versehentlich nicht gemacht wurden. Ausnahmen wie Betrug bleiben bestehen. Antragsteller müssen Gesundheitsfragen weiterhin vollständig beantworten. Wer einen Wechsel erwägt, sollte prüfen, wie mit bestehenden Erkrankungen und Ausschlüssen umgegangen würde.
Übergangsmaßnahmen bei den Beiträgen verschaffen bis zur Einführung etwas Luft. Laut BNM werden Erhöhungen aufgrund der medizinischen Schadeninflation, die von 2024 bis 2026 umgesetzt wurden, über mindestens drei Jahre verteilt. Bei der großen Mehrheit der Versicherungsnehmer liegen die jährlichen Anpassungen aus diesem Grund unter 10 Prozent. Änderungen des Gesamtbeitrags können auch andere Ursachen haben, etwa den Wechsel in eine höhere Altersgruppe.
Wofür die Subvention von 40 Millionen RM verwendet wird
Der Haushalt 2027 sieht für jeden anspruchsberechtigten Beschäftigten eines kleinen oder mittleren Unternehmens mit weniger als 75 Beschäftigten einen Zuschuss von 200 RM zum MediAsas-Beitrag im ersten Jahr vor. Die Unterstützung ist auf 50 Beschäftigte je Unternehmen begrenzt und richtet sich vorrangig an Arbeitnehmer mit wenig oder gar keinem bestehenden Krankenversicherungs- oder Takaful-Schutz.
Die bereitgestellten 40 Millionen RM entsprechen dem erklärten Ziel, bis zu 200.000 Beschäftigte zu erreichen: 200.000 mal 200 RM ergeben 40 Millionen RM. Ein Unternehmen, das für die Höchstzahl von 50 anspruchsberechtigten Beschäftigten Unterstützung erhält, käme auf Zuschüsse von insgesamt 10.000 RM.
Für einen Haushalt entsprechen 200 RM im ersten Jahr etwa 16,67 RM im Monat. Ausgehend von der von der BNM genannten Beitragsspanne würden die Jahresbeiträge zwischen 720 und 6.600 RM liegen. Je nach tatsächlichem Beitrag des Beschäftigten deckt der Zuschuss rund 28 Prozent des niedrigeren oder 3 Prozent des höheren Betrags ab.
EPF-Mitglieder unter 55 Jahren sollen Beiträge zudem aus Ersparnissen in ihrem Konto Akaun Sejahtera bezahlen dürfen. Das bietet Menschen mit knappem Monatsbudget eine weitere Zahlungsquelle, verringert jedoch zugleich das dort verbleibende Guthaben und die künftigen Erträge, die das entnommene Geld hätte erwirtschaften können.
Das Finanzministerium erklärt, dass Beiträge zur Krankenversicherung oder Takaful für Einzelpersonen und ihre unmittelbaren Familienangehörigen steuerlich absetzbar sein werden. Die Steuervergünstigung senkt das zu versteuernde Einkommen; ihr tatsächlicher Geldwert hängt deshalb von der individuellen Steuersituation ab. Der KMU-Zuschuss, Entnahmen aus dem EPF und die Steuervergünstigung wirken unterschiedlich: Eine Maßnahme stellt öffentliche Mittel bereit, eine greift auf persönliche Ersparnisse zurück und eine senkt die anrechenbare Steuerschuld.
Wie sich Krankenhauszahlungen ändern würden
MediAsas wird schrittweise Zahlungen nach Fallpauschalen einführen, die üblicherweise als Diagnosis-Related Groups (DRG) bezeichnet werden. Statt jede einzelne Leistung gesondert abzurechnen, erhält ein Krankenhaus eine Zahlung, die sich nach Diagnose und Behandlungskategorie des Patienten richtet. Das soll eine effiziente Versorgung und besser vorhersehbare Behandlungskosten fördern.
Die Vergütungssätze wurden anhand von freiwillig eingereichten Forderungen privater Krankenhäuser in Höhe von rund 5 Milliarden RM entwickelt. Das entspricht etwa 40 Prozent des Gesamtwerts aller Forderungen. ProtectHealth teilte den privaten Gesundheitsanbietern die DRG-Sätze am 4. November mit. Vorerst gelten sie nur für MediAsas; bei bestehenden Geschäften wird weiterhin jede Leistung einzeln abgerechnet.
Dr. Yap Wei Aun, Geschäftsführer des Health Transformation Office im Gesundheitsministerium, erklärte, die Sätze würden mit Blick auf Inflation, neue Technologien und Betriebskosten überprüft. Krankenhäuser würden demnach in einem Preisrahmen arbeiten, der an veränderte Kosten und Behandlungsmethoden angepasst werden kann.
Ein geplanter einheitlicher nationaler Grundtarif könnte für einige kleinere regionale Krankenhäuser und Einrichtungen an der Ostküste vergleichsweise günstig sein, da deren bisherige Gebühren niedriger liegen. Die wirtschaftlichen Auswirkungen hängen auch davon ab, wie viele Krankenhäuser teilnehmen und wie schnell Patienten den Tarif in Anspruch nehmen.
Erste Einschätzungen aus der Branche gehen davon aus, dass die Patientenzahlen schrittweise steigen und sich das Geschäft der Krankenhäuser nicht abrupt verändert. Die regionale Präsenz von KPJ Healthcare und das Pantai-Netzwerk von IHH Healthcare wurden als mögliche Wege zur Teilnahme genannt. Neben diesen wirtschaftlichen Einschätzungen steht die unmittelbarere Aufgabe der Regierung, in allen Bundesstaaten ein nutzbares Krankenhausnetz aufzubauen.
Was das Pilotprojekt erprobt hat und wie es weitergeht
Die BNM entwickelte MediAsas nach mehr als 60 Gesprächen mit Interessengruppen, Fokusgruppen mit Verbrauchern und weiteren Analysen. Am Pilotprojekt im Klang Valley beteiligten sich sechs Versicherer und Takaful-Anbieter sowie zehn Krankenhäuser. Vor der breiteren Einführung wurden Systeme, Aufnahmen, das Verständnis der Kunden und die betriebliche Einsatzbereitschaft getestet.
In der Mitteilung vom 6. Juli nannte das Finanzministerium die am Pilotprojekt beteiligten Anbieter: AIA, Allianz Life, Great Eastern Life, Prudential BSN Takaful, Etiqa Family Takaful und Syarikat Takaful Malaysia Keluarga. Zu den Teilnehmern gehörten Beschäftigte ausgewählter gesetzlicher Einrichtungen, staatlich verbundener Unternehmen und KMU. Spätere Mitteilungen im Parlament erwähnten zudem die Beteiligung von Beschäftigten in der Gig-Economy und weiteren Gruppen.
- Dezember 2024: Die BNM kündigte Übergangsmaßnahmen an, um Anpassungen der Krankenversicherungsbeiträge abzufedern.
- 6. Juli 2026: Die Regierung gab die Marke MediAsas, die Tarifoptionen und die Regelungen für das Pilotprojekt bekannt.
- Ende Juli bis Oktober 2026: Im Pilotprojekt im Klang Valley wurde die Umsetzung erprobt. Laut Beschreibungen des Pilotprojekts begann es am 29. Juli.
- 4. November 2026: ProtectHealth teilte privaten Gesundheitsanbietern die DRG-Sätze mit.
- 11. November 2026: Liew informierte das Parlament über die Vorbereitungen für die Einführung und die Überprüfung der zusätzlichen Patientenzuzahlungen.
- Ende Januar 2027: Die landesweite Einführung ist geplant.
Liew bezeichnete die ersten Rückmeldungen als ermutigend und sagte, die Gespräche würden fortgesetzt, um den Tarif weiterzuentwickeln. In ihrer offiziellen Einführung strebt die BNM einen Start im Januar 2027 an; laut der Mitteilung im Parlament soll dieser Ende des Monats erfolgen.
MediAsas ist Teil einer umfassenderen Kostenreform
Das Finanzministerium, das Gesundheitsministerium und die BNM entwickeln MediAsas im Rahmen von RESET. Das Programm umfasst fünf strategische Bereiche und elf Initiativen. Den am 25. Juni 2025 eingerichteten gemeinsamen Ministerausschuss für die Kosten der privaten Gesundheitsversorgung leiten Finanzminister II Amir Hamzah Azizan und Gesundheitsminister Dzulkefly Ahmad gemeinsam.
Der Ausschuss richtet ein unabhängiges Aufsichtsgremium ein, das MediAsas nach der vollständigen Einführung überwachen soll. Zu den weiteren Vorhaben gehören eine bessere Darstellung von Rechnungen privater Krankenhäuser, die Modernisierung der Genehmigungsverfahren nach Gesetz 586 und die Entwicklung eines sicheren Austauschs elektronischer Krankenakten.
Das Malaysian Digital Health Certification Network soll Patienten ermöglichen, Krankenakten bei verschiedenen Gesundheitsdienstleistern abzurufen und weiterzugeben. Von MediAsas teilnehmende private Krankenhäuser sollen sich anschließen. So könnten sich wiederholte diagnostische Untersuchungen vermeiden lassen, wenn Patienten die Einrichtung wechseln. Ein gemeinsamer Rahmen zur Kategorisierung und Darstellung von Krankenhausgebühren sollte ebenfalls bis August 2026 entwickelt werden.
Die Sorgen um die Bezahlbarkeit betreffen nicht nur die Versicherungspreise. Der Gesundheitsökonom Professor Syed Aljunid hat gefordert, MediAsas wegen seines Finanzierungsmodells aufzugeben. Fragen im Parlament drehten sich darum, ob Patienten die Partnerkrankenhäuser erreichen können; Verbraucher äußerten zudem Bedenken zu den jährlichen Leistungsobergrenzen und zur Nutzung von EPF-Ersparnissen.
Entscheidend ist, ob Beiträge, Eigenzahlungen und der Zugang zu Krankenhäusern für die Menschen, an die sich der Tarif richtet, zusammenpassen. Einheitliche Leistungen können den Vergleich von Produkten erleichtern. Vorhersehbare Krankenhauspreise können dazu beitragen, die Kosten für Versicherungsfälle zu kontrollieren. Haushalte benötigen dennoch ausreichenden Schutz für Behandlungen und genug Geld, um ihren verbleibenden Anteil an der Rechnung zu bezahlen.
Wichtige Punkte
- Die landesweite Einführung von MediAsas ist bis Ende Januar 2027 geplant. Die Richtwerte für die Monatsbeiträge liegen zwischen 60 und 550 RM.
- Für Teras sind 100.000 RM jährlicher Versicherungsschutz vorgesehen, bei älteren Kunden 150.000 RM. Fleksi bietet laut Planung 300.000 RM, sieht dafür aber deutlich höhere Selbstbehalte vor.
- Außerhalb des Krankenhausnetzwerks soll die zusätzliche Zuzahlung 20 Prozent betragen, höchstens jedoch 3.000 RM je Krankheitsfall; der Selbstbehalt kommt hinzu.
- Bestandskunden können über ihren derzeitigen Anbieter wechseln, ohne erneut medizinisch geprüft zu werden oder neue Wartezeiten in Kauf nehmen zu müssen.
- Anspruchsberechtigte Beschäftigte von KMU können für das erste Beitragsjahr 200 RM erhalten. Für bis zu 200.000 Beschäftigte stehen 40 Millionen RM bereit.
- Zahlungen aus dem EPF und die steuerliche Entlastung bieten zusätzliche Unterstützung; zugleich versorgt das öffentliche Gesundheitswesen die Bevölkerung Malaysias weiterhin.
- Der praktische Nutzen des Tarifs für Haushalte hängt von den endgültigen Bedingungen und dem teilnehmenden Krankenhausnetz ab.