Verträge, Werbung und verborgene Schulden im Fokus
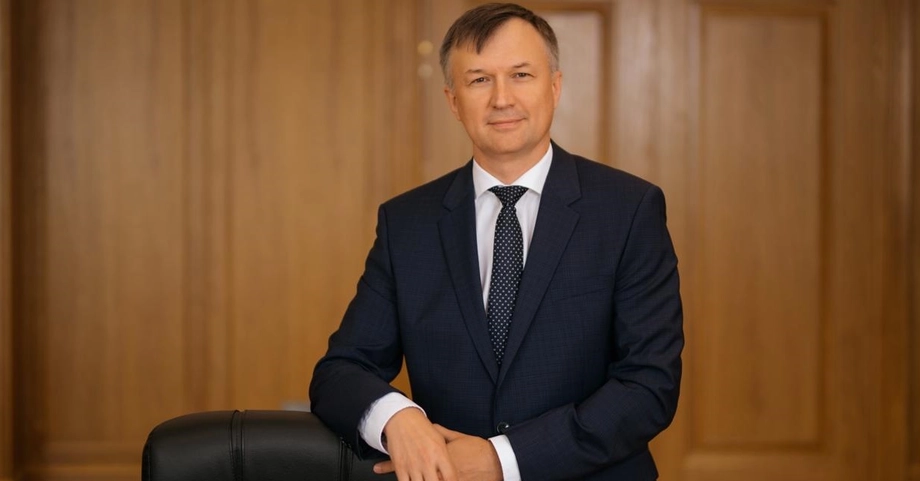
Die Nationalbank Kasachstans erwägt drei Änderungen für Ratenkäufe außerhalb des Bankensystems: klarere Angaben zu Vertragsbedingungen und Strafzahlungen, Regeln gegen irreführende Werbung und eine mögliche Meldung von Zahlungsverpflichtungen an Kreditauskunfteien. Vizepräsident Vitaliy Tutushkin zufolge sollen Käufer geschützt werden, ohne Ratenzahlungen einzuschränken.
Inhalt
- Verträge, Werbung und verborgene Schulden im Fokus
- Welche Zahlungsmodelle werden geprüft?
- Warum fehlende Schuldeneinträge wichtig sind
- Drei Prioritäten, weitere Optionen noch in der Diskussion
- Was die Weltbank zu Verbraucherkrediten festgestellt hat
- Wie groß ist der Ratenzahlungsmarkt in Kasachstan?
- Die Preisfrage bei zinsfreien Angeboten
- Autos und Immobilien bedeuten größere Verpflichtungen
- Wie es weitergeht und worauf Käufer jetzt achten können
- Die wichtigsten Punkte
Die Vorschläge knüpfen an ein im September 2026 veröffentlichtes Diskussionspapier und eine öffentliche Konsultation mit Frist bis zum 3. November an. Die Nationalbank will auch nach diesem Datum weiterhin Stellungnahmen berücksichtigen. Händler, Online-Marktplätze, Berufsverbände, Forschende und Verbraucher haben ihre Einschätzungen bereits eingereicht.
Im Mittelpunkt stehen Schulden, die andere Kreditgeber nicht sehen können. Nach Angaben der Nationalbank tauchen die meisten Ratenkäufe von Nichtfinanzunternehmen nicht in Kredithistorien auf. Ein Kunde kann daher mehreren Verkäufern Geld schulden, während eine Bank bei der Prüfung eines neuen Kredits nur einen Teil der monatlichen Zahlungen sieht, die der Kunde leisten muss.
Tutushkin, Vizepräsident der Nationalbank, beschrieb den Zweck der vorgeschlagenen Änderungen so:
Die Hauptaufgabe besteht darin, für mehr Transparenz am Markt zu sorgen und Mindestanforderungen für den Verbraucherschutz festzulegen. Die vorgeschlagenen Maßnahmen betreffen in erster Linie die Offenlegung von Vertragsbedingungen und nicht die Regulierung von Preisen oder Umfang der Ratenkäufe.
Die Bank will nach eigenen Angaben die Interessen von Käufern, Händlern und Dienstleistern berücksichtigen, damit die Änderungen Waren weder verteuern noch schwerer zugänglich machen. Die Prüfung geht über den alltäglichen Einkauf hinaus und umfasst Ratenzahlungen für Autos und Immobilien sowie Modelle, bei denen Kunden einen Gegenstand zunächst mieten und später kaufen.
Welche Zahlungsmodelle werden geprüft?
BNPL steht für „Buy now, pay later“ (jetzt kaufen, später bezahlen). Kunden erhalten ein Produkt oder eine Dienstleistung sofort und zahlen in mehreren Teilbeträgen, meist in vier gleichen Raten. Tutushkin beschreibt das als kurzfristige Form der Kreditaufnahme, die in der Regel für Käufe von geringem oder mittlerem Wert genutzt wird.
Der klassische Ratenkauf ist ein weiter gefasster Begriff. Er ermöglicht die Zahlung über einen vereinbarten Zeitraum, ohne dass ausdrücklich Zinsen ausgewiesen werden. Im Diskussionspapier vom September wurde für BNPL eine typische Laufzeit von vier Monaten bis zu einem Jahr genannt. Zudem wurden Stellungnahmen dazu erbeten, ob die Rückzahlungszeiträume begrenzt werden sollten.
Die Nationalbank konzentriert sich auf formelle Verträge von Nichtfinanzorganisationen mit Zahlungsplänen, festen Fristen und Strafzahlungen bei verspäteter Zahlung. Tutushkin unterschied solche Verträge von einer informellen Absprache mit einem Laden in der Nachbarschaft, später zu bezahlen.
Für Banken und Mikrofinanzorganisationen gelten bereits einheitliche Finanzvorschriften. Die Prüfung befasst sich mit ähnlichen Zahlungsprodukten, die von BNPL-Anbietern, direkt von Verkäufern und anderen Unternehmen außerhalb dieses Regelwerks angeboten werden. Nach Angaben der Zentralbank fällt der Großteil der Transaktionen in dieser Gruppe nicht unter die bestehenden Anforderungen zum Schutz der Verbraucher von Finanzdienstleistungen.
Warum fehlende Schuldeneinträge wichtig sind
Eine Kreditauskunftei sammelt Informationen über Kreditaufnahme und Rückzahlung. Banken nutzen diese Angaben, um einzuschätzen, ob jemand einen weiteren Kredit tragen kann. Fehlen Ratenzahlungsverpflichtungen, ist das Bild unvollständig: Es bleibt unklar, wie viel Geld die betreffende Person jeden Monat zurücklegen muss.
Ein Käufer kann neben einem Bankkredit auch Raten in mehreren Geschäften abzahlen. Jede einzelne Zahlung mag tragbar erscheinen, doch zusammengenommen bleibt womöglich zu wenig für Miete, Lebensmittel und andere grundlegende Ausgaben. Nach Angaben der Nationalbank erschweren die fehlenden Informationen sowohl Verbrauchern als auch Kreditgebern die Einschätzung der Gesamtbelastung.
Tutushkin zufolge erschwert dieselbe Informationslücke auch, die Größe des Marktes zu messen und eine gefährliche Häufung von Zahlungsverpflichtungen zu erkennen. Die Rückmeldungen erfüllen daher zwei Zwecke: Sie helfen bei der Ausgestaltung der Regeln und dabei, die Größe eines Marktsegments einzuschätzen, die bislang unklar ist.
Die Nationalbank und die Agentur für Regulierung und Entwicklung des Finanzmarkts prüfen, ob BNPL-Daten an Kreditauskunfteien übermittelt werden sollten. Falls eine solche Meldung eingeführt wird, könnte sie sich auf die Prüfung der Kreditwürdigkeit bei neuen Kreditanträgen auswirken, da Kreditgeber dann einen vollständigeren Überblick über bestehende Verpflichtungen hätten.
Ein weiteres Thema ist die Entschuldung. Ratenzahlungs- und BNPL-Schulden bei Nichtbanken gehören derzeit nicht zu den Verbindlichkeiten, die im außergerichtlichen Privatinsolvenzverfahren erlassen werden können. Für Menschen in finanziellen Schwierigkeiten kann es daher darauf ankommen, welches Unternehmen die Ratenzahlung anbietet.
Drei Prioritäten, weitere Optionen noch in der Diskussion
Die Offenlegung von Vertragsbedingungen ist für Tutushkin die erste Priorität. Anbieter könnten verpflichtet werden, vor der Unterschrift alle wesentlichen Bedingungen zu erläutern, darunter die Höhe von Bußgeldern und anderen Strafzahlungen bei versäumten Zahlungen.
Die zweite Priorität ist die Werbung. Die Nationalbank will, dass Werbebotschaften Käufern ein zutreffendes Bild der Verpflichtung vermitteln, die sie eingehen. Eine prominent angezeigte kleine Rate kann Aufmerksamkeit erregen, während die Gesamtkosten und die Folgen eines verpassten Zahlungstermins weit weniger Beachtung finden.
Die dritte Priorität ist die Meldung an Kreditauskunfteien. Zusammen setzen die drei Maßnahmen an verschiedenen Punkten des Kaufprozesses an: bei dem, was Kunden anlockt, bei dem, wozu sie sich verpflichten, und bei der Frage, wie die daraus entstehenden Schulden für andere Kreditgeber sichtbar werden.
In der breiteren Konsultation wurden auch Prüfungen der finanziellen Tragbarkeit, die Offenlegung der Gesamtkosten einer Transaktion und mögliche Begrenzungen von Bußgeldern und Verzugsstrafen angesprochen. Diese Fragen gehen über Tutushkins drei unmittelbare Prioritäten hinaus. Das Diskussionspapier bat außerdem um Rückmeldungen zur Laufzeit von Ratenzahlungsverträgen.
Die konkreten Regeln, die betroffenen Organisationen und der Zeitplan für die Ausarbeitung von Änderungen werden nach Abstimmung zwischen staatlichen Stellen und weiteren erforderlichen Verfahren festgelegt. Ein Datum für die Umsetzung wurde nicht bekannt gegeben.
Was die Weltbank zu Verbraucherkrediten festgestellt hat
Die technische Notiz der Weltbankgruppe zur Kreditvergabe an Verbraucher bietet eine umfassendere Einschätzung der Risiken, die hinter der Debatte stehen. Das Dokument wurde im Zusammenhang mit einer gemeinsamen Mission des IWF und der Weltbank im Rahmen des Programms zur Bewertung des Finanzsektors im Juli und August 2023 erstellt. Demnach hat sich die Kreditvergabe an Verbraucher durch Banken und Nichtbanken-Finanzinstitute zwischen 2019 und 2023 mehr als verdoppelt.
Laut der Notiz fehlten ausreichende Vorgaben, um zu prüfen, ob Kreditnehmer ihre Raten ohne finanzielle Härten zahlen können. Außerdem wurden aggressive Kreditwerbung, schnelle digitale Genehmigungsverfahren und Lücken bei den Informationen festgestellt, die Verbraucher vor einer Kreditaufnahme erhalten.
Die Weltbank stellte fest, dass BNPL in Kasachstan rasch an Beliebtheit gewonnen hatte. Einige Produkte verursachten zunächst keine direkten Kosten, konnten aber nach einer versäumten Zahlung erhebliche Zinsen und Gebühren nach sich ziehen. Bei einigen Angeboten konnten sich zudem die Preise im Laufe der Zeit ändern.
Das Dokument empfahl vor dem Kauf ein kurzes, standardisiertes Informationsblatt zu den wesentlichen Kreditbedingungen, das auch auf Mobilgeräten verständlich bleibt. Zudem forderte es digitale Benutzeroberflächen, die wichtige Informationen zum passenden Zeitpunkt anzeigen, Schutzmaßnahmen gegen unaufgeforderte Kreditangebote und die Pflicht, die Bedürfnisse der Verbraucher zu berücksichtigen, für die ein Produkt entwickelt wird.
Die Empfehlung der Weltbank zur Prüfung der finanziellen Tragbarkeit betrifft eine grundlegende Frage des Haushalts: Bleibt nach den Rückzahlungen genug Geld zum Leben übrig? Ihre Feststellungen verbinden die Offenlegungspläne der Nationalbank mit der praktischen Frage, ob ein Kunde die Zahlungen auch nach Abschluss des Kaufs dauerhaft leisten kann.
Wie groß ist der Ratenzahlungsmarkt in Kasachstan?
Laut Zahlen der Agentur für Regulierung und Entwicklung des Finanzmarkts hatten kasachische Kreditgeber im September 2024 BNPL-Portfolios im Wert von 2,3 Billionen Tenge. Das waren 17 Prozent mehr als zu Beginn des Jahres. Die Zahlen beziehen sich auf die Kreditseite einer Zahlungsart, die parallel zum Onlinehandel gewachsen ist.
Der Umsatz digitaler Marktplätze belief sich nach einem Wachstum von 60 Prozent auf 1,77 Billionen Tenge. Kaspi.kz entfielen mehr als 75 Prozent des Marktplatzsektors. Einige Händler berichteten von Umsatzrückgängen um bis zu 30 Prozent, wenn Ratenfinanzierungen nicht verfügbar waren. Das verdeutlicht, warum der Zugang sowohl für Verkäufer als auch für Käufer wichtig ist.
Der Fintech-Bericht 2024 der Nationalen Zahlungsgesellschaft Kasachstans legte auf Grundlage anekdotischer Hinweise nahe, dass BNPL etwa die Hälfte der Verbraucherkredite ausmachen könnte. Der Bericht verzeichnete zudem ein jährliches Wachstum der Verbraucherkredite von 34 bis 42 Prozent in den Jahren 2022 und 2023.
Während der Konsultation zu Ratenzahlungen bezifferte die Finanzaufsicht Verbraucherkredite auf mehr als 17 Billionen Tenge und den Anteil von Ratenkrediten auf 19 Prozent. Die Zahl von 19 Prozent und die Schätzung der Zahlungsgesellschaft von etwa der Hälfte beruhten auf unterschiedlichen Messgrößen und Datengrundlagen. Ein einheitliches Bild des Marktes zu erstellen, ist Teil der laufenden Prüfung.
Die besondere Herausforderung für die Nationalbank besteht darin, Verpflichtungen außerhalb regulierter Finanzinstitute zu erfassen. Informationen von Händlern, Anbietern und Verbrauchern sollen helfen, diese Lücke zu schließen, bevor die Behörden entscheiden, wie weit neue Anforderungen gelten sollen.
Die Preisfrage bei zinsfreien Angeboten
Der Ökonom Beknur Kisykov rät Verbrauchern, den Sofortpreis mit dem Gesamtbetrag zu vergleichen, der bei Ratenzahlung anfällt. In seinem Beispiel kostet ein Produkt mit einem Preis von 100.000 Tenge über zwei Jahre letztlich 120.000 Tenge. Die zusätzlichen 20.000 Tenge entsprechen 20 Prozent des ursprünglichen Preises, auch wenn die Werbung das Angebot als zinsfrei bezeichnet.
Der Ökonom Alexander Yurin hat gefordert, dass Käufer zum Zeitpunkt des Kaufs über die tatsächlichen Kosten der Ratenfinanzierung informiert werden. Seiner Ansicht nach können in manchen Modellen enthaltene Kosten den Endpreis eines Produkts auf das Eineinhalbfache des ursprünglichen Preises oder mehr erhöhen.
Madina Abylkasymova, Leiterin der Finanzmarktaufsicht, hat Bedenken wegen Modellen geäußert, bei denen Barpreise auf demselben Niveau liegen wie finanzierte Preise. Wenn Finanzierungskosten in einen einheitlichen Verkaufspreis eingerechnet werden, tragen womöglich auch Kunden einen Teil dieser Kosten, die sofort bezahlen.
Auch der Bankexperte Galim Khusainov hat gefordert, in Ratenpreisen enthaltene Zinskosten offenzulegen. Seiner Auffassung nach würden Käufer mit ausreichend Geld für eine sofortige Zahlung von einer klaren Wahl zwischen einem Barzahlungsrabatt und einer Finanzierung zu ausgewiesenen Kosten profitieren.
Ministerpräsident Oljas Bektenov hatte Banken und Handelsunternehmen aufgefordert, die Kosten von Ratenkäufen und Kreditmehrkosten bis Oktober 2025 offenzulegen. Das Analysezentrum AFC erwartete, dass klarere Regeln den Blick stärker auf den Preis der Waren selbst lenken würden. Diese frühere Debatte erklärt, warum die Offenlegung von Vertragsbedingungen auch in den aktuellen Vorschlägen zentral ist, obwohl Tutushkin betont, dass es bei den derzeitigen Prioritäten um Transparenz und nicht um Preiskontrollen geht.
Autos und Immobilien bedeuten größere Verpflichtungen
Autos und Immobilien stehen in der Prüfung der Nationalbank besonders im Fokus, weil die finanziellen Verpflichtungen deutlich höher sein können als bei alltäglichen Einkäufen. Tutushkin hob diese Transaktionen hervor, als er die Risiken von Ratenzahlungen bei Nichtfinanzorganisationen erörterte.
Die Konsultation umfasst Zahlungen direkt an Immobilienentwickler und Modelle, bei denen jemand ein Auto mit der Option mietet, es später zu kaufen. Sie bezieht sich auch auf andere Verträge, deren wirtschaftliche Wirkung einem Kredit ähnelt, selbst wenn die Vereinbarung als Möglichkeit dargestellt wird, Waren zu bezahlen.
Ein klarer Zahlungsplan ist besonders wichtig, wenn ein Vertrag die Haushaltsfinanzen über einen längeren Zeitraum belastet. Käufer müssen den Gesamtbetrag, die Folgen verspäteter oder versäumter Zahlungen und die Bedingungen für den Abschluss des Kaufs kennen.
Die Nationalbank bittet Verbraucher, Interessenvertreter und Unternehmen um Berichte über praktische Probleme. Tutushkin zufolge können solche Erfahrungen Lücken in der Gesetzgebung, Bereiche ohne einheitliche Standards und bislang nicht bedachte Probleme für die Aufsicht aufzeigen.
Wie es weitergeht und worauf Käufer jetzt achten können
Die Konsultation ist Teil einer längeren Debatte über die Verschuldung von Haushalten und die Sichtbarkeit von Ratenzahlungsverpflichtungen. Die wichtigsten Entwicklungen im Überblick:
- Juli und August 2023: Die gemeinsame Bewertungsmission von IWF und Weltbank untersuchte den Finanzsektor Kasachstans, einschließlich Verbraucherschutz und Kreditvergabe.
- September 2024: Laut Zahlen der Finanzaufsicht erreichten die BNPL-Portfolios der Kreditgeber 2,3 Billionen Tenge.
- 24. Oktober 2025: Nach Bektenovs Forderung nach Offenlegung wurde über Erwartungen an eine transparentere Preisgestaltung bei Ratenkäufen gesprochen.
- September 2026: Die Nationalbank veröffentlichte ihr Diskussionspapier und eröffnete eine achtwöchige Konsultation.
- 3. November 2026: Die formelle Frist für Stellungnahmen endete. Die Bank nimmt jedoch weiterhin spätere Eingaben entgegen.
Die Nationalbank will nach Prüfung der Eingaben eine zusammenfassende Darstellung veröffentlichen. Stellungnahmen können an [email protected] gesendet werden. Sie bittet insbesondere um weitere Rückmeldungen von Fachleuten für Verbraucherschutz, Interessenvertretern, Ratenzahlungsanbietern, Berufsverbänden und Handelsunternehmen.
Käufer können schon vor Einführung neuer Regeln aktiv werden. Tutushkin empfiehlt, den Gesamtbetrag, alle Bußgelder und Strafzahlungen sowie die Folgen verspäteter oder ausbleibender Zahlungen zu prüfen. Verbraucher sollten außerdem die monatlichen Zahlungen für alle laufenden Kredite und Ratenzahlungsvereinbarungen zusammenrechnen und dann prüfen, ob ihr Budget die Gesamtbelastung tragen kann.
Wer eine Kopie des Vertrags und des Zahlungsplans aufbewahrt, hat einen Nachweis über die vereinbarten Beträge und Fristen. Ein Vergleich des Sofortpreises mit der Gesamtsumme der Ratenzahlungen hilft ebenfalls dabei, die Kosten einer Verteilung der Zahlungen über einen längeren Zeitraum zu erkennen.
Tutushkin fasste das angestrebte Gleichgewicht zwischen Zugang und Schutz so zusammen:
Ratenzahlungen sollten eine zugängliche Zahlungsmethode bleiben und zugleich für Verbraucher verständlich und sicher sein.
Die wichtigsten Punkte
- Die Nationalbank Kasachstans erklärt, dass sie den Zugang zu Ratenkäufen nicht einschränken will.
- Die wichtigsten Vorschläge betreffen die Offenlegung von Vertragsbedingungen, Werbung und eine mögliche Meldung an Kreditauskunfteien.
- Die Prüfung konzentriert sich auf formelle Ratenzahlungsverträge außerhalb von Banken und Mikrofinanzorganisationen.
- Auch Autos, Immobilien und Mietverträge mit Kaufoption stehen zur Diskussion.
- Die Weltbank hat strengere Prüfungen der finanziellen Tragbarkeit und klarere Informationen vor einer Kreditaufnahme empfohlen.
- Die Konsultationsfrist am 3. November 2026 ist abgelaufen, weitere Stellungnahmen sind jedoch unter [email protected] willkommen.
- Die endgültigen Regeln, die betroffenen Organisationen und ein Zeitplan für die Umsetzung stehen noch nicht fest.