19,145 Milliarden Rupien Gewinn bei kaum gestiegenen Zinserträgen
Nepals 20 Geschäftsbanken erzielten im ersten Quartal des Geschäftsjahres 2083/84, entsprechend 2026/27, zusammen einen Gewinn von 19,145 Milliarden Rupien. Das waren 45,58 % mehr als die 13,15 Milliarden Rupien im Vorjahreszeitraum. Die Erträge aus ihrem Kerngeschäft mit Zinsen stiegen jedoch nur um etwa 1 %.
Inhalt
- 19,145 Milliarden Rupien Gewinn bei kaum gestiegenen Zinserträgen
- Wie können niedrigere Zinsen einer Bank helfen?
- Warum Aufwendungen für Kreditausfälle so wichtig sind
- Prime und Rastriya Banijya mit zwei unterschiedlichen Ergebnissen
- Der deutliche Gewinnsprung der Nepal Investment Mega
- Notleidende Kredite nahmen trotz höherer Gewinne zu
- Welche Banken erzielten die höchsten Gewinne?
- Warum Gewinn und Dividenden sehr unterschiedlich ausfallen können
- Was günstigere Kredite für die Wirtschaft bedeuten
- Wichtige Punkte
Die größte Veränderung zeigte sich an anderer Stelle in den Bilanzen. Die Aufwendungen für mögliche Kreditausfälle sanken von 20,04 Milliarden auf 10,99 Milliarden Rupien, also um 9,05 Milliarden Rupien oder rund 45 %. Zudem zahlten die Banken wegen sinkender Zinsen weniger für Einlagen und andere Finanzierungsquellen.
Diese Veränderungen erklären, wie die Gewinne um fast 6 Milliarden Rupien steigen konnten, während der Nettozinsertrag nur um rund 470 Millionen Rupien zunahm, von 49,10 Milliarden auf 49,57 Milliarden Rupien. Dank der geringeren Aufwendungen konnten die Banken einen größeren Teil ihrer Erträge behalten.
Kreditnehmer, Sparer und Aktionäre erlebten unterschiedliche Seiten derselben Entwicklung. Kredite wurden im Durchschnitt günstiger, Einleger erhielten weniger Zinsen und viele Banken meldeten höhere Gewinne. Gleichzeitig stieg der durchschnittliche Anteil notleidender Kredite.
Die Zahlen stammen aus ungeprüften Quartalsabschlüssen. Sie bilden einen frühen Abschnitt des Geschäftsjahres ab; die Ergebnisse können noch durch eine Prüfung und spätere Anpassungen verändert werden.
Der Vergleich umfasst drei relevante Zeiträume:
- Erstes Quartal 2082/83: Die Geschäftsbanken erzielten 13,15 Milliarden Rupien Gewinn und bildeten Rückstellungen für Kreditausfälle in Höhe von 20,04 Milliarden Rupien.
- Erste zwei Monate 2083/84: Die durchschnittlichen Einlagen- und Kreditzinsen betrugen laut Angaben der Nepal Rastra Bank 3,11 % beziehungsweise 6,38 %.
- Erstes Quartal 2083/84, mit den Monaten Shrawan, Bhadra und Ashwin: Der Gesamtgewinn erreichte 19,145 Milliarden Rupien, die Rückstellungen sanken auf 10,99 Milliarden Rupien.
Wie können niedrigere Zinsen einer Bank helfen?
Eine Bank erhält Zinsen von Kreditnehmern und zahlt Zinsen an Einleger und andere Geldgeber. Zieht man die Zinsaufwendungen von den Zinserträgen ab, ergibt sich der Nettozinsertrag. Dieser Betrag steht zur Verfügung, bevor die Bank Personal bezahlt, Filialen betreibt, mögliche Kreditausfälle abdeckt und andere Kosten begleicht.
Niedrigere Kreditzinsen verringern die Erträge einer Bank aus Darlehen. Niedrigere Einlagenzinsen senken zugleich ihre Finanzierungskosten. Wenn diese Kosten schneller sinken als die Zinserträge, kann die Bank mehr Geld aus diesem Geschäft behalten, auch wenn sie den Kreditnehmern weniger berechnet.
Nach den Zahlen der Nepal Rastra Bank für die ersten zwei Monate lag der durchschnittliche Einlagenzins der Geschäftsbanken bei 3,11 %, der Kreditzins bei 6,38 %. Die Differenz beträgt 3,27 Prozentpunkte. Wie hoch die tatsächlichen Zinserträge ausfallen, hängt davon ab, wie viel Geld zu den jeweiligen Sätzen verzinst wird, wie viel die Finanzierung kostet und wann sich die Zinssätze ändern.
Bei den 20 Banken stieg der Nettozinsertrag um etwa 0,96 %. Der deutlich stärkere Anstieg des Nettogewinns geht daher vor allem auf Veränderungen bei den Aufwendungen und sonstigen Erträgen zurück. Auch Gebühren und Provisionen trugen dazu bei, doch dafür wurde kein Gesamtbetrag genannt.
Warum Aufwendungen für Kreditausfälle so wichtig sind
Banken verbuchen eine Ausgabe, wenn sie davon ausgehen, dass ein Teil der vergebenen Kredite möglicherweise nicht zurückgezahlt wird. Dies wird als Risikovorsorge für Kreditausfälle oder Wertminderungsaufwand bezeichnet. Ein erwarteter Verlust wird so in der Bilanz berücksichtigt, statt damit zu warten, bis alle Bemühungen um die Rückzahlung abgeschlossen sind.
Ein einfaches Beispiel: Eine Bank vergibt einem Unternehmen einen Kredit über 1 Million Rupien und erwartet später einen Verlust von 200.000 Rupien. Die Verbuchung dieses erwarteten Verlusts mindert den Gewinn. Verbessert sich die Rückzahlung und sind die erforderlichen bilanziellen und aufsichtsrechtlichen Bedingungen erfüllt, kann die Bank die Rückstellung reduzieren, was den Gewinn erhöht.
Bei Nepals Geschäftsbanken war der Rückgang der Aufwendungen für Risikovorsorge um 9,05 Milliarden Rupien etwa 1,5-mal so hoch wie der Anstieg des Nettogewinns um knapp 6 Milliarden Rupien. Auch Steuern, Personalkosten und andere Posten veränderten sich. Das Gesamtergebnis spiegelt daher mehr wider als nur diese eine Aufwandsposition.
Die bessere Rückzahlung älterer Kredite trug dazu bei, dass die Banken weniger Geld zurücklegen mussten. Ein geringerer Aufwand kann auch darauf zurückgehen, dass sich die erforderliche Risikovorsorge im Quartal geändert hat. Bei einer konkreten Auflösung wird eine zuvor gebildete Rückstellung reduziert. Beides beeinflusst den Gewinn; tatsächlich eingezogenes Geld wird dagegen als Rückzahlung erfasst.
Prime und Rastriya Banijya mit zwei unterschiedlichen Ergebnissen
Die Prime Commercial Bank zeigt, wie günstigere Finanzierungskosten die Zinserträge stützen können. Ihre Zinserträge sanken von rund 5,90 Milliarden auf 5,30 Milliarden Rupien. Die Zinsaufwendungen gingen jedoch stärker zurück, von etwa 3,49 Milliarden auf 2,70 Milliarden Rupien.
Auf Basis dieser gerundeten Zahlen stieg der Nettozinsertrag von Prime von etwa 2,41 Milliarden auf 2,60 Milliarden Rupien, also um rund 8 %. Die Bank zahlte deutlich weniger für ihre Finanzierung und glich damit den Rückgang der Zinserträge mehr als aus.
Der Nettogewinn von Prime sank dennoch um etwa 5,6 % auf 1,1876 Milliarden Rupien. Die Aufwendungen für Kredit- und sonstige mögliche Verluste stiegen von rund 480 Millionen auf 620 Millionen Rupien. Auch die Personal- und sonstigen Betriebskosten nahmen zu.
Bei der Rastriya Banijya Bank entwickelte sich die Lage entgegengesetzt. Ihr Gewinn stieg von rund 600 Millionen auf 1,6496 Milliarden Rupien. Der Nettozinsertrag nahm um etwa 37 % zu, während die Aufwendungen für Kredit- und sonstige Verluste von rund 970 Millionen auf 360 Millionen Rupien sanken.
Die Rastriya Banijya Bank profitierte somit sowohl von höheren Zinserträgen als auch von geringeren Aufwendungen für Verluste. Prime verbesserte ihren Zinsertrag, musste sich aber an anderer Stelle mit höheren Kosten auseinandersetzen. Die Ergebnisse zeigen, warum der ausgewiesene Nettogewinn zusammen mit den Ertrags- und Aufwandsposten betrachtet werden sollte, aus denen er sich ergibt.
Der deutliche Gewinnsprung der Nepal Investment Mega
Die Nepal Investment Mega Bank meldete eine der stärksten Veränderungen: Der Nettogewinn stieg von 45,05 Millionen auf 1,181 Milliarden Rupien, ein Plus von 2.522,47 %. Dieser Prozentsatz fällt besonders hoch aus, weil der Gewinn im Vorjahreszeitraum niedrig war.
Ihr Kerngeschäft mit Zinsen veränderte sich deutlich weniger. Der Nettozinsertrag stieg um 0,88 %, von 3,243 Milliarden auf 3,272 Milliarden Rupien. Die Wertminderungsaufwendungen sanken um 60,81 %, von 2,800 Milliarden auf 1,097 Milliarden Rupien. Dadurch stieg der Betriebsgewinn von 150,29 Millionen auf 1,691 Milliarden Rupien.
Die Finanzierungskosten der Bank sanken von 3,92 % auf 3,07 %. Die Personalaufwendungen stiegen um 22,29 % auf rund 950 Millionen Rupien. Die geringeren Aufwendungen für Kreditausfälle waren somit entscheidend für die Verbesserung.
Die ausführliche Finanztabelle weist Einlagen von etwa 540,80 Milliarden Rupien sowie Kredite und Vorschüsse von 322,41 Milliarden Rupien aus. Im Vergleich zu den angegebenen Ausgangswerten stiegen die Einlagen um 2,69 %, während die Kreditvergabe nur um 0,33 % zunahm.
Die Nepal Investment Mega meldete außerdem eine Eigenkapitalquote von 12,17 %, gegenüber zuvor 13,48 %. Diese Kennzahl misst den Kapitalpuffer einer Bank im Verhältnis zu ihren risikogewichteten Vermögenswerten. Der nach aufsichtsrechtlichen Anpassungen ausschüttungsfähige Betrag blieb mit rund minus 5,162 Milliarden Rupien negativ. Für die Aktionäre ergibt sich damit ein anderes Bild als allein aus dem Quartalsgewinn.
Notleidende Kredite nahmen trotz höherer Gewinne zu
Die durchschnittliche Quote notleidender Kredite der Geschäftsbanken stieg von 4,858 % auf 5,641 %, ein Plus von 0,783 Prozentpunkten. Bei zwölf Banken nahm die Quote zu, bei acht sank sie.
Als notleidender Kredit gilt eine Finanzierung, die nach den aufsichtsrechtlichen Regeln einer Problemkategorie zugeordnet wird, weil die Rückzahlung überfällig oder anderweitig beeinträchtigt ist. Eine höhere Quote bedeutet, dass ein größerer Anteil des Kreditbestands in diese Kategorie fällt.
Die Prabhu Bank wies mit 14,80 % die höchste genannte Quote aus, gegenüber 5,78 % ein Jahr zuvor. Bei der NIC Asia Bank lag sie bei 9,81 %. Die Quote der Nepal Investment Mega stieg von 6,63 % auf 8,87 %, obwohl ihre Wertminderungsaufwendungen sanken.
Die Everest Bank verzeichnete mit 0,50 % eine deutlich niedrigere Quote, gefolgt von Standard Chartered mit 1,83 % und Sanima mit 2,86 %. Die Banken gingen mit sehr unterschiedlichem Rückzahlungsdruck in das Quartal.
Die Rückzahlung überfälliger Kredite durch eine Gruppe von Kunden kann die laufenden Erträge verbessern, während bei anderen Kunden Rückzahlungsprobleme entstehen. Die Höhe der Aufwendungen für Risikovorsorge hängt auch von bereits gebildeten Rückstellungen und der Behandlung einzelner Kredite ab. Um die Lage einer Bank zu verstehen, müssen Leser daher sowohl die Gewinnzahlen als auch den Zustand der ausstehenden Kredite betrachten.
Welche Banken erzielten die höchsten Gewinne?
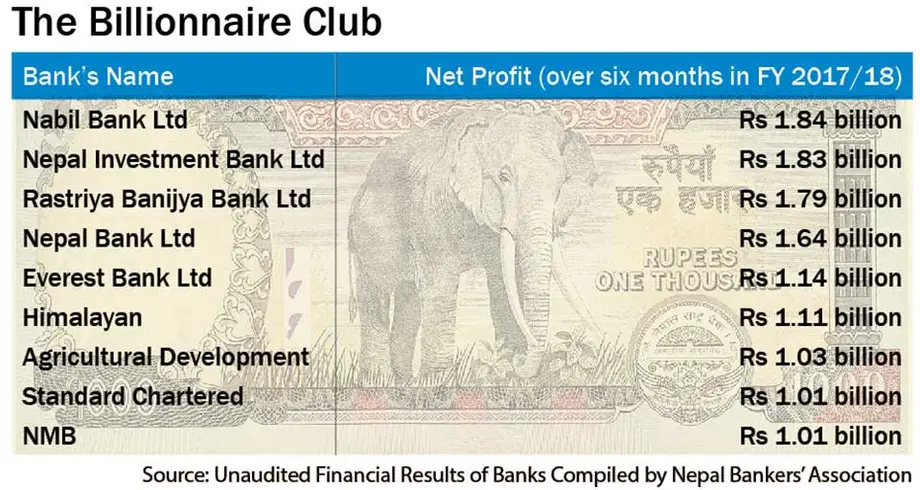
Die Nabil Bank lag mit 2,5551 Milliarden Rupien vorn, gefolgt von der Global IME Bank mit 2,3138 Milliarden und der Rastriya Banijya Bank mit 1,6496 Milliarden Rupien. Zusammen erzielten die drei Banken 6,5185 Milliarden Rupien, etwa 34 % des Gesamtgewinns der Branche.
Der Gewinn der Nabil Bank stieg um 45,43 %. In der gesamten Branche meldeten 17 Banken höhere Gewinne und drei Rückgänge: Prime, Standard Chartered und Himalayan. Der Gewinn von Standard Chartered sank um 2,99 %, der von Himalayan um 6,84 %.
Die Quartalsgewinne in Millionen Rupien, dargestellt zur besseren Vergleichbarkeit, betrugen:
- Nabil Bank: 2.555,1 Millionen Rupien.
- Global IME Bank: 2.313,8 Millionen Rupien.
- Rastriya Banijya Bank: 1.649,6 Millionen Rupien.
- Everest Bank: 1.252,7 Millionen Rupien.
- Prime Commercial Bank: 1.187,6 Millionen Rupien.
- Nepal Investment Mega Bank: 1.181,4 Millionen Rupien.
- NMB Bank: 1.164,2 Millionen Rupien.
- Kumari Bank: 1.074,5 Millionen Rupien.
- Sanima Bank: 1.051,4 Millionen Rupien.
- Siddhartha Bank: 851,5 Millionen Rupien.
- Nepal Bank: 832,1 Millionen Rupien.
- Standard Chartered Bank: 671,4 Millionen Rupien.
- Himalayan Bank: 654,8 Millionen Rupien.
- Laxmi Sunrise Bank: 653,3 Millionen Rupien.
- Prabhu Bank: 603,7 Millionen Rupien.
- Nepal SBI Bank: 552,2 Millionen Rupien.
- Machhapuchchhre Bank: 551,1 Millionen Rupien.
- NIC Asia Bank: 127,4 Millionen Rupien.
- Agricultural Development Bank: 109,2 Millionen Rupien.
- Citizens Bank: 107,7 Millionen Rupien.
Die Größe einer Bank beeinflusst ihre Gesamterträge. Kennzahlen je Aktie bieten eine andere Perspektive, während notleidende Kredite und aufsichtsrechtliche Anpassungen helfen zu erklären, welcher Teil dieser Erträge letztlich bei den Aktionären ankommen könnte.
Warum Gewinn und Dividenden sehr unterschiedlich ausfallen können
Nepal hat 20 tätige Geschäftsbanken der Klasse A. Davon sind 19 an der Nepal Stock Exchange notiert. Die staatliche Rastriya Banijya Bank ist nicht börsennotiert. Die Aktionäre der börsennotierten Banken haben sehr unterschiedliche Ertrags- und Ausschüttungsaussichten.
Bei den genannten annualisierten Gewinn-je-Aktie-Werten lag die Everest Bank mit 34,78 Rupien vorn, gefolgt von der Nabil Bank mit 30,34 Rupien und Standard Chartered mit 26,74 Rupien. Bei einer Annualisierung wird ein Quartalsergebnis auf ein Jahresniveau hochgerechnet, üblicherweise durch Multiplikation mit vier. Die tatsächlichen Gewinne hängen von den folgenden Quartalen ab.
Die Agricultural Development Bank meldete einen positiven Nettogewinn von 109,2 Millionen Rupien, aber einen negativen Gewinn je Aktie von 1,51 Rupien in der um Dividenden auf Vorzugsaktien bereinigten Berechnung. Vorzugsaktionäre haben Anspruch auf festgelegte Dividenden, wodurch sich der den Stammaktionären verbleibende Betrag verringert.
Der genannte ausschüttungsfähige Gewinn je Aktie der Everest Bank betrug 26,87 Rupien, gefolgt von Standard Chartered mit 22,19 Rupien und Siddhartha mit 21,96 Rupien. Diese Zahlen wurden nicht annualisiert. Der ausschüttungsfähige Betrag der NIC Asia Bank lag bei minus 103,21 Rupien je Aktie, bei Himalayan bei minus 43,39 Rupien und bei Prabhu bei minus 28,83 Rupien.
Eine separate Berechnung des Dividendenspielraums ergab für Everest 40,77 %, für die Rastriya Banijya Bank 35,11 % und für Standard Chartered 34,61 %. Diese Werte geben die Ausschüttungskapazität an; tatsächliche Dividendenzahlungen hängen von den maßgeblichen Abschlüssen, aufsichtsrechtlichen Anforderungen und dem Genehmigungsverfahren ab.
Vor einer Ausschüttung müssen Banken vorgeschriebene Rücklagen bilden und Anpassungen vornehmen. Aufgelaufene Verluste und verbuchte, aber noch nicht eingegangene Zinsen können den verfügbaren Betrag verringern. Der negative ausschüttungsfähige Betrag der Nepal Investment Mega macht diese Einschränkung trotz des starken Anstiegs ihres Quartalsgewinns besonders deutlich.
Was günstigere Kredite für die Wirtschaft bedeuten
Die Zahlen der Nepal Rastra Bank zeigten in den ersten zwei Monaten des Geschäftsjahres ein jährliches Wachstum der Kredite an den privaten Sektor von 7,2 %. Die Kreditvergabe nahm zu, den Banken stand aber weiterhin reichlich Liquidität zur Verfügung. Das bedeutet, dass genügend Mittel vorhanden waren, um Zahlungen zu leisten und Kredite zu vergeben.
Niedrigere Zinsen senken die Kosten einer neuen Investition. Für ein Unternehmen mit einem Kredit von 5 Millionen Rupien würden die jährlichen Zinsen bei unverändertem Kreditbetrag 400.000 Rupien bei 8 % betragen, gegenüber 300.000 Rupien bei 6 %.
Die Ersparnis von 100.000 Rupien kann für ein kleines Unternehmen wichtig sein. Der Inhaber braucht dennoch ausreichend Kunden, erwartete Umsätze und das Vertrauen, den Kredit zurückzahlen zu können. Ein günstigerer Kredit senkt die Finanzierungskosten; ob eine Expansion wirtschaftlich sinnvoll ist, hängt jedoch von der Nachfrage nach den Waren des Unternehmens ab.
Banken mit einem hohen Anteil notleidender Kredite prüfen neue Anträge möglicherweise vorsichtiger. Verfügbare Mittel, kreditwillige Kunden und vertretbare Kreditrisiken müssen zusammenkommen, bevor aus Geld eine neue Fabrik, ein größeres Geschäft oder zusätzliche Arbeitsplätze werden.
Die Quartalsergebnisse zeigen höhere Bankgewinne, die vor allem auf niedrigere Aufwendungen für Kreditausfälle und geringere Finanzierungskosten zurückzuführen sind, während die Zinserträge nur moderat stiegen. Die nächsten Ergebnisse werden zeigen, ob sich die Kreditnachfrage, das Rückzahlungsverhalten und die Erträge aus dem klassischen Bankgeschäft in der Gesamtwirtschaft gemeinsam verbessern.
Wichtige Punkte
- Nepals 20 Geschäftsbanken erzielten im ersten Quartal 2083/84 einen Gewinn von 19,145 Milliarden Rupien, ein Plus von 45,58 %.
- Der Nettozinsertrag stieg nur um etwa 1 %, während die Rückstellungen für Kreditausfälle von 20,04 Milliarden auf 10,99 Milliarden Rupien sanken.
- Niedrigere Einlagen- und Finanzierungskosten halfen den Banken, trotz sinkender Kreditzinsen mehr Erträge zu behalten.
- Nabil, Global IME und Rastriya Banijya erzielten etwa 34 % des Gesamtgewinns der Branche.
- Die durchschnittliche Quote notleidender Kredite stieg auf 5,641 %, wobei es deutliche Unterschiede zwischen den Banken gab.
- Bei mehreren Banken blieb der ausschüttungsfähige Gewinn negativ, was ihre Möglichkeiten zur Dividendenzahlung einschränkte.
- Die Quartalsergebnisse sind ungeprüft; das Wachstum der Kredite an den privaten Sektor lag in den ersten zwei Monaten bei 7,2 %.