Bericht vom 30. Oktober ohne uneingeschränktes Prüfungsurteil
Nidec wird am 30. Oktober 2026 der Tokioter Börse einen Bericht zu seinem internen Kontrollsystem vorlegen, jedoch ohne das uneingeschränkte Prüfungsurteil, das der Konzern angestrebt hatte. Damit steht dem japanischen Motorenhersteller eine Überprüfung bevor, an deren Ende ein Delisting seiner Aktien stehen könnte.
Inhalt
- Bericht vom 30. Oktober ohne uneingeschränktes Prüfungsurteil
- Warum PwC weitere Nachweise benötigt
- Ergebnisse der Untersuchung im Konzern
- Wie es zu den Bilanzierungsproblemen kam
- Was die Börse prüfen wird
- Drei mögliche Folgen für die Aktien
- Warum der Zeitpunkt der Entscheidung wichtig ist
- Nidec plant auch Maßnahmen gegen frühere Führungskräfte
- Anleger stehen vor Überprüfung bei laufender Prüfung
- Die wichtigsten Punkte
Das Unternehmen teilte am 28. Oktober mit, dass von PwC Japan verlangte Prüfungen noch nicht abgeschlossen seien. Dazu gehörten auch Untersuchungen zu Mitarbeitern, die an der fehlerhaften Bilanzierung beteiligt waren. Nidec hatte geplant, bis zum Jahrestag seiner Einstufung als Unternehmen unter besonderer Beobachtung überarbeitete Finanzberichte samt Prüfungsurteil vorzulegen. Nun rechnet der Konzern damit, seinen Teil der zusätzlichen Prüfungen im November abzuschließen.
PwC Japan hat für die Geschäftsjahre bis März 2025 und März 2026 kein Prüfungsurteil zu Nidecs Abschlüssen abgegeben, weil die Wirtschaftsprüfungsgesellschaft keine ausreichenden Nachweise erlangen konnte. Wegen der jüngsten Verzögerung prüft die Börse nun, ob Nidec seine Kontrollen der Finanzberichterstattung verbessert hat, während die Prüfungsarbeiten weiterlaufen.
Es geht um mehr als die Korrektur von Zahlen. Die Börse muss entscheiden, ob Nidecs Kontrollen angemessen ausgestaltet sind und in der Praxis funktionieren, ob eine weitere Beobachtung angebracht ist oder ob die Aktien vom Markt genommen werden sollen. Nidec ist im Prime Market der Börse unter der Wertpapierkennnummer 6594 gelistet.
Die Vorlage am 30. Oktober erfolgt fast genau ein Jahr nach Inkrafttreten der Einstufung als Unternehmen unter besonderer Beobachtung am 28. Oktober 2025. Nach den Regeln der Börse müssen Unternehmen in der Regel spätestens bei der Überprüfung nach Ablauf des ersten Jahres über geeignete interne Kontrollen verfügen, die auch angewendet werden. Nidec muss nun zeigen, wie seine Reformen im Unternehmen funktionieren, statt lediglich die eingeführten Systeme zu beschreiben.
Warum PwC weitere Nachweise benötigt
Zu den Bedenken von PwC Japan gehört, dass Personen, die an fehlerhafter Bilanzierung beteiligt waren, weiterhin in die Finanzberichterstattung eingebunden sind. Ende September kamen weitere Punkte hinzu, die geprüft werden müssen. Dadurch verlängerten sich die Arbeiten, bevor die Wirtschaftsprüfungsgesellschaft zu einem Ergebnis kommen kann.
Ein uneingeschränktes Prüfungsurteil bedeutet, dass der Abschlussprüfer zu dem Schluss kommt, dass der Jahresabschluss die Finanzlage des Unternehmens nach den geltenden Rechnungslegungsvorschriften in allen wesentlichen Belangen zutreffend darstellt. Ein Versagungsvermerk, wie er Nidecs Abschlüssen beigefügt wurde, bedeutet, dass dem Abschlussprüfer nicht genügend geeignete Nachweise für ein Prüfungsurteil vorliegen.
Nidec hatte geplant, seinen Jahresbericht für das Geschäftsjahr bis März 2026 sowie Berichte für frühere Zeiträume zu überarbeiten und gemeinsam mit seiner Bestätigung zu den internen Kontrollen einzureichen. Diese überarbeiteten Einreichungen hat das Unternehmen nun verschoben.
Das Unternehmen will die zusätzlichen Arbeiten im November abschließen und PwC darüber Bericht erstatten. Wann die Prüfung abgeschlossen und wann die überarbeiteten Berichte eingereicht werden, steht noch nicht fest. Auch für die Entscheidung der Börse gibt es keine feste Frist. Ein Vertreter der Japan Exchange Group sagte, frühere Überprüfungen seien in der Regel innerhalb von zwei bis drei Monaten abgeschlossen worden.
Ergebnisse der Untersuchung im Konzern
Nidecs Stellungnahme zur Untersuchung der Bilanzierung zufolge erhielt das Unternehmen am 17. April 2026 den Abschlussbericht des unabhängigen Untersuchungsausschusses. Die Ergebnisse betrafen mehrere Fälle von Bilanzierungsverstößen an verschiedenen Standorten des Konzerns.
Das Unternehmen stellte unter anderem Praktiken fest, bei denen Ausgaben nicht verbucht und Gewinne zu hoch ausgewiesen wurden. Ausgaben sind Kosten, die einem Unternehmen entstehen. Werden sie nicht erfasst, kann der ausgewiesene Gewinn höher erscheinen, denn zur Berechnung des Gewinns werden die Kosten von den Einnahmen abgezogen.
Nidec veröffentlichte am 27. April, zehn Tage nach Erhalt des Abschlussberichts, einen überarbeiteten Verbesserungsplan. Als Schwerpunkte nannte das Unternehmen mehr Vielfalt in der Organisation, mehr Transparenz und die Ablösung des alten Systems.
Nach eigenen Angaben will Nidec den überarbeiteten Plan umsetzen, Vertrauen zurückgewinnen und die Einstufung als Unternehmen unter besonderer Beobachtung beenden. Die Verzögerung bei der Prüfung zeigt, dass kurzfristig noch Fragen zu den Personen und Verfahren geklärt werden müssen, die an der Erstellung der Finanzberichte beteiligt sind.
Wie es zu den Bilanzierungsproblemen kam
Im Mai 2025 kamen erste Verdachtsfälle fehlerhafter Bilanzierung auf. Die Mitteilung der Börse zur Einstufung von Nidec schildert ausführlich die Probleme, die zu ihrem Eingreifen führten.
Die Mitteilung beschreibt Probleme bei Handelsgeschäften einer italienischen Tochtergesellschaft, Fragen zum Umgang mit einer pauschalen Einkaufsvergütung bei einer chinesischen Tochtergesellschaft sowie den Verdacht, dass die Geschäftsleitung den Zeitpunkt für Wertminderungen von Vermögenswerten willkürlich festgelegt hatte. Bei einer Abschreibung wird erfasst, dass ein Vermögenswert weniger wert ist, als in der Bilanz ausgewiesen.
Die wichtigsten Daten zeigen, wie aus einer Bilanzierungsuntersuchung eine Überprüfung der Börsennotierung wurde:
- 27. Juni 2025: Nidec teilte mit, dass die Frist für die Einreichung des Jahresberichts für das Geschäftsjahr bis März 2025 bis zum 26. September verlängert worden war, während Probleme bei einer italienischen Tochtergesellschaft untersucht wurden.
- 3. September 2025: Nidec gab bekannt, einen unabhängigen Ausschuss zur Untersuchung weiterer Bilanzierungsbedenken eingesetzt zu haben.
- 26. September 2025: Nidec reichte den Jahresbericht mit einem Versagungsvermerk ein, während die Untersuchungen weiterliefen.
- 28. Oktober 2025: Die Tokioter Börse stufte Nidec als Unternehmen unter besonderer Beobachtung ein.
- 17. und 27. April 2026: Nidec erhielt den Abschlussbericht der Untersuchung und veröffentlichte anschließend seinen überarbeiteten Verbesserungsplan.
- 28. Oktober 2026: Nidec teilte mit, dass das Ziel, überarbeitete Abschlüsse mit Prüfungsurteil vorzulegen, nicht erreicht werde.
- 30. Oktober 2026: Nidec plant, der Börse seine Bestätigung zu den internen Kontrollen zur Überprüfung vorzulegen.
Der Einreichung im September 2025 war eine Verlängerung um etwa drei Monate vorausgegangen. Die Börse teilte damals mit, Nidec könne weiterhin keinen Zeitplan für die Rückkehr zu einem regulären Rhythmus der Finanzberichterstattung vorlegen.
Was die Börse prüfen wird
Nach den Regeln der Börse zur besonderen Beobachtung muss ein betroffenes Unternehmen der Börse unverzüglich eine Bestätigung zu seinen internen Kontrollen vorlegen, sobald seit der Einstufung ein Jahr vergangen ist. Die Börse bewertet dieses Dokument und weitere Informationen, um über das weitere Vorgehen zu entscheiden.
Interne Kontrollen umfassen Prüfungen, Zuständigkeiten und Berichtsverfahren, die einem Unternehmen dabei helfen, verlässliche Abschlüsse zu erstellen und seine Pflichten einzuhalten. Dazu gehört, wie Informationen die Geschäftsleitung erreichen, wie Bilanzierungsentscheidungen überprüft und wie vermutete Probleme untersucht werden.
Bei der ursprünglichen Einstufung verwies die Börse auf Schwächen bei der unternehmensweiten Informationsweitergabe und Kommunikation sowie bei den Kontrollen zur Erstellung der Abschlüsse. Nidec selbst hatte diese Schwächen als so schwerwiegend eingestuft, dass sie wegen ihrer möglichen Auswirkungen auf die Finanzberichterstattung offengelegt werden mussten.
Nach den Regeln der Börse sind Qualität und fristgerechte Vorlage der Bestätigung entscheidend. Reicht ein Unternehmen sie nicht unverzüglich ein oder hält die Börse das Dokument für offensichtlich unzureichend, gilt dies als Zeichen dafür, dass keine angemessenen, etablierten und funktionierenden Kontrollen bestehen. Einschlägig sind unter anderem Artikel 503 der Börsenzulassungsordnung und die Delisting-Regelung in Artikel 601 Absatz 1 Nummer 9.
Drei mögliche Folgen für die Aktien
Die Börse kann die Einstufung als Unternehmen unter besonderer Beobachtung aufheben, wenn sie feststellt, dass die internen Kontrollen angemessen eingerichtet sind und funktionieren. Für manche Unternehmen gelten dabei Regeln zur fortgesetzten Beobachtung.
Sie kann die Einstufung aufrechterhalten, wenn die Kontrollen zwar angemessen eingerichtet sind, in der Praxis aber noch nicht ausreichen, sofern begründete Aussicht besteht, dass sie ordnungsgemäß funktionieren werden. In diesem Fall erhält das Unternehmen eine weitere Frist, um Verbesserungen nachzuweisen.
Ein Delisting erfolgt, wenn die Börse feststellt, dass die Kontrollen nicht angemessen eingerichtet sind oder keine Aussicht mehr besteht, dass sie ordnungsgemäß funktionieren werden. Die Regeln erlauben ein Delisting auch zwischen den regulären Überprüfungen, wenn diese Aussicht entfällt.
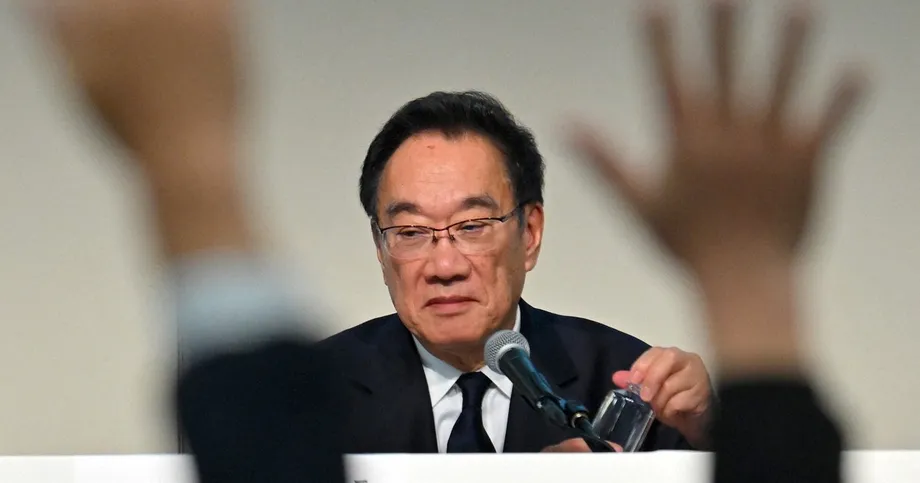
Nidecs Präsident und Vorstandschef Michio Kaida sagte, das Unternehmen habe Systeme und Verfahren eingeführt, räumte aber zugleich ein, dass die vom Abschlussprüfer angesprochenen praktischen Probleme noch nicht gelöst seien. Auf der Pressekonferenz am 28. Oktober in Tokio beschrieb er die Arbeit des Unternehmens:
„Wir arbeiten daran, unsere internen Kontrollsysteme zu verbessern und Fragen im Zusammenhang mit der Abschlussprüfung zu klären“,
Kaidas Darstellung rückt die Frage in den Mittelpunkt, ob die neuen Regelungen bei der tatsächlichen Erstellung der Finanzberichte funktionieren. Das ist ein zentraler Prüfstein für die Entscheidung der Börse zwischen fortgesetzter Beobachtung und Delisting.
Warum der Zeitpunkt der Entscheidung wichtig ist
Die Regeln der Börse knüpfen den nächsten Überprüfungszeitraum an das Geschäftsjahr, in dem sie über die Fortsetzung einer Einstufung entscheidet. Sind die Kontrollen zwar eingerichtet, müssen sich aber noch in der Praxis bewähren, muss das Unternehmen seine Bestätigung in der Regel innerhalb von drei Monaten nach Ende des betreffenden Geschäftsjahres erneut einreichen.
Eine Sonderregelung gilt, wenn zwischen der Entscheidung über die Fortsetzung und dem Ende des Geschäftsjahres weniger als drei Monate liegen. In diesem Fall ist das folgende Geschäftsjahr maßgeblich.
Für ein Unternehmen wie Nidec, dessen Geschäftsjahr im März endet, kann der Unterschied erheblich sein. Eine Entscheidung im Dezember 2026 würde sich in der Regel auf das Geschäftsjahr bis März 2027 beziehen; die Bestätigung müsste dann innerhalb der folgenden drei Monate eingereicht werden. Bei einer Entscheidung im Januar 2027 wären es bis zum Ende des Geschäftsjahres im März weniger als drei Monate. Dann wäre das Geschäftsjahr bis März 2028 maßgeblich.
Eine fortgesetzte Beobachtung kann auch für Unternehmen gelten, deren Kontrollen verbessert wurden, die aber bestimmte finanzielle Risiken oder Risiken für die Börsennotierung aufweisen. In diesem gesonderten Verfahren kann die Einstufung als Unternehmen unter besonderer Beobachtung bei wiederholten Prüfungen bis zu drei Geschäftsjahre lang fortbestehen. Die Regeln sehen somit verschiedene Formen der fortgesetzten Beobachtung vor, jeweils mit eigenen Voraussetzungen.
Nidec plant auch Maßnahmen gegen frühere Führungskräfte
Nidec teilte am 27. Oktober mit, das Unternehmen wolle Schadenersatz von Gründer Shigenobu Nagamori und acht weiteren früheren Führungskräften wegen mutmaßlicher Bilanzierungsverstöße verlangen. Zu den vorgesehenen Beklagten gehören der frühere Verwaltungsratsvorsitzende Hiroshi Kobe sowie die ehemaligen Vorstandschefs Mitsuya Kishida und Jun Seki.
Zum Kreis gehören außerdem zwei weitere ehemalige Direktoren, zwei frühere Unternehmensprüfer und ein ehemaliger Finanzvorstand. Seki ist heute bei Foxconn in Taiwan als Chefstratege für Elektrofahrzeuge tätig.
Ein vom Unternehmen eingesetzter Ausschuss aus externen Anwälten kam zu dem Schluss, Nagamori habe seine Aufsichtspflichten verletzt, weil er mutmaßliche Unregelmäßigkeiten weder dem Verwaltungsrat noch den Abschlussprüfern gemeldet und keine erforderlichen Untersuchungen veranlasst habe. Nidec erklärte, die Höhe der geforderten Entschädigung werde noch ermittelt. Die Klage solle eingereicht werden, sobald die Vorbereitungen abgeschlossen seien.
Mit den geplanten rechtlichen Schritten soll die Verantwortung für vergangenes Fehlverhalten geklärt werden. Die unmittelbare Aufgabe der Börse besteht darin, die heutigen Kontrollen des Unternehmens und deren Anwendung zu bewerten, darunter auch die Frage, wie bilanzielle Bedenken erkannt, weitergegeben und geklärt werden.
Anleger stehen vor Überprüfung bei laufender Prüfung
Die Nidec-Aktie schloss am 28. Oktober 3,6 Prozent im Plus, nachdem sie im Tagesverlauf zeitweise um bis zu 7,7 Prozent gefallen war. Die Erholung zeigte, wie heftig der Markt an einem Tag reagierte, an dem Anleger sowohl das verfehlte Prüfungsziel als auch die bevorstehende Vorlage bei der Börse abwogen.
Auf die Aktionäre kommen nun zwei parallel laufende Verfahren zu. PwC muss genügend Nachweise erlangen, um entscheiden zu können, ob die Wirtschaftsprüfungsgesellschaft ein Prüfungsurteil abgeben kann. Die Börse muss unterdessen Nidecs Bestätigung zu den internen Kontrollen bewerten und über den Status der Börsennotierung entscheiden.
Das für November angestrebte Ziel, die zusätzlichen Arbeiten abzuschließen, ist der nächste operative Meilenstein. Die Bestätigung vom 30. Oktober ist der nächste formelle Schritt im Verfahren zur Börsennotierung. Für Anleger wird entscheidend sein, ob die noch ausstehenden Prüfungen abgeschlossen werden, zu welchem Ergebnis PwC kommt und ob die Börse überzeugt ist, dass Nidecs Reformen in der Praxis funktionieren.
Die wichtigsten Punkte
- Nidec will seine Bestätigung zu den internen Kontrollen am 30. Oktober 2026 ohne uneingeschränktes Prüfungsurteil einreichen.
- PwC Japan gab für die Geschäftsjahre bis März 2025 und März 2026 mangels ausreichender Nachweise keine Prüfungsurteile zu den Abschlüssen ab.
- Nidec rechnet damit, die zusätzlichen Prüfungen im November abzuschließen; wann die Abschlussprüfung beendet und die überarbeiteten Berichte eingereicht werden, ist offen.
- Die Börse kann die Einstufung als Unternehmen unter besonderer Beobachtung aufheben, die Beobachtung unter bestimmten Voraussetzungen fortsetzen oder die Aktien delisten.
- Die Untersuchung von Nidec stellte an mehreren Standorten des Konzerns fest, dass Ausgaben nicht verbucht und Gewinne zu hoch ausgewiesen wurden.
- Das Unternehmen plant außerdem, Schadenersatz von Gründer Shigenobu Nagamori und acht weiteren früheren Führungskräften zu verlangen.