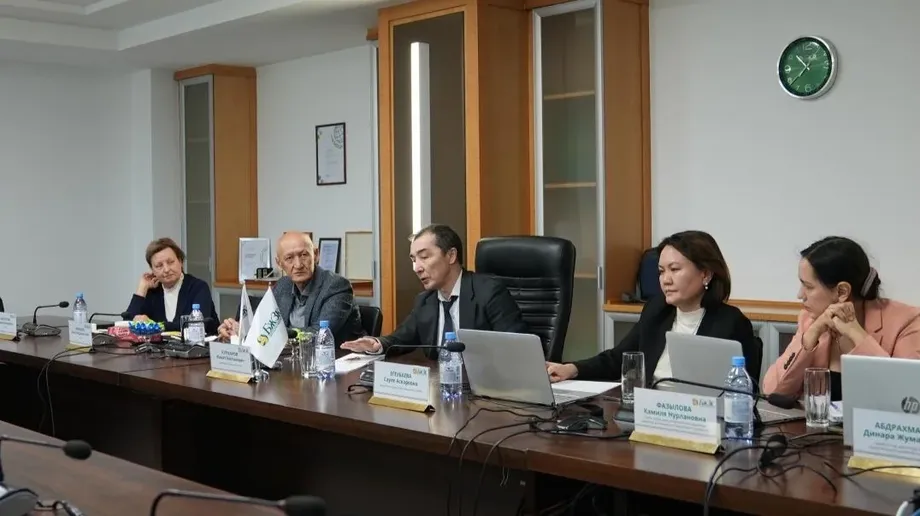
Gespräche in Almaty drehen sich um die Höhe künftiger Renten
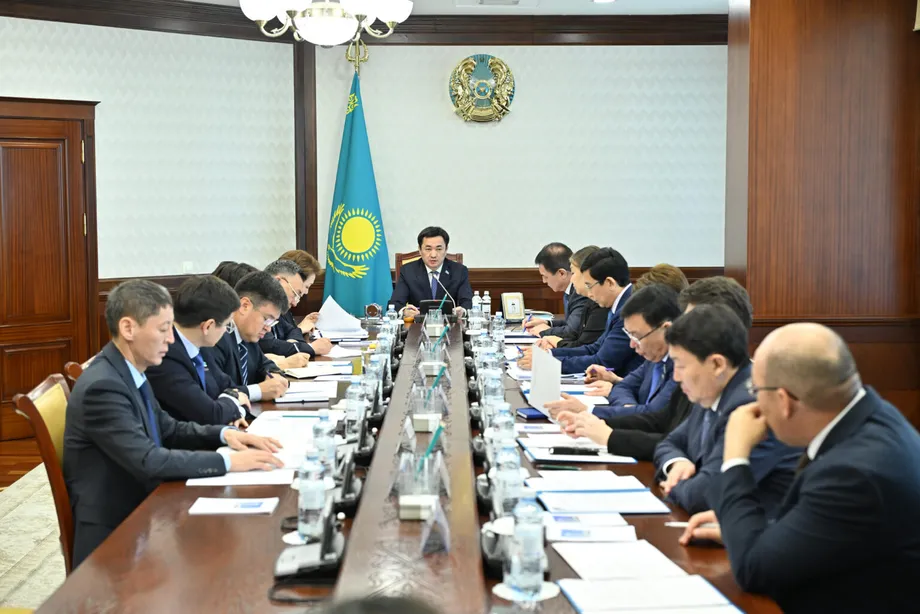
Kasachstan bereitet Vorschläge zur Aufstockung der Altersvorsorge vor, während die verpflichtenden Arbeitgeberbeiträge 2026 auf 3,5 % des Einkommens der Beschäftigten steigen. Bei einem Arbeitstreffen in Almaty erörterten Arbeits- und Sozialschutzminister Askarbek Yertajew und der Vorsitzende des Einheitlichen Akkumulationsrentenfonds, Zhanat Kurmanow, wie regelmäßige Zahlungen von Beschäftigten und Arbeitgebern künftig höhere Renten ermöglichen könnten.
Inhalt
- Gespräche in Almaty drehen sich um die Höhe künftiger Renten
- Arbeitgeberbeiträge steigen bereits
- Warum persönliche Ersparnisse stärker ins Gewicht fallen werden
- Die Vorsorgelücke entsteht bereits im Erwerbsleben
- Vorgeschlagene Aufteilung würde Eigentum an Arbeitgeberbeiträgen verändern
- Auch staatliche Unterstützung ist Teil der Debatte
- Frühere Pläne zeigen, wie sich der Zeitplan verändert hat
- Anlageentscheidungen könnten künftige Guthaben beeinflussen
- Prognosen sollen die Optionen vor einer Einführung prüfen
- Die wichtigsten Punkte
In den Gesprächen geht es um zwei Fragen: Reichen die Renten für den Alltag aus, und kann das System sie über Jahrzehnte hinweg finanzieren? Eine vom Rentenfonds veröffentlichte Bewertung zeigt die Kluft zwischen diesen Zielen. Im Mercer CFA Institute Global Pension Index 2023 belegte Kasachstan bei der finanziellen Nachhaltigkeit Platz sieben, bei der Angemessenheit der Renten unter 47 Ländern jedoch nur Platz 38.
An dem Treffen nahmen auch die Finanzsektorexperten Bolat Zhamischew und Yelena Bachmutowa teil. Eine von Yertajew geleitete interministerielle Arbeitsgruppe entwickelt auf Anweisung des Präsidenten Vorschläge, um die Finanzierung der Renten und die Altersversorgung zu stärken.
Die Gruppe untersucht staatliche Leistungen gemeinsam mit den während des Erwerbslebens angesparten Beträgen, statt die einzelnen Bestandteile getrennt zu betrachten. Zu ihrer Arbeit gehören Prognosen zu Bevölkerungsentwicklung, steigender Lebenserwartung, Beschäftigungsmustern und künftigen Rentenzahlungen. Bei dem Treffen wurden weder ein endgültiges Maßnahmenpaket noch ein Zeitplan für dessen Einführung bekannt gegeben.
Für Beschäftigte stehen konkrete Fragen im Mittelpunkt: Wie regelmäßig wird Geld auf ihre Rentenkonten eingezahlt? Werden Arbeitgeberbeiträge zu ihrem persönlichen Eigentum? Wie entwickeln sich die Anlagen, und welche staatliche Unterstützung erhalten sie im Ruhestand? Mehrere Vorschläge befassen sich mit diesen Fragen, während die Erhöhung der Beiträge bereits einem festgelegten Zeitplan folgt.
Arbeitgeberbeiträge steigen bereits
Die Mitteilung des Rentenfonds zu den Arbeitgeberbeiträgen erläutert den aktuellen Zeitplan. Die verpflichtenden Arbeitgeberbeiträge zur Altersvorsorge wurden im Januar 2024 mit 1,5 % des Einkommens der Beschäftigten eingeführt, stiegen 2025 auf 2,5 % und erreichten am 1. Januar 2026 3,5 %. Für 2027 ist eine Erhöhung auf 4,5 % vorgesehen, für 2028 auf 5 %.
Die Beiträge gelten vor allem für Beschäftigte, die am oder nach dem 1. Januar 1975 geboren wurden. Diese Gruppe hat vor der Rentenreform von 1998 kaum oder gar keine Berufsjahre vorzuweisen, was ihren Anspruch auf die ältere staatliche Solidarrente einschränkt.
Von diesen Beiträgen ausgenommen sind Arbeitgeber bei Beschäftigten, die vor 1975 geboren wurden, bei Personen im Rentenalter, bei Menschen mit dauerhafter Behinderung der Gruppen 1 und 2, bei Militärangehörigen und vergleichbaren Gruppen. Der staatliche Einnahmenausschuss des Finanzministeriums überwacht, ob Arbeitgeber die Beiträge vollständig und fristgerecht zahlen.
Der Fonds beschreibt für anspruchsberechtigte Beschäftigte drei künftige Zahlungsbestandteile: eine staatliche Grundrente, eine auf angesparten Pflichtbeiträgen der Beschäftigten beruhende Rente und eine fiktive kapitalgedeckte Rente, die durch Arbeitgeberbeiträge finanziert wird. Ein fiktives Konto erfasst den Rentenanspruch einer Person; das Geld fließt jedoch in ein gemeinsames Zahlungssystem und gehört nicht als individuelles Guthaben dieser Person.
Dieser Unterschied ist für Familien wichtig. Nach den geltenden Regeln werden Leistungen aus dem Arbeitgeberanteil lebenslang gezahlt, enden aber bei dauerhafter Auswanderung oder einem Wechsel der Staatsangehörigkeit. Arbeitgeberbeiträge können nicht vererbt werden. Gelder, die Teilnehmenden zugeordnet sind, die sterben oder ihre kasachische Staatsangehörigkeit verlieren, bleiben für Zahlungen an andere Teilnehmende verfügbar.
Warum persönliche Ersparnisse stärker ins Gewicht fallen werden
Der Überblick des Rentenfonds zum Rentensystem beschreibt eine Struktur, die staatliche Leistungen, Pflichtbeiträge zur Altersvorsorge in Höhe von 10 % des monatlichen Einkommens und freiwillige Beiträge kombiniert. Beschäftigte können mit freiwilligen Zahlungen ihre Altersvorsorge aufstocken.
Die ältere Solidarrente hängt von einer Beschäftigung vor dem 1. Januar 1998 ab. Laut dem Überblick des Fonds sind Personen anspruchsberechtigt, die vor diesem Stichtag mindestens sechs Monate beschäftigt waren. Wenn jüngere Generationen in Rente gehen, werden ihre anrechenbaren Beschäftigungszeiten kürzer und dieser Rentenbestandteil schrumpft.
Eine vom Fonds veröffentlichte Expertenbewertung geht davon aus, dass ab Anfang der 2040er-Jahre keine neuen Solidarrenten mehr bewilligt werden. Der Überblick zum System verortet den Übergang zum kapitalgedeckten Modell um das Jahr 2040. Für jüngere Beschäftigte gewinnen regelmäßige Beiträge und Anlageergebnisse daher neben der staatlichen Grundrente zunehmend an Bedeutung.
Die Vorsorgelücke entsteht bereits im Erwerbsleben
Die Reformvorschläge der Experten, die der Öffentliche Rat des Fonds am 14. Juni 2024 erörterte, enthalten einen bemerkenswerten Befund: 37 % der Menschen, die 2024 in Rente gingen, hatten weniger als fünf Jahre lang Ersparnisse angesammelt. Seit der Reform von 1998 wären bis zu 26 Jahre möglich gewesen.
Die Experten nannten niedrige Einkommen, zu niedrig angegebene Einkünfte, unregelmäßige Beiträge und informelle Beschäftigung als Hauptursachen. Besonders betroffen waren Selbstständige, darunter Menschen ohne formelle Beschäftigungsverhältnisse, die nur geringe oder seltene Beträge einzahlten.
Ein höherer Beitragssatz führt nur zu begrenzten Ersparnissen, wenn die Zahlungen nur gelegentlich eingehen. Die Vorschläge verbinden deshalb Änderungen der Beitragsregeln mit Anreizen, mehr Beschäftigte in das System einzubeziehen und regelmäßige Zahlungen zu fördern.
Eine Empfehlung sieht staatliche Zuschüsse vor, die den Beiträgen von Menschen ohne dauerhaften Arbeitgeber entsprechen. Voraussetzung wäre, dass sie Einkommen erzielen und selbst einzahlen. Vorgesehen sind Beiträge in Höhe von mindestens zwölf Monatsbeiträgen pro Jahr, berechnet auf Grundlage eines Einkommens von mindestens einem Mindestlohn; alternativ könnte der Jahresbetrag auf einmal gezahlt werden.
Die Experten empfehlen außerdem, Beiträge auf Grundlage von mindestens einem Mindestlohn bei der Berechnung der anrechenbaren Beschäftigungszeit und der Zuschüsse als volle Beteiligung zu werten. Dadurch sollen sowohl das angesparte Guthaben wachsen als auch ein längerer Beschäftigungsverlauf für die Berechnung der Grundrente berücksichtigt werden.
Vorgeschlagene Aufteilung würde Eigentum an Arbeitgeberbeiträgen verändern
Zur Expertengruppe gehören Grigori Martschenko, Oraz Schandosow, Bolat Zhamischew, Kadyrrschan Damitow, Anwar Saidenow und Yelena Bachmutowa. Ihre Empfehlungen sehen vor, den künftigen Arbeitgeberbeitrag von 5 % neu aufzuteilen: Vier Prozentpunkte sollen auf individuelle Rentenkonten fließen, während ein Prozentpunkt eine Garantie für fortlaufende Zahlungen finanzieren soll, wenn die persönlichen Ersparnisse aufgebraucht sind.
Bei diesem Modell würde ein größerer Teil des Arbeitgeberbeitrags das Guthaben der Beschäftigten erhöhen. Der gemeinsame Versicherungsanteil soll ein anderes Problem lösen: Menschen können länger leben, als ihr individuelles Guthaben reicht.
Die Experten schlagen außerdem vor, die Arbeitgeberbeiträge auf Beschäftigte unabhängig von der derzeitigen Geburtsdatumsbeschränkung auszuweiten. Aus der Mitteilung des Rentenfonds für 2026 geht hervor, dass sowohl das individuelle Eigentum an den Beiträgen als auch eine breitere Altersabdeckung noch geprüft werden.
Den Berechnungen der Gruppe zufolge könnte die mittlere monatliche Zahlung aus dem derzeitigen Arbeitgeberanteil 2040 nur 8.000 bis 10.000 Tenge betragen, ausgedrückt in Preisen von 2024. Die Umrechnung auf die Preise eines festen Jahres hilft, die künftige Kaufkraft einzuschätzen, ohne dass die Inflation den Betrag größer erscheinen lässt.
Die Experten erwarten die ersten Zahlungen aus diesem Bestandteil für 2038. Ihrer Einschätzung nach wären die prognostizierten Leistungen zu niedrig, um die schrumpfende Solidarrente zu ersetzen. Sie sehen bei der derzeitigen Ausgestaltung das Risiko sinkender Leistungen oder einer Finanzierung aus dem Haushalt.
Auch staatliche Unterstützung ist Teil der Debatte
Die Expertenempfehlungen von 2024 sehen vor, die Grundrente zu stärken, während die Solidarrente schrittweise wegfällt. Als gemeinsame Bezugsgröße für Rentenberechnungen schlagen sie den Mindestlohn statt des Existenzminimums vor. Das Existenzminimum ist ein Richtwert für die grundlegenden Lebenshaltungskosten; der Mindestlohn knüpft die Berechnung direkter an die Einkommen.
Die Experten argumentieren, dass die Rentenunterstützung gegenüber den Erwerbseinkommen zurückfallen kann, wenn ihr Bezugswert nur entsprechend der prognostizierten Inflation steigt. Außerdem schlagen sie vor, die staatlichen Rentenausgaben bei mindestens 3 % des Bruttoinlandsprodukts zu halten, damit die Unterstützung mit der Wirtschaft wachsen kann.
Das Briefing von Moore Kazakhstan zu den Rentenänderungen beschreibt einen weiteren Vorschlag: eine Sozialrente, deren Höhe anhand des durchschnittlichen monatlichen Einkommens einer Person im Verhältnis zum Medianlohn und ihrer Beschäftigungsdauer berechnet würde. Der Medianlohn ist der mittlere Lohn, wenn die Einkommen der Beschäftigten der Höhe nach geordnet werden.
Das Briefing beschreibt außerdem Überlegungen, eine Beschäftigungszeit von 40 Jahren zur Voraussetzung für den Renteneintritt zu machen. Für Beschäftigte im öffentlichen Dienst, deren Dienstzeit darüber liegt, soll der Zeitpunkt flexibler gehandhabt werden. Die Maßnahmen werden als Vorschläge dargestellt, die noch geprüft werden müssen.
Moore führt Maßnahmen auf, die ab dem 1. Januar 2026 bereits umgesetzt wurden: eine Erhöhung der Grund- und Solidarrenten um 10 % sowie eine Anhebung der maximalen Grundrente von 110 % auf 118 % des Existenzminimums. Für 2027 ist eine weitere Erhöhung auf 120 % geplant.
Frühere Pläne zeigen, wie sich der Zeitplan verändert hat
Kasachstan diskutiert seit mehreren Jahren über Änderungen an diesen Bestandteilen. Vorschläge vom 29. März 2022 sahen Arbeitgeberbeiträge von 5 % ab 2023 und einen Übergang von der Grundrente zu einer garantierten Mindestrente ab 2028 vor. Das Arbeitgebermodell wurde schließlich 2024 mit einem Beitragssatz von 1,5 % eingeführt; die vollständige Erhöhung auf 5 % ist für 2028 vorgesehen.
Die Debatte von 2022 umfasste Prognosen, wonach Renten ohne entschlossene Maßnahmen 2040 nur noch 39,2 % und 2060 29,5 % der weggefallenen Erwerbseinkommen ersetzen würden. Die Ersatzquote misst, welcher Anteil des früheren Einkommens eines Beschäftigten durch die Rente abgedeckt wird. Zwischen den beiden Jahren wurde ein Rückgang um 9,7 Prozentpunkte prognostiziert.
Damals wurde die durchschnittliche Rente mit 105.538 Tenge angegeben. Sie setzte sich aus 72.914 Tenge an Solidarrentenzahlungen und 32.624 Tenge an Grundrente zusammen. Diese Zahlen verdeutlichen, welche wichtige Rolle die Solidarrente damals im staatlichen Rentensystem spielte.
Die wichtigsten Termine der Reformdebatte:
- 29. März 2022: Vorschläge sahen Arbeitgeberbeiträge von 5 % ab 2023 und Änderungen bei der Mindestrentenunterstützung ab 2028 vor.
- 1. Januar 2024: Arbeitgeberbeiträge in Höhe von 1,5 % des Einkommens wurden eingeführt.
- 14. Juni 2024: Der Öffentliche Rat des Rentenfonds erörterte das Experten-Reformpaket.
- 1. Januar 2026: Die Arbeitgeberbeiträge stiegen auf 3,5 %.
- 2027 und 2028: Die planmäßigen Arbeitgeberbeitragssätze liegen bei 4,5 % beziehungsweise 5 %.
- 2038: Laut Expertenbewertung sollen die ersten Zahlungen aus dem Arbeitgeberbeitragsmodell erfolgen.
Anlageentscheidungen könnten künftige Guthaben beeinflussen
Anlageerträge sind ein weiterer wichtiger Bestandteil der Debatte. Ramazan Dosow, Chefanalyst des Verbands der Finanziers Kasachstans, beziffert die angesammelten Anlageerträge auf mehr als 40 % der gesamten Altersvorsorge. Seine Einschätzung unterstreicht, warum Beitragseinzug und Anlageverwaltung gemeinsam betrachtet werden müssen.
Der Rahmen der Finanzaufsicht für die Anlageportfolios sieht risikoreiche, ausgewogene und konservative Strategien vor. Die risikoreiche Option ist für Menschen gedacht, deren Ruhestand noch mehr als 13 Jahre entfernt ist; der Bewertungszeitraum beträgt 60 Monate. Bei der ausgewogenen Strategie sind es 36 Monate, bei der konservativen Strategie zwölf Monate.
Die angegebenen Richtwerte für die Aktienanteile reichen von 80 % bei der risikoreichen bis zu 20 % bei der konservativen Strategie. Aktien bieten Wachstumspotenzial, können aber stark schwanken; Anleihen ermöglichen in der Regel berechenbarere Zahlungen, auch wenn sich ihre Kurse ebenfalls verändern. Wer kurz vor dem Ruhestand steht, hat weniger Zeit, einen Markteinbruch auszugleichen.
Die Mindestanforderungen an die Wertentwicklung orientieren sich an Marktbenchmarks: 95 % der Benchmarkrendite über zwölf Monate bei der konservativen Strategie, 90 % über 36 Monate bei der ausgewogenen Strategie und 85 % über 60 Monate bei der risikoreichen Strategie. Eine Benchmark ist ein Vergleichswert, anhand dessen die Anlageleistung beurteilt wird.
Verwalter müssen eine Unterschreitung des vorgeschriebenen Mindestwerts aus ihrem eigenen Kapital ausgleichen. Wie hoch der Schutz ausfällt, hängt von der Wertentwicklung im Verhältnis zu diesem Schwellenwert ab. Die Kaufkraft wiederum hängt davon ab, wie sich die Anlageerträge im Vergleich zur Inflation entwickeln.
Die für den 7. September 2026 beschriebenen Übertragungsregeln erlauben es Beitragszahlenden, bis zu 100 % ihrer Altersvorsorge bei privaten Verwaltern anzulegen, gegenüber der früheren Obergrenze von 50 %, und ihre Ersparnisse auf mehrere Verwalter aufzuteilen. Anträge können mit einer digitalen Signatur über das Onlinekonto des Fonds oder in einer Geschäftsstelle gestellt werden; die Übertragung kann bis zu 30 Kalendertage dauern.
Den Angaben zum 1. September 2026 zufolge beliefen sich die von privaten Verwaltern betreuten Vermögenswerte auf 151,3 Milliarden Tenge oder 0,53 % der gesamten Altersvorsorge von 28,45 Billionen Tenge. Frühere Angaben bezifferten das Gesamtguthaben auf 28,3 Billionen Tenge. Zum Stichtag im September entfiel somit nur ein kleiner Teil des Systems auf die private Vermögensverwaltung.
Prognosen sollen die Optionen vor einer Einführung prüfen
Die Arbeitsgruppe in Almaty nutzt versicherungsmathematische Berechnungen, um die vorgeschlagenen Änderungen zu bewerten. Dabei werden Annahmen zu Beiträgen, Löhnen, Anlageerträgen, Renteneintritt und Lebenserwartung kombiniert, um künftige Zahlungen und den dafür erforderlichen Finanzierungsbedarf zu ermitteln.
Yertajew, der Minister für Arbeit und Sozialschutz, beschrieb bei dem Treffen das Ziel der Prüfung:
Unsere Aufgabe ist es, Ansätze für die Weiterentwicklung des Rentensystems zu erarbeiten, die seine Nachhaltigkeit gewährleisten und zugleich die Voraussetzungen für eine angemessene Altersversorgung der Bürgerinnen und Bürger in der Zukunft schaffen.
Der Minister sagte, jeder Entscheidungsvorschlag müsse umfassend bewertet werden und sowohl die heutige als auch die künftigen Generationen berücksichtigen. Kurmanow erklärte, der Rentenfonds sei bereit, seine Zusammenarbeit mit staatlichen Stellen und der Fachwelt fortzusetzen.
Das Arbeitsministerium, der Rentenfonds, der Staatliche Sozialversicherungsfonds und Experten werden die Empfehlungen weiter ausarbeiten. Dabei geht es um drei praktische Erfordernisse: Beschäftigte zu regelmäßigen Beiträgen zu bewegen, ausreichende persönliche Ersparnisse aufzubauen und Zahlungen zu finanzieren, die während des gesamten Ruhestands weiterlaufen können.
Die wichtigsten Punkte
- Kasachstan bereitet Vorschläge zur Altersvorsorge vor, die auf höhere Ersparnisse, eine breitere Beteiligung und nachhaltige Zahlungen abzielen.
- Die Arbeitgeberbeiträge stiegen 2026 auf 3,5 % und sollen 2028 5 % erreichen.
- Experten schlagen vor, vier Prozentpunkte auf persönliche Konten zu leiten und mit einem Prozentpunkt eine lebenslange Zahlungsgarantie zu finanzieren.
- Der Bewertung von 2024 zufolge hatten 37 % der neuen Rentnerinnen und Rentner weniger als fünf Jahre lang Ersparnisse angesammelt.
- Staatliche Rentenunterstützung, Anreize für Beitragszahlungen und Anlageverwaltung werden derzeit geprüft.
- Bei dem Treffen in Almaty wurden weder ein endgültiges Reformpaket noch ein Einführungstermin bekannt gegeben.