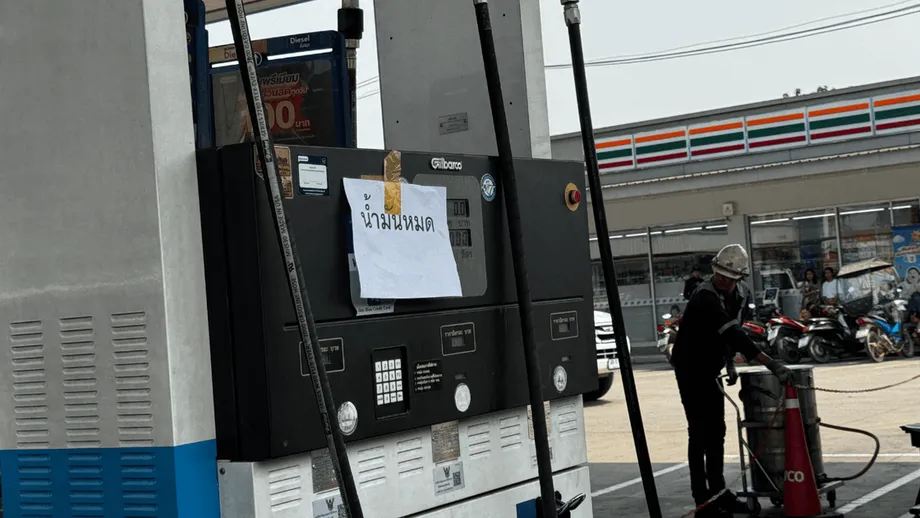
Knappes finanzielles Polster trifft auf steigende Energiekosten
Thailändische Haushalte mit einem Monatseinkommen von höchstens 24.000 Baht machen 57,2 % aller Haushalte des Landes aus. Verschuldete Haushalte dieser Gruppe haben nach Ausgaben und Schuldentilgung monatlich weniger als 500 Baht übrig, wie aus einer Analyse von Krungsri Research hervorgeht. Steigende Kosten für Kraftstoff, Lebensmittel und Transport drohen dieses schmale finanzielle Polster aufzubrauchen und zugleich manche Arbeitsplätze zu gefährden.
Inhalt
- Knappes finanzielles Polster trifft auf steigende Energiekosten
- Drei Gruppen, sehr unterschiedlicher Schutz
- Wie Kraftstoffpreise auf den Esstisch durchschlagen
- Auch Arbeitsplätze könnten unter Druck geraten
- Was die landesweite Erhebung zeigt
- Finanzielle Schwäche bestand schon vor dem Energiepreisanstieg
- Sorgen in der Bevölkerung und der zeitliche Verlauf der Energiekrise
- Soforthilfen und dauerhaft höhere Einkommen
- Die wichtigsten Punkte
Wie stark der Druck ist, zeigen die Ausgaben für den Zeitraum von Januar bis September 2026. Das Büro für Handelspolitik und Strategie des Handelsministeriums (TPSO) bezifferte die durchschnittlichen monatlichen Haushaltsausgaben auf 21.217 Baht, 326 Baht mehr als im gleichen Zeitraum 2025. Auf Transport und Kommunikation entfielen 228 Baht des Anstiegs, also rund 70 % der gesamten Zunahme.
Im Oktober verschärften die Energiemärkte die Lage weiter. Laut einem Marktbericht des Energieministeriums vom 20. Oktober lag der asiatische Referenzpreis für verflüssigtes Erdgas (LNG) am Spotmarkt bei 29,89 US-Dollar je Million British Thermal Units und der Preis für Dubai-Rohöl bei 107,90 US-Dollar je Barrel. Thailand importiert Energie; Erdgas ist der wichtigste Energieträger für die Stromerzeugung. Internationale Preise sind daher sowohl für Haushaltsrechnungen als auch für die Kosten der Unternehmen relevant.
Die Analyse von Krungsri zeigt, warum sich die Folgen unterschiedlich verteilen könnten. Wohlhabendere Haushalte zahlen möglicherweise zunächst mehr, weil sie mehr Geld für Kraftstoff ausgeben. Haushalte mit geringeren Einkommen geraten stärker unter Druck, wenn höhere Energiekosten auf Lebensmittel, Fertiggerichte und andere Dinge des täglichen Bedarfs durchschlagen. Sie können ihre Ausgaben weniger stark senken und arbeiten oft in Branchen, in denen Unternehmen möglicherweise mit weniger Arbeitsstunden, niedrigeren Löhnen oder Stellenabbau reagieren.
Drei Gruppen, sehr unterschiedlicher Schutz
Krungsri wertete Haushaltsbefragungen des Nationalen Statistikamts für die Jahre 2015 bis 2025 aus, um Ausgaben, Beschäftigungssicherheit, finanzielle Rücklagen und Schulden zu untersuchen. Die Einteilung beruht auf dem Haushaltseinkommen im Jahr 2025:
- Finanziell stark belastete Haushalte verdienen bis zu 24.000 Baht im Monat, im Durchschnitt 14.464 Baht. Sie machen 57,2 % aller Haushalte aus.
- Die mittlere Einkommensgruppe verdient zwischen 24.001 und 51.657 Baht im Monat, durchschnittlich 34.173 Baht. Sie macht 32,1 % aus.
- Finanziell gut aufgestellte Haushalte verdienen mindestens 51.658 Baht im Monat, im Durchschnitt 84.745 Baht. Sie machen 10,7 % aus.
Schulden machen innerhalb dieser Gruppen einen erheblichen Unterschied. Nicht verschuldete, stark belastete Haushalte haben monatlich etwa 1.300 Baht übrig. Bei verschuldeten Haushalten sind es weniger als 500 Baht. Finanziell gut aufgestellte Haushalte verfügen über einen monatlichen Überschuss von etwa 30.000 bis 35.000 Baht und können höhere Rechnungen deshalb deutlich besser verkraften.
Die mittlere Einkommensgruppe verfügt über gewisse Rücklagen, um vorübergehende Belastungen abzufedern, auch wenn Schuldentilgungen den Zugang zu verfügbarem Geld einschränken können. Bei stark belasteten Haushalten sind die ausstehenden Schulden 2,7-mal so hoch wie ihre Finanzanlagen. Wenn notwendige Ausgaben steigen, müssen Familien in dieser Lage womöglich schnell zwischen dem Aufbrauchen ihrer Ersparnisse, dem Verkauf von Vermögenswerten und einer erneuten Kreditaufnahme wählen.
Wie Kraftstoffpreise auf den Esstisch durchschlagen
Lebensmittel, Versorgungsleistungen und Kraftstoff machen zusammen 53,4 % der Ausgaben stark belasteter Haushalte aus, verglichen mit 47,2 % in der mittleren Einkommensgruppe. Diese Ausgaben lassen sich nur begrenzt aufschieben: Die Menschen brauchen weiterhin Mahlzeiten, Strom und Transportmittel, um zur Arbeit zu kommen.
Krungsri betrachtet ein Szenario, in dem die Preise in allen drei Kategorien um 10 % steigen. Kaufen die Familien die gleichen Mengen und bleiben die übrigen Preise unverändert, würden die Gesamtausgaben der stark belasteten Gruppe dadurch um etwa 5,34 % steigen, gegenüber 4,72 % in der mittleren Einkommensgruppe. Diese Berechnung basiert auf den jeweiligen Ausgabenanteilen; der Anstieg von 10 % ist ein Szenario und keine Prognose.
Öl wirkt sich auf mehreren Wegen auf die Haushaltsbudgets aus. Autofahrer zahlen an der Tankstelle mehr, während Transportunternehmen höhere Kosten für den Personen- und Güterverkehr haben. Lebensmittelhersteller und Händler können daraufhin die Preise erhöhen, um Liefer-, Koch- und Verpackungskosten auszugleichen. Auch Düngemittel, Naphtha und petrochemische Vorprodukte sind weitere Wege, über die Energiekosten in der Landwirtschaft und der Industrie ankommen.
Den Zahlen des TPSO zufolge stiegen die monatlichen Ausgaben für zubereitete Speisen von 3.435 Baht im Zeitraum Januar bis September 2025 auf 3.528 Baht im gleichen Zeitraum 2026. Lebensmittel und alkoholfreie Getränke blieben mit 8.342 Baht die größte Ausgabenkategorie, ein Plus von 118 Baht. Die Ausgaben für Transport und Kommunikation erreichten 4.895 Baht und damit 23,07 % der Gesamtausgaben.
Die Ausgaben für Wohnen sanken dagegen um 17 Baht auf 5.117 Baht im Monat, teilweise wegen niedrigerer Stromkosten. Wie schnell sich internationale Preise in den Energiekosten der Haushalte niederschlagen, hängt unter anderem von Verträgen, Tarifen und staatlichen Maßnahmen ab.
Auch Arbeitsplätze könnten unter Druck geraten
Krungsri stellte fest, dass 51,1 % der stark belasteten Haushalte Familienmitglieder haben, die im Baugewerbe, im Groß- und Einzelhandel, in der Landwirtschaft, im Beherbergungsgewerbe oder in der Gastronomie arbeiten. Diese Branchen reagieren empfindlich auf steigende Vorleistungskosten und eine schwächere Nachfrage.
Ein Restaurant, das mehr für Kochbrennstoff, Zutaten und Lieferungen zahlen muss, könnte die Preise auf der Speisekarte erhöhen. Kaufen die Gäste daraufhin weniger Mahlzeiten, könnte der Betrieb die Arbeitsstunden der Beschäftigten reduzieren. Ein Haushalt kann also gleichzeitig mit höheren Lebenshaltungskosten und sinkenden Einkünften konfrontiert sein.
Nur 24,3 % der finanziell gut aufgestellten Haushalte haben Familienmitglieder, die in diesen gefährdeten Branchen arbeiten. Bei rund 40,7 % sind Mitglieder in Sektoren beschäftigt, die Krungsri als stabiler einstuft, darunter öffentliche Verwaltung, Bildung, Gesundheitswesen, freiberufliche Dienstleistungen, Finanz- und Versicherungswesen.
Das Einkommenswachstum bot nur begrenzten Schutz. Laut der Analyse von Krungsri sank das nominale Einkommen, also der Betrag vor Berücksichtigung der Inflation, in der stärksten Gruppe über das vergangene Jahrzehnt im Durchschnitt und stieg in der mittleren Gruppe nur geringfügig. Eine durchschnittliche Inflation von etwa 1 % pro Jahr schwächte die Kaufkraft zusätzlich.
In der stark belasteten Gruppe stieg das nominale Einkommen schneller, auch dank staatlicher Unterstützung. Diese erhöhte sich von 3,6 % des Einkommens im Jahr 2015 auf 5,6 % im Jahr 2025. Ohne diese Unterstützung wuchs das Einkommen im Jahresdurchschnitt lediglich um 1,7 %.
Was die landesweite Erhebung zeigt
Die Zusammenfassung der Haushaltserhebung des Nationalen Statistikamts beziffert das durchschnittliche Haushaltseinkommen im ersten Halbjahr 2025 auf 28.151 Baht im Monat. Die Ausgaben lagen bei 21.984 Baht. Damit entfielen 78,1 % des Einkommens auf Ausgaben.
Die Differenz zwischen diesen beiden Durchschnittswerten betrug 6.167 Baht im Monat. Die Zahlen von Krungsri für die stark belastete Gruppe zeigen, wie viel weniger vielen Familien nach Ausgaben und Schuldentilgung bleibt. Landesweite Durchschnittswerte fassen Haushalte mit sehr unterschiedlichen Einkommen, Vermögenswerten und Verpflichtungen zusammen.
Das Nationale Statistikamt erfasste Schulden bei 40,7 % der Haushalte. Die durchschnittliche Verschuldung aller Haushalte, einschließlich der nicht verschuldeten, lag bei 144.871 Baht. Davon entfielen 109.628 Baht auf Kredite für Haushaltszwecke wie Konsum, Wohnen und Bildung. Unter den verschuldeten Haushalten nahmen 92,7 % ausschließlich formelle Kredite auf, 5,1 % ausschließlich informelle und 2,2 % beide Arten.
Das regelmäßige Einkommen pro Person stieg von 10.765 Baht im Monat 2023 auf 11.246 Baht im ersten Halbjahr 2025. Das Maß für die Einkommensungleichheit, der Gini-Koeffizient, sank von 0,285 auf 0,260. Ein niedrigerer Wert bedeutet eine gleichmäßigere Einkommensverteilung. Der Anteil der einkommensschwächsten Gruppe stieg von 8,7 % auf 9,9 %, während der Anteil der einkommensstärksten Gruppe von 40,0 % auf 38,6 % zurückging.
Die Zahlen des Nationalen Statistikamts beschreiben die finanzielle Lage der Haushalte im ersten Halbjahr 2025, während die Ausgabenzahlen des TPSO den Zeitraum von Januar bis September 2026 abdecken und aus einer anderen statistischen Reihe stammen. Beide Quellen vergleichen ihre Daten mit einem früheren Zeitraum: Das TPSO verzeichnete im Jahresvergleich steigende Ausgaben, während das Nationale Statistikamt Verbesserungen beim regelmäßigen Einkommen pro Person und bei der Einkommensverteilung feststellte.
Finanzielle Schwäche bestand schon vor dem Energiepreisanstieg
Eine am 1. Oktober 2025 veröffentlichte Analyse des Haushaltsvermögens von Krungsri Research, verfasst von Thansin Klinthanom, dokumentierte eine begrenzte finanzielle Erholung nach COVID-19. Auf Grundlage von Umfragedaten aus den Jahren 2021 bis 2023 stellte sie fest, dass die liquiden Vermögenswerte pro Haushalt und Jahr nur um 8.218 Baht zunahmen. Dazu zählen Einlagen und andere Vermögenswerte, die sich relativ leicht in Bargeld umwandeln lassen.
Bei Haushalten mit einem Monatseinkommen von weniger als 20.000 Baht betrug der jährliche Zuwachs weniger als 2.000 Baht. Haushalte mit weniger als 10.000 Baht Einkommen verzeichneten zudem einen durchschnittlichen jährlichen Wertverlust bei Immobilien und Fahrzeugen von 82.294 Baht. Bei Haushalten mit einem Einkommen zwischen 10.000 und 20.000 Baht lag der Rückgang bei mehr als 17.425 Baht.
Einkommen und Ausgaben stiegen nahezu im Gleichschritt. Laut der Analyse nahmen sie von 2021 bis 2023 im Jahresdurchschnitt um 1.806 beziehungsweise 1.803 Baht zu. Damit blieb kaum zusätzlicher Spielraum zum Sparen.
Beschäftigte mit den niedrigsten Einkommen hatten besonders große Schwierigkeiten, sich finanziell zu erholen. 2024 lag das inflationsbereinigte Durchschnittseinkommen der Beschäftigten 3,2 % über dem Stand vor COVID-19. Bei Beschäftigten mit einem Monatseinkommen von weniger als 7.800 Baht lag es 18,5 % darunter.
In der Analyse zitierte Zahlen der Bank of Thailand bezifferten die Haushaltsschulden im ersten Quartal 2025 auf 16,35 Billionen Baht oder 87,4 % des Bruttoinlandsprodukts. Die Kreditvergabe an Haushalte schrumpfte im Jahresvergleich um 0,12 %, da die Kreditgeber vorsichtig blieben. Familien mit wenig Bargeld und sinkenden Vermögenswerten können deshalb gerade dann Schwierigkeiten haben, einen Kredit zu bekommen, wenn sie Unterstützung benötigen, um eine Belastung zu überbrücken.
Sorgen in der Bevölkerung und der zeitliche Verlauf der Energiekrise
Für eine Umfrage der Meinungsforschungsstelle Suan Dusit Poll mit dem Titel „Thais and Energy Measures“ wurden landesweit 1.347 Menschen befragt. 45,88 % äußerten sich sehr besorgt über steigende Energiepreise, weitere 44,10 % waren etwas besorgt. Insgesamt waren es 89,98 %.
Rund 69,93 % wollten unnötige Beleuchtung und Elektrogeräte ausschalten, um Energie zu sparen. 30,51 % gaben an, dass ihre Notfallrücklagen nur ein bis drei Monate reichen würden, während sich 71,05 % wünschten, die Regierung möge die Preise für Kraftstoff und Kochgas so lange wie möglich einfrieren.
Pornphan Buathong, Präsidentin der Meinungsforschungsstelle Suan Dusit Poll, sprach sich dafür aus, Preisbildungsmechanismen, Energiereserven und die öffentliche Kommunikation besser zu steuern. Anchalee Rattana, Dozentin für Politikwissenschaft an der School of Law and Politics der Suan Dusit University, sagte, höhere Öl- und Gaspreise könnten die Kosten für Waren und Dienstleistungen über Produktion und Vertrieb in die Höhe treiben.
Die datierten Entwicklungen zeigen, wie bestehende finanzielle Schwäche auf einen neuen externen Schock traf:
- 2021 bis 2023: Eine spätere Analyse von Krungsri ergab, dass die Einkommen und Ausgaben der Haushalte nahezu gleich stark stiegen.
- Erstes Halbjahr 2025: Das Nationale Statistikamt erfasste ein durchschnittliches Haushaltseinkommen von 28.151 Baht im Monat. 40,7 % der Haushalte waren verschuldet.
- September 2026: Brent-Rohöl kostete im Durchschnitt rund 60 % mehr als im Februar 2026.
- Januar bis September 2026: Laut TPSO stiegen die monatlichen Haushaltsausgaben im Jahresvergleich um 326 Baht.
- 20. Oktober 2026: Das Energieministerium bezifferte den asiatischen LNG-Spotpreis auf 29,89 US-Dollar je Million British Thermal Units und den Preis für Dubai-Rohöl auf 107,90 US-Dollar je Barrel.
Soforthilfen und dauerhaft höhere Einkommen
Die thailändischen Behörden räumen Gas aus langfristigen Lieferverträgen, dessen Preis weniger schwankt als der am Spotmarkt, Vorrang ein und halten zugleich an Maßnahmen zur Stabilisierung der inländischen Ölpreise fest. Ein nicht namentlich genannter ranghoher Energiebeamter sagte, die Energieaufsichtsbehörde erwarte für November 2026 weitere Maßnahmen zur Marktstabilisierung. Einzelheiten und der genaue Termin ihrer Bekanntgabe wurden nicht genannt.
Thailand steht vor denselben Haushaltsproblemen wie andere Volkswirtschaften in den ASEAN-Staaten sowie China, Japan und Südkorea. Aufeinanderfolgende Krisen, darunter COVID-19 und die auf den Krieg in der Ukraine folgende Inflation, haben die Verschuldung der Regierungen erhöht und ihren finanziellen Spielraum für Schutzmaßnahmen verkleinert. Allgemeine Preisstopps können vielen Verbrauchern rasch helfen; gezielte Unterstützung lenkt begrenzte öffentliche Mittel dagegen zu den Haushalten mit den geringsten Rücklagen.
Krungsri zufolge muss die Entlastung bei Rechnungen und Schulden mit sichereren Einkünften einhergehen. Zu den Vorschlägen zählen ein stärkerer Sozialschutz, Finanzbildung, Weiterbildungen während des gesamten Erwerbslebens und Investitionen in Technologiebranchen, die besser bezahlte Arbeitsplätze schaffen können. Die Analyse vom Oktober 2025 spricht sich außerdem für stärkere kleine und mittlere Unternehmen, flexible Umschuldungen und leicht zugängliche Alternativen zu informellen Krediten aus.
Thansin Klinthanom, der Autor der Analyse, beschrieb die Grenzen von Maßnahmen, die sich allein auf Schulden konzentrieren:
Ohne diese Ursachen anzugehen, dürften Maßnahmen gegen das Problem der Haushaltsverschuldung keine nachhaltigen Ergebnisse bringen.
Überschwemmungen sind ein weiteres unmittelbares Problem. Das TPSO warnte, dass Schäden an landwirtschaftlichen Flächen und unterbrochene Verkehrswege die Preise für Agrarerzeugnisse in die Höhe treiben könnten, insbesondere für frisches Gemüse. Betroffene Haushalte müssen möglicherweise auch Reparaturen, Ersatzgeräte und Baumaterialien bezahlen.
Der private Konsum könnte dennoch wachsen, weil finanziell gut aufgestellte Haushalte und nicht verschuldete Haushalte mit mittleren Einkommen ihre Ausgaben aufrechterhalten können. Stark belastete Haushalte stellen 57,2 % aller Haushalte, kommen aber nur für 34,3 % des Konsums auf. Das landesweite Ausgabenwachstum kann daher mit einer zunehmenden finanziellen Belastung der Mehrheit der Familien einhergehen.
Die wichtigsten Punkte
- Krungsri stuft 57,2 % der thailändischen Haushalte als finanziell stark belastet ein; ihr Monatseinkommen beträgt höchstens 24.000 Baht.
- Verschuldeten Haushalten dieser Gruppe bleiben nach Ausgaben und Schuldentilgung monatlich weniger als 500 Baht.
- Lebensmittel, Versorgungsleistungen und Kraftstoff machen 53,4 % ihrer Ausgaben aus. Preisanstiege bei notwendigen Gütern lassen sich deshalb schwer verkraften.
- Auf Transport und Kommunikation entfielen rund 70 % des Anstiegs der monatlichen Haushaltsausgaben von Januar bis September 2026.
- Mehr als die Hälfte der stark belasteten Haushalte hat Familienmitglieder, die in Branchen arbeiten, die steigenden Kosten und eine schwächere Nachfrage besonders ausgesetzt sind.
- Krungsri empfiehlt neben sofortiger Entlastung einen stärkeren Sozialschutz, stabilere Beschäftigung und höhere Einkommen.