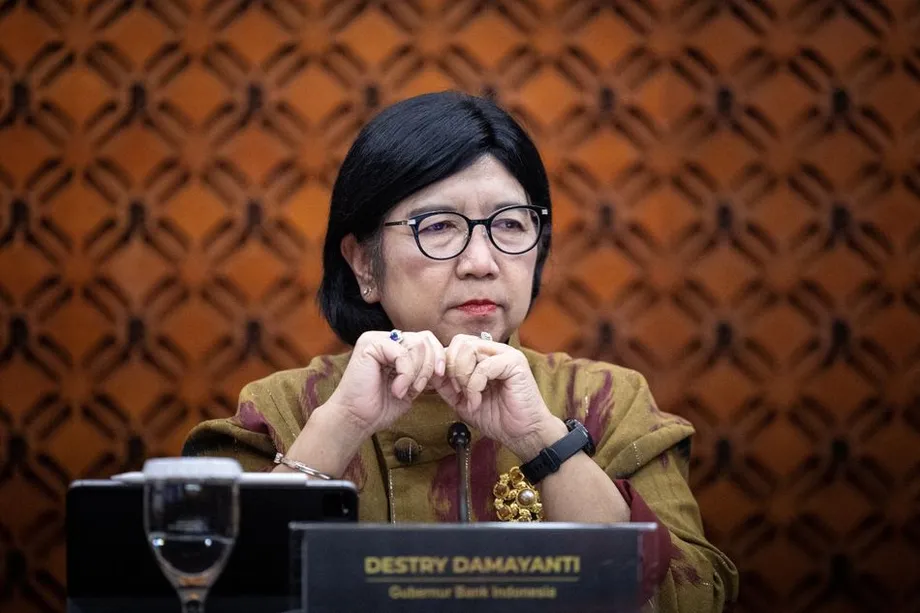
Währung verteidigen und zugleich mehr Spielraum für die Kreditvergabe schaffen
Die Bank Indonesia beließ ihren Leitzins am 21. Oktober 2026 bei 5,75 Prozent, erhöhte den Zinssatz für Übernachteinlagen der Banken auf 5,00 Prozent und kündigte eine Senkung der Mindestreserveanforderungen an. Dadurch sollen 190 Billionen Rupiah, umgerechnet rund 10,56 Milliarden US-Dollar, in das Bankensystem fließen. Das Maßnahmenpaket soll den Rupiah stabilisieren und den Banken zugleich mehr Mittel für die Kreditvergabe verschaffen.
Inhalt
- Währung verteidigen und zugleich mehr Spielraum für die Kreditvergabe schaffen
- Wie die drei Zinssätze wirken
- Wie die Senkung der Mindestreserve 190 Billionen Rupiah freisetzt
- Warum der Börseneinbruch wichtig ist
- Währungsschutz für ausländische Investoren wird günstiger
- Ökonomen sehen einen schwierigen Balanceakt
- Inflation lässt Spielraum, der Währungsdruck weniger
- Haushaltsbedenken und Unabhängigkeit bleiben im Fokus
- Die Termine hinter der Entscheidung
- Die wichtigsten Punkte
Der Entscheidung waren zwei Tage mit Rekordverlusten an den indonesischen Aktienmärkten und erneuter Druck auf die Währung vorausgegangen. Der Indexanbieter MSCI hatte gewarnt, indonesische Aktien könnten künftig als „Standalone Market“ eingestuft werden. Der Rupiah, der in diesem Jahr gegenüber dem US-Dollar bereits mehr als 7 Prozent verloren hatte, gab nach der Ankündigung leicht nach.
Gouverneurin Destry Damayanti gab die Maßnahmen bekannt, nachdem der Gouverneursrat am 20. und 21. Oktober in Jakarta zusammengekommen war. Der Leitzins blieb damit bei der vierten geldpolitischen Sitzung in Folge unverändert. Auch der Zinssatz, zu dem Banken über Nacht Geld bei der Zentralbank aufnehmen können, blieb bei 6,50 Prozent.
Bei konventionellen Banken soll die Mindestreservequote bis Anfang November von 9 auf 8 Prozent und am 1. Dezember weiter auf 7 Prozent sinken. Für islamische Banken kündigte die Bank Indonesia ebenfalls eine Senkung an: von 7,5 auf 5,5 Prozent.
Vizegouverneur Solikin M. Juhro erklärte, warum die Zentralbank verschiedene Instrumente in unterschiedliche Richtungen bewege:
Da wir mehrere Herausforderungen gleichzeitig angehen, müssen wir mit unterschiedlichen Maßnahmen darauf reagieren.
Für Unternehmen und Haushalte stellt sich vor allem die Frage, ob die Maßnahmen die Kreditvergabe ankurbeln können, ohne den Druck auf die Währung zu verstärken. Ein schwächerer Rupiah verteuert Importe, während strengere Kreditbedingungen Investitionen und Neueinstellungen bremsen können.
Wie die drei Zinssätze wirken
Der Leitzins, der siebentägige Reverse-Repo-Satz, ist das wichtigste Signal der Bank Indonesia für die Kreditbedingungen in der gesamten Wirtschaft. Mit der Beibehaltung bei 5,75 Prozent vermeidet die Zentralbank eine weitere allgemeine Zinserhöhung, nachdem sie die Zinsen im Mai und Juni in drei Schritten insgesamt um einen Prozentpunkt angehoben hatte.
Die Einlagefazilität erfüllt einen anderen Zweck. Sie vergütet Banken, die überschüssige Mittel über Nacht bei der Bank Indonesia anlegen. Die Erhöhung dieses Zinssatzes um 25 Basispunkte beziehungsweise 0,25 Prozentpunkte auf 5,00 Prozent macht diese Anlageoption attraktiver und trägt dazu bei, die kurzfristigen Marktzinsen zu stützen.
Die Kreditzinsfazilität wirkt in die entgegengesetzte Richtung: Banken, die über Nacht Geld benötigen, können es bei der Zentralbank zu 6,50 Prozent aufnehmen. Zusammen tragen Einlage- und Kreditzinsen dazu bei, den Zinssatz zu steuern, zu dem Banken einander Geld leihen.
Mit der Erhöhung verringerte sich der Abstand zwischen Einlagezins und Leitzins von einem Prozentpunkt auf 0,75 Prozentpunkte. Die Bank Indonesia passt die Bedingungen am Geldmarkt somit an, obwohl ihr Leitzins unverändert bleibt.
Vor der Entscheidung waren die Ökonomen geteilter Meinung. Von 29 Befragten erwarteten 15, dass der Leitzins unverändert bleibt; 14 rechneten mit einer Erhöhung um mindestens 25 Basispunkte. Die unveränderte Zinshöhe entsprach damit der knappen Mehrheit, enttäuschte aber jene, die angesichts des Börseneinbruchs eine stärkere Zinsreaktion gefordert hatten.
Wie die Senkung der Mindestreserve 190 Billionen Rupiah freisetzt
Die Mindestreserveanforderungen legen fest, welchen Anteil ihrer Einlagen Banken bei der Zentralbank halten müssen, statt ihn anderweitig zu verwenden. Wird die Mindestreserve gesenkt, stehen den Banken mehr Mittel für Kredite, Investitionen oder andere Zahlungen zur Verfügung.
Für konventionelle Banken bedeutet die Senkung von 9 auf 7 Prozent, dass sie von jeweils 100 Rupiah der betreffenden Einlagenbasis künftig sieben statt neun Rupiah als Mindestreserve halten müssen. Die Senkung erfolgt in zwei Schritten, damit die Banken sich auf die vollständige Änderung zum 1. Dezember einstellen können.
Islamische Banken, deren Finanzregeln konventionelle Zinszahlungen untersagen, erhalten eine gleich große Senkung um zwei Prozentpunkte, von 7,5 auf 5,5 Prozent. Ein eigener Zeitplan für die Umsetzung wurde nicht genannt.
Damayanti bezifferte die durch die Maßnahmen freigesetzten Mittel auf 190 Billionen Rupiah. Solikin sagte, die Senkung werde den Banken mehr Spielraum für die Kreditvergabe geben und die Schaffung von Arbeitsplätzen unterstützen. Außerdem wird die Bank Indonesia ihren Liquiditätsanreizmechanismus anpassen, ein weiteres Instrument zur Beeinflussung der den Banken verfügbaren Mittel.
Indonesien hat Schwierigkeiten, reichlich vorhandene Bankmittel in tatsächliche Kreditvergabe umzuwandeln. Im August 2025 wuchsen die Kredite gegenüber dem Vorjahr um 7,56 Prozent, während Ende des dritten Quartals noch mehr als 2.372 Billionen Rupiah an bewilligten Krediten nicht abgerufen waren. Diese Zahlen, die im Zusammenhang mit dem früheren Vorstoß zur Ausweitung der Kreditvergabe erörtert wurden, zeigen, dass neben dem Mittelangebot auch die Nachfrage der Kreditnehmer eine Rolle spielt.
Warum der Börseneinbruch wichtig ist
Die Warnung von MSCI sorgte für einen neuen Schock an den Märkten, die bereits mit der Schwäche der Währung zu kämpfen hatten. Die Einstufungen des Indexanbieters helfen internationalen Investmentfonds bei der Entscheidung, welche Länder sie in ihre Portfolios aufnehmen. Ein Wechsel vom Status eines Schwellenmarkts zu dem eines „Standalone Market“ könnte Indonesiens Platz in Anlageprodukten verändern, die diesen Einstufungen folgen.
Ausländische Investoren, die indonesische Aktien verkaufen, könnten die Rupiah-Erlöse anschließend in Dollar tauschen, um ihr Geld ins Ausland zu transferieren. Dadurch sind fallende Aktienkurse mit Druck auf die Währung verbunden. Verkäufe von Staatsanleihen können zugleich die Kreditkosten des Staates erhöhen.
Während des Börseneinbruchs am 16. Oktober fiel der Rupiah unter die Marke von 18.000 je Dollar, und der Jakarta Composite Index verlor im Vormittagshandel mehr als 11 Prozent. Die Bank Indonesia griff an den Devisen- und Anleihemärkten ein, als sich der Druck auf verschiedene Anlageklassen ausweitete.
Die Verluste an den Aktienmärkten während der jüngsten zwei Tage waren stärker als alle Verluste, die während der asiatischen Finanzkrise verzeichnet worden waren. Zum geldpolitischen Treffen im Oktober war der Rupiah weiterhin die schwächste Währung in den aufstrebenden Volkswirtschaften Asiens; gegenüber dem Dollar hatte er im Jahresverlauf mehr als 7 Prozent verloren.
Im Einstufungsverfahren von MSCI stehen weitere Termine an: Die Konsultation soll am 30. April 2027 enden, eine endgültige Entscheidung soll bis zum 30. Juni 2027 fallen. Für Investoren bleibt damit noch Monate lang unklar, welchen Marktstatus Indonesien letztlich erhalten wird.
Währungsschutz für ausländische Investoren wird günstiger
Die Bank Indonesia versucht außerdem, Anlagen in Rupiah attraktiver zu machen, indem sie die Kosten für die Absicherung gegen Währungsschwankungen senkt. Damayanti sagte, frühere Vergünstigungen bei der Devisenabsicherung hätten Kapitalzuflüsse von 9,9 Milliarden US-Dollar angezogen.
Mit einer Absicherung können Investoren sich gegen ungünstige Wechselkursentwicklungen schützen. Wer eine indonesische Anlage kauft, erzielt möglicherweise eine Rendite in Rupiah, erhält beim Verkauf aber weniger Dollar, wenn die Währung an Wert verliert. Eine Absicherung hilft, dieses Risiko zu begrenzen, ist jedoch mit Kosten verbunden.
Damayanti sagte, die Zentralbank werde über sogenannte Domestic Non-Deliverable-Forward-Instrumente, kurz DNDFs, weitere Anreize schaffen. Bei diesen Verträgen wird die Differenz zwischen einem vereinbarten Wechselkurs und einem späteren Referenzkurs ausgeglichen, statt den gesamten zugrunde liegenden Währungsbetrag zu liefern.
Die Gouverneurin sagte, die Maßnahmen sollten ausländisches Kapital anziehen, den Rupiah stabilisieren und die heimischen Geld- und Devisenmärkte vertiefen. Neben Zinssätzen und Mindestreserveanforderungen geben die Absicherungsanreize der Bank Indonesia eine weitere Möglichkeit, die Nachfrage nach Anlagen in Rupiah zu beeinflussen.
Ökonomen sehen einen schwierigen Balanceakt
Gareth Leather, leitender Asien-Ökonom bei Capital Economics, bezweifelte, dass das Maßnahmenpaket gleichzeitig Wachstum und Währung stützen könne. Er bezeichnete die Schritte als „sehr verwirrend“ und erläuterte seine Bedenken:
Ich denke, sie versuchen, zwei Dinge gleichzeitig zu erreichen (den Rupiah zu stützen und das Wachstum anzukurbeln). Ich bin mir nicht sicher, ob das möglich ist.
Leather warnte zudem, der Ansatz könne die Glaubwürdigkeit der Zentralbank schwächen. Der leichte Rückgang des Rupiah nach der Ankündigung verdeutlichte die unmittelbare Herausforderung: Investoren davon zu überzeugen, dass die Kombination der Maßnahmen funktionieren kann.
Irman Faiz, Ökonom bei der Bank Danamon in Jakarta, erläuterte, wie die Instrumente zusammenspielen könnten. Seiner Aussage nach könnte der höhere Zinssatz der Einlagefazilität verhindern, dass die durch die Senkung der Mindestreserve freigesetzten Mittel die Geldmarktzinsen zu stark drücken und Anlagen in Rupiah weniger attraktiv machen.
Beide Einschätzungen drehen sich um denselben Zielkonflikt. Den Banken stehen mehr frei verfügbare Mittel zur Verfügung, was die Kreditbedingungen lockern kann. Gleichzeitig zahlt die Zentralbank höhere Zinsen auf Übernachteinlagen, um die Marktzinsen zu stützen. Entscheidend wird sein, wo die Banken die Mittel einsetzen und wie die Investoren reagieren.
Inflation lässt Spielraum, der Währungsdruck weniger
Die jährliche Inflationsrate Indonesiens stieg im September auf 3,28 Prozent und damit auf den höchsten Stand seit drei Monaten. Die Kerninflation, die einen enger gefassten Warenkorb umfasst und als Indikator für den zugrunde liegenden Preisdruck dient, ging auf 2,84 Prozent zurück.
Beide Werte lagen innerhalb des Zielkorridors der Bank Indonesia von 1,5 bis 3,5 Prozent, der offiziell als 2,5 Prozent plus oder minus einen Prozentpunkt angegeben wird. Die Gesamtinflation im September lag 0,22 Prozentpunkte unter der Obergrenze.
Damayanti sagte, die Zinserhöhungen um insgesamt einen Prozentpunkt im Mai und Juni reichten aus, um die Inflation zu verankern. Die Bank Indonesia hielt an ihrer Wachstumsprognose für 2026 von 4,9 bis 5,7 Prozent fest und erklärte, ihr Inflationsziel werde 2026 und 2027 unverändert bleiben.
Der Leitzins liegt nun einen Prozentpunkt über dem Niveau von 4,75 Prozent, das während des unveränderten Zinsentscheids im Januar beibehalten worden war. Das zeigt, wie der Währungsdruck die Geldpolitik im Jahresverlauf verändert hat, während die Verantwortlichen weiterhin nach Wegen suchen, die wirtschaftliche Aktivität zu stützen.
Für Haushalte wirkt sich der Wechselkurs über die Kosten importierter Lebensmittel, Kraftstoffe und Produktionsmaterialien aus. Für Unternehmen beeinflussen die Zinsen die Finanzierungskosten für Ausrüstung, Warenbestände und Expansion. Die Bank Indonesia versucht, beide Bereiche ohne eine weitere Anhebung des Leitzinses zu steuern.
Haushaltsbedenken und Unabhängigkeit bleiben im Fokus
Investoren sorgen sich zudem um die öffentlichen Finanzen Indonesiens, kostspielige Kraftstoffsubventionen und die Ausgabenpläne von Präsident Prabowo Subianto. Neben den unmittelbaren Folgen der MSCI-Warnung beeinträchtigen diese Bedenken das Vertrauen in Anlagen in Rupiah.
Auch die Unabhängigkeit der Zentralbank ist Teil der Debatte. Investoren wollen darauf vertrauen können, dass Entscheidungen über Inflation und Zinssätze weiterhin in der Zuständigkeit der Bank Indonesia liegen, auch wenn diese mit einer Regierung zusammenarbeitet, die ein schnelleres Wachstum anstrebt.
Damayanti ging auf diesen Punkt in ihrer Verteidigung der geldpolitischen Unabhängigkeit im Oktober ein. Sie sagte, allein die Zentralbank entscheide, ob sie Zinssätze erhöht oder senkt oder andere Anreize einsetzt. Das jüngste Maßnahmenpaket rückt diese Zuständigkeit erneut in den Fokus, weil es Währungsstützung mit Maßnahmen zur Förderung der Kreditvergabe verbindet.
Die nächste praktische Bewährungsprobe für die Bank Indonesia ist die Freigabe zusätzlicher Bankmittel im November und Dezember. Ihre Marktmaßnahmen müssen greifen, während die MSCI-Konsultation weiterläuft und die Bedenken hinsichtlich der Staatsfinanzen fortbestehen.
Die Termine hinter der Entscheidung
Die Ankündigung im Oktober folgte auf Monate, in denen die Bank Indonesia zunächst die Zinsen beibehielt, dann erhöhte und anschließend pausierte, während sie weitere Instrumente einsetzte. Diese Abfolge erklärt, warum die jüngsten Maßnahmen über den Leitzins hinausgehen.
- 21. Januar 2026: Die Bank Indonesia beließ ihren Leitzins angesichts des Drucks auf den Rupiah bei 4,75 Prozent.
- Mai und Juni 2026: Drei Zinserhöhungen hoben den Leitzins insgesamt um einen Prozentpunkt auf 5,75 Prozent an.
- 16. Oktober 2026: Der Rupiah fiel unter die Marke von 18.000 je Dollar, während die Aktienkurse stark einbrachen.
- 20. und 21. Oktober 2026: Der Gouverneursrat beschloss, den Leitzins beizubehalten, den Zinssatz der Einlagefazilität anzuheben und die Mindestreserveanforderungen zu senken.
- Anfang November 2026: Die Mindestreservequote für konventionelle Banken soll von 9 auf 8 Prozent sinken.
- 1. Dezember 2026: Die Quote soll weiter auf 7 Prozent sinken.
- 30. April und 30. Juni 2027: Die MSCI-Konsultation soll enden; anschließend läuft die Frist für die endgültige Einstufungsentscheidung ab.
Unmittelbar ändern sich somit die Zinsen für Übernachteinlagen und der Umfang der Mittel, die Banken einsetzen können. Entscheidend wird längerfristig sein, ob die Maßnahmen dazu beitragen, ausländisches Kapital in Indonesien zu halten und zugleich die heimische Kreditvergabe zu stützen.
Die wichtigsten Punkte
- Die Bank Indonesia beließ ihren Leitzins bei der vierten Sitzung in Folge bei 5,75 Prozent.
- Der Zinssatz der Einlagefazilität über Nacht stieg auf 5,00 Prozent; der Zinssatz der Kreditzinsfazilität blieb bei 6,50 Prozent.
- Durch die Senkung der Mindestreserve sollen 190 Billionen Rupiah in das Bankensystem fließen.
- Der Rupiah hatte in diesem Jahr gegenüber dem Dollar mehr als 7 Prozent verloren; zugleich kam es erneut zu Turbulenzen an den Aktienmärkten.
- Die Inflation lag im September bei 3,28 Prozent und damit innerhalb des Zielkorridors der Zentralbank.
- Weitere Anreize für Währungsabsicherungen sollen ausländische Investitionen anziehen, während MSCI die Markteinstufung Indonesiens überprüft.