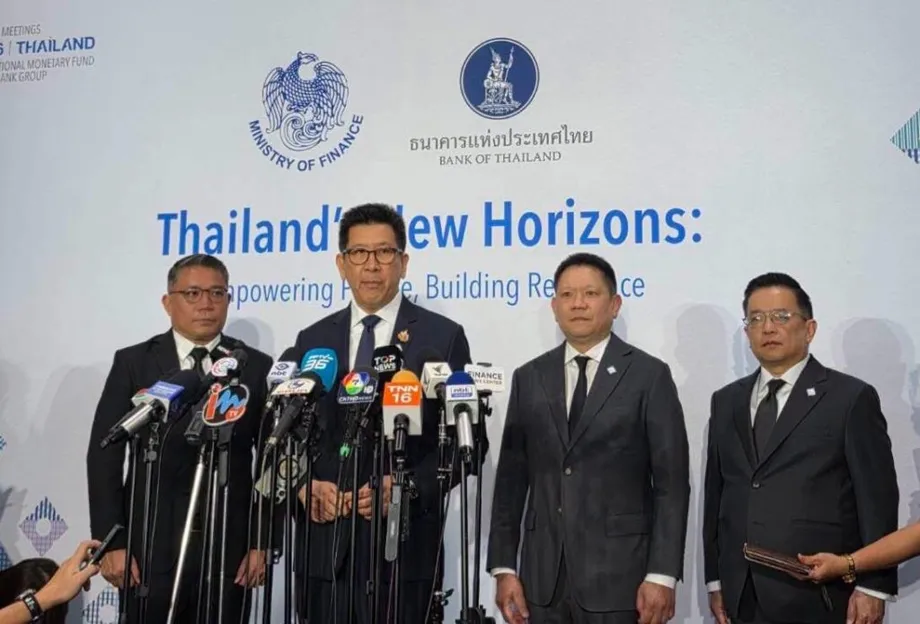
Ein globaler Betrugsplan mit Starttermin in Bangkok
Thailand plant, den Bangkok Blueprint am 14. Oktober 2026 bei der Jahrestagung des Internationalen Währungsfonds und der Weltbankgruppe vorzustellen. Darin wird eine gemeinsame Reaktion auf digitalen Betrug vorgeschlagen, der weltweit schätzungsweise jährlich 1 Billion US-Dollar kostet. Die Bank of Thailand erarbeitet das Dokument gemeinsam mit beiden Institutionen als praktischen Leitfaden für Regierungen, Aufsichtsbehörden und Finanzunternehmen und nicht als neues Regelwerk mit verbindlichen internationalen Vorschriften.
Inhalt
- Ein globaler Betrugsplan mit Starttermin in Bangkok
- Was der Blueprint von den Ländern verlangt
- Verlustzahlen müssen sorgfältig eingeordnet werden
- Warum auch eine autorisierte Zahlung Betrug sein kann
- Thailands nationale Vorschriften nehmen Anbieter in die Pflicht
- Bargeld, Gold und gemeldete Fortschritte bei der Betrugsbekämpfung
- Regionale Maßnahmen zeigen, warum Banken nicht allein handeln können
- Finanzsicherheit ist Teil einer umfassenderen thailändischen Agenda
- Der Zeitplan und die noch ausstehenden Entscheidungen
- Die wichtigsten Punkte
Im eigenen Land steht viel auf dem Spiel. Thailand verzeichnete 2024 Betrugsverluste in Höhe von 1,76 Milliarden US-Dollar, wie Chayawadee Chai-anant, stellvertretende Gouverneurin der Bank of Thailand, und der Wirtschaftswissenschaftler Pithiwat Pruksachat mitteilten. In ihrem Artikel im Weltwirtschaftsforum beschreiben sie einen Blueprint mit zwölf politischen Empfehlungen und fünf zentralen Handlungsfeldern, darunter rechtliche Rahmenbedingungen, Schutzmaßnahmen gegen Betrug, Zusammenarbeit und Verbraucherschutz.
Der Gouverneur der Bank of Thailand, Vitai Ratanakorn, will mit der Initiative ein Problem angehen, das über Südostasien hinaus bis in die Vereinigten Staaten und nach Lateinamerika reicht. Zugleich warnte er, dass die Ausarbeitung eines internationalen Dokuments nicht bedeute, Thailand habe seine eigenen Aufgaben bereits erledigt. Das Land müsse die Grundsätze umsetzen und seine Reaktion weiter verbessern.
Vitai erläuterte die angestrebte Rolle der Initiative:
Unser Ziel ist, dass der Bangkok Blueprint Ländern, die ihre Reaktion auf digitalen Betrug stärken wollen, als praktischer Leitfaden dient.
Die Jahrestagung findet vom 12. bis 18. Oktober in Bangkok statt. Erwartet werden mehr als 15.000 Delegierte aus 191 Ländern. Thailand ist zum zweiten Mal Gastgeber und nutzt das Treffen, um Finanzsicherheit mit seiner umfassenderen Wirtschaftsagenda zu verknüpfen.
Was der Blueprint von den Ländern verlangt
Der Blueprint soll den gesamten Ablauf eines Betrugsfalls abdecken: Prävention, Erkennung verdächtiger Aktivitäten, Begrenzung des Schadens, Unterstützung der Betroffenen sowie die Nachverfolgung oder Rückgewinnung gestohlener Gelder. Sein Anwendungsbereich umfasst außerdem die Gestaltung von Finanzprodukten, Gesetze und die Koordination zwischen Behörden. Damit trägt er dem Umstand Rechnung, dass Sicherheitslücken entstehen können, bevor eine Zahlung eine Bank erreicht.
Die Autoren der Bank of Thailand nennen fünf zentrale Bereiche:
- Eine klare nationale Strategie und einen rechtlichen Rahmen.
- Schutzmaßnahmen zur Prävention, Erkennung und Bewältigung von Betrug.
- Eine bessere Nutzung von Cybersicherheit und Instrumenten zur Bekämpfung von Geldwäsche.
- Eine stärkere branchenübergreifende und grenzüberschreitende Zusammenarbeit.
- Verbraucherschutz, Aufklärung und Möglichkeiten zur Wiedergutmachung.
Die Länder würden diese Grundsätze an ihre eigenen Rechtssysteme, Finanzdienstleistungen und ihren digitalen Entwicklungsstand anpassen. Diese Flexibilität ist wichtig, denn ein Land, das den Zugang zu einfachen mobilen Zahlungen ausbaut, steht möglicherweise vor anderen praktischen Problemen als ein Land mit weitreichenden Echtzeit-Zahlungsnetzen und internationalen Überweisungen.
Vitai hat die übergeordnete Initiative anhand von drei Prioritäten beschrieben: digitalen Betrug eindämmen, die Cybersicherheit stärken und die Widerstandsfähigkeit des digitalen Finanzökosystems verbessern. Die Mitgliedsländer sollen eigene Ideen und politische Erfahrungen einbringen. So soll der Blueprint dem gemeinsamen Lernen dienen und nicht lediglich thailändische Vorschriften exportieren.
Das Dokument knüpft außerdem an die Bali Fintech Agenda von 2018 an, die der IWF und die Weltbank ins Leben gerufen haben, um Ländern die Einführung von Finanztechnologie bei gleichzeitiger Risikosteuerung zu erleichtern. Die Initiative aus Bangkok widmet sich einer konkreteren Herausforderung: Menschen, die digitale Finanzdienste bereits nutzen, vor Kriminellen zu schützen, die diese Dienste ausnutzen.
Verlustzahlen müssen sorgfältig eingeordnet werden
Vitai bezifferte den geschätzten wirtschaftlichen Schaden durch Cyberbetrug und Cyberbedrohungen auf etwa 1,03 Billionen US-Dollar, von denen mehr als zwei Drittel auf Asien entfielen. Die Autoren der Bank of Thailand verwenden eine gerundete globale Schätzung von jährlich 1 Billion US-Dollar und geben an, dass weltweit etwa 50 bis 70 Prozent der Erwachsenen bereits mit einem Betrugsversuch konfrontiert waren.
Diese Zahlen beschreiben unterschiedliche Sachverhalte. Mit einem Betrugsversuch konfrontiert zu werden, ist nicht dasselbe wie Geld zu verlieren. Ebenso sollte eine umfassende Schätzung zu Cyberbedrohungen nicht mit einer enger gefassten Gesamtsumme für Zahlungsbetrug gleichgesetzt werden. Die Schätzungen verdeutlichen das Ausmaß des Problems, liefern aber keine einheitliche, vergleichbare Messgröße für die Verluste in allen Ländern.
Eine regionale Analyse zeigt einen weiteren wichtigen Unterschied. In ihrer am 12. Oktober 2026 veröffentlichten Analyse zu digitalem Betrug erklärt das ASEAN+3 Macroeconomic Research Office, dass es nur begrenzte Belege für Auswirkungen auf die Finanzstabilität des Gesamtsystems gebe.
Diese Feststellung spielt die Schäden für Haushalte und Unternehmen nicht herunter. Sie unterscheidet zwischen dokumentierten Verlusten und Gefahren für das Vertrauen einerseits und der weitergehenden Behauptung andererseits, Betrugsfälle würden das Finanzsystem bereits destabilisieren. Die Autoren Benyaporn Chantana, Ivan Lim und Prashant Pande argumentieren dennoch, dass Ausmaß und Fortbestehen der Betrugsfälle koordinierte Maßnahmen über Branchen- und Ländergrenzen hinweg erfordern.
Diese Unterscheidung ist hilfreich, wenn man Vitais Beschreibung von Betrug als strukturellem globalem Risiko einordnet. Betrugsfälle können Ersparnisse abschöpfen, Finanzdienstleister belasten und Menschen davon abhalten, digitale Dienste zu nutzen, ohne dadurch zwingend unmittelbar eine Bankenkrise auszulösen.
Warum auch eine autorisierte Zahlung Betrug sein kann
Zu den schwierigsten Problemen zählt Betrug, bei dem die Betroffenen die Zahlung selbst freigeben. Ein Krimineller kann durch eine Anlagegruppe Vertrauen aufbauen, sich als Angehöriger ausgeben oder jemanden davon überzeugen, eine dringende Überweisung sei notwendig. Die Bank erhält einen Zahlungsauftrag von ihrem tatsächlichen Kunden, obwohl dieser Auftrag durch Täuschung zustande kam.
Das ASEAN+3 Macroeconomic Research Office stuft solche Betrugsfälle mit autorisierten Zahlungen als besonders schwierig ein, weil die Manipulation oft stattfindet, bevor Finanzinstitute überhaupt eingeschaltet werden. Wichtige Teile des kriminellen Vorgehens können daher außerhalb der unmittelbaren Zuständigkeit der Finanzaufsichtsbehörden liegen.
Die Autoren der Bank of Thailand veranschaulichen das Problem am Beispiel von Ploy, die ausdrücklich als zusammengesetzte Figur auf Grundlage realer Betrugserfahrungen und nicht als individuell identifiziertes Opfer beschrieben wird. Eine digital versierte Cafébesitzerin aus Bangkok wird in eine Anlagegruppe hineingezogen. Scheinbare Handelsgewinne verleiten sie dazu, Ersparnisse und geliehenes Geld einzusetzen. Als sie eine Auszahlung beantragt, stößt sie auf ein eingefrorenes Konto und eine gefälschte Steuerforderung.
Das Beispiel zeigt, warum Identitätsprüfungen allein nicht ausreichen. Zu überprüfen, wer eine Überweisung veranlasst, belegt nicht, ob diese Person getäuscht wurde. Eine wirksame Reaktion muss die Erkennung ungewöhnlicher Transaktionen mit Maßnahmen von Banken, Telekommunikationsanbietern, digitalen Plattformen und Strafverfolgungsbehörden verknüpfen.
Das Beispiel zeigt auch, wie Betrug die finanzielle Teilhabe untergraben kann. Der Verlust von Geld ist der unmittelbare Schaden, doch Angst, Stress und der Verlust des Vertrauens können Betroffene dazu bringen, Banking-Apps und andere Dienste zu meiden, die den Zugang zu Finanzdienstleistungen erleichtern sollen.
Thailands nationale Vorschriften nehmen Anbieter in die Pflicht
Thailands Vorbereitungen gehen über den internationalen Blueprint hinaus. Ein Entwurf der Leitlinien der Bank of Thailand, zu dem bis zum 18. März 2025 Stellungnahmen eingereicht werden konnten, sah Richtlinien zum Umgang mit Betrug vor, die Prävention, Überwachung, Reaktion, Behebung und Unterstützung betroffener Kunden umfassen. Die Umsetzung war vorläufig für den 1. April 2025 vorgesehen. Daneben waren Maßnahmen gegen sogenannte Muli-Konten und zur Überprüfung von Kunden geplant.
Ein Muli-Konto ist ein Bank- oder E-Geld-Konto, über das kriminelle Erträge empfangen und weitergeleitet werden. Der Entwurf sah vor, dass Anbieter das Risiko solcher Konten bewerten, Kundentransaktionen fortlaufend überwachen und Risikoeinstufungen aktualisieren. Die Authentifizierungsanforderungen sollten dem Risiko der Transaktion, des Produkts und des Servicekanals entsprechen.
Vorstände und leitende Führungskräfte sollten für die Betrugsrichtlinien und messbare Leistungsziele verantwortlich sein. Geschäftsbanken, spezialisierte Finanzinstitute und Anbieter übertragbarer elektronischer Zahlungsmittel sollten sämtliche Anforderungen erfüllen. Andere Anbieter könnten die Leitlinien entsprechend ihren Dienstleistungen anwenden.
Zu den Maßnahmen für Kunden gehörten rund um die Uhr erreichbare Anlaufstellen, festgelegte Reaktionsfristen und eine Meldung an die Zentralbank, wenn Vorfälle weitreichende Schäden für Kunden verursachten oder den Ruf eines Anbieters beeinträchtigten. Auch der Informationsaustausch mit anderen Anbietern, dem Amt zur Bekämpfung der Geldwäsche und der Königlichen Thailändischen Polizei war Teil des Entwurfs.
In ihrer späteren Darstellung beschreiben die Autoren der Bank of Thailand einen seit April 2025 geltenden Haftungsrahmen. Finanzinstitute und andere Anbieter, die vorgeschriebene Standards zur Betrugsprävention nicht einhalten, müssen sich an den daraus entstehenden Verlusten beteiligen. Den Autoren zufolge müssen die Anbieter nachweisen, dass die vorgeschriebenen Schutzmaßnahmen vorhanden waren, statt den Kunden den Nachweis eines Versäumnisses aufzubürden.
Diese Darstellung sollte nicht als Versprechen verstanden werden, dass jedes Betrugsopfer automatisch eine Erstattung erhält. Die Haftung hängt von den jeweils geltenden Standards und davon ab, ob ein Anbieter sie eingehalten hat. Auch betreffen der frühere Zeitplan des Entwurfs und die spätere Schilderung eines geltenden Rahmens verwandte Maßnahmen, nicht unbedingt denselben endgültigen Regelungstext.
Bargeld, Gold und gemeldete Fortschritte bei der Betrugsbekämpfung
Für einen separaten Branchenrahmen wurde der Start am 10. September angekündigt. Beteiligt sein sollten die Zentralbank, Geschäfts- und Staatsbanken, Zahlungsdienstleister, Kreditgeber außerhalb des Bankensektors und mehr als 2.000 Wechselstuben. Die Teilnehmer sollten sich verpflichten, illegale Finanzaktivitäten oder Korruption nicht zu unterstützen.
Zu den konkreten Maßnahmen gehörten zusätzliche Prüfungen bei Bareinzahlungen von mehr als 5 Millionen Baht sowie strengere Beschränkungen für den Barkauf von Goldbarren im Wert von mindestens 10 Millionen Baht. Diese Kontrollen zielen auf Wege, über die illegale Erträge außerhalb gewöhnlicher digitaler Zahlungskonten bewegt werden können.
Vitai verwies auf einen Rückgang großer Bargeldabhebungen um 52 Prozent und großer Goldabhebungen um 70 Prozent im vorangegangenen Zwölfmonatszeitraum. Diese Veränderungen wurden als Anzeichen für geringere Geldwäscheaktivitäten dargestellt, wobei das Abhebungsvolumen allein nicht die gesamte Höhe krimineller Erträge erfasst.
Ein direkterer Indikator für Betrug wurde für von Opfern autorisierte Zahlungen gemeldet: Die Verluste sanken im zweiten Quartal 2026 auf 1,8 Milliarden Baht. Das waren 80 Prozent weniger als im gleichen Quartal 2024. Aus dem genannten Rückgang ergibt sich für das zweite Quartal 2024 ein Vergleichswert von etwa 9 Milliarden Baht, also ein Rückgang um rund 7,2 Milliarden Baht.
Diese vierteljährliche Kennzahl zum Zahlungsbetrug lässt sich nicht direkt mit Thailands geschätzten jährlichen Betrugsverlusten von 1,76 Milliarden US-Dollar im Jahr 2024 vergleichen. Berichtszeiträume, Währungen und Kategorien unterscheiden sich. Sie stützt eine engere Schlussfolgerung: Die gemeldeten Verluste in dieser Kategorie von Zahlungsbetrug sind stark gesunken, doch das umfassendere Betrugsproblem erfordert weiterhin Aufmerksamkeit.
Regionale Maßnahmen zeigen, warum Banken nicht allein handeln können
Die Philippinen liefern ein paralleles Beispiel für die Koordination, die der Blueprint anstrebt. Piti Srisangnam, Exekutivdirektor der ASEAN Foundation, sagte, Betrugszentren hätten sich von früheren Schwerpunkten in Kambodscha, Thailand und Vietnam auf die Philippinen, Myanmar und Timor-Leste ausgebreitet.
Unter Berufung auf eine Studie der Global Anti-Scam Alliance sagte er, dass fast 80 Prozent der Filipinos von Betrügern kontaktiert würden. Dieser Anteil liegt über der von den Autoren der Bank of Thailand genannten weltweiten Spanne von 50 bis 70 Prozent. Wegen unterschiedlicher Bevölkerungsgruppen und Erhebungsmethoden lassen sich die Zahlen jedoch nicht als präzises Länderranking verstehen.
Das Scam Ready ASEAN Program soll über ein geplantes Netz von 2.000 Multiplikatoren 3 Millionen Menschen erreichen. Zum beschriebenen Zeitpunkt gab es 105 Multiplikatoren, was 5,25 Prozent des Ziels entspricht. Das philippinische Programm soll über Partner wie die Bank Marketing Association of the Philippines, Google und die philippinische Zentralbank etwa 1 Million Menschen erreichen, ein Drittel des regionalen Ziels.
Bernadette Romulo-Puyat, stellvertretende Gouverneurin der Bangko Sentral ng Pilipinas, erläuterte, warum mehr als Aufklärung nötig ist:
Betrug zu bekämpfen erfordert mehr als Aufklärung. Es braucht Maßnahmen und Zusammenarbeit.
Die philippinische Zentralbank unterzeichnete außerdem mit der philippinischen Nationalpolizei eine Vereinbarung zum Informationsaustausch bei Fällen nach dem Anti-Financial Account Scamming Act. Die Polizei wurde damit zur fünften Regierungsbehörde mit einer solchen Vereinbarung, nach Abkommen mit Ermittlungs-, Justiz- und Wertpapieraufsichtsbehörden.
Diese Initiativen setzen an unterschiedlichen Stellen desselben Problems an: Sie helfen Menschen, Manipulation zu erkennen, stärken die Betrugskontrollen in Finanzinstituten und verschaffen Ermittlern Zugang zu den Informationen, die sie benötigen, um kriminelle Aktivitäten nachzuverfolgen.
Finanzsicherheit ist Teil einer umfassenderen thailändischen Agenda
Vitai verknüpft die Prävention digitalen Betrugs mit vier nationalen Prioritäten: der Verschuldung der Haushalte, dem Kreditzugang für kleine und mittlere Unternehmen, Finanzdienstleistungen zu fairen Kosten sowie illegalem Geld im Zusammenhang mit Betrug, Abzocke oder Korruption. Die Zusammenhänge sind praktisch: Ein Betrugsfall kann Ersparnisse oder geliehene Mittel von Haushalten aufzehren, während kriminelles Geld über Dienste fließt, die auch legitime Unternehmen nutzen.
Die Autoren der Bank of Thailand benennen zwei weitere Gefahren für das Vertrauen. Die Abhängigkeit von einer kleinen Gruppe von Technologieanbietern kann dazu führen, dass ein einzelner Ausfall viele Institute beeinträchtigt, wie der CrowdStrike-Vorfall von 2024 zeigte. Digitale Plattformen können außerdem die Wahlmöglichkeiten der Nutzer einschränken, während verzerrte Daten bei Entscheidungen durch künstliche Intelligenz Menschen mit begrenzter Finanzhistorie ausschließen können.
Diese Probleme unterscheiden sich von kriminellem Betrug, erklären aber das Motto der Jahrestagung: „Sichere und inklusive digitale Finanzdienstleistungen für finanzielles Wohlergehen“. Zugang ist weniger wert, wenn die Dienste unzuverlässig, unfair oder unsicher sind.
Auf der Tagungsagenda Thailands stehen außerdem der digitale Wandel und der Einsatz künstlicher Intelligenz, Widerstandsfähigkeit angesichts globaler Fragmentierung, Finanzierungen für die Anpassung an den Klimawandel sowie demografischer Wandel und die Longevity Economy. Vitai verwies auf ein durchschnittliches jährliches Wirtschaftswachstum von 2,4 Prozent seit der Pandemie, verglichen mit 5,3 Prozent nach der asiatischen Finanzkrise von 1997. Der Unterschied beträgt 2,9 Prozentpunkte. Der Vergleich betrifft jedoch unterschiedliche Wirtschaftsperioden und belegt nicht, dass Betrug die Ursache für das langsamere Wachstum ist.
Der Zeitplan und die noch ausstehenden Entscheidungen
Die wichtigsten Termine verbinden Thailands nationale Vorbereitungen mit dem internationalen Start:
- 18. März 2025: Ende der Stellungnahmefrist zum Entwurf der Leitlinien für den Umgang mit digitalem Betrug.
- April 2025: Der Haftungsrahmen für Anbieter trat laut den Autoren der Bank of Thailand in Kraft.
- 10. September: Angekündigter Starttermin für die separate Branchenverpflichtung sowie die Kontrollen bei Bargeld und Gold.
- 12. Oktober 2026: Beginn der Jahrestagung und Veröffentlichung der Betrugsanalyse durch das ASEAN+3 Macroeconomic Research Office.
- 13. Oktober 2026: Geplante Leitveranstaltung des thailändischen Finanzministeriums zum Thema Widerstandsfähigkeit.
- 14. Oktober 2026: Geplante Vorstellung des Bangkok Blueprint.
- 18. Oktober 2026: Geplantes Ende der Jahrestagung.
An der Veranstaltung des Finanzministeriums sollen IWF-Direktorin Kristalina Georgieva, Weltbankgruppen-Präsident Ajay Banga und die finnische stellvertretende Ministerpräsidentin und Finanzministerin Riikka Purra teilnehmen. Vizepremierminister und Finanzminister Ekniti Nitithanprapas hat die Betrugsprävention neben Investitionen, Technologie und Chancen für thailändische Unternehmen eingeordnet.
Die zentrale offene Frage ist die Umsetzung. Die fünf zentralen Bereiche des Blueprints wurden öffentlich beschrieben, doch wie einzelne Länder alle zwölf Empfehlungen in Gesetze, Aufsicht, Rückabwicklungsverfahren und Haftungsregeln für Verluste übertragen, steht noch nicht fest. Als praktischer Leitfaden schafft das Dokument mit seiner Veröffentlichung selbst keine weltweit durchsetzbaren Pflichten.
Thailands Botschaft lautet, dass die Vorstellung des Blueprints weitere Arbeit anstoßen soll und keinen Erfolg bescheinigt. Entscheidend wird sein, ob Institutionen schnell Informationen austauschen, verdächtige Überweisungen verhindern, betroffene Kunden unterstützen und Gelder zurückholen, während legitime Finanzdienstleistungen zugänglich bleiben.
Die wichtigsten Punkte
- Der Bangkok Blueprint soll am 14. Oktober 2026 bei der Jahrestagung des IWF und der Weltbankgruppe vorgestellt werden.
- Er umfasst zwölf politische Empfehlungen und fünf zentrale Handlungsfelder zur Bekämpfung digitalen Betrugs, schafft aber keine verbindlichen internationalen Vorschriften.
- Thailand verzeichnete 2024 laut den Autoren der Bank of Thailand Betrugsverluste von 1,76 Milliarden US-Dollar.
- Die gemeldeten Verluste durch von Betrugsopfern autorisierte Zahlungen sanken im zweiten Quartal 2026 auf 1,8 Milliarden Baht, 80 Prozent weniger als zwei Jahre zuvor.
- Thailands Haftungsrahmen für Anbieter gilt seit April 2025. Die Haftung ist daran geknüpft, ob vorgeschriebene Schutzmaßnahmen nicht eingehalten wurden.
- Das ASEAN+3 Macroeconomic Research Office fordert koordinierte Maßnahmen und weist zugleich auf die begrenzte Beleglage für Auswirkungen auf die Finanzstabilität des Gesamtsystems hin.