Ein historischer Wandel der globalen Klimamuster
Chinas Kohlendioxidemissionen sind 21 Monate in Folge stabil geblieben oder gesunken. Damit handelt es sich um den längsten dokumentierten Zeitraum ohne Anstieg, der nicht durch eine Wirtschaftskrise bedingt war. Einer Analyse des Centre for Research on Energy and Clean Air für Carbon Brief zufolge gingen die Emissionen im letzten Quartal 2025 um 1 % zurück und sanken im Gesamtjahr wahrscheinlich um 0,3 %. Diese Stagnation könnte dazu führen, dass der weltweit größte Treibhausgasemittent seinen Emissionshöhepunkt Jahre vor dem offiziellen Ziel für 2030 erreicht. Das könnte einen Wendepunkt bei den globalen Bemühungen markieren, den Temperaturanstieg zu begrenzen.
Inhalt
Die Bedeutung dieses Trends reicht weit über die Landesgrenzen hinaus. Als Land, das für mehr als ein Drittel der weltweiten CO₂-Emissionen verantwortlich ist, bestimmt Chinas Emissionsentwicklung maßgeblich, ob sich die weltweiten Schadstoffemissionen rechtzeitig stabilisieren, um die Ziele des Pariser Abkommens zu erreichen. Der aktuelle Rückgang unterscheidet sich grundlegend von früheren Rückgängen in den Jahren 2009, 2012, 2015 und 2022, die durch Finanzkrisen, Pandemieeinschränkungen oder eine Flaute im Bausektor verursacht wurden. Diesmal treibt der Ausbau sauberer Energien den Rückgang an, während die Wirtschaft weiter wächst.
Die Emissionen des Stromsektors sanken 2025 um 1,5 %, obwohl die Stromnachfrage um 520 Terawattstunden zunahm. Die Solarstromerzeugung stieg gegenüber dem Vorjahr um 43 %, die Windstromerzeugung um 14 % und die Kernenergie um 8 %. Zusammen lieferten sie rund 530 Terawattstunden zusätzlichen sauberen Stroms und deckten damit den gesamten Nachfrageanstieg. Die Speicherkapazität nahm mit einem Rekordzuwachs von 75 Gigawatt zu und übertraf damit den Anstieg der Spitzenlast um 55 Gigawatt. Das bietet Netzbetreibern Alternativen zur Absicherung mit fossilen Brennstoffen in Zeiten hohen Verbrauchs.
Der Motor der Energiewende
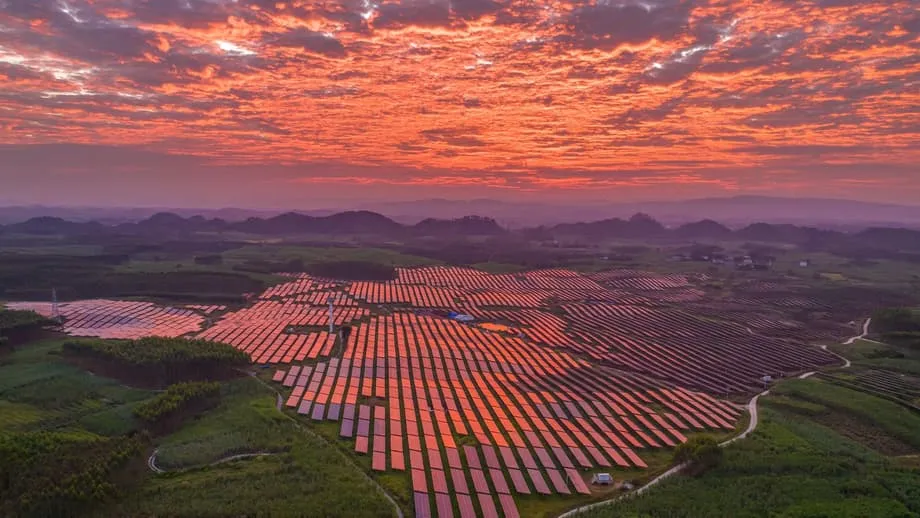
Chinas Branche für erneuerbare Energien hat Ausbautempo erreicht, das selbst die optimistischsten Prognosen von Beginn dieses Jahrzehnts übertrifft. Allein in den ersten neun Monaten des Jahres 2025 baute das Land 240 Gigawatt Solarkapazität zu. Damit knüpfte es an den Rekordausbau von 333 Gigawatt im Jahr 2024 an, der den Zubau im Rest der Welt zusammen übertraf. Im selben Zeitraum kamen 61 Gigawatt Windkraft hinzu. Branchenverbände rechnen bis 2026 mit einem jährlichen Zubau von 105 bis 120 Gigawatt.
Dieser Ausbau hat den Zusammenhang zwischen Wirtschaftswachstum und Emissionen grundlegend verändert. Saubere Energietechnologien trugen 2025 zu mehr als einem Drittel des chinesischen Wirtschaftswachstums bei. Die sogenannten neuen drei Branchen – Elektrofahrzeuge, Batterien und Solarenergie – erwirtschafteten eine zusätzliche Wertschöpfung von 1,1 Billionen US-Dollar. China produziert inzwischen mehr als 80 % der Solarmodule, 60 % der Windturbinen sowie 75 % der Elektrofahrzeuge und ihrer Batterien weltweit. Damit ist das Land der führende Anbieter von Klimalösungen und dekarbonisiert zugleich seine eigene Wirtschaft.
Im Verkehrssektor zeigt sich dieser Wandel besonders deutlich. Die Verkehrsemissionen gingen 2025 um 3 % zurück, da Elektrofahrzeuge mehr als 40 % der Neuwagenverkäufe ausmachten. Im Inland wurden mehr als 12 Millionen Fahrzeuge mit alternativen Antrieben produziert und verkauft. Batterieelektrische Fahrzeuge und Plug-in-Hybride machen inzwischen 8,9 % aller Fahrzeuge auf Chinas Straßen aus und verdrängen damit die Ölnachfrage, die zuvor den Emissionsanstieg vorangetrieben hatte. Die rasche Verbreitung dieser Technologien zeigt, wie Infrastrukturinvestitionen die Dekarbonisierung einzelner Sektoren innerhalb eines Marktzyklus beschleunigen können.
Widersprüche in der Industrie und der anhaltende Schatten der Kohle
Trotz der Fortschritte in der Stromerzeugung und im Verkehr zeichnet sich bei den Emissionen in Chinas Industrie ein komplexeres Bild ab. Während die Emissionen aus der Zementherstellung um 7 % und die der Metallindustrie um 3 % zurückgingen – ein Zeichen für die anhaltende Schwäche des Immobilienbaus –, entwickelte sich die Chemieindustrie zu einem deutlichen Ausreißer. Die Emissionen aus der chemischen Produktion stiegen 2025 um 12 %. Gründe dafür waren ein um 15 % höherer Kohleverbrauch und ein Anstieg des Ölverbrauchs um 10 %, da die Branche ihre Kapazitäten für Kunststoffe und synthetische Materialien ausbaute.
Der Ausbau der Kohlechemie ist eine strategische Reaktion auf Sorgen um die Energiesicherheit und auf Handelsspannungen. China will seine Abhängigkeit von Öl- und Gasimporten verringern, insbesondere angesichts der Zollstreitigkeiten mit den Vereinigten Staaten. Deshalb baut die Branche rasch Anlagen, die Kohle direkt in chemische Grundstoffe und synthetische Kraftstoffe umwandeln. Werden die aktuellen Ausbaupläne vollständig umgesetzt, könnten sie in einer Branche, auf die bereits rund 13 % der nationalen CO₂-Emissionen entfallen, über Jahre hinweg zusätzliche Emissionen festschreiben. Ohne den Anstieg in der Chemieindustrie wären Chinas Gesamtemissionen Schätzungen zufolge nicht um 0,3 %, sondern um 2 % gesunken.
Für die langfristigen Aussichten auf eine Dekarbonisierung ist besonders besorgniserregend, dass China 2025 neue Kohlekraftwerke mit einer Leistung von 78 Gigawatt in Betrieb nahm – so viele wie in keinem Jahr des vergangenen Jahrzehnts, obwohl die Kohleverstromung insgesamt zurückging. Weitere 291 Gigawatt befinden sich bereits in der Planung, sind genehmigt oder im Bau. Dadurch drohen Fehlinvestitionen, und die Energiewende könnte sich verlangsamen, falls die Anlagen ihre gesamte geplante Betriebsdauer genutzt werden. Der chinesische Kohleverband erwartet einen Rückgang des Kohleverbrauchs in der Stahl- und Baustoffindustrie, rechnet aber mindestens bis 2027 mit einem weiteren Anstieg im Stromsektor und in der Chemieindustrie.
Weichenstellung: der 15. Fünfjahresplan
Die Entwicklung der chinesischen Emissionen in den kommenden fünf Jahren wird maßgeblich vom 15. Fünfjahresplan abhängen, dessen Veröffentlichung für März 2026 geplant ist. Das Dokument wird verbindliche Ziele für Energieintensität, erneuerbare Kapazitäten und den Umbau der Industrie bis 2030 festlegen. Klimaexperten weisen darauf hin, dass China mehrere seiner für 2030 zugesagten Beiträge zum Pariser Abkommen bereits vorzeitig übertroffen hat. Dazu zählt der Ausbau der Wind- und Solarkapazität auf 1.200 Gigawatt. Dieses Ziel wurde bereits 2024 übertroffen, als die gemeinsame Kapazität 1.400 Gigawatt erreichte.
Bei den Zielen für die CO₂-Intensität liegt das Land jedoch zurück. Der 14. Fünfjahresplan sah zwischen 2020 und 2025 eine Senkung der CO₂-Emissionen pro BIP-Einheit um 18 % vor. Tatsächlich betrug der Rückgang nur 12 %. Um das Ziel für 2030 zu erreichen, die Emissionen gegenüber 2005 um 65 % zu senken, müsste die CO₂-Intensität in den kommenden fünf Jahren um etwa 23 % sinken. Dafür wäre eine deutliche Beschleunigung der Dekarbonisierungsbemühungen nötig. Der Arbeitsplan der Regierung für 2025 enthielt kein Ziel für die CO₂-Intensität. Das deutet darauf hin, dass die Erreichung dieses Ziels derzeit nicht als Priorität gilt.
Im November 2025 legte China seinen national festgelegten Beitrag für 2035 vor und sagte zu, die Netto-Treibhausgasemissionen der gesamten Wirtschaft gegenüber dem Höchststand um 7 bis 10 % zu senken. Analysten halten dieses Ziel für zurückhaltend und weisen darauf hin, dass bestehende Maßnahmen in optimistischen Szenarien Rückgänge von 10 bis 16 % ermöglichen könnten. Dennoch setzt Peking damit erstmals ein absolutes Emissionsminderungsziel anstelle von Zielen auf Basis der Emissionsintensität. Das Dokument hebt außerdem die Ziele für den Anteil nichtfossiler Energieträger auf mehr als 30 % bis 2035 und für die Wind- und Solarkapazität auf 3.600 Gigawatt an.
Ergänzend zu diesen Zielen haben die chinesischen Behörden kürzlich eine Initiative zum Aufbau klimaneutraler Fabriken in wichtigen Industriesektoren gestartet. Bis 2027 sollen Pilotprogramme in der Automobilindustrie, bei Lithiumbatterien, Photovoltaik und Elektronik laufen. Bis 2030 sollen Stahl, Petrochemie und Textilien hinzukommen. Der politische Rahmen setzt auf erneuerbare Energie in Mikronetzen, Systeme zur CO₂-Bilanzierung und intelligente Managementtechnologien, um die Dekarbonisierung der Industrie voranzutreiben. Ende 2025 gab es in China 6.430 nationale grüne Fabriken. Ihr Anteil am Produktionswert der verarbeitenden Industrie erreichte 20 %.
Globale Folgen und geopolitischer Gegensatz
Der Zeitpunkt von Chinas Emissionsstagnation hat erhebliche Folgen für die internationalen Klimaschutzbemühungen. Laut der Internationalen Energieagentur erreichten die weltweiten energiebedingten CO₂-Emissionen 2024 mit 37,8 Gigatonnen einen Rekordwert. Ein möglicher vorzeitiger Höchststand in China lässt hoffen, dass die globalen Emissionen noch in diesem Jahrzehnt zurückgehen könnten. Klimaforscher weisen darauf hin, dass inzwischen sieben von zehn Experten davon ausgehen, dass Chinas Emissionen spätestens 2030 ihren Höchststand erreichen. In jüngsten Umfragen des CREA und der International Society for Energy Transition Studies wurde 2028 als wahrscheinlichstes Jahr genannt.
Dennoch bestehen erhebliche Unsicherheiten. Die Emissionen könnten wieder steigen, wenn Konjunkturmaßnahmen vor allem CO₂-intensive Bauvorhaben statt sauberer Technologien fördern oder der Ausbau der Chemieindustrie ungebremst weitergeht. Auch das Klima selbst birgt Risiken: Extreme Hitzewellen zwangen China 2024 dazu, die Kohleverstromung zur Deckung des Kühlbedarfs hochzufahren. Dadurch entstanden rund 100 Megatonnen zusätzliche CO₂-Emissionen. Lauri Myllyvirta, leitender Analyst beim CREA, hob hervor, wie fragil die aktuelle Stagnation ist.
Ein Anstieg oder Rückgang der Emissionen um höchstens 1 Prozent mag objektiv gesehen keinen großen Unterschied machen. Symbolisch hat er jedoch eine größere Bedeutung, denn Chinas politische Entscheidungsträger haben einen Spielraum für weitere Emissionsanstiege in den kommenden Jahren gelassen und den Zeitpunkt des Höchststands offengelassen.
Der Kontrast zur Klimapolitik der Vereinigten Staaten ist deutlicher geworden. Während China seine Energiewende vorantreibt, hat die Trump-Regierung Schritte unternommen, um die Feststellung von 2009 aufzuheben, wonach Treibhausgase die öffentliche Gesundheit und das Wohlergehen gefährden. Sie bildet die rechtliche Grundlage für die Regulierung von Treibhausgasemissionen. Zudem wies die Regierung das Verteidigungsministerium an, mehr Strom aus Kohlekraftwerken zu beziehen. Diese gegenläufige Entwicklung verdeutlicht den Wandel der globalen Klimaführungsrolle: China ist inzwischen sowohl der größte Emittent als auch der größte Investor in Technologien für die Energiewende.
Das Wichtigste
- Chinas CO₂-Emissionen sind 21 Monate lang stabil geblieben oder gesunken. Das ist der längste Zeitraum dieser Art, der nicht durch eine Wirtschaftskrise verursacht wurde. Für das Gesamtjahr 2025 wird ein Rückgang um 0,3 % erwartet.
- Der Ausbau sauberer Energien – darunter ein Plus von 43 % bei der Solarstromerzeugung und 14 % bei der Windkraft – deckte 2025 den gesamten zusätzlichen Strombedarf. Der Zuwachs an Speicherkapazität übertraf den Anstieg der Spitzenlast.
- Die Chemieindustrie war mit einem Emissionsanstieg von 12 % die wichtigste Quelle für zusätzliches Wachstum. Im Verkehr, im Stromsektor und bei Baustoffen gingen die Emissionen dagegen zurück.
- China nahm 2025 neue Kohlekraftwerke mit einer Leistung von 78 Gigawatt in Betrieb, obwohl die Emissionen stagnierten. Weitere 291 Gigawatt befinden sich in der Planung, sind genehmigt oder im Bau.
- Der für März 2026 erwartete 15. Fünfjahresplan wird darüber entscheiden, ob der Emissionshöhepunkt dauerhaft erreicht ist oder die Emissionen vor dem offiziellen Zieljahr 2030 wieder steigen.
- China hat zugesagt, seine Netto-Treibhausgasemissionen bis 2035 gegenüber dem Höchststand um 7 bis 10 % zu senken. Es ist das erste absolute Minderungsziel in der nationalen Klimastrategie.