Was treibt die Zweiteilung des malaysischen Immobilienmarkts 2025 an?
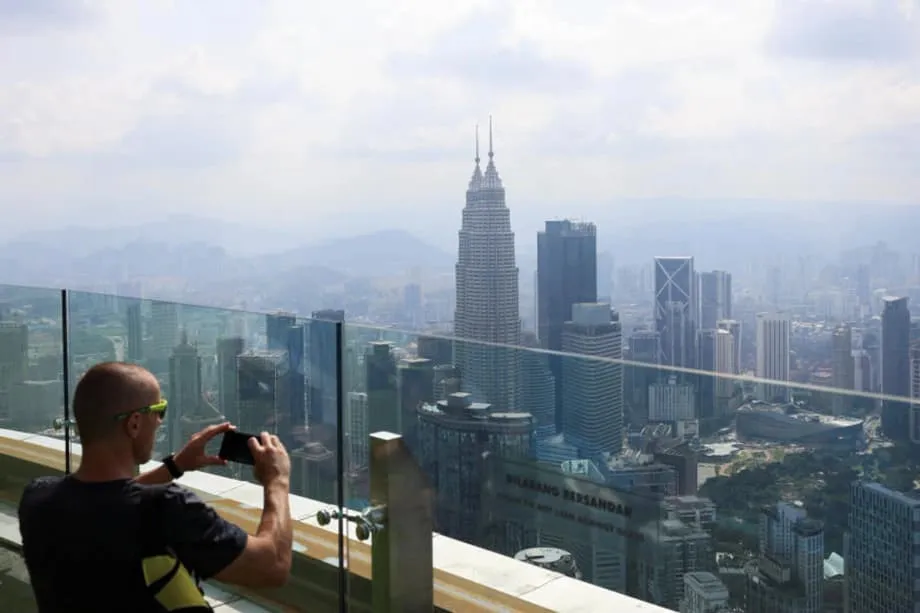
Der malaysische Immobilienmarkt entwickelt sich zur Jahresmitte 2025 in zwei Geschwindigkeiten. Offizielle Daten zeigen, dass sich das Transaktionsvolumen abgeschwächt hat, während die Preise stabil bleiben. Das National Property Information Centre meldet für das erste Halbjahr 2025 insgesamt 196.232 Transaktionen, 1,3 Prozent weniger als ein Jahr zuvor. Der Gesamtwert stieg dagegen leicht um 1,9 Prozent auf rund 107,7 Milliarden RM. Die Gesamtzahlen verdecken große regionale Unterschiede. Johor und Penang gewinnen an Dynamik, begünstigt durch neue Industrieinvestitionen und Käufer mit Verbindungen zu Singapur. Kuala Lumpur hingegen wird durch einen großen Bestand unverkaufter Hochhauswohnungen gebremst.
Inhalt
- Was treibt die Zweiteilung des malaysischen Immobilienmarkts 2025 an?
- Johor legt dank grenzüberschreitender Nachfrage und Industrieaufschwung zu
- Ausstrahlungseffekte aus Singapur und die RTS-Verbindung
- Dynamik bei Industrieimmobilien und Rechenzentren
- Penang bleibt dank Elektronikindustrie und neuer Verkehrsprojekte stabil
- Die Produktionszentren stützen die Wohnraumnachfrage
- Der Markt für erschwingliche Eigentumswohnungen in Kuala Lumpur kühlt ab, Büros und Einzelhandel erholen sich
- Überangebot an Hochhauswohnungen bremst die Dynamik
- Preise, Kredite und Erschwinglichkeit
- Politische Weichenstellungen und Angebotsentscheidungen
- Kalkulation für Investoren, Mietrenditen und Steuern
- Wo Rendite und Risiko zusammenpassen
- Worauf es in der zweiten Jahreshälfte 2025 ankommt
- Das Wichtigste
Diese Unterschiede zeigen sich in den einzelnen Segmenten. Industrie- und Logistikimmobilien sind die Spitzenreiter, gestützt durch eine Welle von Rechenzentrumsprojekten und die Rolle des Landes als Produktions- und Handelsdrehscheibe. Büros und Einzelhandelsflächen in der Hauptstadt stabilisieren sich: Die Auslastung verbessert sich, und neue, hochwertigere Flächen sind in Planung. Der Wohnimmobilienmarkt ist differenzierter. Die Nachfrage nach Einfamilienhäusern auf eigenem Grundstück bleibt in vielen Bundesstaaten stabil, während sich der Verkauf von Eigentumswohnungen in den Großstädten verlangsamt.
Marktanalysten bezeichnen fertiggestellte Wohneinheiten, die neun Monate oder länger nach ihrer Markteinführung unverkauft bleiben, als Überhang. Diese Bestände binden Kapital der Bauträger, bremsen neue Projekte und setzen die Preise in den betroffenen Teilmärkten unter Druck. Napic verzeichnet in der jüngsten Erhebung 26.911 fertiggestellte, unverkaufte Wohneinheiten mit einem geschätzten Wert von 16,44 Milliarden RM. Auf Apartments und Eigentumswohnungen entfallen etwa 58 Prozent des Gesamtbestands. 2024 ging der landesweite Überhang zunächst zurück, doch Anfang 2025 stiegen die Bestände wieder, als in ausgewählten städtischen Lagen fertiggestellte Projekte auf eine verhaltenere Nachfrage trafen.
Trotz dieser Belastung sind die Preise nicht eingebrochen. Reihenhäuser und Doppelhaushälften wechseln weiterhin regelmäßig den Besitzer, auf dem Markt dominieren Bestandsimmobilien, und Bauträger haben die Zahl neuer Projekte reduziert, um ihr Angebot stärker an der Zahlungsfähigkeit der Käufer auszurichten. Diese Entwicklungen erklären, warum die Abschwächung ungleichmäßig und nicht flächendeckend ausfällt.
Johor legt dank grenzüberschreitender Nachfrage und Industrieaufschwung zu
In Johor ist die Dynamik kaum zu übersehen. Daten von Napic und Branchenbeobachtern zeigen, dass der südliche Bundesstaat im ersten Halbjahr die meisten neuen Wohnbauprojekte verzeichnete und zunehmend Investitionen in Fabriken, Logistikparks und Entwicklungsflächen anzog. Knight Frank zufolge stieg der Wert der Wohnimmobilientransaktionen in Johor im ersten Quartal 2025 um rund 14 Prozent. Zwei politische Vorhaben prägen die Aussichten. Die Johor-Singapore Special Economic Zone verspricht schnellere Handels- und Investitionsströme. Das grenzüberschreitende Rapid Transit System, das Johor Bahru mit Woodlands in Singapur verbinden soll, soll 2026 in Betrieb gehen. Zusammen erleichtern beide Vorhaben das tägliche Pendeln und steigern die Attraktivität von Wohn-, Büro- und Industrieimmobilien auf der malaysischen Seite des Damms.
Ausstrahlungseffekte aus Singapur und die RTS-Verbindung
Die Preisunterschiede zwischen Singapur und Johor sind weiterhin groß. Käufer und Mieter aus Singapur suchen deshalb häufig jenseits der Grenze nach günstigeren Angeboten. Eine bessere Verkehrsanbindung verstärkt diesen Trend. Für Einwohner Johors, die in Singapur arbeiten, bietet die Zugverbindung verlässlichere Fahrzeiten und geringere Pendelkosten als die heutigen Straßenübergänge. Das Ergebnis: ein größerer Käuferkreis für Wohnungen in der Nähe der RTS-Stationen, eine stärkere Mietnachfrage in etablierten Vororten und wachsendes Interesse von Unternehmen, die grenzüberschreitend Fachkräfte benötigen.
Dynamik bei Industrieimmobilien und Rechenzentren
Industrieimmobilien bilden die Grundlage für den Aufschwung des Bundesstaats. Die Marktanalyse von JLL für das zweite Quartal zeigt eine starke Nachfrage nach hochwertigen Fabrikflächen in Johor, im Klang Valley und in Penang. Malaysia erhielt im Quartal mehr als zwei Millionen Quadratfuß moderne Lagerfläche hinzu. Dennoch sank der Leerstand auf etwa 2 Prozent, da Unternehmen aus der Automobil-, Elektronik- und Kontraktlogistikbranche neue Flächen bezogen. Die Kapitalwerte von Logistik- und Industrieimmobilien stiegen gegenüber dem Vorjahr um rund 4 Prozent. Das deutet darauf hin, dass Investoren weiterhin auf ertragsstabile Anlagen setzen.
Der Rechenzentrumssektor sorgt für zusätzliche Nachfrage. In Malaysia sind mittlerweile mehr als 600 Megawatt Leistung in Betrieb, über 1.300 Megawatt befinden sich im Bau, und die künftige Projektpipeline umfasst deutlich mehr als drei Gigawatt. Knight Frank bezifferte die Investitionszusagen im Zusammenhang mit Rechenzentren allein 2024 auf mehr als 160 Milliarden RM. Standorte in Johor profitieren von verfügbaren Grundstücken, der Nähe zur Cloud-Nachfrage in Singapur und einer verbesserten Netzinfrastruktur. Das schafft Arbeitsplätze und Zuliefernetzwerke und sorgt in den umliegenden Bezirken für einen stetigen Bedarf an Wohnraum und Dienstleistungen.
Penang bleibt dank Elektronikindustrie und neuer Verkehrsprojekte stabil
Die Entwicklung in Penang verläuft anders, ist aber nicht weniger vielversprechend. Der vor Jahrzehnten entstandene Cluster der Elektro- und Elektronikindustrie zieht weiterhin multinationale Hersteller an, erweitert Lieferketten und stützt einen vielfältigen Immobilienmarkt. Neue Industrieparks entstehen. Zudem dürften seit Langem geplante Infrastrukturprojekte, darunter Penang Silicon Island und die LRT-Linie Mutiara, weitere Entwicklungen entlang wichtiger Korridore ermöglichen. Die Büronachfrage blieb stabil, ebenso der Wohnimmobilienmarkt. Eine gewisse Schwäche bei Volumen und Wert der Hochhaustransaktionen wurde durch die Nachfrage nach Einfamilienhäusern in gut erschlossenen Lagen ausgeglichen.
Die Produktionszentren stützen die Wohnraumnachfrage
Die Löhne in der Industrie sichern Einkommen der Mittelschicht und stützen damit den Kauf und die Vermietung von Wohnraum. Die Fläche der Insel Penang ist begrenzt. Käufer interessieren sich daher zunehmend für Gegenden auf dem Festland, etwa Seberang Perai, wo größere Häuser zu günstigeren Einstiegspreisen erhältlich sind. Bauträger planen gemischt genutzte Stadtquartiere mit Anbindung an Verkehrsknotenpunkte, Einzelhandel und Schulen. Dieses Modell hat sich über mehrere Marktzyklen hinweg als widerstandsfähig erwiesen.
Der Markt für erschwingliche Eigentumswohnungen in Kuala Lumpur kühlt ab, Büros und Einzelhandel erholen sich
Kuala Lumpur bietet ein widersprüchliches Bild. Der Büromarkt erholt sich und der Einzelhandel stabilisiert sich, doch für viele Eigentumswohnungen im mittleren Preissegment finden sich weiterhin keine Käufer. JLL zufolge sank der Leerstand bei Büroflächen der Stadt von rund 24 Prozent im zweiten Quartal 2024 auf etwa 19 Prozent ein Jahr später. In den verschiedenen Teilmärkten wurden mehr als 230.000 Quadratfuß Fläche neu vermietet. Das jüngste Projekt, der Lendlease Campus an der Tun Razak Exchange, brachte 200.000 Quadratfuß hochwertig ausgestattete Bürofläche auf den Markt. Für 2026 ist weiteres Angebot in Vorbereitung, da Projekte wie The Capitol und der UOA Duo Tower vorankommen. Der Leerstand im Einzelhandel sank auf etwa 15,7 Prozent. Die Mietnachfrage wurde von Gastronomie, Mode und Erlebnisangeboten gestützt. Zwei bedeutende Einkaufszentren, Ombak KLCC und 118 Mall, sollen in den kommenden zwölf Monaten eröffnen.
Überangebot an Hochhauswohnungen bremst die Dynamik
Beim Wohnen zeigt sich ein anderes Bild. Napic weist auf einen hohen Anteil fertiggestellter, aber unverkaufter Apartments und Eigentumswohnungen hin. Analysten zufolge trägt Kuala Lumpur eine der größten Überhangslasten des Landes. Knight Frank beobachtete, dass die Preise in der Stadt im ersten Quartal zwar gegenüber dem Vorjahr um rund 3,2 Prozent stiegen, die Zahl der Transaktionen jedoch um fast 9 Prozent sank. Das deutet angesichts des großen Angebots auf eine zurückhaltende Käuferschaft hin. Käufer mit hohen Einkommen handelten weiterhin im Premiumsegment, und im Luxusbereich wurden gut tausend neue Wohnungen fertiggestellt. Die Renditen typischer Eigentumswohnungen in der Stadt liegen jedoch meist unter dem Landesdurchschnitt. Marktstudien beziffern die Bruttomietrenditen in der Hauptstadt je nach Lage und Alter des Gebäudes auf 3 bis 5 Prozent. In größeren Anlagen können hohe Instandhaltungsgebühren die Rendite zusätzlich schmälern.
Preise, Kredite und Erschwinglichkeit
Landesweit steigen die Preise nur langsam. Der Wohnimmobilienpreisindex legte 2024 gegenüber dem Vorjahr um etwa 1,4 Prozent zu. Im Schlussquartal jenes Jahres gaben die Preise in den meisten Segmenten gegenüber dem Vorquartal nach, stabilisierten sich aber Anfang 2025. Der durchschnittliche Transaktionspreis lag im vierten Quartal 2024 bei knapp 484.000 RM. Der landesweite Durchschnitt erreichte Mitte 2025 rund 490.000 RM, ein Plus von etwa 0,7 Prozent. Reihenhäuser sind gemessen an der Zahl der Transaktionen weiterhin der beliebteste Haustyp. Bei Hochhauswohnungen sind die Unterschiede zwischen Bezirken und Preisklassen am größten.
Wie erschwinglich Wohnraum ist, hängt von Einkommen, Kreditkosten und einem Angebot ab, das den Bedürfnissen der Haushalte entspricht. Die Bank Negara Malaysia hielt ihren Leitzins im ersten Halbjahr 2025 bei etwa 3 Prozent. Die ausstehenden Wohnungsbaukredite wachsen weiterhin in maßvollem Tempo. Hypotheken entsprechen mittlerweile etwas weniger als der Hälfte des Bruttoinlandsprodukts. Der Arbeitsmarkt ist stabil, die Arbeitslosenquote liegt bei etwa 3 Prozent. Mehr als vier Fünftel der Haushalte leben in selbst genutztem Wohneigentum, der private Mietmarkt ist vergleichsweise klein. Mit Kreditgarantien, Erleichterungen bei der Stempelsteuer und Mitteln für bezahlbaren Wohnraum im Haushalt 2025 unterstützt die Regierung Erstkäufer. Ein zu Jahresbeginn stärkerer Ringgit und das prognostizierte Wirtschaftswachstum von 4,5 bis 5,5 Prozent stärken zudem das Vertrauen der Haushalte.
Politische Weichenstellungen und Angebotsentscheidungen
Politische Entscheidungen beeinflussen die Entwicklung des Marktes. Das Visum Malaysia My Second Home wurde 2024 überarbeitet und in ein dreistufiges Modell überführt. Mehrere Bundesstaaten halten weiterhin an Mindestkaufpreisen für ausländische Käufer zwischen 500.000 und zwei Millionen RM fest. Branchenverbände fordern einen gezielteren Einsatz von Quoten und Subventionen, um die Zahl unverkaufter Einheiten im oberen Marktsegment zu verringern und gleichzeitig echten Erstkäufern den Zugang zu erhalten. Die Bauträger wiederum haben die Zahl neuer Projekte reduziert und richten ihr Angebot stärker auf kleinere, erschwinglichere Einfamilienhäuser sowie kompakte Wohnungen in der Stadt mit guter Verkehrsanbindung aus.
Kalkulation für Investoren, Mietrenditen und Steuern
Investoren wägen den Wert einer Immobilie gegen ihre Erträge ab. Schätzungen zufolge liegt die Bruttomietrendite landesweit bei durchschnittlich etwa 5 Prozent. In Kuala Lumpur sind die typischen Renditen niedriger, in mehreren Teilmärkten Johors höher. Auch die steuerlichen Rahmenbedingungen sind relevant. Mieteinnahmen werden mit persönlichen Steuersätzen besteuert, die für Einwohner bis auf etwa 20 Prozent und für Nichtansässige bis auf rund 25 Prozent steigen. Beim Verkauf einer Immobilie innerhalb weniger Jahre nach dem Kauf fällt eine Immobiliengewinnsteuer an. Jährliche Abgaben und Grundsteuern sind im internationalen Vergleich moderat, doch bei größeren Hochhausprojekten können sich die Instandhaltungskosten summieren. Trotz dieser Kosten sind die Immobilienpreise in Malaysia im Vergleich zu denen in der Region niedrig. Wohnungen in erstklassigen Lagen im Zentrum Kuala Lumpurs werden weiterhin für rund 240 US-Dollar pro Quadratfuß gehandelt, ein Bruchteil der Preise in Singapur.
Wo Rendite und Risiko zusammenpassen
Vermieter, die laufende Einnahmen suchen, konzentrieren sich häufig auf Stadthäuser und Reihenhäuser in der Nähe von Bahnlinien oder wichtigen Straßen in den äußeren Bezirken des Klang Valley. Eine weitere Option sind familiengerechte Wohnungen in Johor Bahru, von denen aus die RTS-Verbindung und der Industriebezirk gut erreichbar sind. Investoren, die auf Wertsteigerungen setzen, könnten sich für Bayan Lepas und Seberang Perai in Penang interessieren, wo der Ausbau der Fabriken und Infrastrukturprojekte zusammentreffen. Institutionelle Investoren zieht es weiterhin zu Industrie- und Logistikimmobilien im Klang Valley, in Johor und Penang. Sie bieten stabile Mieten, steigende Kapitalwerte und eine starke Nachfrage von Mietern. Zu den wesentlichen Risiken zählen Unsicherheiten bei Zöllen, die Investitionsentscheidungen in der Industrie bremsen können, Stromkosten und die Verfügbarkeit von Energie für Rechenzentren sowie der Bedarf an qualifizierten Arbeitskräften für die Hightech-Produktion.
Worauf es in der zweiten Jahreshälfte 2025 ankommt
Mehrere Hinweise werden zeigen, ob die derzeitige Zweiteilung des Marktes kleiner wird oder bestehen bleibt. Fortschritte bei der Johor-Singapore Special Economic Zone, Finanzierungs- und Regulierungsschritte für die RTS-Verbindung und die LRT in Penang sowie Vergabeentscheidungen zur East Coast Rail Link beeinflussen, wo neue Arbeitsplätze entstehen und die Wohnraumnachfrage wächst. Im Klang Valley wird die bis Jahresende erwartete Lagerflächenpipeline von mehr als vier Millionen Quadratfuß zeigen, wie schnell Logistikunternehmen neue Flächen aufnehmen können. Die Vermietung von Büroflächen in Kuala Lumpur wird Aufschluss darüber geben, ob der Leerstand trotz der Eröffnung neuer Türme weiter sinkt. Bei Wohnimmobilien sind vor allem das Ausmaß der Preisanpassungen bei älteren Eigentumswohnungen in der Stadt, die Verkaufsgeschwindigkeit neuer Stadtquartiere in Johor und Selangor sowie die Zahl der genehmigten Hypotheken entscheidend.
Das Wichtigste
- Das landesweite Transaktionsvolumen sank im ersten Halbjahr 2025 um 1,3 Prozent auf 196.232. Der Gesamtwert stieg um 1,9 Prozent auf rund 107,7 Milliarden RM.
- Johor verzeichnete die meisten neuen Wohnbauprojekte. Im ersten Quartal 2025 stieg der Wert der Transaktionen um 14 Prozent. Die Johor-Singapore Special Economic Zone und die RTS-Verbindung sorgen für zusätzlichen Rückenwind.
- Der Markt in Penang blieb widerstandsfähig. Er wird von der Elektronikfertigung, neuen Industrieparks und geplanten Verkehrsinvestitionen wie der LRT-Linie Mutiara gestützt.
- Der Leerstand bei Büroflächen in Kuala Lumpur sank von rund 24 Prozent im Vorjahr auf etwa 19 Prozent. Die Nettoneuvermietung war positiv, und hochwertigere Flächen sind in Planung.
- Bei Hochhauswohnungen im mittleren Preissegment besteht in Kuala Lumpur ein Überangebot. Die Preise in der Stadt stiegen im ersten Quartal 2025 gegenüber dem Vorjahr um rund 3,2 Prozent, die Transaktionen gingen jedoch um fast 9 Prozent zurück.
- Napic meldet 26.911 fertiggestellte, unverkaufte Wohnungen im Wert von 16,44 Milliarden RM. Den größten Anteil machen Apartments und Eigentumswohnungen aus.
- Im ersten Halbjahr sank die Zahl neuer Wohnbauprojekte auf rund 23.000 Einheiten, fast die Hälfte des Vorjahreswerts. Die Bauträger passten ihr Angebot neu an.
- Der Leitzins liegt bei etwa 3 Prozent. Die Hypothekenkredite wachsen in maßvollem Tempo, und staatliche Programme unterstützen weiterhin Erstkäufer.
- Die Bruttomietrenditen liegen je nach Lage und Immobilientyp bei etwa 3 bis 5 Prozent. Steuern auf Mieteinnahmen und Gewinne beeinflussen die Nettorendite.
- Industrieimmobilien sind weiterhin das stärkste Segment. Der Leerstand bei Logistikflächen ist niedrig, und zahlreiche Rechenzentren befinden sich in Planung oder im Bau.