Warum Indonesien neue Konditionen für die Schulden der Whoosh-Bahn anstrebt
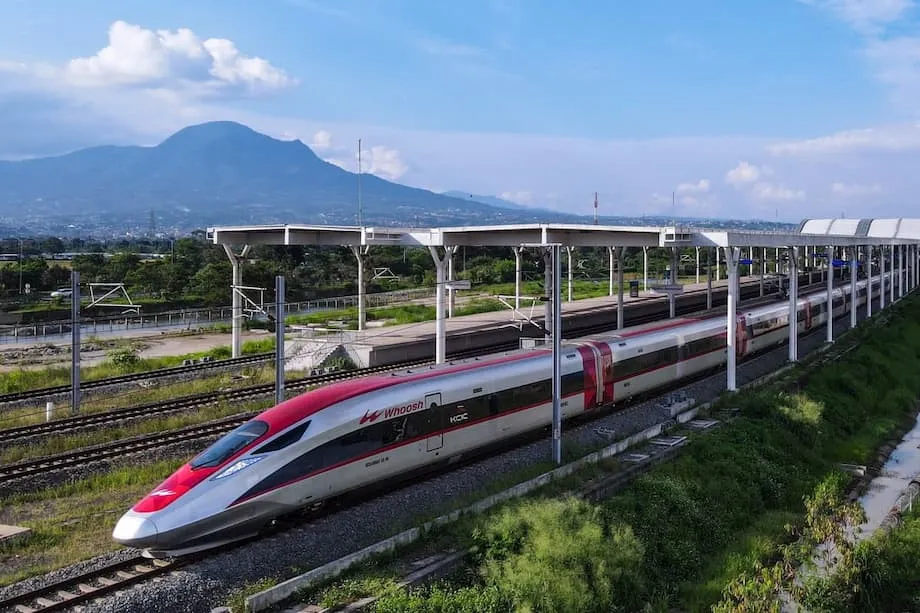
Indonesien bereitet neue Gespräche über die Schulden vor, mit denen die Hochgeschwindigkeitsbahn zwischen Jakarta und Bandung finanziert wurde. Das Vorzeigeprojekt ermöglicht schnellere Reisen, belastet inzwischen jedoch die Finanzen. Der Zug, der unter dem Namen Whoosh fährt, verkürzt die Fahrt zwischen der Hauptstadt und Westjava auf etwa 45 Minuten. Die Ticketeinnahmen reichen jedoch kaum aus, um die Betriebskosten zu decken und die Kredite für den Bau der Strecke zu bedienen. Die Politik hat den neuen Staatsfonds Danantara beauftragt, einen Plan zu koordinieren, der die Rückzahlungslast verringert und den Cashflow des Betreibers stabilisiert.
Inhalt
- Warum Indonesien neue Konditionen für die Schulden der Whoosh-Bahn anstrebt
- Was Indonesien ändern will
- Wie das Projekt finanziert ist und wer das Risiko trägt
- Die Kostenüberschreitung und der teurere Kreditanteil
- Nachfrage, Fahrpreise und Auslastung
- Politische und institutionelle Reaktionen
- Was eine Umschuldung mit China beinhalten könnte
- Pekings Position und Präzedenzfälle in der Region
- Kann Whoosh als öffentlicher Dienst funktionieren?
- Wertschöpfung rund um die Bahnhöfe
- Risiken für Staatsunternehmen und Steuerzahler
- Verlängerung nach Surabaya wird geprüft
- Worauf es in den kommenden Monaten ankommt
- Das Wichtigste auf einen Blick
Die 142 Kilometer lange Strecke kostete rund 7,27 Milliarden US-Dollar und wurde nach jahrelangen Verzögerungen und erheblichen Kostenüberschreitungen im Oktober 2023 für die Öffentlichkeit freigegeben. 2015 entschied sich Jakarta für eine Partnerschaft mit chinesischen Unternehmen und eine Finanzierung über eine staatliche Entwicklungsbank statt für ein konkurrierendes Angebot aus Japan. Das Versprechen eines schnelleren Baus und der Verzicht auf eine staatliche Garantie waren damals attraktiv. Ein Jahrzehnt später hat das Projekt in den Beziehungen zu Peking weiterhin strategisches Gewicht. Die Rechnung geht jedoch immer schwieriger auf, da die Fahrgastzahlen hinter den Prognosen zurückbleiben und die Zinszahlungen steigen.
Öffentlich sichtbar wurden die Probleme, als der Chef von PT Kereta Api Indonesia, dem staatlichen Eisenbahnunternehmen und einem wichtigen Anteilseigner des Projekts, Abgeordnete über die Risiken informierte. Bei einer Anhörung im Parlament unterstrich der Manager mit deutlichen Worten die Dringlichkeit einer Lösung für die Schulden.
Vor der Anhörung wurde Bobby Rasyidin, Präsident und Geschäftsführer von PT Kereta Api Indonesia, als der Manager vorgestellt, der nun die Bemühungen zur Stabilisierung der Finanzen der Bahn leitet. Er sagte den Abgeordneten, der Betreiber müsse mit dem Staatsfonds und anderen Beteiligten zusammenarbeiten, um das Risiko zu entschärfen.
Wir untersuchen auch die Probleme rund um Whoosh; tatsächlich tickt hier eine Zeitbombe. Wir werden uns mit Danantara abstimmen, um das Problem zu lösen und anschließend die bestehenden Portfolios zu verbessern und umzustrukturieren.
Die am 20. August geäußerten Worte bereiteten den Weg für Bemühungen, die Kreditkonditionen mit chinesischen Gläubigern neu zu verhandeln und die Kapitalstruktur des Projekts so umzugestalten, dass der Schuldendienst den laufenden Betrieb nicht verdrängt.
Was Indonesien ändern will
Die Verantwortlichen prüfen mehrere Stellschrauben. Vorrang hat es, die Kreditkosten für den zur Finanzierung der Kostenüberschreitung aufgenommenen Kreditanteil zu senken, die Laufzeit zu verlängern und so die jährlichen Zahlungen zu verringern sowie möglicherweise eine längere tilgungsfreie Zeit zu vereinbaren, bevor die Rückzahlung des Kapitals anläuft. Außerdem wird eine umfassendere Bilanzrestrukturierung des Betreibers erwogen. Dazu könnten neues Eigenkapital, die Übertragung eines Teils der Verbindlichkeiten auf Danantara oder die Refinanzierung eines Teils der Schulden in Landeswährung zu wettbewerbsfähigen Konditionen gehören. Ziel ist, Zeit zu gewinnen, damit Fahrgastzahlen und Nebeneinnahmen steigen können, ohne den Staatshaushalt übermäßig zu belasten.
Wie das Projekt finanziert ist und wer das Risiko trägt
Das ursprüngliche Baupaket stützte sich auf einen umfangreichen Kredit der China Development Bank, der rund 75 Prozent der anfänglichen Kosten abdeckte, etwa 4,5 Milliarden US-Dollar. Der Rest stammte aus Eigenkapital des Gemeinschaftsunternehmens PT Kereta Cepat Indonesia China, kurz KCIC. Die indonesischen Partner, zusammengeschlossen in Pilar Sinergi BUMN Indonesia, halten 60 Prozent an KCIC. Chinesische Staatsunternehmen besitzen 40 Prozent. Innerhalb des indonesischen Konsortiums ist PT Kereta Api Indonesia der größte Anteilseigner. Hinzu kommen der Baukonzern Wijaya Karya, der Autobahnbetreiber Jasa Marga und ein Plantagenunternehmen.
Verzögerungen bei der Landbeschaffung und die Pandemie trieben die Kosten um rund 1,2 Milliarden US-Dollar nach oben. Um diese Lücke zu schließen, nahm der Betreiber einen zusätzlichen Kredit zu einem höheren Zinssatz auf. Der höhere Kreditbetrag und die teureren Zinsen haben KCIC einen schwereren Rückzahlungsplan beschert, während der Betrieb noch anläuft. Finanzberichte und Aussagen vor dem Parlament belegen seit Betriebsbeginn hohe Verluste. KCIC verzeichnete 2024 einen Verlust von rund 4,2 Billionen Rupiah und im ersten Halbjahr 2025 von etwa 1,6 Billionen Rupiah. PT Kereta Api Indonesia trug einen großen Teil dieser Verluste, was inzwischen das ansonsten stabile Kerngeschäft belastet.
Die Kostenüberschreitung und der teurere Kreditanteil
Die endgültige Kostenüberschreitung wurde auf rund 18 Billionen Rupiah festgelegt, knapp 1,2 Milliarden US-Dollar. Für den ursprünglichen Kredit galt ein Zinssatz von etwa 2 Prozent, wie er bei der Finanzierung strategischer Infrastruktur durch staatliche Entwicklungsbanken üblich ist. Der zusätzliche Kredit zur Deckung der Mehrkosten liegt näher bei 3,4 Prozent. Dieser Unterschied ist entscheidend. Schon eine geringe Senkung des Zinssatzes für den zusätzlichen Kreditanteil könnte jedes Jahr erhebliche Einsparungen bringen. Längere Laufzeiten würden den Weg zur Zahlungsfähigkeit zusätzlich ebnen, weil die Rückzahlungen so an den Nachfrageanstieg angepasst würden, den die meisten neuen Bahnverbindungen in ihren ersten Betriebsjahren verzeichnen.
Nachfrage, Fahrpreise und Auslastung
Whoosh beförderte im ersten Halbjahr 2025 rund 2,9 Millionen Fahrgäste, ein zweistelliger Zuwachs gegenüber dem Vorjahreszeitraum. Das Wachstum ist real, doch die Ausgangsbasis liegt weiterhin unter den ursprünglichen Prognosen. Frühe Planungsszenarien gingen je nach Fahrpreisen und Zubringerverbindungen von 50.000 bis 76.000 Fahrgästen pro Tag aus. Das derzeitige Verkehrsaufkommen liegt deutlich darunter. Diese Diskrepanz ist zentral für die Schuldengespräche, denn die Ticketeinnahmen erreichen noch nicht das Niveau, das zur Deckung der Betriebs- und Finanzierungskosten nötig ist.
Dafür gibt es mehrere Gründe. Für einen echten Hochgeschwindigkeitsverkehr ist die Strecke vergleichsweise kurz. Nicht alle Bahnhöfe liegen in den historischen Zentren von Jakarta und Bandung, sodass viele Reisende für den Anschluss einen weiteren Streckenabschnitt zurücklegen müssen. Alternativen wie Fernzüge, Busse und private Autos bleiben für preisbewusste Reisende attraktiv, besonders für Familien, die gemeinsam unterwegs sind. Die erste und letzte Etappe können den Unterschied machen zwischen einer unkomplizierten Entscheidung für den Zug und dem Festhalten am Auto.
Es gibt politische Lösungen. Eine bessere Anbindung an Jakartas MRT und LRT sowie an den regionalen Pendlerverkehr kann Umsteigezeiten verkürzen. Zeitlich abgestimmte Zubringerzüge und Busse ins Zentrum von Bandung, Kombitickets und Angebote in schwächer ausgelasteten Zeiten können die Auslastung erhöhen. Eine flexiblere Tarifstrategie, bei der die Preise so angepasst werden, dass Züge in ruhigeren Zeiten besser gefüllt sind, ist ein weiterer Ansatzpunkt. Auch eine bessere Beschilderung, mehr Parkplätze und klar ausgewiesene Abholzonen für Fahrdienste an den Bahnhöfen Halim, Padalarang und Tegalluar würden die Nutzung für Gelegenheitsfahrgäste erleichtern.
Politische und institutionelle Reaktionen
Der Kommission VI des Parlaments, die für Staatsunternehmen und Investitionen zuständig ist, hat den Betreiber und den Staatsfonds aufgefordert, einen klaren Plan vorzulegen. Die Abgeordneten haben verschiedene Möglichkeiten ins Spiel gebracht: neue Eigenkapitalgeber zu gewinnen, einen Teil der Schulden auf Danantara zu übertragen oder Verbindlichkeiten vorübergehend vom Staat übernehmen zu lassen, falls dies günstiger ist, als die Verluste anwachsen zu lassen. Mitglieder der Kommission warnten, dass die Zinskosten ohne rasches Handeln ab 2026 den übrigen Betrieb des staatlichen Eisenbahnunternehmens belasten könnten.
Was eine Umschuldung mit China beinhalten könnte
Schulden können auf vielfältige Weise neu verhandelt werden. Indonesien dürfte einen niedrigeren Zinssatz für den Kreditanteil zur Deckung der Mehrkosten, längere Laufzeiten und eine tilgungsfreie Zeit anstreben, um den kurzfristigen Mittelabfluss zu verringern. Eine weitere Möglichkeit wäre, einen Teil der Schulden in Eigenkapital im Besitz öffentlicher Stellen umzuwandeln. Dadurch würden feste Zinsverpflichtungen durch eine Beteiligung an künftigen Gewinnen ersetzt. Denkbar wäre auch ein an die Einnahmen gekoppelter Rückzahlungsplan, bei dem die Zahlungen parallel zu den Fahrgast- und Bahnhofseinnahmen steigen. Die Verantwortlichen prüfen außerdem, ob Danantara, das flexibler agieren kann als ein operatives Unternehmen, bestimmte Verbindlichkeiten übernehmen und zu günstigeren Konditionen refinanzieren kann.
Für beide Seiten ist der Erhalt einer stabilen Partnerschaft ebenso wichtig wie die Zahlen. Die Bahn ist ein Vorzeigeprojekt der Zusammenarbeit und ein täglich genutztes Verkehrsmittel für Millionen Indonesier. Angestrebt wird eine ausgehandelte Lösung, die den Cashflow stabilisiert, ohne die Kontrolle über Vermögenswerte abzugeben oder den Steuerzahlern unkalkulierbare Risiken aufzubürden. Die politische Bedeutung des Projekts in beiden Hauptstädten erhöht die Chancen auf einen Kompromiss.
Pekings Position und Präzedenzfälle in der Region
Chinesische Vertreter haben seit Langem betont, dass die Zusammenarbeit im Rahmen der Neuen Seidenstraße internationalen Standards folgt und die Vorwürfe einer Schuldenfalle unbegründet sind. In der Praxis haben viele Kreditnehmer große Projekte refinanziert oder umstrukturiert, um sie an die Bedürfnisse im eigenen Land anzupassen. Das zeigt sich auch in Südostasien, wo Regierungen Kosten gesenkt oder Zahlungen gestreckt haben, um sie mit ihren Haushalten und dem tatsächlichen Verkehrsaufkommen in Einklang zu bringen. Indonesien vertritt eine konsequente Linie: Das Land will die Kontrolle über den Vermögenswert behalten, pauschale staatliche Garantien vermeiden und zugleich fairere Konditionen aushandeln, wenn die Kosten den ursprünglichen Plan übersteigen.
Die Geschichte des Projekts Jakarta–Bandung spiegelt dieses Gleichgewicht wider. Der Verzicht auf eine Garantie für den ursprünglichen Kredit bewahrte fiskalischen Spielraum. Die Herausforderung besteht nun darin, den teureren Kreditanteil für die Mehrkosten mit einem Verkehrsaufkommen in Einklang zu bringen, das sich noch entwickelt. Hier können Zinserleichterungen, längere Laufzeiten und betriebliche Verbesserungen zusammenwirken.
Kann Whoosh als öffentlicher Dienst funktionieren?
Viele erfolgreiche Verkehrssysteme weltweit finanzieren sich nicht allein über Fahrgeldeinnahmen. Sie erfüllen einen öffentlichen Auftrag, bei dem Zeitersparnis, sichereres Reisen, weniger Staus und sauberere Luft zählen. Indonesien unterstützt den Personenbahnverkehr bereits mit Haushaltszuschüssen für sozial wichtige Strecken. Vor diesem Hintergrund sind Verluste von Whoosh in den ersten Betriebsjahren nicht ungewöhnlich. Umstritten ist, wie sich der Betrieb am besten unterstützen lässt, ohne die Anreize aus dem Blick zu verlieren.
Direkte Zuschüsse zu den Fahrpreisen kämen anteilig allen Anteilseignern zugute, auch den ausländischen Partnern. Deshalb hat die Regierung bisher eher Maßnahmen wie Eigenkapitalzuführungen, den Verzicht auf Pachtzahlungen für Bahnhofsflächen oder Unterstützung bei der Bereitstellung von Schienenfahrzeugen bevorzugt, statt Fahrpreise mit öffentlichen Mitteln zu senken. Auch die Abschöpfung von Bodenwertsteigerungen rund um die Bahnhöfe kann eine Rolle spielen: Projektentwickler würden für die durch die Strecke verursachte Wertsteigerung von Grundstücken zahlen. Diese Einnahmen könnten wieder ins Netz investiert werden, ohne das Preissignal abzuschwächen, das hilft, die Nachfrage in Spitzenzeiten zu steuern.
Wertschöpfung rund um die Bahnhöfe
Die größten finanziellen Gewinne könnten außerhalb der Gleise entstehen. Eine verkehrsorientierte Entwicklung rund um Halim, Padalarang und Tegalluar kann neue Wohngebiete, Büros und Einzelhandelsflächen schaffen, die stabile Mieten, Gebühren und einmalige Grundstückserlöse einbringen. Konzessionen für Geschäfte in den Bahnhöfen, Parkeinnahmen und Werbung sorgen für kleinere, aber stetige Einnahmen. Viele asiatische Bahnen nutzen dieses Modell, um die Lücke zwischen Fahrgeldeinnahmen und der Refinanzierung der Baukosten zu schließen. Der Erfolg hängt von der Flächennutzungsplanung, den Grundstücksrechten und der Fähigkeit ab, zügig Masterpläne umzusetzen, die den örtlichen Bedürfnissen entsprechen.
Risiken für Staatsunternehmen und Steuerzahler
Die Bilanz von PT Kereta Api Indonesia lässt dem Unternehmen Spielraum, seine Möglichkeiten, Verluste aufzufangen, sind jedoch begrenzt. Für 2024 meldete das Unternehmen Verbindlichkeiten von rund 3,7 Milliarden US-Dollar, Vermögenswerte von etwa 5,8 Milliarden US-Dollar und ein Eigenkapital von mehr als 2 Milliarden US-Dollar. Wiederholte Verluste aus dem Hochgeschwindigkeitsprojekt würden diesen Puffer aufzehren. Eine getrennte Behandlung der Projektverbindlichkeiten und Danantara als wichtigstem Gläubiger könnten die zentralen Personen- und Güterverkehrsdienste schützen, auf die Indonesier täglich angewiesen sind.
Eine Übertragung der Schulden auf den Staatsfonds würde die Verpflichtung nicht beseitigen, sondern innerhalb des öffentlichen Sektors neu zuordnen. Eine Beteiligungsgesellschaft kann auf ein breiteres Spektrum an Finanzierungsquellen zurückgreifen, strategische Partner an Bord holen und Rückzahlungen flexibler gestalten als ein Eisenbahnunternehmen im laufenden Betrieb. Eine sorgfältige Offenlegung und unabhängige Prüfungen würden dazu beitragen, das Vertrauen der Märkte zu erhalten, falls sich der Staat für diesen Weg entscheidet.
Verlängerung nach Surabaya wird geprüft
Die Führung in Jakarta prüft weiterhin eine Verlängerung der Strecke nach Osten bis Surabaya, der zweitgrößten Stadt des Landes. Die Idee ist, die Hauptstadt an einen deutlich längeren Korridor anzuschließen, der eine stärkere Nachfrage und größeren wirtschaftlichen Nutzen erschließen könnte. Hochrangige Vertreter haben erklärt, dass der rechtliche Rahmen für den Plan vorbereitet werde. Zugleich räumen sie ein, dass zunächst regulatorische Hürden und die bestehenden Schulden angegangen werden müssen. Für die Verlängerung werden neue Finanzierungen und schwierige Entscheidungen über Streckenführung, Bahnhofstandorte und Bautempo nötig sein.
Wird die erste Bauphase durch eine glaubwürdige Umschuldung und eine bessere Anbindung an den Nahverkehr stabilisiert, könnte eine längere Strecke die Fahrgastzahlen steigern: Mehr durchreisende Passagiere könnten hinzukommen, und Beschäftigte im Logistiksektor könnten für ihre Wege auf schnelle Personenverbindungen umsteigen. Diese Vision setzt eine disziplinierte Auftragsvergabe und Schutzmaßnahmen voraus, die verhindern, dass es erneut zu den Kostenüberschreitungen kommt, die das ursprüngliche Bauvorhaben belastet haben.
Worauf es in den kommenden Monaten ankommt
Mehrere Anzeichen werden zeigen, ob sich die finanziellen Risiken verringern. Danantara soll einen Plan zur Umschuldung vorlegen und formelle Gespräche mit Kreditgebern und chinesischen Partnern aufnehmen. Jede Einigung über Zinssätze, tilgungsfreie Zeiten oder Laufzeitverlängerungen wird von den Märkten und dem Parlament genau beobachtet. Die saisonalen Spitzen rund um Feiertage werden zeigen, ob die Nachfrage in Richtung der früheren Prognosen steigen kann. Betriebliche Anpassungen, von besseren Zubringerverbindungen bis zu integrierten Tickets, können helfen. Die Politik wird außerdem signalisieren, wie das Vorhaben Surabaya in einen gestaffelten Plan passt, der die Stabilisierung der ersten Strecke priorisiert.
Das Wichtigste auf einen Blick
- Indonesien will die Schulden für die Hochgeschwindigkeitsbahn Jakarta–Bandung neu verhandeln, da die Ticketeinnahmen allein nicht ausreichen, um Betriebs- und Finanzierungskosten zu decken.
- Das 7,27 Milliarden US-Dollar teure Projekt wurde größtenteils über einen Kredit der China Development Bank finanziert; für die Kostenüberschreitungen kam ein teurerer Zusatzkredit hinzu.
- Die Fahrgastzahlen steigen, liegen aber weiterhin unter den frühen Prognosen. Der Betreiber verzeichnet daher Verluste und muss einen höheren Rückzahlungsplan bewältigen.
- PT Kereta Api Indonesia und der Staatsfonds Danantara bereiten einen Umschuldungsplan vor, der niedrigere Zinsen, längere Laufzeiten und mehr Eigenkapital vorsieht.
- Abgeordnete haben zu raschem Handeln aufgerufen und gewarnt, dass die Zinskosten die übrigen Dienste des staatlichen Eisenbahnunternehmens belasten könnten.
- Chinesische Vertreter erklären, die Zusammenarbeit im Rahmen der Neuen Seidenstraße entspreche internationalen Standards. Viele große Projekte in der Region wurden refinanziert oder umstrukturiert.
- Der öffentliche Verkehr ist häufig auf Unterstützung jenseits der Fahrgeldeinnahmen angewiesen. Die Abschöpfung von Bodenwertsteigerungen und Einnahmen rund um Bahnhöfe sind deshalb wichtig, um die Finanzierungslücke zu schließen.
- Die Übertragung eines Teils der Verbindlichkeiten auf Danantara könnte den Kerngeschäftsbetrieb schützen und das Projekt zugleich im öffentlichen Sektor halten.
- Eine Verlängerung nach Surabaya bleibt im Gespräch. Entscheidungen hängen jedoch davon ab, ob die erste Strecke stabilisiert und eine nachhaltige Finanzierung gesichert werden kann.
- Zu den wichtigen nächsten Etappen zählen die Konditionen möglicher Kreditanpassungen, die Entwicklung der Fahrgastzahlen in Reisezeiten mit hoher Nachfrage und Fortschritte bei der Anbindung an lokale Verkehrsnetze.