Neuverhandlungen sollen KAI entlasten und den Betrieb von Whoosh sichern
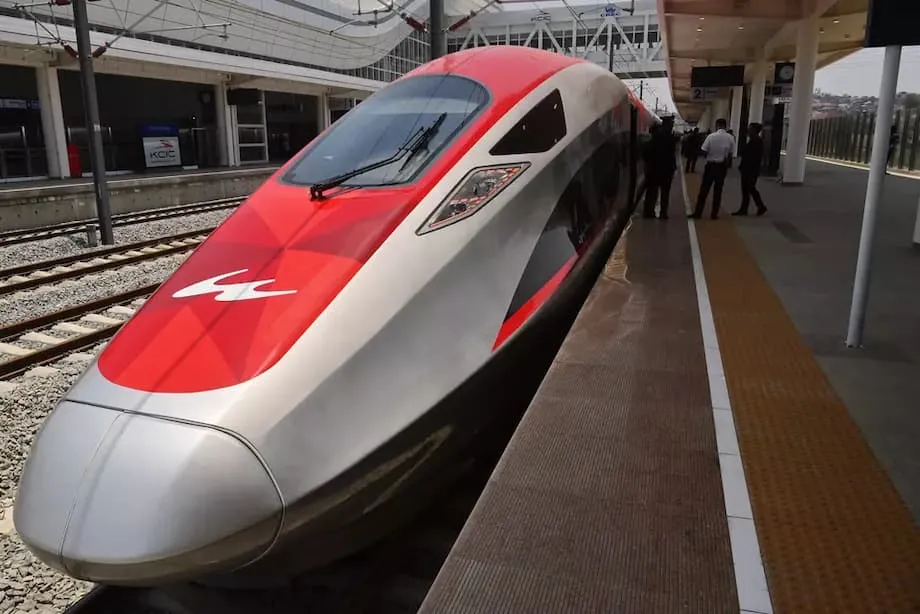
Indonesien bereitet neue Gespräche mit China über die Schulden vor, mit denen die Hochgeschwindigkeitsstrecke zwischen Jakarta und Bandung, bekannt als Whoosh, finanziert wurde. Die Initiative von Erick Thohir, dem Minister für Staatsunternehmen, soll die Kereta Api Indonesia (KAI), die staatliche Eisenbahngesellschaft im Zentrum des Projekts, entlasten. Eine der diskutierten Optionen sieht vor, dass sich KAI auf den Zugbetrieb konzentriert, während der Staat die Verantwortung für die Kerninfrastruktur wie Gleise und Bahnhöfe übernimmt. Ziel ist es, die Bilanz von KAI von der Last langlebiger Vermögenswerte und hoher Kredite zu befreien und zugleich einen Vorzeigedienst zu schützen, der die Reisegewohnheiten in Westjava verändert hat.
Inhalt
- Neuverhandlungen sollen KAI entlasten und den Betrieb von Whoosh sichern
- Wie die Finanzierung funktioniert und warum die Rechnung schwierig ist
- Die Kreditstruktur im Überblick
- Fahrgastzahlen und erste Betriebserfahrungen
- Wer nach dem neuen Plan wofür zahlt
- Danantara vermittelt eine Lösung
- China-Beziehungen und Politik prägen die Verhandlungen
- Können Fahrgastzahlen und Einnahmen die Lücke schließen?
- Was das für die geplante Verlängerung von Jakarta nach Surabaya bedeutet
- Risiken für den Staatshaushalt und wie sie begrenzt werden können
- Das Wichtigste
Whoosh nahm im Oktober 2023 den Betrieb auf und verkürzte die 142 Kilometer lange Strecke zwischen Jakarta und Bandung auf etwa 45 Minuten. Die Nachfrage hat stetig zugenommen. Im ersten Halbjahr 2025 beförderte die Strecke 2,9 Millionen Fahrgäste, rund 10 Prozent mehr als im Vorjahreszeitraum. Ihre Beliebtheit hat die Belastung durch Baukredite und Verzögerungskosten jedoch nicht ausgeglichen. Das Projekt kostete rund 119,6 Billionen Rupiah beziehungsweise 7,3 Milliarden US-Dollar; drei Viertel davon finanzierte die China Development Bank. Für die ursprünglichen Kredite galt ein jährlicher Zinssatz von knapp 2 Prozent. Nachdem die Pandemie und Probleme beim Landerwerb die Kosten um etwa 1,2 Milliarden US-Dollar in die Höhe getrieben hatten, akzeptierte Indonesien eine zusätzliche Kredittranche mit einem Zinssatz von 3,4 Prozent.
Die Schuldenlast schlägt sich inzwischen in den Geschäftsergebnissen nieder. KAI, die über ein staatliches Konsortium die größte indonesische Beteiligung am Betreiber PT Kereta Cepat Indonesia China (KCIC) hält, verzeichnete im ersten Halbjahr 2025 im Zusammenhang mit der Strecke Verluste von 1,24 Billionen Rupiah. Das ist eine Verbesserung gegenüber dem Vorjahreszeitraum, belastet das Unternehmen aber weiterhin stark. Erick Thohir hat angedeutet, dass die Regierung die geplante Verlängerung nach Surabaya erst genehmigen wird, wenn die Whoosh-Schulden auf eine tragfähige Grundlage gestellt sind. Der Staat hat KAI in diesem Jahr zudem 1,8 Billionen Rupiah zugeführt. Offizielle betonen jedoch, dass diese Mittel für den Ausbau des Nahverkehrs im Großraum Jakarta vorgesehen sind und nicht für die Refinanzierung des Hochgeschwindigkeitsprojekts.
Wie die Finanzierung funktioniert und warum die Rechnung schwierig ist
Die Projektstruktur erklärt die aktuellen Schwierigkeiten. KCIC ist ein Gemeinschaftsunternehmen indonesischer und chinesischer Investoren. Auf indonesischer Seite ist die Beteiligungsgesellschaft Pilar Sinergi BUMN Indonesia (PSBI) beteiligt. Sie wird von Staatsunternehmen kontrolliert, darunter KAI, das Bauunternehmen Wijaya Karya, der Autobahnbetreiber Jasa Marga und der Plantagenkonzern Perkebunan Nusantara VIII. PSBI hält 60 Prozent an KCIC, die übrigen Anteile gehören dem chinesischen Konsortium Beijing Yawan HSR. Die Projektfinanzierung folgte einem verbreiteten Muster beim Eisenbahnbau: Die Anteilseigner steuerten Eigenkapital für ein Viertel der Kosten bei, während ein großer vorrangiger Kredit der China Development Bank den Rest finanzierte.
Die Finanzierungskosten spielen bei Eisenbahnprojekten eine wichtige Rolle. Selbst bei niedrigen Basiszinsen summiert sich das Volumen eines Kredits in Milliardenhöhe. Der anfängliche Jahreszinssatz von 2 Prozent schien tragbar, als das Budget niedriger und der Zeitplan enger war. Die Pandemie unterbrach Lieferketten, Lockdowns bremsten die Arbeit, und der Landerwerb dauerte länger als erwartet. Indonesien und China vereinbarten, dass für die Fertigstellung der Strecke weitere 18 Billionen Rupiah, etwa 1,2 Milliarden US-Dollar, benötigt würden. Für diese Aufstockung galt ein höherer Zinssatz von 3,4 Prozent. Der Mischzinssatz und die höhere Kreditsumme steigerten den jährlichen Schuldendienst, während die Betriebsteams zugleich anfängliche Anlaufschwierigkeiten bewältigen mussten.
Die Einnahmen sind noch nicht mit den fälligen Zahlungen Schritt gehalten. Eisenbahnen brauchen Zeit, um eine stabile Auslastung zu erreichen. Die Nachfrage hängt von Zubringerverbindungen, dem Zugang auf der letzten Meile, den Preisen und der Zuverlässigkeit ab. Vertreter der Behörden und Abgeordnete haben erklärt, dass die aktuelle Fahrgastzahl unter den ursprünglichen Prognosen liegt. Einige Projektionen gingen anfangs von 50.000 bis 76.000 täglichen Fahrgästen im Regelbetrieb aus. Tatsächlich lag die Auslastung laut Unterrichtungen des Parlaments näher bei 40 bis 50 Prozent des pessimistischen Szenarios. Die geschätzten jährlichen Ticketeinnahmen von derzeit rund 1,5 Billionen Rupiah decken einen Teil der Betriebskosten und der Instandhaltung, aber weder die gesamten Zinszahlungen noch die Tilgung. KAI muss Berichten zufolge jährlich fast 2 Billionen Rupiah an projektbezogenen Zinsen zahlen. Das verdeutlicht die Lücke zwischen dem operativen Cashflow und dem Finanzierungsbedarf.
Die Kreditstruktur im Überblick
- Gesamtkosten: rund 119,6 Billionen Rupiah beziehungsweise 7,3 Milliarden US-Dollar. - Anteil des Kreditgebers: 75 Prozent von der China Development Bank, 25 Prozent von den Anteilseignern. - Zinsen: zunächst knapp 2 Prozent, für die Tranche zur Deckung der Kostenüberschreitung knapp 3,4 Prozent. - Struktur: vorrangiger Kredit an KCIC; PSBI und Beijing Yawan HSR steuern Eigenkapital für den Rest bei.
Fahrgastzahlen und erste Betriebserfahrungen
Whoosh hat gezeigt, dass schneller Schienenpersonenverkehr zwischen indonesischen Städten möglich ist. Die Fahrt von Endpunkt zu Endpunkt dauert nur einen Bruchteil der Autofahrt über verstopfte Straßen. Der Hochgeschwindigkeitsverkehr hat außerdem die Nachfrage nach Zubringerzügen angekurbelt. Fahrgäste erreichen den Bahnhof in der Stadt Bandung mit einem kurzen Shuttle und können am Terminal Halim in Jakarta zur LRT und zu anderen Verkehrsmitteln umsteigen. Die Vernetzung dürfte sich mit besseren Umsteigemöglichkeiten weiter verbessern. Die ersten Zuwächse haben die durch Kostenüberschreitungen entstandene Finanzierungslücke jedoch noch nicht geschlossen.
Wer nach dem neuen Plan wofür zahlt
Minister Erick hat ein Modell ins Spiel gebracht, nach dem KAI sich auf den Betrieb konzentriert, darunter Fahrzeuge, Fahrpläne und Servicequalität, während der Staat die Kerninfrastruktur einschließlich Gleisen, Stromversorgung und Bahnhöfen übernimmt. Eine Trennung der Vermögenswerte kann die Finanzlage verändern. So kann eine öffentliche Stelle langlebige Infrastruktur in ihrer Bilanz führen und Kredite mit längeren Laufzeiten aufnehmen. KAI würde den Zugang dann über ein Nutzungsentgelt für die Gleise oder eine Konzessionsgebühr bezahlen. Ziel ist es, die Zinskosten des Betreibers zu senken, die Abschreibungen auf nicht mehr im Besitz von KAI befindliche Vermögenswerte aus der Gewinn- und Verlustrechnung zu nehmen und dem Management mehr Spielraum zu geben, sich auf Einnahmen und Service zu konzentrieren.
In vielen Eisenbahnsystemen sind Betrieb und Infrastruktur getrennt. In der Praxis kann der öffentliche Eigentümer von Gleisen und Bahnhöfen günstigere, staatlich abgesicherte Finanzierungsinstrumente oder Mischfinanzierungen nutzen. Dazu können Kredite von multilateralen Entwicklungsbanken, lokale Anleihen oder strukturierte Finanzprodukte mit niedrigeren Zinssätzen gehören. Das Betreiberunternehmen zahlt ein ausgehandeltes Nutzungsentgelt, das den gesellschaftlichen Nutzen und das kommerzielle Potenzial berücksichtigt. Sollte Indonesien diesen Weg für Whoosh einschlagen, würde der Staat wahrscheinlich zusätzliche Kontrollmechanismen einführen, damit das Nutzungsentgelt weiterhin Effizienz fördert und zugleich den öffentlichen Nutzen schnellerer Reisen und die wirtschaftlichen Verbindungen zwischen den Städten berücksichtigt.
Danantara vermittelt eine Lösung
Indonesiens staatlicher Investmentfonds Danantara ist inzwischen in den Prozess eingebunden. Der Fonds hat Whoosh zur Priorität erklärt und arbeitet mit KAI an Optionen, die Schulden von KCIC umzustrukturieren und die Eigenkapitalbeteiligungen neu auszubalancieren. Danantara hat den Auftrag und den Spielraum, neues Kapital einzubringen, Teile des Kredits abzulösen oder eine neue Struktur zu schaffen, die die kurzfristige Liquiditätsbelastung für KAI und die PSBI-Unternehmen senkt. Das könnte niedrigere Zinsen, längere Laufzeiten, einen Aufschub der Tilgung oder eine Kombination mehrerer Maßnahmen bedeuten.
Danantaras Betriebschef Dony Oskaria bestätigte, dass die Prüfung läuft und voranschreitet. Er erläuterte den Stand der Bewertung und die Absicht, die Lösung in den formellen Arbeitsplan des Fonds für das laufende Jahr aufzunehmen.
Dony sagte, die Prüfung laufe und werde bald abgeschlossen.
Der neue Präsidentendirektor von KAI, Bobby Rasyidin, hat die Abgeordneten bereits davor gewarnt, die Finanzlage des Projekts zu ignorieren. Er bezeichnete die Schulden der Hochgeschwindigkeitsstrecke als Risiko, das sich entzünden könnte, wenn es nicht angegangen wird, und betonte die enge Abstimmung mit Danantara, um den übrigen Betrieb von KAI zu schützen.
Bobby sagte bei einer Anhörung im Parlament, das KCIC-Problem gleiche einer Zeitbombe. Die Schuldenlast setze KAI unter Druck, solange eine Umstrukturierung ausbleibe.
China-Beziehungen und Politik prägen die Verhandlungen
Whoosh steht für die enger werdenden Beziehungen zwischen Indonesien und China und wird bei hochrangigen Gesprächen häufig erwähnt. Das Projekt ist Südostasiens erster echter Hochgeschwindigkeitszug und ein sichtbarer Teil der chinesischen Seidenstraßeninitiative. Diese Sichtbarkeit wirkt in beide Richtungen. Sie kann Wohlwollen für technische Lösungen und eine Neufassung der Kreditbedingungen schaffen. Zugleich werden beide Seiten die politische Signalwirkung möglicher Änderungen abwägen, insbesondere wenn es um Zinssenkungen oder eine Verschiebung der Risiken zwischen den Partnern geht.
Indonesien hat ein praktisches Interesse daran, die Strecke zuverlässig zu betreiben. Der Dienst unterstützt Geschäftsreisen, den Tourismus und die regionale Vernetzung auf Java. Präsident Prabowo Subianto hat sich für eine Verlängerung von Whoosh nach Osten bis Surabaya ausgesprochen. Seine Regierung erarbeitet dafür einen neuen Rahmen. Für jede Verlängerung müssen klare Lehren aus der ersten Bauphase gezogen werden. Dazu gehören ein verlässlicher Ablauf beim Landerwerb, eine bessere frühzeitige Abstimmung der Planung mit anderen Verkehrsprojekten und ein Finanzierungsplan, der Bauzeiten an einen realistischen Anstieg der Fahrgastzahlen anpasst.
Können Fahrgastzahlen und Einnahmen die Lücke schließen?
Die Fahrgastzahlen entwickeln sich in die richtige Richtung. Im ersten Halbjahr 2025 nutzten 2,9 Millionen Menschen den Dienst, eine beträchtliche Zahl für ein neues Angebot. Der Ausbau der Zubringerverbindungen und eine bessere Anbindung an beiden Streckenenden können die Nachfrage steigern. In Jakarta machen zuverlässige Verbindungen zur LRT, zum Bus-Schnellverkehr und zur S-Bahn den Bahnhof Halim besser erreichbar. In Bandung verkürzen direkte Verbindungen ins Stadtzentrum die Reisezeit von Tür zu Tür. Auch eine integrierte Ticketvergabe kann helfen, etwa durch durchgehende Fahrkarten oder Ermäßigungen für kombinierte Fahrten.
Auch die Preisgestaltung bietet Spielraum. Im Hochgeschwindigkeitsverkehr lassen sich die Fahrpreise je nach Tageszeit und Wochentag an die Nachfrage anpassen. Sonderangebote haben bereits zusätzliche Fahrgäste für den Dienst gewonnen. Kooperationen mit örtlichen Tourismusverbänden, Universitäten und Konferenzen können Züge außerhalb der Spitzenzeiten füllen. Neben dem Ticketverkauf können auch Entwicklungen im Umfeld der Bahnhöfe neue Einnahmen schaffen. Viele Eisenbahngesellschaften erzielen Erträge durch Ladenvermietungen, Parkplätze, Werbung und gemeinsame Bauprojekte auf angrenzenden Flächen. Indonesien hat gute Chancen, seine Bahnhöfe zu Zentren für Wirtschaft und Freizeit zu entwickeln und so die Einnahmen zu steigern, ohne die regulären Fahrpreise zu schnell anzuheben.
Auch bei weiterem Wachstum wird das Management eine Finanzierungslösung brauchen. Eisenbahnprojekte benötigen weltweit Jahre, um eine stabile Auslastung zu erreichen. Ein tragfähiges Schuldenprofil verschafft ihnen diese Zeit. Danantaras Rolle und Ericks Vorschlag, die Vermögenswerte aufzuteilen, sollen die Finanzierung an den realistischen Betriebsverlauf anpassen. Darin liegt der zentrale Zielkonflikt. Kann die Strecke ihren Verkehrsauftrag erfüllen und zugleich eine geringere Schuldendienstlast tragen, kann sie wirtschaftlich stabil werden, ohne die Fahrgäste oder die übrigen Dienste von KAI zu stark zu belasten.
Was das für die geplante Verlängerung von Jakarta nach Surabaya bedeutet
Offizielle haben offen erklärt, dass der Surabaya-Plan von einer dauerhaften Lösung für Whoosh abhängt. Eine Verlängerung über Java würde Umfang und Nutzen des Projekts vergrößern, aber auch die Finanzierungsaufgabe erweitern. Vor weiteren Bauarbeiten im Osten muss das Geschäftsmodell für die bestehende Strecke klar sein. Dazu gehört, wer die Vermögenswerte besitzt, wer Nutzungsentgelte zahlt und wie die Risiken verteilt werden. Ein überarbeiteter Rechtsrahmen für eine Verlängerung wird bereits vorbereitet. Er soll den Zeitplan für den Landerwerb, das Vertragsmanagement und die Rolle privater Mitinvestoren neben staatlichen Akteuren regeln.
Eine zweite Bauphase dürfte in Abschnitten umgesetzt werden und einen realistischen Anstieg der Fahrgastzahlen sowie eine Mischung verschiedener Finanzierungsquellen vorsehen, um die Risiken über die Zeit zu verteilen. Auf einem längeren Korridor wird außerdem die Vernetzung mit dem Güterverkehr und dem konventionellen Personenverkehr wichtiger. Die Planer müssen sicherstellen, dass Fahrpläne und Anschlüsse Konflikte minimieren und den Durchsatz im gesamten Streckennetz der Insel maximieren, nicht nur bei einem einzelnen Premiumangebot.
Risiken für den Staatshaushalt und wie sie begrenzt werden können
Der Staat hat die Eisenbahn bereits durch Kapitalzuführungen an verbundenen Unternehmen und durch politische Unterstützung für KCIC gefördert. Die PSBI-Unternehmen verbuchten 2024 hohe Verluste von rund 4,2 Billionen Rupiah. Diese Verluste setzen KAI und vergleichbare Unternehmen unter Druck, die täglich wichtige öffentliche Dienstleistungen erbringen. Ziel der Umstrukturierung ist es, zu verhindern, dass das Hochgeschwindigkeitsprojekt den gesamten staatlichen Unternehmenssektor schwächt.
Es gibt verschiedene Instrumente, um dieses Risiko zu steuern. Gespräche zwischen den Regierungen können den Weg für eine formelle Neufassung der Kreditbedingungen mit der China Development Bank ebnen. Eine längere Laufzeit und niedrigere Zinsen würden den jährlichen Liquiditätsbedarf senken. Ein Aufschub der Tilgung schafft Spielraum, während die Fahrgastzahlen wachsen. Durch die Trennung der Vermögenswerte kann der Staat Gleise und Bahnhöfe mit länger laufenden, für Infrastruktur geeigneten Instrumenten refinanzieren. Danantara kann die teilweise Ablösung des bestehenden Kredits koordinieren und dafür möglicherweise inländische Anleihen oder Kofinanzierungen durch multilaterale Entwicklungsbanken nutzen, um die Finanzierungsstruktur zu verbessern. Jede einzelne Maßnahme wäre für sich genommen begrenzt, zusammen könnten sie jedoch wieder für Stabilität sorgen.
Vertreter der Behörden und Kommentatoren verweisen auch auf warnende Beispiele von Ländern, die mit hohen, an Infrastrukturprojekte geknüpften Auslandsschulden zu kämpfen hatten. Indonesiens Lage unterscheidet sich in wichtigen Punkten. Der Binnenmarkt ist groß, die Strecke ist in Betrieb und beliebt, und der Staat hat über Danantara und andere Mechanismen Handlungsmöglichkeiten. Dennoch ist Disziplin nötig, damit neue Verpflichtungen die Belastung nicht lediglich verschieben. Das leitende Prinzip ist einfach: Die Züge müssen fahren, die Fahrpreise bezahlbar bleiben, das Kerngeschäft von KAI geschützt und der Schuldendienst an den realistischen Einnahmen ausgerichtet werden.
Das Wichtigste
- Indonesien will die Whoosh-Kredite mit China neu verhandeln, um den Druck auf Kereta Api Indonesia zu verringern.
- Eine Option sieht vor, dass KAI die Züge betreibt, während der Staat Eigentümer der Gleise und Bahnhöfe ist und deren Finanzierung übernimmt.
- Das 7,3 Milliarden US-Dollar teure Projekt wurde zu 75 Prozent von der China Development Bank finanziert. Für die ursprünglichen Kredite galten 2 Prozent Zinsen, für die Tranche zur Deckung der Kostenüberschreitung 3,4 Prozent.
- Im ersten Halbjahr 2025 nutzten 2,9 Millionen Fahrgäste die Strecke, 10 Prozent mehr als im Vorjahreszeitraum. Die Einnahmen decken den Schuldendienst jedoch nicht.
- KAI verbuchte im ersten Halbjahr 2025 im Zusammenhang mit der Strecke Verluste von 1,24 Billionen Rupiah. Das ist eine Verbesserung, bleibt aber eine erhebliche Belastung.
- Danantara, Indonesiens staatlicher Investmentfonds, koordiniert mit KAI Pläne zur Umschuldung.
- Abgeordnete drängen auf konkrete Lösungen, um Risiken für andere Staatsunternehmen zu vermeiden.
- Die Regierung erklärt, dass die Verlängerung von Jakarta nach Surabaya erst weiterverfolgt wird, wenn die Whoosh-Schulden auf eine stabile Grundlage gestellt sind.