Regelung zur Familienversicherung wird überprüft
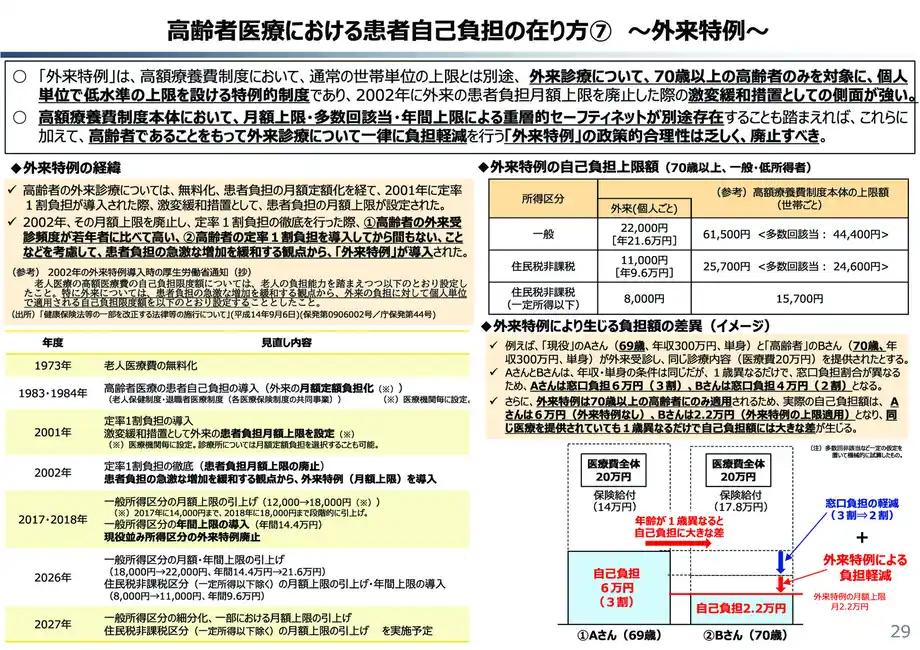
Das japanische Ministerium für Gesundheit, Arbeit und Soziales hat am 17. November Beratungen darüber aufgenommen, ob unterhaltsberechtigte Familienangehörige Beiträge zur öffentlichen Krankenversicherung leisten sollten. Damit wurde die Überprüfung eines Systems eingeleitet, das anspruchsberechtigte Angehörige derzeit ohne separate Beiträge mitversichert.
Inhalt
- Regelung zur Familienversicherung wird überprüft
- So funktioniert die Familienversicherung derzeit
- Wer gilt als unterhaltsberechtigter Angehöriger?
- Warum Erwerbsarbeit und unbezahlte Pflege im Mittelpunkt der Debatte stehen
- Einkommensregeln ändern sich bereits
- Versicherer prüfen bereits, wer mitversichert werden sollte
- Eine parallele Rentenreform wird nach einem anderen Zeitplan geprüft
- Worauf Familien achten sollten
- Die wichtigsten Punkte
Das Ministerium brachte das Thema vor einen Ausschuss des Sozialversicherungsrats, da immer mehr Haushalte aus zwei Erwerbstätigen bestehen, die beide Beiträge zahlen. In der Krankenversicherung für Beschäftigte richtet sich der Beitrag eines versicherten Arbeitnehmers nach seinem Einkommen und nicht danach, wie viele anspruchsberechtigte Angehörige über ihn mitversichert sind.
Die Diskussion geht über Ehepartner hinaus, die nur wenige Stunden arbeiten. Zu den unterhaltsberechtigten Angehörigen können Kinder, Eltern und andere Verwandte gehören, deren Lebenshaltungskosten hauptsächlich von einem versicherten Arbeitnehmer getragen werden. Für viele Ehepartner unter 60 Jahren gilt üblicherweise eine jährliche Einkommensgrenze von weniger als ¥1,3 Millionen; weitere Bedingungen müssen ebenfalls erfüllt sein.
Das Ministerium prüft, ob die bestehende Kostenverteilung bei unterschiedlichen Arbeitsverhältnissen und Familienstrukturen gerecht ist. Ausschussmitglieder sprachen sich dafür aus, Regelungen abzuschaffen, die verheiratete Frauen davon abhalten, mehr zu arbeiten. Andere mahnten zur Vorsicht bei der Bewertung unbezahlter Arbeit, etwa bei der Kindererziehung und der Pflege von Angehörigen.
Es wurde noch nicht bekannt gegeben, ob ein Beitrag eingeführt werden soll, wie hoch er ausfallen könnte oder für welche unterhaltsberechtigten Angehörigen er gelten würde. Das Ministerium hat keine Frist für eine Entscheidung zur Krankenversicherung genannt.
So funktioniert die Familienversicherung derzeit
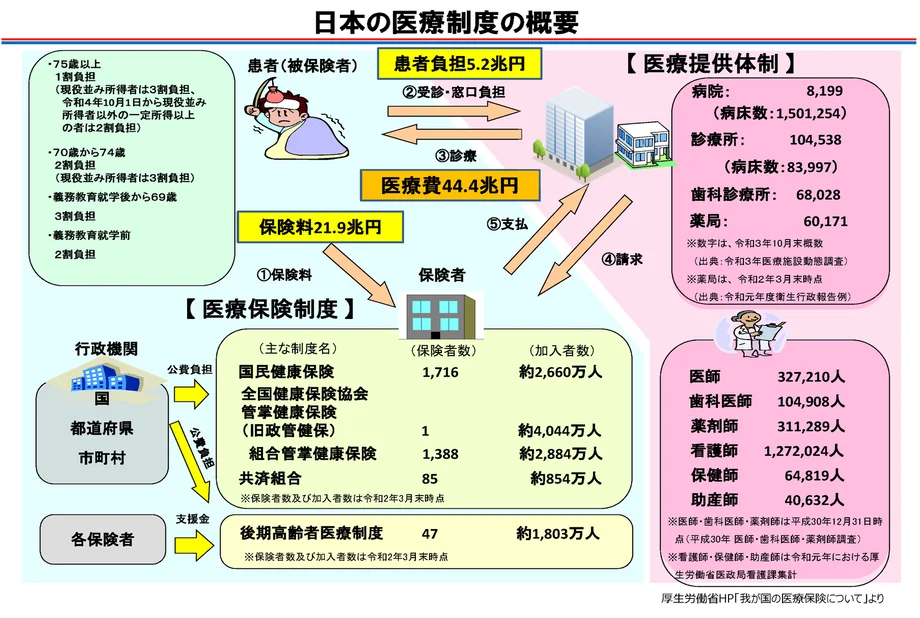
Die Hinweise zur Beitragszahlung der EY Japan Health Insurance Society erläutern die derzeitige Regelung: Beiträge werden von der versicherten Person erhoben, während anspruchsberechtigte unterhaltsberechtigte Angehörige ebenfalls Leistungen der Krankenversicherung erhalten.
Die Krankenkasse erklärt:
Der Versicherungsbeitrag ändert sich nicht mit der Zahl der unterhaltsberechtigten Angehörigen.
Der Beitrag eines Arbeitnehmers wird anhand eines standardisierten Monatsgehalts und eines standardisierten Bonusbetrags berechnet. Diese Entgeltbeträge werden für die Versicherungsberechnung zugrunde gelegt. Die Aufnahme eines anspruchsberechtigten Ehepartners oder Kindes erhöht den Beitrag des Arbeitnehmers nicht.
Beispielsweise können zwei Beschäftigte mit demselben Gehalt und Bonus unter denselben Beitragsregeln gleich hohe Beiträge zahlen, auch wenn eine Person keine unterhaltsberechtigten Angehörigen hat und die andere mehrere unterstützt. In einem Paar, in dem beide Partner versicherte Beschäftigte sind, zahlt jeder entsprechend dem eigenen Einkommen Beiträge.
Dieser Vergleich steht im Mittelpunkt der Beratungen des Ausschusses. Die derzeitige Regelung schützt Angehörige, die auf das Einkommen eines Beschäftigten angewiesen sind. Bei der Überprüfung geht es um die Frage, ob die Art der Beitragsverteilung noch zu Haushalten mit unterschiedlicher Zahl von Erwerbstätigen und unterhaltsberechtigten Angehörigen passt.
Die EY-Krankenkasse unterscheidet diese Krankenversicherung für Beschäftigte von der Nationalen Krankenversicherung, für die andere Beitragsregeln gelten. In ihren häufig gestellten Fragen heißt es außerdem, dass die Zahl der unterhaltsberechtigten Angehörigen den Beitrag der versicherten Person zur Pflegeversicherung nicht verändert.
Wer gilt als unterhaltsberechtigter Angehöriger?
Der Status als unterhaltsberechtigter Angehöriger in der Krankenversicherung muss bestätigt werden. Die Verwandtschaft mit einem versicherten Beschäftigten oder die steuerliche Einstufung als unterhaltsberechtigte Person allein reicht nicht aus.
Die Hinweise der EY Japan Health Insurance Society zu den Anspruchsvoraussetzungen legen Kriterien zu Verwandtschaft, Einkommen, Wohnsitz und finanzieller Unterstützung fest. Ehepartner, Kinder, Enkel, Geschwister, Eltern und Großeltern können anspruchsberechtigt sein, ohne zwingend mit der versicherten Person zusammenzuleben. Für einige andere Angehörige ist ein gemeinsamer Haushalt erforderlich.
Die übliche jährliche Einkommensgrenze liegt bei weniger als ¥1,3 Millionen. Für Personen ab 60 Jahren und anspruchsberechtigte Menschen mit Behinderung liegt sie bei weniger als ¥1,8 Millionen. Eine neuere Ausnahme erlaubt Personen zwischen 19 und 22 Jahren ein Einkommen von weniger als ¥1,5 Millionen; Ehepartner der versicherten Person sind davon ausgenommen.
Auch die finanzielle Abhängigkeit spielt eine Rolle. Nach den allgemeinen Vorgaben der EY-Krankenkasse muss das Einkommen des Angehörigen weniger als die Hälfte des Einkommens der versicherten Person betragen. Bei getrennt lebenden Angehörigen muss ihr Einkommen niedriger sein als die finanzielle Unterstützung, die sie von der versicherten Person erhalten.
Zum Einkommen zählen mehr als nur Löhne. Renten, Einkünfte aus selbstständiger Tätigkeit, bestimmte Leistungen, Mieteinnahmen, Zinsen und andere regelmäßige Einnahmen können in die Berechnung einfließen. Familien sollten daher die Regeln des zuständigen Versicherers prüfen und sich nicht nur am Gehalt einer Person orientieren.
Warum Erwerbsarbeit und unbezahlte Pflege im Mittelpunkt der Debatte stehen
Das Ministerium stellte seine Beratungen in den Zusammenhang mit dem Ziel, die soziale Sicherung so auszugestalten, dass unterschiedliche Arbeitsweisen und Familienstrukturen gleichbehandelt werden. Vereinfacht gesagt geht es darum, Haushalten keinen finanziellen Anreiz zu geben, sich für ein bestimmtes Arbeitsmodell statt für ein anderes zu entscheiden.
Ein Ehepartner, der sich der Einkommensgrenze für unterhaltsberechtigte Angehörige nähert, muss möglicherweise zusätzliche Einkünfte gegen die Kosten einer eigenen Versicherung abwägen. Ausschussmitglieder, die eine Überprüfung befürworteten, sprachen sich dafür aus, institutionelle Faktoren abzubauen, die verheiratete Frauen von Erwerbsarbeit abhalten, sowie unangemessene Unterschiede aufgrund der Situation des Ehepartners.
Andere Mitglieder forderten eine umfassendere Bewertung, die unbezahlte Kinderbetreuung und die Pflege von Angehörigen angemessen berücksichtigt. Ein unterhaltsberechtigter Ehepartner kann nur eingeschränkt erwerbstätig sein, weil er Zeit für unbezahlte Arbeit im Haushalt aufwendet.
Ein zusätzlicher Beitrag würde die Haushaltsbudgets verändern. Daher käme es auf die Einzelheiten an: Für wessen Versicherungsschutz ein Beitrag fällig würde, wie er berechnet würde und wie Haushalte mit geringem Einkommen oder umfangreichen Pflegeaufgaben behandelt würden. Diese Fragen sind weiterhin Teil der Beratungen.
Die Debatte betrifft auch Menschen, die bereits über ihre eigene Beschäftigung Beiträge zahlen. Weniger Arbeitsstunden bedeuten nicht automatisch, dass jemand weiterhin als unterhaltsberechtigter Angehöriger mitversichert sein kann. Zum Zeitpunkt der Beratungen im November waren Beschäftigte in Unternehmen mit mehr als 50 Beschäftigten, die mindestens 20 Stunden pro Woche arbeiteten, bei Erfüllung der geltenden Aufnahmevoraussetzungen in der Regel nicht über die Familienversicherung mitversichert.
Für diese Beschäftigten geht es in der Praxis um ihre eigene Versicherungsaufnahme und nicht einfach nur darum, ob ihr Jahreseinkommen unter ¥1,3 Millionen liegt. Sowohl die Einkommensgrenze als auch die Voraussetzungen für die Versicherung über den Arbeitsplatz wirken sich auf die Situation einer Familie aus.
Einkommensregeln ändern sich bereits
Die umfassendere Überprüfung der Beiträge findet parallel zu konkreten Änderungen bei der Bestätigung des Status als unterhaltsberechtigter Angehöriger statt. Seit dem 1. Oktober 2025 gilt für anspruchsberechtigte Angehörige ab 19 und unter 23 Jahren eine jährliche Einkommensgrenze von weniger als ¥1,5 Millionen statt der üblichen ¥1,3 Millionen.
Die Erhöhung beträgt ¥200.000 beziehungsweise rund 15,4 Prozent gegenüber ¥1,3 Millionen. Die EY-Krankenkasse erklärt, dass Ehepartner nicht zu dieser Altersgruppe zählen und der Angehörige kein Student sein muss. Maßgeblich für das Alter ist der 31. Dezember des Jahres, in dem die Anspruchsberechtigung bestätigt wird.
Ab dem 1. April 2026 werden die Einkünfte laut den Hinweisen der EY-Krankenkasse anhand geschätzter Einnahmen beurteilt, die auf Beschäftigungsunterlagen wie Stundenlohn, Arbeitszeit und Arbeitstagen basieren. Sind keine Unterlagen zu den Beschäftigungsbedingungen verfügbar, werden weiterhin Nachweise wie Gehaltsabrechnungen oder Einkommensschätzungen des Arbeitgebers herangezogen.
Familien müssen aktualisierte Unterlagen einreichen, wenn ein Vertrag verlängert wird oder sich die Arbeitsbedingungen ändern. Die Hinweise sehen außerdem vor, dass die Anspruchsberechtigung erneut geprüft werden kann, wenn das tatsächliche Jahreseinkommen die geltende Grenze deutlich übersteigt und das im Vertrag angegebene Gehalt unangemessen niedrig angesetzt wurde.
Vorübergehend höhere Einkünfte werden gesondert behandelt. Ein unterhaltsberechtigter Angehöriger, dessen Einkommen wegen zusätzlicher Arbeitsstunden aufgrund eines Arbeitskräftemangels steigt, kann anspruchsberechtigt bleiben, sofern der Arbeitgeber die erforderliche Bescheinigung ausstellt.
Nach Angaben der EY-Krankenkasse kann dies für dieselbe Person normalerweise bis zu zwei aufeinanderfolgende Jahre gelten. Wird die Einkommensgrenze drei Jahre in Folge überschritten, muss der Status als unterhaltsberechtigter Angehöriger beendet werden. Freiberufler und Selbstständige können diese Regelung im Allgemeinen nicht in Anspruch nehmen.
Versicherer prüfen bereits, wer mitversichert werden sollte
Die Regeln zur Bestätigung der Anspruchsberechtigung der Takeda Health Insurance Society erläutern, warum solche Prüfungen für die Finanzierung der Krankenversicherung für Beschäftigte wichtig sind. Werden nicht anspruchsberechtigte Angehörige mitversichert, werden Beitragsmittel für ihre medizinischen Kosten verwendet und Arbeitgeber sowie andere Versicherte tragen die Kosten mit.
Takeda erklärt, dass die Anspruchsberechtigung anhand der Krankenversicherungsgesetze, Vorschriften und amtlichen Mitteilungen bestätigt wird. Dabei wird geprüft, ob der Beschäftigte hauptsächlich für den Lebensunterhalt des Angehörigen aufkommt und diese Rolle weiterhin erfüllen kann. Außerdem prüft die Krankenkasse jährlich, ob die Anspruchsberechtigung fortbesteht.
Auch der Wohnsitz ist eine Voraussetzung. Seit dem 1. April 2020 müssen unterhaltsberechtigte Angehörige grundsätzlich in Japan leben. Ausnahmen gelten unter anderem für Personen, die vorübergehend im Ausland studieren, und für Familienangehörige, die einen versicherten Beschäftigten bei einer Entsendung ins Ausland begleiten, sofern ihr Lebensmittelpunkt weiterhin in Japan liegt.
Getrennt lebende Angehörige müssen unter Umständen regelmäßige finanzielle Unterstützung nachweisen. Die EY-Krankenkasse verlangt überprüfbare Überweisungsbelege und erklärt, dass persönlich übergebenes Bargeld, gemeinsame Konten und bloße Erklärungen als Nachweis nicht ausreichen. Im Allgemeinen wird eine fortlaufende Unterstützung ungefähr einmal im Monat erwartet.
Familien müssen Änderungen ebenfalls melden. Eine Beschäftigung, eine Änderung der finanziellen Unterstützung oder der Eintritt in einen anderen Versicherungsplan können dazu führen, dass die Mitversicherung als unterhaltsberechtigter Angehöriger endet. Beide Krankenkassen schreiben eine zeitnahe Meldung vor, in der Regel innerhalb von fünf Tagen; für die Zeitpunkte der Bestätigung gelten ihre jeweiligen detaillierten Verfahren.
Wer die Anspruchsberechtigung nicht aktualisiert, muss mit direkten finanziellen Folgen rechnen. Die Krankenkassen warnen, dass die Bestätigung der Mitversicherung rückwirkend aufgehoben werden kann und während eines Zeitraums ohne Anspruch gezahlte medizinische Kosten zurückgefordert werden können.
Eine parallele Rentenreform wird nach einem anderen Zeitplan geprüft
Die Regierung prüft außerdem die Regelung für Versicherte der Kategorie III im öffentlichen Rentensystem. Danach können anspruchsberechtigte Ehepartner, die von Beschäftigten unterhalten werden, Rentenschutz erhalten, ohne selbst Beiträge zu zahlen.
Das Ministerium begann im September zu prüfen, ob der Kreis der Versicherten der Kategorie III eingeschränkt werden sollte. Die Regierung beabsichtigt, die Ergebnisse in die für 2030 geplanten Rentenreformen einfließen zu lassen.
Die unterhaltsberechtigten Angehörigen in der Krankenversicherung bilden eine größere Gruppe, zu der neben Ehepartnern auch anspruchsberechtigte Eltern und Kinder zählen. Die Diskussion über die Krankenversicherung betrifft daher andere Familienbeziehungen, auch wenn es in beiden Debatten um die Verteilung der Beiträge innerhalb von Haushalten geht.
Die wichtigsten Termine zeigen, wie die Beratungen mit bereits vorgenommenen Änderungen der Anspruchsberechtigung zusammenhängen:
- 1. April 2020: Eine allgemeine Wohnsitzpflicht in Japan für unterhaltsberechtigte Angehörige in der Krankenversicherung trat mit Ausnahmen in Kraft.
- September: Das Ministerium begann zu prüfen, ob der Kreis der Versicherten der Kategorie III im Rentensystem eingeschränkt werden sollte.
- 1. Oktober 2025: Die Einkommensgrenze stieg für anspruchsberechtigte Angehörige zwischen 19 und 22 Jahren auf weniger als ¥1,5 Millionen; Ehepartner sind ausgenommen.
- 17. November: Der Ausschuss des Sozialversicherungsrats begann zu beraten, ob Beiträge für unterhaltsberechtigte Angehörige in der Krankenversicherung überprüft werden sollten.
- 1. April 2026: Die von der EY-Krankenkasse beschriebene Einkommensprüfung wird geändert; Beschäftigungsvertragsbedingungen erhalten stärkeres Gewicht.
- 2030: Die Regierung plant, die Überprüfung der Kategorie III in die Rentenreform einfließen zu lassen.
Worauf Familien achten sollten
Beschäftigte, die Angehörige unterstützen, müssen weiterhin die geltenden Bestätigungsregeln ihrer Krankenkasse beachten, während der Ausschuss die Beitragsfrage prüft. In der Praxis geht es zunächst um Einkommen, die Versicherungspflicht über den Arbeitsplatz, fortlaufende finanzielle Unterstützung und meldepflichtige Änderungen.
Die Aufgabe des Ausschusses ist umfassender: Er muss entscheiden, ob die Mitversicherung ohne separaten Beitrag für unterhaltsberechtigte Angehörige in ihrer derzeitigen Form fortbestehen soll. In den Beratungen treffen zwei konkrete Anliegen aufeinander: die Beiträge von Haushalten, in denen beide Partner arbeiten, und die finanzielle Lage von Familien, deren Mitglieder unbezahlte Pflege leisten oder auf das Einkommen einer anderen Person angewiesen sind.
Eine tragfähige Entscheidung muss sowohl klären, wer zahlt, als auch sicherstellen, dass anspruchsberechtigte Angehörige ihre medizinische Versorgung behalten. Diese Einzelheiten bestimmen für Familien die Auswirkungen auf die monatlichen Ausgaben und die Entscheidungen über bezahlte Arbeit.
Die wichtigsten Punkte
- Japans Gesundheitsministerium nahm am 17. November Beratungen über Beiträge für unterhaltsberechtigte Familienangehörige auf.
- Anspruchsberechtigte Angehörige erhalten derzeit Leistungen der Krankenversicherung für Beschäftigte, ohne separate Beiträge zu zahlen.
- Der Beitrag eines versicherten Beschäftigten richtet sich nach seinem Einkommen und nicht nach der Zahl der unterhaltsberechtigten Angehörigen.
- Die übliche Einkommensgrenze für unterhaltsberechtigte Angehörige liegt bei weniger als ¥1,3 Millionen; je nach Alter und Behinderung gelten Ausnahmen.
- Ausschussmitglieder thematisierten sowohl Hindernisse für bezahlte Arbeit als auch den Wert unbezahlter Kinderbetreuung und Pflege von Angehörigen.
- Es wurde weder eine Entscheidung zur Krankenversicherung noch eine Frist für den Abschluss der Beratungen bekannt gegeben.
- Eine parallele Überprüfung des Rentensystems soll in die für 2030 geplanten Reformen einfließen.