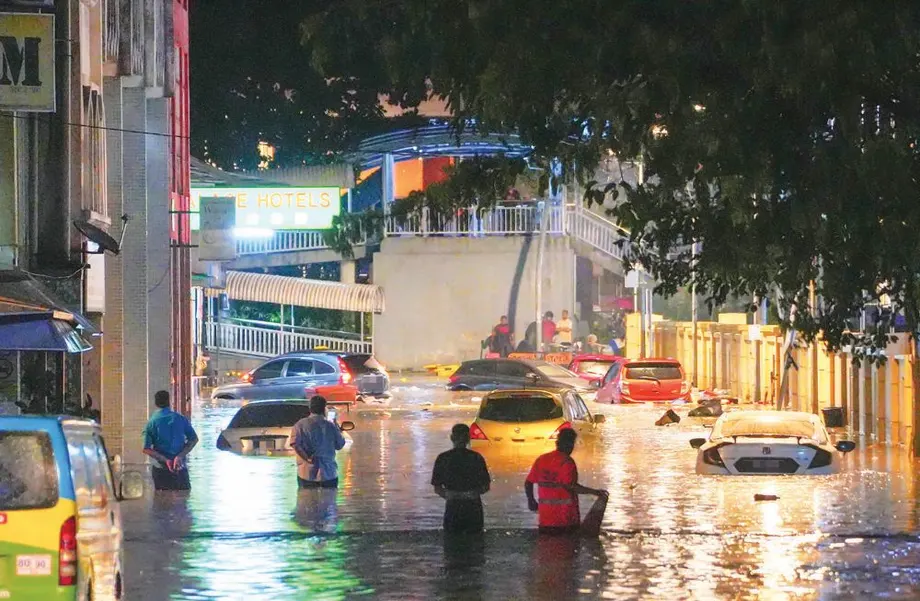
Nur 13 % der aktiven Fahrzeuge sind gegen Hochwasserschäden versichert
Rund 23 Millionen aktive Fahrzeuge in Malaysia haben keine spezielle Versicherung gegen Hochwasserschäden. Ihre Halter müssen deshalb selbst für Reparaturkosten aufkommen, die sich auf mehrere Zehntausend Ringgit belaufen können. Chua Kim Soon, Vorstandsvorsitzender des malaysischen Verbands der Schadenversicherer (PIAM), bezifferte den Anteil der versicherten Fahrzeuge auf lediglich 13 % oder rund 3,4 Millionen der insgesamt 26,6 Millionen aktiven Fahrzeuge im Land.
Inhalt
- Nur 13 % der aktiven Fahrzeuge sind gegen Hochwasserschäden versichert
- Wie die Zahlen zum Versicherungsschutz einzuordnen sind
- Was der Zusatzschutz Special Perils abdeckt
- Weniger Hochwasserschäden, aber mehr Schäden an der Infrastruktur
- In Städten und Ostmalaysia fallen unterschiedliche Kosten an
- Schadenfälle bei Elektrofahrzeugen sind noch selten
- Was bei einem überfluteten Fahrzeug zu tun ist
- Für Wohngebäude ist eine separate Prüfung der Police nötig
- Wie sich die Warnung entwickelt hat
- Die wichtigsten Punkte
Das Grundproblem ist ein Missverständnis über die Vollkaskoversicherung. Viele Halter glauben, sie decke Schäden aller Art ab. Für Hochwasser, Stürme und Erdrutsche ist in der Regel jedoch ein optionaler Zusatzschutz namens Special Perils erforderlich, der ausdrücklich in der Police aufgeführt sein muss.
Nach Angaben des Verkehrsministeriums sind in Malaysia 40,77 Millionen Fahrzeuge registriert, davon 26,6 Millionen aktiv. Dazu zählen knapp 16 Millionen Autos und 9,57 Millionen Motorräder. Auf Grundlage des aktiven Fahrzeugbestands schätzt Chua die Versicherungslücke.
Für ein Fahrzeug mit einer Versicherungssumme von 100.000 RM veranschlagte Chua die zusätzliche Jahresprämie auf 200 bis 500 RM, also etwa 17 bis 42 RM im Monat. Halter ohne diesen Zusatzschutz müssen möglicherweise auf ihre Ersparnisse zurückgreifen, um ein überflutetes Fahrzeug reparieren oder ersetzen zu lassen.
Die Warnung betrifft nicht nur Autofahrer. Nach Angaben des malaysischen Statistikamts (DOSM) beliefen sich die landesweiten Hochwasserschäden 2025 auf 636,9 Millionen RM. Das war zwar weniger als die 933,4 Millionen RM im Jahr 2024, doch die Schäden an öffentlichen Gütern und der Infrastruktur nahmen zu. Das zeigt, wie sich die finanzielle Belastung zwischen Haushalten, Unternehmen und öffentlichen Diensten verlagern kann.
Wie die Zahlen zum Versicherungsschutz einzuordnen sind
Der PIAM beziffert den Anteil der gegen Hochwasser versicherten Kfz-Versicherungsnehmer ebenfalls auf 14 %, neben Chuas Schätzung von 13 % für den aktiven Fahrzeugbestand. In seinen Hinweisen zu physischen Risiken, die dem Ausschuss für Klimaschutzmaßnahmen 2022/2024 zugeschrieben werden, nennt der Verband eine niedrigere Zahl: Demnach haben 4 % der Malaysier eine Hochwasserversicherung für ihr Fahrzeug.
Die Zahlen beziehen sich auf unterschiedliche Gruppen: aktive Fahrzeuge, Versicherungsnehmer und Malaysier. Der PIAM hat weder einen gemeinsamen Bezugszeitraum noch eine Berechnungsmethode vorgelegt, mit der sich die drei Angaben miteinander in Einklang bringen ließen. Für einzelne Halter ist die praktische Schlussfolgerung klar: Sie sollten den konkreten Versicherungsschein prüfen und sich nicht auf den Namen des Versicherungspakets verlassen.
Für Fahrzeuge mit Verbrennungsmotor bezifferte Chua den Anteil mit Hochwasserschutz gesondert auf 13 %, bei Elektrofahrzeugen liege er dagegen bei fast 50 %. Der Vergleich deutet darauf hin, dass sich die Kaufentscheidungen der verschiedenen Fahrzeuggruppen deutlich unterscheiden, obwohl der Schutz im wesentlich größeren landesweiten Fahrzeugbestand insgesamt begrenzt bleibt.
Die Hochwasserversicherung für Fahrzeuge und Immobilien bleibt laut Chua freiwillig. Der PIAM rät Haltern, sich über ihre Möglichkeiten und die Kosten einer Erweiterung des Versicherungsschutzes zu informieren, statt einen verpflichtenden Schutz für alle vorzuschlagen.
Was der Zusatzschutz Special Perils abdeckt
Special Perils erweitert eine Vollkaskoversicherung um den Schutz vor bestimmten Naturereignissen, üblicherweise darunter Hochwasser, Stürme und Erdrutsche. Welche Ereignisse genau abgedeckt sind, hängt vom Versicherer und den Versicherungsbedingungen ab.
In seinen am 14. November 2025 veröffentlichten Hinweisen zur Vorbereitung auf den Monsun empfiehlt der PIAM Autofahrern, im Versicherungsschein nach dem Abschnitt „Zusatzdeckungen“ zu suchen. Ein Vermittler oder Versicherer kann bestätigen, ob der Zusatzschutz enthalten ist, und die Bedingungen erläutern.
Halter können sich auch vor der nächsten Verlängerung nach einer Erweiterung des Versicherungsschutzes erkundigen. Bei einer Informationsveranstaltung zur Vorbereitung auf den Monsun sagte Chua, Verbraucher ohne die erforderlichen Zusatzdeckungen sollten ihren Versicherer kontaktieren und sich über eine Änderung ihrer bestehenden Police informieren.
„Sie sollten diese auch während der Laufzeit hinzufügen können“, sagte er.
Die geschätzten jährlichen Mehrkosten von 200 bis 500 RM für ein Fahrzeug mit einer Versicherungssumme von 100.000 RM entsprechen 0,2 bis 0,5 % der versicherten Summe. Verglichen mit einer Reparaturrechnung von 34.000 RM, dem gemeldeten Durchschnitt bei Hochwasserschäden an Fahrzeugen mit Verbrennungsmotor, ist selbst der obere Betrag deutlich geringer. Wie viel ein Halter tatsächlich zahlt, hängt vom Versicherer und dem gewählten Schutz ab.
Auch ohne vollständiges Untertauchen können moderne Autos erhebliche Schäden erleiden. Der PIAM warnt, dass Wasser, das in die fortschrittliche Fahrzeugelektronik eindringt, zum Totalschaden führen kann. In diesem Fall sind die Schäden so schwer, dass der Versicherer den Verlust reguliert, statt die Reparatur zu finanzieren.
Weniger Hochwasserschäden, aber mehr Schäden an der Infrastruktur
Nach Angaben des DOSM stiegen die landesweiten Hochwasserschäden von 755,4 Millionen RM im Jahr 2023 auf 933,4 Millionen RM im Jahr 2024. Das entspricht einem Anstieg um 178 Millionen RM oder rund 24 %. Die Schäden an Wohngebäuden beliefen sich 2024 auf 372,2 Millionen RM und machten damit rund 40 % der Gesamtschäden in diesem Jahr aus.
2025 sanken die Schäden dann auf 636,9 Millionen RM, ein Rückgang um 296,5 Millionen RM oder knapp 32 %. Bei öffentlichen Gütern und der Infrastruktur verlief die Entwicklung entgegengesetzt: Die Schäden stiegen von 303,4 Millionen RM im Jahr 2024 auf 380,2 Millionen RM im Jahr 2025, ein Plus von etwa 25 %.
Öffentliche Güter und Infrastruktur machten 2025 somit fast 60 % der erfassten Hochwasserschäden aus, verglichen mit rund 33 % im Jahr 2024. Die Zahlen zeigen, warum eine niedrigere Gesamtschadenssumme dennoch hohe Wiederaufbaukosten für öffentliche Einrichtungen und Dienste bedeuten kann.
Versicherungsansprüche bilden einen weiteren Teil der Schäden ab. In seinen Hinweisen vom November 2025 zitierte der PIAM Daten des Unternehmens Insurance Services Malaysia Berhad, denen zufolge 2024 insgesamt 89 Hochwasserschäden an Fahrzeugen gemeldet wurden. Ihr Wert lag bei mehr als 3 Millionen RM. Die landesweiten Hochwasserschadenszahlen umfassen ein breiteres Spektrum an Schäden, während versicherte Schäden davon abhängen, welchen Schutz die Halter abgeschlossen haben.
In Städten und Ostmalaysia fallen unterschiedliche Kosten an
Die zusammen mit Chuas jüngster Warnung angeführten Zahlen des PIAM beziffern die Verluste aus Kfz-Versicherungen im Bundesstaat Selangor 2025 auf 1,6 Millionen RM. Es folgen Kuala Lumpur mit 967.700 RM und Johor mit 844.100 RM. Bei Immobilien mit Feuerversicherung verzeichnete Sarawak Schäden von 38 Millionen RM, Johor von 32,3 Millionen RM und Selangor von 21,9 Millionen RM.
Kuala Lumpur und Selangor sind in den Zahlen zur Kfz-Versicherung deutlich vertreten. Das macht das Thema für Autofahrer in dicht bebauten Gebieten besonders relevant. Chua warnte außerdem, dass Sturzfluten zunehmend auch außerhalb der üblichen Monsunzeit auftreten. Hinzu kommen jährlich mehr als 100 Erdrutsche und Tausende umgestürzte Bäume bei Gewittern.
Die am 21. Mai 2026 veröffentlichten Branchenergebnisse des PIAM für 2025 zeigen ein weiteres regionales Muster. Die Schadenhäufigkeit bei privat genutzten Pkw lag in Ostmalaysia bei 1,7 %, landesweit dagegen bei 5,1 %. Die durchschnittlichen Kosten für Kfz-Schäden in der Region beliefen sich auf rund 12.000 RM.
Dieselbe Mitteilung bezifferte den Anteil der Feuerversicherungen mit Hochwasserschutz auf 21 %. Für Versicherungsnehmer mit Feuer- und Sachversicherungen hat der PIAM den Schutzanteil gesondert mit 33 % angegeben. Da die Zahlen unterschiedliche Versicherungsgruppen umfassen, ist die Art der Versicherung entscheidend, um die Prozentangaben einzuordnen.
Schadenfälle bei Elektrofahrzeugen sind noch selten
Fast die Hälfte der Elektrofahrzeuge war gegen Hochwasser versichert, sagte Chua. Bei Fahrzeugen mit Verbrennungsmotor lag der Anteil bei 13 %. Auch die gemeldeten durchschnittlichen Hochwasserschäden waren bei Elektrofahrzeugen niedriger: Sie beliefen sich auf 8.400 RM gegenüber 34.000 RM bei Fahrzeugen mit Verbrennungsmotor.
Chua nannte mehrere mögliche Gründe, darunter geschützte elektrische Systeme und Mechanismen, die Hochspannungskomponenten automatisch isolieren. Zudem seien Elektrofahrzeuge häufig Zweitwagen und würden öfter in städtischen Gebieten genutzt, wo Halter eher geneigt sein könnten, eine Hochwasserversicherung abzuschließen.
Die Schadenserfahrung bei Elektrofahrzeugen sei noch begrenzt, sagte Chua. Zahl und Vielfalt der versicherten Fahrzeuge nähmen weiterhin zu. Für Halter, die Versicherungen vergleichen, komme es vor allem darauf an, welchen Schutz ihr konkretes Fahrzeug bietet, welche Ereignisse abgedeckt sind und wie der Versicherer die Schadenregulierung handhabt.
Was bei einem überfluteten Fahrzeug zu tun ist
Autofahrer sollten nicht durch Hochwasser fahren und ein überflutetes Fahrzeug keinesfalls erneut starten. Wasser im Motor kann weitere mechanische Schäden verursachen. Der PIAM warnt außerdem, dass das Fahren durch Hochwasser einen Schadenfall mit Wasserschlag beeinträchtigen kann. Dabei verhindert Wasser im Motor, dass sich bewegliche Teile normal bewegen.
Die eigene Sicherheit geht vor dem Sichern von Beweisen. Sobald es gefahrlos möglich ist, sollten Halter die Position des Fahrzeugs und den Wasserstand fotografieren oder filmen, bevor das Fahrzeug bewegt wird. Diese Aufnahmen helfen dem Versicherer einzuschätzen, wo sich das Fahrzeug befand und wie weit es im Wasser stand.
Der PIAM empfiehlt, den Notfallservice des Versicherers oder einen zugelassenen Pannendienst zu kontaktieren, um das Fahrzeug zu einer autorisierten Partnerwerkstatt abschleppen zu lassen. In seiner Mitteilung vom Mai 2026 rät der Verband Haltern mit Vollkaskoversicherung, die rund um die Uhr erreichbare Assistance-Hotline ihres Versicherers anzurufen und vor der selbst organisierten Abschleppung zu klären, ob die Kosten erstattet werden.
Digitale Pannenhilfe kann, sofern verfügbar, Unterstützung in Echtzeit, zugelassene Abschleppdienste und die digitale Einreichung von Versicherungsansprüchen ermöglichen. Nach Angaben des PIAM schalteten Versicherer bei regionalen Überschwemmungen, darunter dem Hochwasser in Hat Yai im Dezember 2025, Warnmeldungen und eine beschleunigte Schadenbearbeitung frei, um gestrandeten Versicherungsnehmern zu helfen und eingeschlossene Fahrzeuge zu bergen.
Halter sollten ihren Versicherer umgehend informieren und die angeforderten Unterlagen, Fotos und Angaben zum Schaden einreichen. Laut den Hinweisen des PIAM muss ein Polizeibericht innerhalb von 24 Stunden eingereicht werden, sofern dies in der Police vorgeschrieben ist. Der Versicherer kann einen Schadensgutachter beauftragen, der die Schäden beurteilt und dabei hilft, die Höhe des Anspruchs zu ermitteln.
Für Wohngebäude ist eine separate Prüfung der Police nötig
Nach Angaben des PIAM, die auf öffentlich zugänglichen Daten des DOSM und von Insurance Services Malaysia beruhen, hatten 2023 und 2024 nur 3,87 Millionen der 9,1 Millionen Haushalte in Malaysia eine Wohngebäudeversicherung. Das entspricht rund 43 %. Etwa 5,23 Millionen Haushalte hatten somit keine Wohngebäudeversicherung.
In seinen Hinweisen zu physischen Risiken gibt der PIAM außerdem an, dass 74 % der malaysischen Wohnhäuser nicht gegen Hochwasser versichert sind und 33 % der versicherten Hauseigentümer keine Hausratversicherung haben. Ein Haushalt kann somit einen gewissen Schutz für das Gebäude haben, während Möbel, Haushaltsgeräte und andere Besitztümer ungeschützt bleiben.
Eine Basis-Feuerversicherung deckt in der Regel Feuer, Blitzschlag und Explosionen von Haushaltsgas ab. Hochwasserschutz erfordert eine zusätzliche Deckung. Eine Gebäudeversicherung deckt das Wohngebäude ab, eine Hausratversicherung dessen Inhalt. Nach Angaben des PIAM enthalten Standardversionen dieser Policen einen Hochwasserschutz. Für Erdrutsche und Hangrutschungen ist bei üblichen Gebäude- und Hausratversicherungen eine separate Erweiterung erforderlich.
Der PIAM nennt als Beispiel eine Hochwassererweiterung für ein Gebäude mit einer Versicherungssumme von 200.000 RM, die je nach Lage und Wert bereits 14 RM im Monat kosten kann. Bei der Entscheidung über die Versicherungssumme sollten Eigentümer zudem die Wiederaufbaukosten prüfen, statt sich lediglich am Verkaufspreis der Immobilie zu orientieren.
Unternehmen stehen vor einem ähnlichen Problem: Die Reparatur von Geschäftsräumen ersetzt nicht die Einnahmen, die während eines Betriebsstillstands verloren gehen. Der PIAM empfiehlt, den Schutz gewerblicher Immobilien gegen Hochwasser, Stürme und Erdrutsche zu prüfen und eine Betriebsunterbrechungsversicherung in Betracht zu ziehen, die während der Wiederherstellung berechtigte Einnahmeausfälle und laufende Kosten abdeckt.
Berechtigte Empfänger der staatlichen Unterstützung Sumbangan Tunai Rahmah können mit dem Perlindungan-Tenang-Gutschein 3.0 im Wert von 30 RM den Kauf teilnehmender Mikroversicherungsprodukte, darunter eine Unfallversicherung, unterstützen. Nach Angaben des PIAM wurden über die Initiative 67.946 Policen ausgestellt. Bis zum 14. April 2026 waren Gutscheine im Wert von 2,04 Millionen RM eingelöst worden. Käufer sollten die konkreten Leistungen des gewählten Produkts prüfen.
Wie sich die Warnung entwickelt hat
Die Lücke beim Hochwasserschutz besteht in Malaysia seit mehreren schweren Hochwasserperioden. Die Chronik umfasst hohe Schäden an Fahrzeugen, schwankende landesweite Schadenssummen und wiederholte Hinweise, den Versicherungsschutz zu prüfen.
- Dezember 2021: Bei Überschwemmungen in mindestens acht Bundesstaaten wurden schätzungsweise 50.000 Autos beschädigt oder zerstört. Marimuthu Nadason, Präsident des malaysischen Verbraucherschutzverbands, sagte, bis zu 95 % der Fahrzeughalter würden keine Entschädigung für Hochwasserschäden an ihren Fahrzeugen erhalten.
- 7. März 2022: Sturzfluten trafen Kuala Lumpur. Das rückte den Schutz von Fahrzeugen auch außerhalb der üblicherweise von saisonalen Überschwemmungen betroffenen Gebiete in den Fokus.
- 2024: Die landesweiten Hochwasserschäden erreichten 933,4 Millionen RM, darunter 372,2 Millionen RM an Wohngebäuden.
- 2025: Die landesweiten Schäden gingen auf 636,9 Millionen RM zurück, während die Schäden an öffentlichen Gütern und der Infrastruktur auf 380,2 Millionen RM stiegen.
- 21. Mai 2026: In seinen Branchenergebnissen meldete der PIAM, dass der Anteil der Feuerversicherungen mit Hochwasserschutz bei 21 % lag.
- November 2026: Chua bezifferte in seiner jüngsten Warnung die Zahl der Fahrzeuge mit speziellem Hochwasserschutz auf rund 3,4 Millionen der 26,6 Millionen aktiven Fahrzeuge in Malaysia.
Halter von Fahrzeugen und Immobilien können vor der nächsten Vertragsverlängerung ihren Versicherer bitten, den bestehenden Schutz zu bestätigen, ein Angebot für eine Erweiterung zu erstellen und das Verfahren bei Schadenfällen und Abschleppungen zu erläutern. Chua sagte, der PIAM und die malaysische Zentralbank Bank Negara Malaysia sprächen außerdem darüber, wie kleine und mittlere Unternehmen besser über den Hochwasserschutz informiert werden könnten.
Die wichtigsten Punkte
- Nach Chuas Schätzung sind rund 87 % der aktiven Fahrzeuge in Malaysia nicht speziell gegen Hochwasser versichert.
- Eine Vollkaskoversicherung benötigt in der Regel eine Erweiterung um Special Perils, um Hochwasserschäden abzudecken.
- Für ein Fahrzeug mit einer Versicherungssumme von 100.000 RM veranschlagte Chua die zusätzlichen Jahreskosten auf 200 bis 500 RM.
- Die Hochwasserschäden in Malaysia beliefen sich 2025 auf 636,9 Millionen RM. Davon entfielen 380,2 Millionen RM auf öffentliche Güter und die Infrastruktur.
- Halter sollten überflutete Fahrzeuge nicht erneut starten, Schäden fotografisch dokumentieren, sobald dies gefahrlos möglich ist, und vor dem Abschleppen ihren Versicherer kontaktieren.
- Hauseigentümer sollten den Schutz für Gebäude und Hausrat getrennt prüfen, einschließlich erforderlicher Zusatzdeckungen.