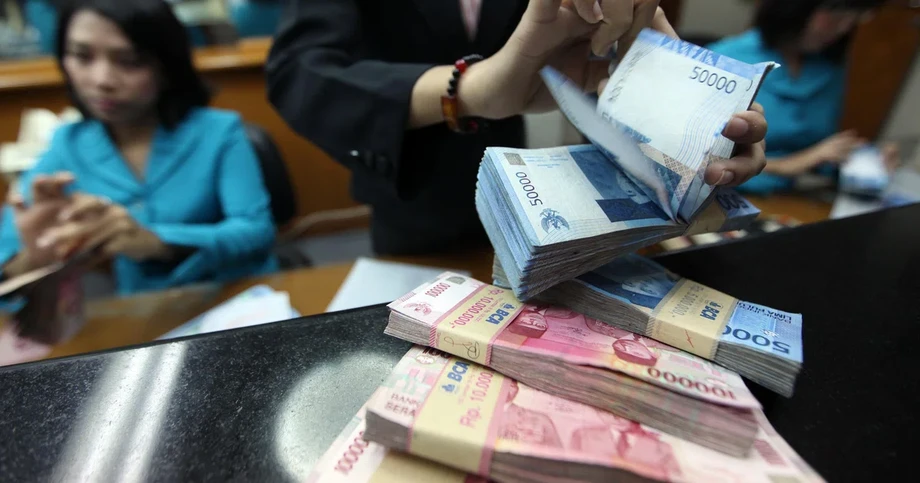
Rupiah fällt, während Indonesien seine Währung verteidigt
Die Bank Indonesia griff am 12. November 2026 an den Devisenmärkten ein, als die Rupiah angesichts der Erwartung höherer US-Zinsen, der Sorge um Indonesiens Stellung in globalen Aktienindizes und der Unsicherheit um Vizepräsident Gibran Rakabuming Raka auf Rekordtiefs fiel.
Inhalt
- Rupiah fällt, während Indonesien seine Währung verteidigt
- Wie die Bank Indonesia eingreift
- Warum die US-Inflation die indonesischen Märkte erreicht
- Warum die Entscheidungen von MSCI für die Rupiah wichtig sind
- Welche indonesischen Aktien von Indexänderungen betroffen sind
- Politische Unsicherheit sorgt für zusätzlichen Druck
- Aktien, Anleihen und regionale Währungen senden unterschiedliche Signale
- Was die schwächere Währung für Zahlungen und Ersparnisse bedeutet
- Die Termine für die nächsten Marktbewegungen
- Die wichtigsten Punkte
Laut Daten von Refinitiv wurde die Rupiah um 9:40 Uhr westindonesischer Zeit mit 18.231 Rupiah je US-Dollar gehandelt. Das waren 0,44 % weniger als zum vorherigen Handelsschluss. Andere Handelsmeldungen zufolge stieg der Dollar im asiatischen Handel zeitweise auf bis zu 18.272 Rupiah. Ein steigender Wert bedeutet eine schwächere Rupiah, weil mehr indonesische Währung benötigt wird, um einen Dollar zu kaufen.
Erwin Gunawan Hutapea, Leiter der Abteilung für Geld- und Wertpapiervermögensverwaltung der Bank Indonesia, sagte, die Zentralbank sei sowohl an den Inlands- als auch an den Auslandsmärkten aktiv. Zu ihren Maßnahmen gehörten Devisengeschäfte und Käufe indonesischer Staatsanleihen von bisherigen Inhabern.
Ende Oktober verfügte Indonesien laut Bank Indonesia über Devisenreserven in Höhe von 146,8 Milliarden US-Dollar. Diese Reserven geben der Zentralbank Spielraum, den Währungsdruck zu steuern, während sie mehrere Herausforderungen gleichzeitig bewältigen muss: einen stärkeren Dollar, mögliche Abzüge ausländischer Investoren und eine steigende Nachfrage nach Fremdwährungen vor Jahresende.
Seit Jahresbeginn hatte die Rupiah gegenüber dem Dollar mehr als 8 % verloren und war damit in diesem Zeitraum Asiens schwächste Währung. Die Bank Indonesia bezifferte die monatliche Abwertung auf deutlich geringere 0,11 % und erklärte, die jüngsten Bewegungen entsprächen im Großen und Ganzen denen der Währungen in der Region.
Wie die Bank Indonesia eingreift
Die Bank Indonesia erklärte, sie nutze außerbörsliche Non-Deliverable-Forwards, inländische Non-Deliverable-Forwards und Geschäfte am Kassamarkt. Mit diesen Instrumenten kann sie Druck an verschiedenen Märkten auffangen: dort, wo Händler Währungen unmittelbar tauschen, und dort, wo sie sich gegen künftige Wechselkursbewegungen absichern.
Bei einem Kassageschäft wird eine Währung zum aktuellen Marktkurs gekauft oder verkauft. Bei einem Non-Deliverable-Forward, kurz NDF, wird die Differenz zwischen einem vereinbarten Wechselkurs und einem späteren Referenzkurs ausgeglichen, anstatt die vollen Beträge beider Währungen auszutauschen. DNDF ist die inländische Variante.
Mit Eingriffen an diesen Märkten kann die Zentralbank auf unterschiedliche Ursachen der Dollarnachfrage reagieren. Unternehmen benötigen möglicherweise Fremdwährungen für Zahlungen, während Investoren Terminkontrakte nutzen können, um den Wert ihrer Anlagen gegen eine weitere Abwertung der Rupiah abzusichern.
Die Bank Indonesia erklärte außerdem, sie kaufe Staatsanleihen, die im Inland als SBN bezeichnet werden, am Sekundärmarkt, an dem Anleger bereits ausgegebene Anleihen handeln. Solche Käufe stützen den Anleihemarkt und ergänzen die Bemühungen der Zentralbank, die Währung zu stabilisieren. Die Bank machte keine Angaben zum Umfang ihrer Interventionen.
Warum die US-Inflation die indonesischen Märkte erreicht
Die US-Verbraucherpreisinflation lag im Oktober den dritten Monat in Folge über den Erwartungen. Dadurch verstärkte sich die Erwartung, dass die Federal Reserve die Zinsen im Dezember 2026 anheben würde. Die Bank Indonesia erklärte, die Erwartungen weiterer Erhöhungen reichten bis ins Jahr 2027.
Höhere US-Zinsen können Anlagen in Dollar attraktiver machen. Wenn Investoren Geld in solche Anlagen umschichten, steigt die Dollarnachfrage, während Währungen aufstrebender Volkswirtschaften wie Indonesien unter Druck geraten können. Höhere Renditen von US-Staatsanleihen erhöhen zudem die Rendite, mit der sich indonesische Anlagen messen lassen müssen.
Erwin sagte, der Dollarindex, der den US-Dollar gegenüber sechs wichtigen Währungen misst, habe mit 102,96 den höchsten Stand seit März 2025 erreicht. Während des indonesischen Vormittagshandels stieg der Index von 102,865 um 9 Uhr auf 103,005 um 10 Uhr.
US-Notenbankgouverneur Christopher Waller sagte, er würde eine Erhöhung um einen Viertelprozentpunkt unterstützen, bei einer Verschärfung der Inflation auch um einen halben Prozentpunkt. Die auf CME FedWatch angezeigten Markterwartungen deuteten auf eine Wahrscheinlichkeit von rund 87 % für eine Zinserhöhung im Dezember hin; eine größere Erhöhung galt als weniger wahrscheinlich.
Auch der Vertreter der Federal Reserve Austan Goolsbee äußerte sich besorgt über die jüngsten Verbraucherpreisdaten. Er bezeichnete den Inflationswert als:
beunruhigend knapp davor
Goolsbee sagte, die Dienstleistungsinflation gehe:
nicht zurück
Für die indonesischen Märkte verstärkten diese Äußerungen die Erwartung, dass die US-Kreditkosten steigen könnten, statt den Währungen, die gegenüber dem Dollar bereits unter Druck stehen, Erleichterung zu verschaffen.
Warum die Entscheidungen von MSCI für die Rupiah wichtig sind
MSCI leitete am 15. Oktober 2026 eine Konsultation ein und schlug vor, seine Indonesien-Indizes wegen anhaltender Bedenken hinsichtlich der Investierbarkeit vom Status „Emerging Market“ in den Status „Standalone Market“ herabzustufen. Der Begriff bezeichnet die Frage, ob Investoren Anlagen praktisch kaufen, halten und verkaufen können, unter anderem dank praktikabler Handelsregeln und eines funktionierenden Marktzugangs.
In seiner Ankündigung der Konsultation verwies MSCI auf anhaltende Intransparenz bei Beteiligungsstrukturen, den Verdacht koordinierter Handelsaktivitäten und fehlende Belege für eine wirksame Durchsetzung der Regeln. Die indonesischen Behörden hatten eine umfassendere Offenlegung von Anteilseignern mit mehr als 1 % Beteiligung, detailliertere Angaben zur Anlegerklassifizierung, Meldungen zur hohen Anteilskonzentration (High Shareholding Concentration, HSC) und einen Fahrplan für eine Mindestquote frei handelbarer Aktien von 15 % angekündigt. Marktteilnehmer erklärten, diese Reformen hätten bislang weder eine einheitliche Umsetzung noch eine nachhaltige, wesentliche Wirkung am Markt gezeigt.
MSCI erklärte, Rückmeldungen zufolge würde eine Herabstufung Indonesiens in die Frontier Markets die Probleme des Marktes nicht angemessen abbilden. Der Indexanbieter rechnete damit, die vorgeschlagene Einstufung als Standalone Market umzusetzen, sofern die Konsultation keine eindeutigen Belege für wesentliche Verbesserungen bei Marktaufsicht und Marktfunktion ergäbe.
Im Konsultationsdokument von MSCI hieß es, die vorgeschlagene Neueinstufung würde in allen relevanten globalen und regionalen Sammelindizes berücksichtigt. Dem Dokument zufolge sank die gesamte Marktkapitalisierung der indonesischen Indexwerte zwischen dem 31. Dezember 2025 und dem 30. September 2026 um 55 %. Der Anteil Indonesiens am MSCI Emerging Markets Index fiel von 1,16 % auf 0,43 %, während die Zahl der Indexwerte von 18 auf neun zurückging.
MSCI-Indizes sind Wertpapierlisten, anhand derer Investmentfonds entscheiden, wohin sie Geld investieren. Passiv verwaltete Fonds orientieren sich eng an diesen Listen. Scheidet ein Land aus einem Schwellenländerindex aus, müssen Fonds, die diesen Index abbilden, möglicherweise ihre Aktien verkaufen, selbst wenn ihre Manager keine grundsätzlichen Einwände gegen einzelne Unternehmen haben.
Goldman Sachs schätzte, dass eine Neueinstufung Indonesiens als Standalone Market passive Kapitalabflüsse von etwa 5,6 Milliarden US-Dollar auslösen könnte. Dabei handelt es sich um eine Schätzung für den Fall der vorgeschlagenen Änderung der Einstufung, nicht um eine Aufstellung bereits abgeflossener Gelder.
Aktienverkäufe können sich auch auf die Währung auswirken. Ausländische Investoren, die sich aus indonesischen Anlagen zurückziehen, könnten den Erlös in Rupiah in Dollar umtauschen und so die Nachfrage nach der US-Währung zusätzlich erhöhen. Die Bank Indonesia erklärte, sie beobachte die Kapitalflüsse nach der Ankündigung von MSCI.
MSCI erklärte, die seit Januar 2026 geltende Aussetzung bestimmter indexbezogener Änderungen bleibe bis auf Weiteres in Kraft. Der Indexanbieter werde weder Erhöhungen der Foreign Inclusion Factors (FIF) oder der Zahl der Aktien (Number of Shares, NOS) noch Neuaufnahmen in den MSCI Indonesia Investable Market Index (IMI) oder Aufstufungen zwischen Größenklassen umsetzen. Weiterhin gestrichen würden Wertpapiere, die indonesische Behörden im Rahmen des HSC-Regelwerks identifiziert hätten; außerdem würden Angaben zu Anteilseignern mit mindestens 1 % Beteiligung zur Anpassung der Schätzungen des Streubesitzes herangezogen.
Eine endgültige Entscheidung über die vorgeschlagene Neueinstufung des Landes und ein Umsetzungsdatum waren noch nicht bekannt gegeben worden. MSCI setzte den 30. April 2027 als Frist für Rückmeldungen fest und erklärte, die Entscheidung spätestens am 30. Juni 2027 bekannt zu geben. Unmittelbar steht jedoch ein anderes Ereignis im Kalender: Die Änderungen bei der Zugehörigkeit einzelner Aktien treten am 1. Dezember 2026 in Kraft.
Welche indonesischen Aktien von Indexänderungen betroffen sind
Bei seiner November-Überprüfung nahm MSCI PT Barito Pacific Tbk, gehandelt unter dem Kürzel BRPT, und PT Bumi Resources Minerals Tbk, gehandelt unter dem Kürzel BRMS, aus seinen Global Standard-Indizes. In dieser Überprüfung wurden keine indonesischen Aktien neu in diese Indexgruppe aufgenommen.
BRMS wurde in die Kategorie Small Cap verschoben. Sieben weitere indonesische Aktien wurden aus den MSCI Small Cap-Indizes gestrichen: AVIA, CTRA, MTEL, EMTK, JSMR, RAJA und WIFI.
Der Stichtag 1. Dezember gibt Fonds einen festen Termin für die Anpassung ihrer Portfolios. Für Fonds, die unterschiedliche MSCI-Indizes abbilden, können unterschiedliche Vorgaben gelten: Ein Wechsel von einer Kategorie in eine andere kann für die eine Gruppe Verkäufe und für die andere Käufe erforderlich machen.
Investoren stehen damit sowohl planmäßige Änderungen bei bestimmten Aktien als auch die weitergehende Möglichkeit einer geänderten Markteinstufung Indonesiens bevor. Die Schätzung von 5,6 Milliarden US-Dollar bezieht sich auf Letztere, die Indonesiens Position in globalen Portfolios deutlich umfassender betreffen würde.
Politische Unsicherheit sorgt für zusätzlichen Druck
Budi Arie Setiadi, Vorsitzender der politischen Organisation Projo, sagte am 11. November, Gibran habe Präsident Prabowo Subianto seinen Rücktritt eingereicht. Die Aussicht auf seinen Abgang schürte die Sorge vor einer Spaltung innerhalb der Regierungskoalition.
Ein offizieller Ausgang des Rücktrittsverfahrens wurde nicht bekannt gegeben. Investoren bewerteten bereits die Unsicherheit hinsichtlich der Wirtschaftspolitik und der großen Verpflichtungen der Regierung, darunter das Programm für kostenlose Schulmahlzeiten.
Der Zusammenhalt einer Koalition ist für die Finanzmärkte wichtig, weil Ausgabenentscheidungen, politische Änderungen und der Umgang mit wirtschaftlichen Belastungen davon abhängen, ob eine Regierung handlungsfähig ist. Ein Streit innerhalb der Koalition könnte solche Entscheidungen erschweren, während Währung und Staatsfinanzen unter Druck stehen.
Hohe Ölpreise treiben die Subventionskosten nach oben. Zugleich belasten Sorgen über eine mögliche Herabstufung der Bonität des Landes die indonesischen Vermögenswerte. Eine staatliche Bonitätsbewertung gibt an, wie gut eine Regierung ihren Zahlungsverpflichtungen nachkommen kann. Nach einer Herabstufung verlangen Investoren möglicherweise höhere Renditen, bevor sie einem Staat Geld leihen.
Aktien, Anleihen und regionale Währungen senden unterschiedliche Signale
Der Jakarta Composite Index stieg während der Handelssitzung um 0,8 %, obwohl die Rupiah nachgab. Die Rendite indonesischer Staatsanleihen mit zehnjähriger Laufzeit lag bei rund 7,6 %.
Anfang des Monats hatte diese Rendite den höchsten Stand seit sechs Jahren erreicht, während der wichtigste Aktienindex auf den niedrigsten Stand seit 2020 gefallen war. Der Anstieg am Aktienmarkt an diesem Tag folgte auf diese Phase der Anspannung.
Die Rendite einer Anleihe entspricht dem Ertrag, der sich aus ihrem Marktpreis ergibt. Bestehende Anleihekurse fallen, wenn die Renditen steigen. Hohe Renditen betreffen daher Anleger, die diese Wertpapiere halten, und können die Kosten künftiger Staatskredite erhöhen.
Acht von zehn am Vormittag beobachteten asiatischen Währungen gaben gegenüber dem Dollar nach. Der philippinische Peso verlor 0,54 % und damit stärker als die Rupiah mit einem Minus von 0,44 %. Der malaysische Ringgit verlor 0,20 % und der thailändische Baht gab um 0,15 % nach, während der südkoreanische Won und der chinesische Yuan zulegten.
Dieses regionale Muster hilft zu erklären, warum die Bank Indonesia die jüngsten Bewegungen der Rupiah als weitgehend im Einklang mit den Währungen der Nachbarländer bewertete. Indonesien steht jedoch zusätzlich wegen der MSCI-Überprüfung und der innenpolitischen Unsicherheit unter Druck.
Was die schwächere Währung für Zahlungen und Ersparnisse bedeutet
Indonesische Unternehmen, die Rechnungen in Dollar begleichen, benötigen bei einem schwächeren Wechselkurs mehr Rupiah. Bei einem Kurs von 18.231 Rupiah je Dollar kostet eine Zahlung von 1.000 Dollar 18,231 Millionen Rupiah. Zum vorherigen Schlusskurs von 18.140 Rupiah kostete dieselbe Zahlung 18,14 Millionen Rupiah, also 91.000 Rupiah weniger.
Mit dieser Rechnung sind Importeure beim Einkauf von Waren konfrontiert, deren Preise in Dollar angegeben sind. Unternehmen mit Dollarverbindlichkeiten benötigen ebenfalls mehr Landeswährung für ihre Zahlungen, sofern sie keine Dollareinnahmen haben oder sich nicht durch Verträge gegen Wechselkursänderungen abgesichert haben.
Exporteure, die Dollar einnehmen, können beim Umtausch ihrer Erlöse mehr Rupiah erhalten. Wie sehr sie davon profitieren, hängt auch davon ab, wie viel sie für importierte Materialien, Treibstoff oder andere Kosten ausgeben, die an Fremdwährungen gekoppelt sind.
Die Ölsubventionen Indonesiens verbinden die Wechselkursentwicklung mit den Staatsfinanzen. Sind die Ölpreise hoch und die Rupiah schwach, wird die Bezahlung von Energie in Dollar gemessen in Landeswährung teurer. Das erhöht den Druck, während die Regierung ohnehin große Programme finanzieren muss.
Ausländische Investoren müssen außerdem sowohl die Rendite einer indonesischen Anlage als auch den Wechselkurs berücksichtigen, wenn sie ihre Erträge in Dollar berechnen. Eine hohe Anleiherendite kann weniger attraktiv werden, wenn Währungsverluste den Wert der Zinszahlungen und der Anlage selbst mindern.
Die Termine für die nächsten Marktbewegungen
Der Druck auf die indonesische Währung baute sich im Zuge einer Reihe von Indexwarnungen, Inflationsmeldungen und politischen Entwicklungen auf. Mehrere Termine verdeutlichen, warum sich diese Risiken im November verdichteten:
- 15. Oktober 2026: MSCI leitete eine Konsultation ein und schlug wegen Bedenken zur Investierbarkeit vor, seine Indonesien-Indizes vom Status „Emerging Market“ in den Status „Standalone Market“ herabzustufen.
- Ende Oktober 2026: Die Bank Indonesia verzeichnete Devisenreserven in Höhe von 146,8 Milliarden US-Dollar.
- 11. November 2026: Der Dollar legte deutlich zu, und Budi Arie Setiadi erklärte, Gibran habe seinen Rücktritt eingereicht.
- 12. November 2026: Die Rupiah erreichte Rekordtiefs, die MSCI-Aktienüberprüfung für November erhöhte den Druck, und die Bank Indonesia erläuterte ihre Interventionsmaßnahmen.
- 1. Dezember 2026: Die angekündigten Änderungen bei indonesischen Aktien in MSCI-Indizes treten in Kraft.
- Dezember 2026: Die geldpolitische Sitzung der Federal Reserve ist der nächste wichtige Termin für die Erwartungen einer US-Zinserhöhung.
- 30. April 2027: Die Frist für Rückmeldungen zur vorgeschlagenen Neueinstufung Indonesiens durch MSCI endet.
- 30. Juni 2027: MSCI gibt seine Entscheidung zur Neueinstufung spätestens an diesem Datum bekannt.
Die unmittelbare Aufgabe der Bank Indonesia besteht darin, während dieser Entwicklungen einen geordneten Handel mit Währungen und Anleihen zu gewährleisten. Die Indexänderungen im Dezember geben Investoren einen festen Termin für die Portfolioanpassung; US-Inflationsdaten und Entscheidungen der Federal Reserve werden mitbestimmen, wie attraktiv Anlagen in Dollar im Vergleich bleiben.
Die wichtigsten Punkte
- Die Rupiah erreichte im Morgenhandel am 12. November einen Kurs von 18.231 Rupiah je Dollar. Andere Meldungen aus dem asiatischen Handel zeigten einen noch stärkeren Rückgang.
- Die Bank Indonesia nutzte Deviseninstrumente im In- und Ausland und kaufte Staatsanleihen am Sekundärmarkt.
- Ende Oktober beliefen sich die Devisenreserven auf 146,8 Milliarden US-Dollar.
- Goldman Sachs schätzte, dass eine Neueinstufung Indonesiens als Standalone Market durch MSCI passive Kapitalabflüsse von 5,6 Milliarden US-Dollar auslösen könnte.
- In seiner Konsultation vom 15. Oktober verwies MSCI auf intransparente Beteiligungsstrukturen, den Verdacht koordinierter Handelsaktivitäten und unzureichende Belege für die Umsetzung und Durchsetzung von Reformen. Rückmeldungen sind bis zum 30. April 2027 möglich; eine Entscheidung soll spätestens am 30. Juni 2027 fallen.
- Die angekündigten Änderungen bei der Zugehörigkeit einzelner Aktien zu MSCI-Indizes treten am 1. Dezember 2026 in Kraft.
- Die Erwartung höherer US-Zinsen und die Unsicherheit über Gibrans Rücktritt erhöhten den Druck auf indonesische Vermögenswerte.