Umfangreicherer Kreditplan mit ungeklärter Finanzierungslücke
Indonesien hat für staatliche Kreditprogramme im Jahr 2027 ein Zielvolumen von 394,2 Billionen Rupiah festgelegt. Darin enthalten sind 325 Billionen Rupiah für den Unternehmenskredit KUR (Kredit für kleine Unternehmen) sowie besondere Erleichterungen für Kreditnehmer, die von Erdbeben in Ost-Nusa Tenggara betroffen sind. Damit steigt das ausgewiesene Gesamtvolumen gegenüber den 337 Billionen Rupiah für 2026 um 57,2 Billionen Rupiah beziehungsweise rund 17 Prozent.
Inhalt
- Umfangreicherer Kreditplan mit ungeklärter Finanzierungslücke
- Wofür die Kredite 2027 vorgesehen sind
- Wie viele Kredite wurden bereits vergeben?
- Erdbebenopfer sollen günstigere Kredite und mehr Zeit erhalten
- Wohnungsbaukredite gehen über den Hauskauf hinaus
- Welche Banken und Regionen erhalten Wohnungsbaufinanzierung?
- Bank Indonesia und OJK sollen die Umsetzung unterstützen
- Fischer, geistiges Eigentum und Zugang zu Kunden
- Was würde die Ausweitung wirksam machen?
- Die wichtigsten Punkte
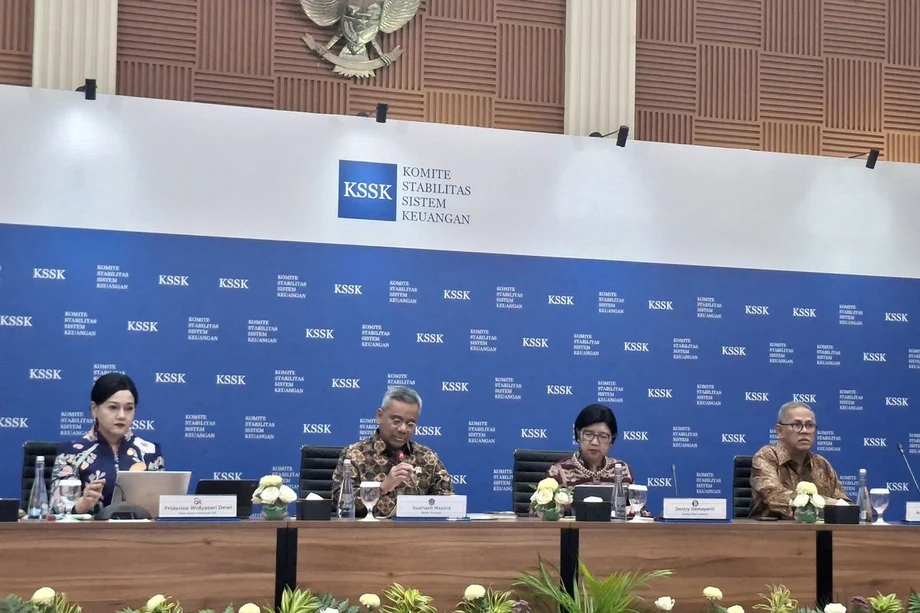
Koordinierungsminister für Wirtschaft Airlangga Hartarto gab den Plan am 11. November 2026 nach einer Sitzung des KUR-Politikausschusses in Jakarta bekannt. Das Paket umfasst kleine Unternehmen, Landwirtschaft, Branchen mit vielen Beschäftigten, Wohnraum und Frauen in benachteiligten Gemeinschaften.
Die fünf von ihm aufgeführten Beträge summieren sich auf 387 Billionen Rupiah. Damit bleiben 7,2 Billionen Rupiah des genannten Zielvolumens ungeklärt. Airlanggas Ankündigung wurde außerdem mit einem Gesamtvolumen von 386,9 Billionen Rupiah wiedergegeben, während eine andere Aufschlüsselung 392 Billionen Rupiah nannte. Die Regierung hat diese Zahlen bisher weder miteinander in Einklang gebracht noch erklärt, wie sich die Differenz zu den 394,2 Billionen Rupiah zusammensetzt.
Die Beträge beschreiben geplante Kredite im Rahmen staatlicher Programme. Kreditnehmer erhalten Darlehen, die zurückgezahlt werden müssen; staatliche Unterstützung soll die Finanzierung erschwinglicher machen. Die Haushaltskosten für die Zinszuschüsse sind von der Höhe der von Banken vergebenen Kredite zu unterscheiden.
Für Kreditnehmer, die sich von den Erdbeben in Ost-Nusa Tenggara erholen, bringt die Ankündigung eine unmittelbarere Änderung: Für förderfähige KUR-Kredite fallen 2027 Zinsen beziehungsweise Margen von 0 Prozent und 2028 von 3 Prozent an. Die Finanzaufsichtsbehörde OJK bereitet für acht betroffene Regierungsbezirke Umschuldungsregelungen mit einer Laufzeit von bis zu drei Jahren vor.
Das Paket verbindet somit einen Ausbau der Kreditvergabe mit Unterstützung beim Wiederaufbau. Einige Unternehmen sollen Zugang zu mehr Finanzierung erhalten, während förderfähige Katastrophenopfer günstigere Kredite und Änderungen ihrer bestehenden Rückzahlungsvereinbarungen bekommen sollen.
Wofür die Kredite 2027 vorgesehen sind
Der KUR bleibt der größte Teil des Plans. Sein Zielvolumen von 325 Billionen Rupiah entspricht rund 82 Prozent des ausgewiesenen Gesamtvolumens von 394,2 Billionen Rupiah. Wohnraum und die Finanzierung von Frauen in benachteiligten Gemeinschaften erhalten die nächstgrößten Beträge.
- Unternehmenskredit KUR (Kredit für kleine Unternehmen): 325 Billionen Rupiah.
- Wohnungsbaukreditprogramm: 30 Billionen Rupiah.
- Kredite für Frauen in benachteiligten Gemeinschaften: 30 Billionen Rupiah.
- Kredite für landwirtschaftliche Betriebe: 1,4 Billionen Rupiah.
- Kredite für Branchen mit vielen Beschäftigten: 600 Milliarden Rupiah.
Das KUR-Ziel steigt gegenüber den 295 Billionen Rupiah für 2026 um 30 Billionen Rupiah beziehungsweise rund 10,2 Prozent. Damit entfällt etwas mehr als die Hälfte des Anstiegs um 57,2 Billionen Rupiah beim ausgewiesenen Gesamtvolumen des Programms auf diese Erhöhung.
Die 600 Milliarden Rupiah für Branchen mit vielen Beschäftigten entsprechen rund 0,15 Prozent des ausgewiesenen Gesamtvolumens. Yusuf Rendy Manilet, Wirtschaftswissenschaftler am Center of Reform on Economics (CORE), bezweifelte, dass dieser Betrag angesichts der Bedeutung des Sektors für die Schaffung formeller Arbeitsplätze ausreiche.
Wie viele Kredite wurden bereits vergeben?
Bis zum 27. Oktober 2026 wurden im Rahmen staatlicher Kreditprogramme Kredite in Höhe von 294,6 Billionen Rupiah an 4,24 Millionen Kreditnehmer vergeben. Auf den KUR entfielen 265,9 Billionen Rupiah und 4,12 Millionen Kreditnehmer. Das zeigt, wie stark das Gesamtpaket von diesem Programm abhängt.
Damit waren rund 90,1 Prozent des KUR-Ziels von 295 Billionen Rupiah für 2026 ausgeschöpft. Bei sämtlichen Programmkrediten entsprachen die vergebenen 294,6 Billionen Rupiah rund 87,4 Prozent der Jahreszuweisung von 337 Billionen Rupiah. Diese Vergleiche zeigen den Fortschritt bei der Erreichung der Kreditziele. Die nächste Herausforderung besteht darin, ob die Finanzierung Unternehmen zu höheren Einnahmen und mehr Beschäftigung verhilft.
Seit 2015 wurden bis Oktober 2026 im Rahmen der Programme insgesamt 2.440 Billionen Rupiah über 58,1 Millionen Kreditvereinbarungen ausgezahlt. Die Zahl der Vereinbarungen bezieht sich auf Kreditgeschäfte. Ein Unternehmen, das mehr als einmal einen Kredit aufnimmt, kann daher mehrfach in dieser Gesamtzahl auftauchen.
68 Prozent der Finanzierung gingen an den Produktionssektor, während die Quote notleidender Kredite bei 2,14 Prozent lag. Als notleidend gilt ein Kredit, bei dem erhebliche Rückzahlungsprobleme bestehen. Anhand dieser Quote können Kreditgeber und Behörden überwachen, wie viele Kredite Schwierigkeiten bereiten, während das Programm wächst.
Erdbebenopfer sollen günstigere Kredite und mehr Zeit erhalten
Kreditnehmer in Ost-Nusa Tenggara, die von Erdbeben betroffen sind, sollen auf zwei Arten unterstützt werden: durch geringere KUR-Zinskosten und eine Umschuldung bestehender Kredite. Airlangga sagte, Umschuldungen seien bereits 2026 vorgenommen worden. Für die folgenden Jahre sei weitere Unterstützung geplant.
OJK-Vorsitzende Friderica Widyasari Dewi sagte, Umschuldungen könnten sich über bis zu drei Jahre erstrecken und acht betroffene Regierungsbezirke umfassen. Bei einer Umschuldung werden die Rückzahlungsbedingungen angepasst, damit Kreditnehmer einen besser zu bewältigenden Zeitplan haben, während sich ihre Unternehmen erholen.
Die für 2027 geplanten Zinsen beziehungsweise Margen von 0 Prozent würden die Finanzierungskosten für förderfähige Kreditnehmer senken. 2028 soll dann ein Satz von 3 Prozent gelten. Die Kreditnehmer müssen den Darlehensbetrag, also die ursprünglich geliehene Summe, weiterhin gemäß den Kreditvereinbarungen zurückzahlen.
Die Ankündigung sieht folgenden Ablauf vor:
- 2026: Die Regierung nimmt Umschuldungen für von den Erdbeben in Ost-Nusa Tenggara betroffene Kreditnehmer vor.
- 11. November 2026: Der KUR-Politikausschuss einigt sich auf die ausgeweiteten Kreditziele für 2027.
- 2027: Förderfähige KUR-Kreditnehmer in den betroffenen Gebieten zahlen 0 Prozent Zinsen beziehungsweise Margen.
- Zweite Jahreshälfte 2027: Airlangga zufolge könnte die Zuweisung für Wohnungsbaukredite erhöht werden.
- 2028: Für förderfähige betroffene Kreditnehmer steigen die KUR-Zinsen beziehungsweise Margen auf 3 Prozent.
Für einen Laden, eine Werkstatt oder einen Fischereibetrieb, der sich von einer Katastrophe erholt, können niedrigere Finanzierungskosten mehr Geld für den Ersatz von Ausrüstung und die Wiederaufnahme des Verkaufs freisetzen. Ein längerer Rückzahlungszeitraum kann die Zahlungen zudem besser bewältigbar verteilen.
Wohnungsbaukredite gehen über den Hauskauf hinaus
Maruarar Sirait, Minister für Wohnungsbau und Siedlungsgebiete, bezifferte das Ziel für Wohnungsbaukredite 2027 auf 30 Billionen Rupiah. Das Programm unterstützt Haushalte bei der Renovierung, dem Kauf oder dem Bau von Häusern sowie Unternehmen, die Bauleistungen und Baumaterialien anbieten.
Airlangga sagte, die Zuweisung könnte in der zweiten Jahreshälfte 2027 erhöht werden. Ein früherer Zeitplan hatte eine mögliche Erhöhung für die zweite Jahreshälfte 2026 vorgesehen, doch in seiner Ankündigung vom November nannte er 2027.
Maruarar bezifferte die Unternehmensfinanzierung auf 5 Billionen Rupiah für Wohnungsbauentwickler, 3 Billionen Rupiah für Baustoffhändler und 1 Billion Rupiah für Bauunternehmen. Diese aufgeführten Posten summieren sich auf 9 Billionen Rupiah. Maruarars umfassendere Angabe von rund 10 Billionen Rupiah für den Unternehmensbereich des Wohnungsbaus liegt darüber.
Die Finanzierung für Haushalte wurde auf rund 19 Billionen Rupiah beziffert. Maruarar nannte rund 95.000 Renovierungen, 11.000 Hauskäufe und 10.000 Neubauten und gab die Gesamtzahl mit rund 117.000 Häusern an. Die drei Einzelzahlen summieren sich auf 116.000.
Maruarar beschrieb diese Wohnungsbauzahlen als bereits durch Kredite geförderte Aktivitäten. Bis zum 10. November 2026 seien rund 30 Billionen Rupiah ausgezahlt worden; etwa 120.000 Menschen hätten davon profitiert. Diese Erfahrungen zeigen, wie das Programm funktioniert, während die Behörden die Zuweisung für 2027 vorbereiten.
Renovierungen machen etwa vier Fünftel der einzeln aufgeführten Wohnungsbauaktivitäten aus. Damit sind Reparaturen und Verbesserungen an bestehenden Häusern ein zentraler Bestandteil des Programms, neben der Unterstützung bei Käufen und Neubauten.
Welche Banken und Regionen erhalten Wohnungsbaufinanzierung?
Die Bank Rakyat Indonesia (BRI) war mit ausgezahlten Krediten von rund 13 Billionen Rupiah der größte Kreditgeber im Wohnungsbauprogramm. Auch BTN, BNI und Bank Mandiri waren laut Maruarar beteiligt.
Zentraljava lag mit 6,7 Billionen Rupiah an der Spitze der von ihm genannten Regionalzahlen. Es folgten Ostjava mit 4,8 Billionen Rupiah und Westjava mit 4,6 Billionen Rupiah. Zusammen entfielen auf die drei Provinzen 16,1 Billionen Rupiah der genannten Finanzierung.
Maruarar erwähnte außerdem Kredite von bis zu 100 Millionen Rupiah, die ohne Sicherheiten und zu einem Zinssatz von 0,5 Prozent pro Monat vergeben werden könnten. Bei einer Kreditsicherheit handelt es sich um einen Vermögenswert, der als Absicherung für einen Kredit hinterlegt wird. Der Verzicht darauf kann Inhaber kleiner Unternehmen unterstützen, die genug verdienen, um einen Kredit zurückzuzahlen, aber nur wenige Vermögenswerte als Sicherheit bieten können.
Der monatliche Zinssatz ist für Kreditnehmer wichtig, die Kosten vergleichen. Ein Zinssatz von 0,5 Prozent pro Monat entspricht durch einfache Addition 6 Prozent innerhalb von zwölf Monaten. Der tatsächlich gezahlte Betrag hängt davon ab, wie der Kreditgeber die Zinsen berechnet und die Rückzahlungen ansetzt.
Das Wohnungsbauprogramm verbindet den Bedarf der Haushalte mit der wirtschaftlichen Aktivität vor Ort. Eine Renovierung kann Aufträge für einen Baustoffhändler und Arbeit für Bauunternehmen schaffen. Die Finanzierung eines Bauunternehmens kann diesem helfen, Material zu bezahlen, bevor der Kunde die Rechnung begleicht.
Bank Indonesia und OJK sollen die Umsetzung unterstützen
Die Bank Indonesia hat laut der Zentralbankvertreterin Destry Damayanti rund 84,3 Billionen Rupiah an Liquiditätshilfen für die Finanzierung von Kleinst-, kleinen und mittleren Unternehmen (KKMU) sowie 65 Billionen Rupiah für den Wohnungsbau bereitgestellt.
Die Unterstützung erfolgt über eine makroprudenzielle Liquiditätspolitik. Vereinfacht gesagt können Banken dadurch auf einen größeren Teil der Mittel zugreifen, die sie sonst bei der Zentralbank halten würden. So erhalten sie mehr Spielraum für die Kreditvergabe an bestimmte Sektoren.
Diese Zahlen beschreiben die Unterstützung der Kreditvergabekapazität der Banken ergänzend zu den staatlichen Kreditzielen. Banken müssen Anträge weiterhin prüfen und mit Kreditnehmern Darlehen vereinbaren.
Die OJK will die Umsetzung mit Daten aus ihrem Finanzinformationsdienst SLIK unterstützen. Das System stellt Informationen über die Kreditvergangenheit und Verbindlichkeiten von Kreditnehmern bereit und hilft Kreditgebern so, Anträge zu prüfen.
Friderica sagte außerdem, die OJK werde regionale KKMU-Programme über regionale Teams zur Beschleunigung des Finanzzugangs (TPAKD) koordinieren. Sie verwies auf die Arbeit an inklusiven Finanzdienstleistungen in Fischerdörfern und auf eine weitere Zusammenarbeit mit Ministerien, um den Zugang auszuweiten.
An dem Treffen im November nahmen Behörden aus den Bereichen Wirtschaft, Industrie, KKMU und Wohnungsbau sowie die Bank Indonesia und die OJK teil. Ihre Zuständigkeiten umfassen die Kreditvergabekapazität, Informationen über Kreditnehmer und die Wirtschaftssektoren, die die Regierung erreichen will.
Fischer, geistiges Eigentum und Zugang zu Kunden
Airlangga sagte, die Behörden hätten über eine stärkere Nutzung des KUR durch Fischer und die Entwicklung von Finanzierungen im Zusammenhang mit Eigentumsrechten an geistigem Eigentum gesprochen. Geistiges Eigentum umfasst gesetzliche Rechte an Schöpfungen wie Marken, Designs und Erfindungen.
Die Gespräche deuten auf eine Finanzierung hin, die unterschiedlichen Arten von Unternehmensvermögen und Einnahmen Rechnung trägt. Ein Fischereibetrieb benötigt möglicherweise Ausrüstung oder Betriebskapital, während ein Kreativunternehmen wertvolle Rechte statt umfangreicher Sachwerte besitzen kann. Kreditregeln für diese vorgeschlagenen Modelle wurden noch nicht bekannt gegeben.
Die stellvertretende Handelsministerin Dyah Roro Esti Widya Putri sagte, ihr Ministerium werde das Programm unterstützen, indem es den Zugang zu nationalen und internationalen Märkten für KKMU-Produkte ausweite. Dabei geht es um die Frage, was nach der Kreditvergabe geschieht: Kunden zu finden und genug Umsatz zu erzielen, um den Kredit zurückzuzahlen.
Ein größerer Kredit kann einem Hersteller helfen, Materialien oder Ausrüstung zu kaufen. Ein verlässlicher Abnehmer gibt ihm einen Grund, die Produktion auszuweiten. Die Kredit- und Handelsinitiativen setzen an diesen beiden unterschiedlichen Bedürfnissen an.
Was würde die Ausweitung wirksam machen?
Der CORE-Wirtschaftswissenschaftler Yusuf Rendy Manilet sagte, die wirtschaftliche Wirkung werde davon abhängen, wer die Kredite erhält und wie sie verwendet werden. Er schlug vor, neben dem Kreditvolumen auch die Zahl neuer Kreditnehmer im Finanzsystem, das Unternehmenswachstum, steigende Umsätze und neu geschaffene Arbeitsplätze zu messen.
Yusuf sagte, wiederholte Kredite an bestehende Kreditnehmer oder die Ablösung alter Kredite könnten die Wirtschaftstätigkeit weniger stark steigern, als wenn Unternehmen erreicht würden, die bisher von der Finanzierung ausgeschlossen waren. Anhand seiner vorgeschlagenen Kennzahlen ließe sich feststellen, ob das höhere Ziel den Zugang ausweitet und Unternehmen beim Wachstum hilft.
Auch die Verbrauchernachfrage ist ein limitierender Faktor. Yusuf verwies auf ein Einzelhandelswachstum von lediglich 0,6 Prozent im September und den anhaltenden Anstieg informeller Beschäftigung als Anzeichen für den Druck auf die Kaufkraft der Haushalte. Ein Unternehmen mit schwachen Umsätzen könnte trotz niedrigerer Zinsen zögern, einen Kredit aufzunehmen.
Yusuf empfahl, Kredite mit höheren Haushaltseinkommen, mehr formellen Arbeitsplätzen, Beratung für Unternehmen, Schulungen und einer Kontrolle der Kreditverwendung zu verbinden. Außerdem schlug er bessere Einkaufsmöglichkeiten durch staatliche Beschaffung, den Einsatz lokaler Produkte in prioritären Programmen wie kostenlosen nahrhaften Mahlzeiten und Partnerschaften mit Großunternehmen als regelmäßigen Abnehmern vor.
Stabile Lebensmittel- und Energiepreise würden dazu beitragen, die Ausgaben der Haushalte zu schützen, sagte er. Zudem verwies er auf die Kosten der KUR-Zinszuschüsse für den Staatshaushalt angesichts des begrenzten finanziellen Spielraums.
Indonesiens höheres Kreditziel setzt Banken und Behörden für 2027 ambitioniertere Vorgaben. Ob der Plan Haushalten und kleinen Unternehmen tatsächlich hilft, wird sich an tragbaren Rückzahlungen, verlässlichen Umsätzen, besseren Wohnverhältnissen und Arbeitsplätzen zeigen. Zugleich müssen die Behörden noch die Berechnung des ausgewiesenen Gesamtvolumens klären.
Die wichtigsten Punkte
- Indonesien kündigte für 2027 ein Kreditvolumen von 394,2 Billionen Rupiah an, rund 17 Prozent mehr als die 337 Billionen Rupiah für 2026.
- Die fünf aufgeführten Zuweisungen summieren sich auf 387 Billionen Rupiah. Die verbleibende Differenz von 7,2 Billionen Rupiah muss geklärt werden.
- Der KUR soll von 295 Billionen auf 325 Billionen Rupiah steigen, ein Plus von rund 10,2 Prozent.
- Förderfähige Erdbebenopfer in Ost-Nusa Tenggara sollen 2027 KUR-Kredite mit 0 Prozent Zinsen und 2028 mit 3 Prozent erhalten. Umschuldungen sind für bis zu drei Jahre möglich.
- Für Wohnungsbaukredite und die Finanzierung von Frauen in benachteiligten Gemeinschaften sind jeweils 30 Billionen Rupiah vorgesehen.
- Liquiditätshilfen der Bank Indonesia und Kreditinformationen der OJK sollen die Kreditvergabe unterstützen. Die geplante Ausweitung umfasst auch Fischer und Unternehmen mit Rechten an geistigem Eigentum.
- Der Wirtschaftswissenschaftler Yusuf Rendy Manilet empfiehlt, den Erfolg anhand neuer Kreditnehmer, der Unternehmensumsätze und der Arbeitsplätze sowie des Kreditvolumens zu beurteilen.