Angebot von 2,50 RM legt neuen Eigentumsplan vor
MISC Bhd, die Gründerfamilie Lim von Yinson Holdings Bhd und der malaysische Employees Provident Fund (EPF) haben vorgeschlagen, 4,03 Milliarden RM für die Übernahme der verbleibenden 55,2 % an Yinson zu zahlen. Den Aktionären sollen 2,50 RM je Aktie geboten werden. Die Transaktion soll den Energieinfrastrukturkonzern von der Bursa Malaysia nehmen.
Inhalt
- Angebot von 2,50 RM legt neuen Eigentumsplan vor
- Wem würde Yinson gehören?
- Wie viel mehr wird den Aktionären geboten?
- Warum 4,03 Milliarden RM und 7,31 Milliarden RM unterschiedliche Werte bezeichnen
- MISC will den Großteil ihres Beitrags finanzieren
- Was MISC vom Offshore-Geschäft erwartet
- Großer Auftragsbestand und Chance in Brasilien
- Gewinn steigt trotz Umsatzrückgang
- Genehmigungsverfahren und wichtige Termine
- Die wichtigsten Punkte
Der am 6. November 2026 eingereichte Vorschlag bewertet sämtliche Yinson-Aktien mit 7,31 Milliarden RM. Die von PETRONAS kontrollierte MISC würde rund 3,03 Milliarden RM der Barzahlung beisteuern und anschließend ebenso wie das Anlagevehikel der Familie Lim effektiv 41,464 % halten. Der EPF würde einen effektiven Anteil von 17,072 % behalten.
Der Vorstand von Yinson soll bis zum 4. Dezember 2026 um 17 Uhr mitteilen, ob er den Aktionären empfiehlt, dem Übernahmeplan zuzustimmen. Yinson bestätigte den Eingang des Vorschlags. Die Zustimmung der Aktionäre, des Gerichts und der Aufsichtsbehörden ist weiterhin erforderlich. Der Abschluss wird für die zweite Jahreshälfte 2027 erwartet.
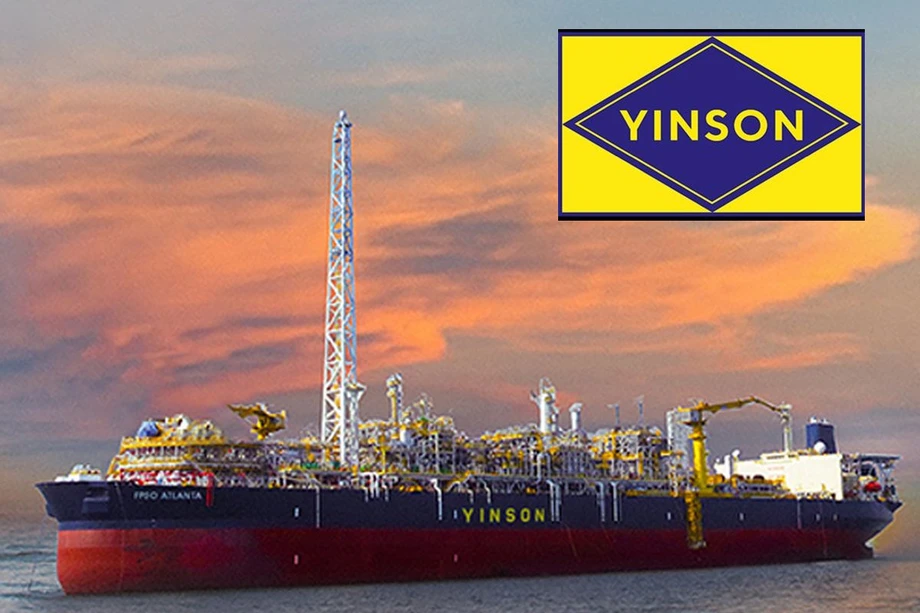
Bei der Transaktion kommen zwei malaysische Offshore-Energieunternehmen mit Aktivitäten in Brasilien und weiteren internationalen Märkten zusammen. Yinson betreibt acht schwimmende Produktions-, Lager- und Verladeeinheiten, sogenannte FPSOs, sowie drei schwimmende Lager- und Verladeeinheiten. Der Auftragsbestand im Offshore-Geschäft mit vertraglich gesicherten Umsätzen beläuft sich auf rund 19,3 Milliarden US-Dollar.
Für die von dem Übernahmeplan erfassten Anleger geht es vor allem um die Entscheidung zwischen einer Barzahlung mit Aufschlag auf die jüngsten Börsenkurse und dem weiteren Halten von Aktien an einem Unternehmen mit erheblichen vertraglich gesicherten Umsätzen in den kommenden Jahren. Für MISC, das derzeit keine Yinson-Aktien besitzt, bietet der Vorschlag einen großen Anteil an einem etablierten Offshore-Unternehmen, ohne dass das Unternehmen sein Portfolio Schiff für Schiff aufbauen muss.
Wem würde Yinson gehören?
MY Offshore Holdings Sdn Bhd, derzeit eine Tochtergesellschaft von Yinson Legacy Sdn Bhd, würde zum Vehikel werden, dem Yinson vollständig gehört. Yinson Legacy ist das Anlagevehikel des Vorstandsvorsitzenden von Yinson, Lim Han Weng.
MISC würde sich über ihre indirekte hundertprozentige Tochtergesellschaft MISC OBU Holdings (L) Pte Ltd beteiligen. Der EPF wäre über seine hundertprozentige Tochtergesellschaft Kwasa Layar Sdn Bhd beteiligt. Diese Unternehmen bilden gemeinsam mit Yinson Legacy und MY Offshore Holdings die vorgeschlagene Transaktionsstruktur.
Die Familie Lim würde sowohl bestehende Aktien als auch neues Kapital einbringen. Lim und seine Kinder würden zunächst ihre jeweiligen Yinson-Anteile an Yinson Legacy übertragen und damit die direkte Beteiligung des Unternehmens von rund 27,17 % auf 27,73 % erhöhen. Anschließend würde Yinson Legacy seine Beteiligung auf MY Offshore Holdings übertragen und etwa 1 Milliarde RM in bar beisteuern.
Der EPF würde seine Anlage über die neue Struktur halten, statt seinen gesamten Anteil gegen eine Barzahlung zu verkaufen. Seine Yinson-Beteiligung von 17,072 % würde innerhalb von zehn Geschäftstagen, nachdem der Übernahmeplan bedingungslos geworden ist, auf Kwasa Layar übertragen. Das bedeutet, dass seine Bedingungen gemäß den Transaktionsbestimmungen erfüllt oder anderweitig geklärt wurden.
Die daraus entstehende Eigentümerstruktur würde MISC und der Familie Lim gleich hohe wirtschaftliche Anteile geben, während der EPF ein bedeutender Investor bliebe. Zusammen würden die drei Parteien über MY Offshore Holdings 100 % an Yinson halten.
Wie viel mehr wird den Aktionären geboten?
Der Barpreis von 2,50 RM liegt 15 Sen beziehungsweise rund 6,4 % über dem Richtpreis von 2,35 RM, der bei der Bekanntgabe der möglichen Privatisierung am 28. August 2026 erörtert worden war. Für einen Anleger mit 10.000 von dem Übernahmeplan erfassten Aktien bedeutet die Erhöhung zusätzliche 1.500 RM.
Gegenüber dem Schlusskurs von Yinson am 5. November von 2,27 RM enthält das formelle Angebot einen Aufschlag von 10,13 %. Es liegt zudem 16,28 % über dem Schlusskurs von 2,15 RM am 28. August, vor der ersten Ankündigung der möglichen Privatisierung, und 30,14 % über dem im Vorschlag genannten volumengewichteten durchschnittlichen Marktpreis der vergangenen drei Monate. Bei diesem Durchschnitt werden Kurse stärker gewichtet, zu denen mehr Aktien gehandelt wurden.
Yinson schloss am 6. November mit einem Minus von 0,44 % bei 2,26 RM. Bei diesem Kurs betrug der Abstand zur vorgeschlagenen Barzahlung 24 Sen je Aktie. Die Anleger müssten allerdings das Ende des Transaktionsverfahrens abwarten, bevor sie bei einem erfolgreichen Abschluss des Übernahmeplans eine Zahlung erhielten.
Warum 4,03 Milliarden RM und 7,31 Milliarden RM unterschiedliche Werte bezeichnen
Die Barzahlung von 4,03 Milliarden RM bezieht sich auf rund 1,61 Milliarden Aktien, die einer zu übernehmenden Beteiligung von 55,2 % entsprechen. Die Bewertung von 7,31 Milliarden RM gibt den Wert sämtlicher Yinson-Aktien zum Angebotspreis an. Darin enthalten sind auch die bestehenden Beteiligungen, die in die neue Eigentümerstruktur überführt werden.
Für den Unternehmenswert wurde auch eine höhere Schätzung von rund 8 Milliarden RM genannt. Die detaillierten Transaktionszahlen beziffern den Eigenkapitalwert auf 7,31 Milliarden RM und die für die verbleibenden Aktien benötigte Barzahlung auf 4,03 Milliarden RM.
Bei einem Aktienpreis von 2,50 RM bewertet der Vorschlag Yinson mit dem 1,36-Fachen des Nettoinventarwerts, auch Kurs-Buchwert-Verhältnis genannt. Grundlage sind Finanzinformationen für den Zeitraum bis zum 31. Juli 2026. Vereinfacht ausgedrückt liegt das Angebot 36 % über dem bilanziellen Wert der Vermögenswerte nach Abzug der Verbindlichkeiten.
Das implizite Verhältnis von Unternehmenswert zu Gewinn vor Zinsen, Steuern und Abschreibungen (EBITDA) beträgt das 8,72-Fache. Der Unternehmenswert berücksichtigt die Finanzierung des Geschäfts, darunter Schulden und liquide Mittel. Die Kennzahl EBITDA betrachtet den Gewinn vor mehreren Finanzierungs- und Bilanzierungskosten. Damit erhalten Anleger eine weitere Vergleichsmöglichkeit, um den vorgeschlagenen Preis im Verhältnis zum Umfang des operativen Geschäfts einzuschätzen.
MISC will den Großteil ihres Beitrags finanzieren
MISC rechnet damit, rund 75 % ihres Beitrags von 3,03 Milliarden RM über Bankkredite und 25 % aus eigenen Mitteln zu finanzieren. Auf Grundlage dieser Anteile wären das etwa 2,27 Milliarden RM an Krediten und 758 Millionen RM aus eigenen Mitteln.
MISC erklärte, dass sich die endgültige Finanzierungsstruktur je nach Marktbedingungen, etwa den Zinssätzen, und den betrieblichen Anforderungen ändern könne. Ende Juni verfügte das Unternehmen über 7,2 Milliarden RM an Barmitteln, Einlagen und Bankguthaben. Dem standen Gesamtverbindlichkeiten aus Krediten von 12,96 Milliarden RM gegenüber.
Der geplante Kreditanteil ist neben dem Kaufpreis daher ebenfalls von Bedeutung. MISC würde Zugang zu den Vermögenswerten und künftigen Verträgen von Yinson erhalten und zugleich Finanzierungsverpflichtungen für die Investition eingehen. Durch den geplanten Einsatz eigener Mittel bliebe der größte Teil des ausgewiesenen Kassenbestands erhalten. Die Angaben zu liquiden Mitteln und Krediten beziehen sich allerdings auf den Stand im Juni.
MISC erläuterte ihren Finanzierungsplan in einer Mitteilung an die Bursa Malaysia:
MISC geht davon aus, rund 75 Prozent des Finanzierungsbeitrags über Bankkredite und 25 Prozent aus eigenen Mitteln aufzubringen. Die endgültige Zusammensetzung kann jedoch je nach den vorherrschenden Marktbedingungen, einschließlich der Zinssätze, und den betrieblichen Anforderungen des Konzerns variieren.
Was MISC vom Offshore-Geschäft erwartet
Für MISC ist vor allem das Portfolio von Yinson an Offshore-Produktions- und Speicheranlagen attraktiv, ebenso wie die Fähigkeit, solche Anlagen zu entwickeln, zu liefern und zu betreiben. Ein FPSO ist eine schwimmende Anlage, die Öl aus Offshore-Feldern aufbereitet, lagert und auf andere Schiffe verlädt. Ein FSO dient hauptsächlich der Lagerung und dem Umschlag.
Die Flotte von Yinson ist in Brasilien, Afrika und Südostasien im Einsatz. Zu den Anlagen gehört die FPSO Helang, die für ENEOS vor der Küste Sarawaks tätig ist. MISC und Yinson Production, die Tochtergesellschaft von Yinson für schwimmende Offshore-Anlagen, sind bereits in der FPSO-Branche aktiv. Brasilien gehört zu den Märkten, in denen beide vertreten sind.
MISC erklärte, die Übernahme passe zu ihrem Plan, das Offshore-Geschäft auszubauen. In ihrer Mitteilung erläuterte das Unternehmen die strategischen Gründe:
Das Portfolio von YHB an langfristig vertraglich gebundenen Anlagen, die Fähigkeiten in der Projektentwicklung und -umsetzung sowie die geografische Präsenz dürften die bestehenden Offshore-Kompetenzen des Konzerns ergänzen.
Das Konsortium sieht außerdem Möglichkeiten für eine strategische, operative und kommerzielle Zusammenarbeit, wo dies sinnvoll ist. Yinson Production hat damit begonnen, spezielle Kompetenzen für schwimmende Anlagen zur Verflüssigung von Erdgas aufzubauen, die Erdgas auf See in Flüssiggas umwandeln. PETRONAS, der MISC kontrolliert, ist in diesem Markt bereits aktiv.
Großer Auftragsbestand und Chance in Brasilien
Der Auftragsbestand von Yinson im Offshore-Geschäft mit vertraglich gesicherten Umsätzen von rund 19,3 Milliarden US-Dollar umfasst die in den kommenden Jahren aus Verträgen erwarteten Umsätze. Die Zahlungen gehen mit der Erbringung der vertraglichen Arbeiten und Dienstleistungen ein. Betriebskosten, Finanzierungskosten und weitere Verpflichtungen beeinflussen, welcher Anteil davon als Gewinn verbleibt.
Für das Projekt Marlim 2 in Brasilien hat Yinson außerdem Absichtserklärungen von Petrobras erhalten. Das geplante Projekt ist auf 25 Jahre angelegt und soll bis zu 5,4 Milliarden US-Dollar wert sein. Absichtserklärungen bekunden die Absicht, auf einen Vertrag hinzuarbeiten. Für die Arbeiten und Zahlungen sind letztlich die Bedingungen des abgeschlossenen Vertrags maßgeblich.
Projekte dieser Größenordnung erklären, warum das Konsortium nach eigenen Angaben eine Eigentümerschaft außerhalb der Börse bevorzugt. Offshore-Anlagen erfordern hohe Investitionen, bevor sie Umsätze erwirtschaften, und Entwicklungs- und Betriebsverpflichtungen können sich über Jahrzehnte erstrecken. Dem Vorschlag zufolge würde Yinson durch den Rückzug von der Börse mehr Flexibilität bei Investitionen, Finanzierung und Kapitalverwendung erhalten.
Yinson ist auch außerhalb der Offshore-Öl- und Gasbranche tätig. Der Geschäftsbereich für erneuerbare Energien verfügt in Indien und Peru über eine Erzeugungskapazität von mehr als 500 Megawatt. Der Geschäftsbereich für grüne Technologien betreibt unter anderem ein Ladenetz für Elektrofahrzeuge in Malaysia und Singapur. Die vorgeschlagene Privatisierung umfasst den börsennotierten Konzern, dem diese Geschäftsbereiche gehören.
Gewinn steigt trotz Umsatzrückgang
Yinson erzielte in den sechs Monaten bis Juli 2026 einen Nettogewinn von 248 Millionen RM. Das waren 14,81 % mehr als die 216 Millionen RM im entsprechenden Vorjahreszeitraum. Der Umsatz sank um 15,77 % von 2,59 Milliarden RM auf 2,19 Milliarden RM.
Damit stieg der Gewinn um 32 Millionen RM, während der Umsatz um 400 Millionen RM zurückging. Auf Grundlage der genannten Zahlen entsprach der Nettogewinn im jüngsten Zeitraum rund 11,3 % des Umsatzes, verglichen mit etwa 8,3 % ein Jahr zuvor.
Die Finanzergebnisse bieten den Aktionären einen weiteren Anhaltspunkt, um das Angebot neben den Börsenkursaufschlägen, der Vermögensbewertung und dem künftigen Auftragsbestand zu beurteilen. Der Vorschlag beziffert den Wert ihrer Anlage zum heutigen Zeitpunkt in bar, während sich die Verträge und Finanzierungsverpflichtungen des Unternehmens weit über den erwarteten Zeitplan der Transaktion hinaus erstrecken.
Genehmigungsverfahren und wichtige Termine
Die Übernahme ist als Übernahmeplan für die Mitglieder gemäß Section 366 des malaysischen Companies Act 2016 vorgeschlagen. Dabei handelt es sich um ein gerichtlich überwachtes Verfahren, mit dem ein Unternehmen eine Transaktion mit seinen Aktionären vereinbaren kann. Erforderlich sind die Zustimmung der Aktionäre und die Genehmigung durch den High Court sowie die Zustimmung der MISC-Aktionäre, die keine an der Transaktion interessierten Parteien sind.
Freigaben der Fusionskontrollbehörden sind in Brasilien, Angola, Nigeria, Vietnam und der Europäischen Union erforderlich. Für Änderungen der indirekten Eigentümerstruktur von Yinson werden außerdem die Zustimmung der Petroleum Commission Ghanas und des norwegischen Energieministeriums benötigt. Die Zahl der betroffenen Länder spiegelt die internationale Reichweite des Geschäfts wider.
Die wichtigsten Termine und Schritte sind:
- 28. August 2026: MISC legte erste Gespräche über eine mögliche Privatisierung offen; der Richtpreis betrug 2,35 RM je Aktie.
- 6. November 2026: Das Konsortium legte den formellen Vorschlag zu einem Preis von 2,50 RM je Aktie vor.
- 4. Dezember 2026, 17 Uhr: Frist, bis zu der der Vorstand von Yinson mitteilen soll, ob er den Aktionären empfiehlt, dem Übernahmeplan zuzustimmen.
- Zweite Jahreshälfte 2027: Erwarteter Abschluss der Übernahme und Rückzug von der Börse, vorbehaltlich der erforderlichen Genehmigungen.
Das Konsortium beabsichtigt, Yinson nach Abschluss der Transaktion vom Hauptmarkt der Bursa Malaysia zu nehmen. Aktionäre, deren Aktien im Rahmen des Übernahmeplans erworben werden, erhalten eine Barzahlung. MISC, die Familie Lim und der EPF würden das Unternehmen über MY Offshore Holdings halten.
Die wichtigsten Punkte
- Das Konsortium bietet 2,50 RM je Aktie für die verbleibenden 55,2 % an Yinson. Dafür sind rund 4,03 Milliarden RM in bar erforderlich.
- Der detaillierte Vorschlag bewertet sämtliche Yinson-Aktien mit 7,31 Milliarden RM.
- MISC und Yinson Legacy würden über das Übernahmevehikel jeweils 41,464 % halten. Der EPF behielte 17,072 %.
- MISC rechnet damit, rund 75 % ihres Beitrags von 3,03 Milliarden RM über Bankkredite zu finanzieren.
- Yinson verfügt über acht FPSOs, drei Lager- und Verladeeinheiten sowie einen Auftragsbestand im Offshore-Geschäft mit vertraglich gesicherten Umsätzen von rund 19,3 Milliarden US-Dollar.
- Die Frist für die Stellungnahme des Vorstands endet am 4. Dezember 2026. Der Abschluss wird vorbehaltlich der erforderlichen Genehmigungen für die zweite Jahreshälfte 2027 erwartet.