Einbruch im Bau trifft auf Aufschwung in der Schifffahrt
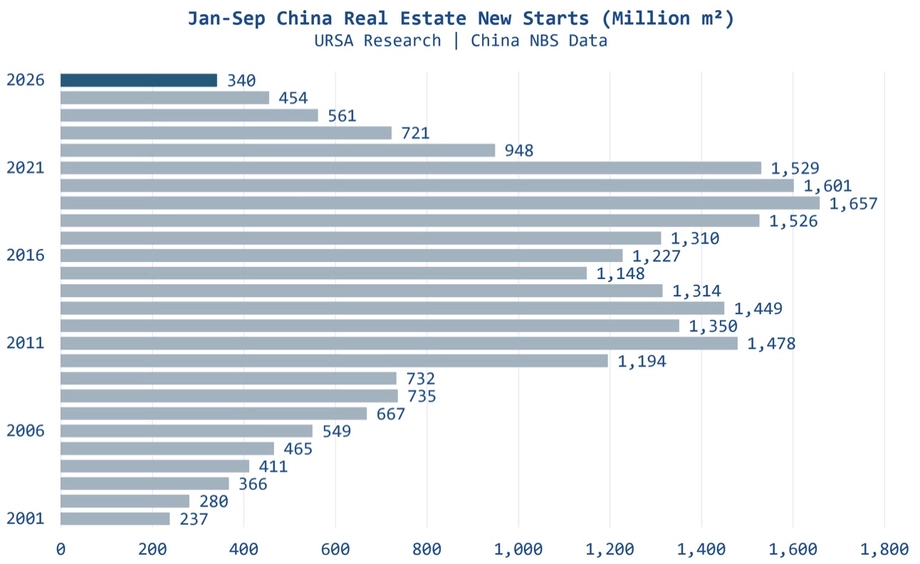
China begann in den ersten neun Monaten des Jahres 2026 mit dem Bau von Immobilien auf einer Fläche von 340,31 Millionen Quadratmetern. Das entspricht einem Rückgang von 24,9 Prozent gegenüber dem Vorjahreszeitraum, wie aus den am 19. Oktober veröffentlichten Zahlen des Nationalen Statistikamts hervorgeht. Bei Wohnimmobilien fiel der Rückgang noch stärker aus: Die Baubeginne sanken um 25,4 Prozent auf 247,74 Millionen Quadratmeter.
Inhalt
- Einbruch im Bau trifft auf Aufschwung in der Schifffahrt
- Was die Baubeginne erfassen
- Der lange Rückgang nach dem Bauboom
- Investitionen und Finanzierung der Projektentwickler gehen weiter zurück
- Käufer wenden sich Bestandsimmobilien zu
- Die Abschwächung erreicht alle großen Regionen
- Warum die Eisenerzlieferungen weiter wachsen
- Guinea verändert die Entfernungsrechnung
- Zwei Kräfte ziehen den Markt auseinander
- Wichtige Punkte
Die neuesten Zahlen setzen einen Rückgang fort, der die jährlichen Baubeginne auf den niedrigsten Stand seit 2002 gedrückt hat. Nach einer Analyse des Schiffsbrokers Ursa ist die Fläche seit 2019 um 74 Prozent geschrumpft, von 2,27 Milliarden Quadratmetern auf 588 Millionen Quadratmeter im Jahr 2025. In den ersten neun Monaten des Jahres 2026 lag sie fast 80 Prozent unter dem Wert des Vergleichszeitraums 2019.
Für Unternehmen, die Rohstoffe zur Stahlherstellung transportieren, ist die überraschende Entwicklung, dass Chinas Eisenerzimporte weiter wachsen. In den ersten neun Monaten des Jahres 2026 stiegen sie um 4,1 Prozent, obwohl Immobilieninvestitionen, Bauaktivität und Verkäufe neuer Gebäude allesamt zurückgingen.
In der Schifffahrtsbranche wächst der Optimismus, weil die Nachfrage nach Fracht nicht nur vom Gewicht, sondern auch von der Entfernung abhängt. Mineralienlieferungen aus Guinea und Veränderungen bei den Bezugsquellen können Schiffe länger beschäftigen und so die Frachtraten stützen, während Chinas traditioneller Motor der Bauwirtschaft an Kraft verliert.
Was die Baubeginne erfassen
Das Nationale Statistikamt definiert einen Baubeginn als den Zeitpunkt, an dem mit dem Aushub des Fundaments, der Bodenbehandlung oder dem dauerhaften Rammen von Pfählen begonnen wird. Erfasst wird die geplante Gesamtgeschossfläche des Gebäudes einschließlich aller Etagen. Die Kennzahl gibt Aufschluss darüber, welche Projekte in die Baupipeline gelangen.
Die Veröffentlichung für Januar bis September des Amts enthält Definitionen der Kennzahlen, regionale Klassifizierungen und Erläuterungen zur vergleichbaren Berechnungsgrundlage für die Veränderungen gegenüber dem Vorjahr. Die Erhebung zur Immobilienentwicklung umfasst juristische Personen, die in der Immobilienentwicklung und im Immobiliengeschäft tätig sind. Sie wird monatlich durchgeführt, außer im Januar. Vorjahreswerte für Investitionen, Verkaufsflächen neuer Immobilien und andere Kennzahlen werden im Rahmen des statistischen Meldesystems und der statistischen Überprüfungen angepasst. Die Wachstumsraten werden auf vergleichbarer Grundlage berechnet.
In der am 18. August veröffentlichten Veröffentlichung für Januar bis Juli des Amts wurden 267 Millionen Quadratmeter neu begonnene Baufläche ausgewiesen, ein Rückgang von 24 Prozent. Bis September hatte sich der kumulierte Rückgang auf 24,9 Prozent ausgeweitet. In beiden Zeiträumen entfielen rund 73 Prozent der Gesamtfläche auf Wohngebäude.
Die im Bau befindliche Fläche belief sich von Januar bis September auf 5,65221 Milliarden Quadratmeter, ein Rückgang von 12,8 Prozent. Diese Kategorie umfasst Projekte, deren Bau in früheren Jahren begonnen wurde, nach einer Unterbrechung wieder aufgenommen wurde oder im Berichtszeitraum vorübergehend ruhte. Die wesentlich größere Fläche spiegelt die über Jahre aufgelaufene Bautätigkeit wider.
Die fertiggestellte Fläche erreichte 232,71 Millionen Quadratmeter, 25,1 Prozent weniger als im Vorjahreszeitraum. Als fertiggestellt gelten Gebäude, die die Voraussetzungen für Nutzung und Übergabe erfüllen. Für Haushalte, die auf ein bezugsfertiges Zuhause warten, erfasst diese Kennzahl eine andere Phase des Immobilienzyklus als der Start eines neuen Projekts.
Der lange Rückgang nach dem Bauboom
Der historische Vergleich von Ursa zeigt den Rückgang in mehreren Entwicklungsphasen. Die im Bau befindliche Fläche ist seit 2021 um 32 Prozent gesunken, während die Fertigstellungen gegenüber ihrem Stand von 2023 um rund 40 Prozent zurückgegangen sind.
China erreicht heute wieder Bauvolumen wie 2002, allerdings unter völlig anderen Umständen. Damals stand das Land nach seinem Beitritt zur Welthandelsorganisation vor einem großen Bauboom. Der aktuelle Markt verzeichnet dagegen bereits das sechste Jahr in Folge rückläufige Baubeginne.
Die wichtigsten Etappen zeigen, wie sich die Abschwächung durch die Baupipeline zieht:
- 2002: Die Baubeginne lagen laut Ursa auf einem ähnlichen Niveau wie nach dem jüngsten Einbruch.
- 2019: Die jährliche Fläche neu begonnener Bauprojekte betrug 2,27 Milliarden Quadratmeter. Dieser Wert bildet die Grundlage für Ursas Berechnung des Rückgangs um 74 Prozent.
- 2021: Vergleichsjahr für den anschließenden Rückgang der im Bau befindlichen Fläche um 32 Prozent.
- 2023: Vergleichsjahr für den Rückgang der Fertigstellungen um rund 40 Prozent.
- 2025: Die jährliche Fläche neu begonnener Bauprojekte sank auf 588 Millionen Quadratmeter.
- Januar bis September 2026: Die Baubeginne beliefen sich auf 340,31 Millionen Quadratmeter, 24,9 Prozent weniger als im gleichen Zeitraum 2025.
Weniger neue Projekte verringern den Arbeitsumfang, der in künftige Bauphasen gelangt. Der Rückgang der Fertigstellungen zeigt zugleich, dass sich die Schwäche bis zum Ende der Pipeline fortsetzt, wo Gebäude bezugsfertig werden.
Investitionen und Finanzierung der Projektentwickler gehen weiter zurück
Die Immobilieninvestitionen beliefen sich in den ersten neun Monaten des Jahres 2026 auf 5,3364 Billionen Yuan, 20,6 Prozent weniger als im Vorjahreszeitraum. Davon entfielen 4,1125 Billionen Yuan auf Wohnimmobilien, ein Rückgang von 20,5 Prozent. Die Investitionskennzahl des Amts umfasst Ausgaben für Gebäude, Grundstücksentwicklung, Grundstückserwerb und damit verbundene Arbeiten.
Nach Juli beschleunigte sich der Rückgang. In den ersten sieben Monaten waren die Investitionen um 19,2 Prozent gesunken, während die den Projektentwicklern zur Verfügung stehenden Mittel um 20,3 Prozent zurückgegangen waren. Bis September hatte sich der Rückgang der Finanzierung auf 21,6 Prozent ausgeweitet. Den Entwicklern standen damit 5,6813 Billionen Yuan zur Verfügung.
Die inländischen Kredite an Projektentwickler sanken von Januar bis September um 33,1 Prozent auf 762,4 Milliarden Yuan. Die von den Entwicklern selbst eingeworbenen Mittel gingen um 21,4 Prozent auf 2,0572 Billionen Yuan zurück. Einlagen und Vorauszahlungen von Käufern fielen um 14,8 Prozent auf 1,7982 Billionen Yuan, während die Finanzierung über private Hypotheken um 22,1 Prozent auf 767,8 Milliarden Yuan sank.
Die Projektentwickler verzeichneten damit gleichzeitig sinkende Einnahmen aus mehreren Quellen. Geringere Verkäufe schwächen die Zahlungseingänge von Kunden, während weniger Kredite eine weitere Finanzierungsquelle für den Bau einschränken. Die Zahlen helfen zu erklären, warum der schrumpfenden Pipeline neuer Projekte geringere Investitionen gegenüberstehen.
Käufer wenden sich Bestandsimmobilien zu
Die Verkaufsfläche neu gebauter gewerblicher Immobilien belief sich von Januar bis September auf 564,83 Millionen Quadratmeter, ein Rückgang von 13,2 Prozent. Ihr Vertragswert sank um 13,9 Prozent auf 5,3799 Billionen Yuan. Die Verkaufsfläche von Wohnimmobilien ging um 13,8 Prozent zurück, ihr Verkaufswert um 13,7 Prozent.
Bei Bestandsimmobilien zeigte sich eine gegenläufige Entwicklung. Nach Zahlen des Ministeriums für Wohnungswesen und Stadt-Land-Entwicklung erfassten die online abgeschlossenen Wiederverkaufsverträge eine Fläche von 617,46 Millionen Quadratmetern, 10,7 Prozent mehr als im Vorjahreszeitraum. Damit lag sie um 52,63 Millionen Quadratmeter beziehungsweise rund 9,3 Prozent über der Verkaufsfläche neu gebauter gewerblicher Immobilien.
Die Zahl zum Wiederverkauf findet sich in der Veröffentlichung des Amts für Januar bis September. In Fußnote 6 wird das Ministerium als Datenquelle genannt und die Kennzahl als Gesamtfläche definiert, die im Berichtszeitraum in städtischen Gebieten von Online-Kaufverträgen für Gebrauchtimmobilien erfasst wurde.
Die beiden Kennzahlen bilden unterschiedliche Marktsegmente ab. Bei Wiederverkäufen wechseln bestehende Gebäude den Eigentümer, während Verkäufe neuer Immobilien Einnahmen für Projektentwickler generieren. Deshalb kann der Handel mit mehr Bestandswohnungen gleichzeitig mit sinkenden Mitteln für Unternehmen einhergehen, die neue Gebäude errichten.
Die unverkaufte Fläche fertiggestellter gewerblicher Immobilien belief sich Ende September auf 748,25 Millionen Quadratmeter, 1,5 Prozent weniger als ein Jahr zuvor. Davon entfielen 541,97 Millionen Quadratmeter auf seit weniger als drei Jahren zum Verkauf stehende Immobilien, ein Rückgang von 5 Prozent. Das Amt definiert diesen Bestand als fertiggestellte Fläche, die zum Verkauf oder zur Vermietung verfügbar ist.
Die Abschwächung erreicht alle großen Regionen
Die regionalen Zahlen des Amts für Januar bis Juli zeigen rückläufige Immobilieninvestitionen in Ost-, Zentral-, West- und Nordostchina. Auf die östliche Region, zu der Peking, Shanghai, Guangdong und mehrere Küstenprovinzen gehören, entfielen 2,5485 Billionen Yuan, rund 59 Prozent der nationalen Immobilieninvestitionen.
In Ostchina gingen die Investitionen um 19,7 Prozent zurück. In Zentralchina sanken sie um 20 Prozent auf 840,9 Milliarden Yuan, in Westchina um 15,9 Prozent auf 835,5 Milliarden Yuan. Nordostchina verzeichnete mit 29,7 Prozent den stärksten prozentualen Rückgang; die Investitionen beliefen sich auf 76 Milliarden Yuan.
Auch die Verkäufe neuer gewerblicher Immobilien gingen in allen vier Regionen zurück. Die Verkaufsfläche sank in Ostchina um 11,2 Prozent, in Zentralchina um 11,5 Prozent und in Westchina um 12 Prozent. Im Nordosten war der Rückgang mit 21,5 Prozent größer; zugleich ging der Verkaufswert um 23,8 Prozent zurück.
Die regionalen Zahlen ordnen die landesweite Abschwächung ein: Die Schwäche reicht von den größten Investitionsmärkten an der Küste bis zum deutlich kleineren nordöstlichen Markt. Westchina verzeichnete unter den vier Regionen den geringsten Rückgang der Investitionen, doch auch dort sanken die Ausgaben um fast ein Sechstel.
Warum die Eisenerzlieferungen weiter wachsen
Der Immobilienbau war in der Vergangenheit eine wichtige Quelle der chinesischen Stahlnachfrage. Eisenerz liefert das Eisen für die konventionelle Stahlherstellung. Aus Kokskohle wird Koks hergestellt, der dabei hilft, dem Erz Sauerstoff zu entziehen und in Hochöfen Wärme liefert.
Die rückläufige Bautätigkeit setzt diese Nachfragekette unter Druck. Ursa verweist jedoch auf die stärkere Abhängigkeit von importiertem Erz, den Aufbau von Lagerbeständen und veränderte Handelsströme als Gründe dafür, dass Chinas Eisenerzimporte in den ersten neun Monaten des Jahres 2026 um 4,1 Prozent stiegen.
Importierte Fracht kann zunächst eingelagert werden, bevor sie verbraucht wird. Ein größerer Anteil der Versorgung aus dem Ausland kann den Seeverkehr auch dann stützen, wenn ein großer Stahlabnehmer seine Aktivität einschränkt. Die Nachfrage nach Transportkapazität hängt daher auch von Kauf- und Beschaffungsentscheidungen ab, nicht nur von der Bautätigkeit.
Dionysios Tsilioris, Analyst bei Ursa Shipbrokers, sagte, der historische Zusammenhang zwischen den Baubeginnen in China und den Einnahmen von Capesize-Frachtern habe sich deutlich abgeschwächt. Er beschrieb den Abschwung am Immobilienmarkt als Teil eines umfassenderen wirtschaftlichen Wandels:
„Der rückläufige Immobilienbau ist ein allgemeineres Symptom für den Wandel der chinesischen Wirtschaft, insbesondere nach der Pandemie. Sie entfernt sich von einem Modell, das stark auf fiskalische Impulse und Infrastruktur ausgerichtet war, und entwickelt sich hin zu einer stärker von Konsum und Dienstleistungen geprägten Wirtschaft“, sagte Tsilioris.
Capesize-Schiffe sind große Massengutfrachter, die häufig Eisenerz und Kohle transportieren. Ihre Einnahmen hängen davon ab, wie viel Fracht bewegt werden muss, wie lange die Reisen dauern und wie viele Schiffe dafür verfügbar sind.
Guinea verändert die Entfernungsrechnung
Auf dem Maritime CEO Forum in Monaco verwies Milena Pappas von Star Bulk auf Guineas wachsende Bauxitexporte und die Eisenerzförderung in Simandou als Quellen längerer Transportwege. Bauxit ist das wichtigste Erz für die Aluminiumherstellung und erweitert den Mineralienhandel der Schifffahrt um einen Bereich jenseits der Stahlversorgungskette.
Entscheidend sind die Tonnenmeilen: das Gewicht der Fracht multipliziert mit der zurückgelegten Entfernung. Wird dieselbe Erzmenge über eine längere Route transportiert, steigt die Transportleistung und ein Schiff ist länger gebunden. Das kann die Nachfrage nach Schiffen stützen, ohne dass die Menge der verbrauchten Rohstoffe entsprechend zunimmt.
Lars-Christian Svensen, Geschäftsführer von Himalaya Shipping und Bruton, verwies auf diesen Mechanismus, als er die Aussichten des Markts beschrieb:
„Hier geht es um Tonnenmeilen. Wir haben gerade erst den Anfang gesehen“, sagte Svensen.
John Michael Radziwill, Vorsitzender von CTM, sagte auf dem Forum, die Massengutschifffahrt stehe vor einer „generationsprägenden Rally bei den Frachtraten“. Seine Einschätzung spiegelt den Optimismus unter Schiffseignern wider, die erwarten, dass veränderte Routen für Mineralien die Frachteinnahmen stützen werden.
Zwei Kräfte ziehen den Markt auseinander
Chinas Immobilienzahlen und der Optimismus in der Schifffahrtsbranche beschreiben unterschiedliche Teile derselben Lieferkette. Projektentwickler beginnen weniger Bauvorhaben, investieren weniger und erhalten weniger Finanzmittel. Schiffseigner können dennoch profitieren, wenn chinesische Käufer einen größeren Teil ihres Erzes importieren oder ihre Fracht aus weiter entfernten Ländern beziehen.
Die Entwicklungen wirken sich zudem in unterschiedlichen Zeiträumen aus. Ein Baubeginn geht in eine Projektpipeline ein, deren Fertigstellung Jahre dauern kann. Eine importierte Lieferung schafft sofort Transportaufwand, selbst wenn das Erz nach dem Entladen eingelagert wird. Die Frachteinnahmen können daher steigen, während die Immobilienaktivität zurückgeht.
Wie lange längere Transportwege und veränderte Liefermuster die schwächere Baunachfrage ausgleichen können, ist offen. Die Zahlen nennen keinen Zeitplan für eine Erholung der Baubeginne. Auch die Aussagen der Schifffahrtsmanager enthalten keinen konkreten Termin für eine nachhaltige Rally bei den Frachtraten.
Für Stahllieferanten bleibt der drastische Rückgang der Baupipeline in China die zentrale Entwicklung. Für Eigner von Capesize-Schiffen ist zusätzlich in den Blick gerückt, woher die Fracht kommt und wie lange die Schiffe dafür unterwegs sind. Der Anstieg der Eisenerzimporte bei gleichzeitig rückläufigen Baubeginnen macht diese Spaltung deutlich.
Wichtige Punkte
- Chinas Baubeginne gingen von Januar bis September 2026 um 24,9 Prozent auf 340,31 Millionen Quadratmeter zurück.
- Ursa beziffert den Rückgang der jährlichen Baubeginne seit 2019 auf 74 Prozent. Damit erreichte die Bautätigkeit wieder ein mit 2002 vergleichbares Niveau.
- Die Immobilieninvestitionen sanken um 20,6 Prozent, während die den Projektentwicklern zur Verfügung stehenden Mittel in den ersten neun Monaten um 21,6 Prozent zurückgingen.
- Die Verkaufsfläche neuer Immobilien ging um 13,2 Prozent zurück, während die von Wiederverkaufsverträgen erfasste Fläche um 10,7 Prozent zunahm.
- Chinas Eisenerzimporte stiegen trotz des Abschwungs im Bausektor um 4,1 Prozent.
- Manager der Schifffahrtsbranche erwarten, dass längere Transportwege für Mineralien, darunter Lieferungen aus Guinea, die Nachfrage nach Massengutfrachtern stützen werden.