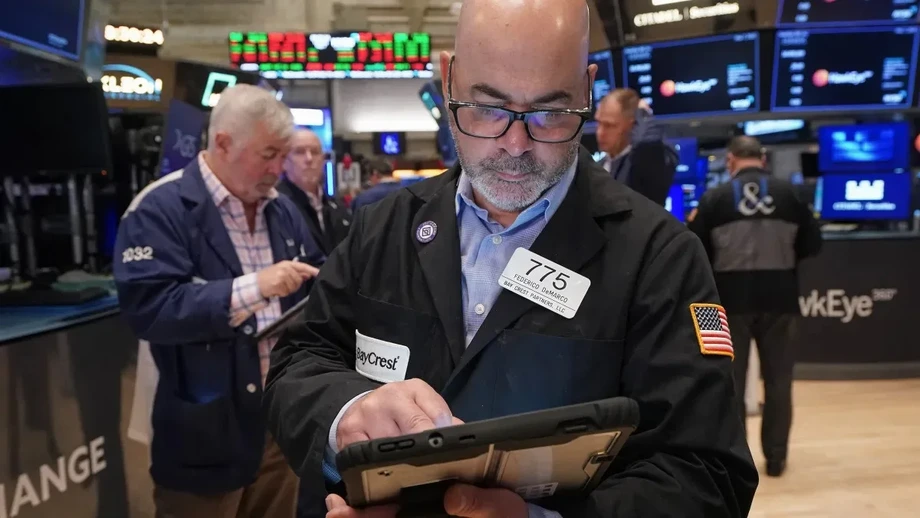
Auf kurze Erholung folgt kräftiger Abverkauf
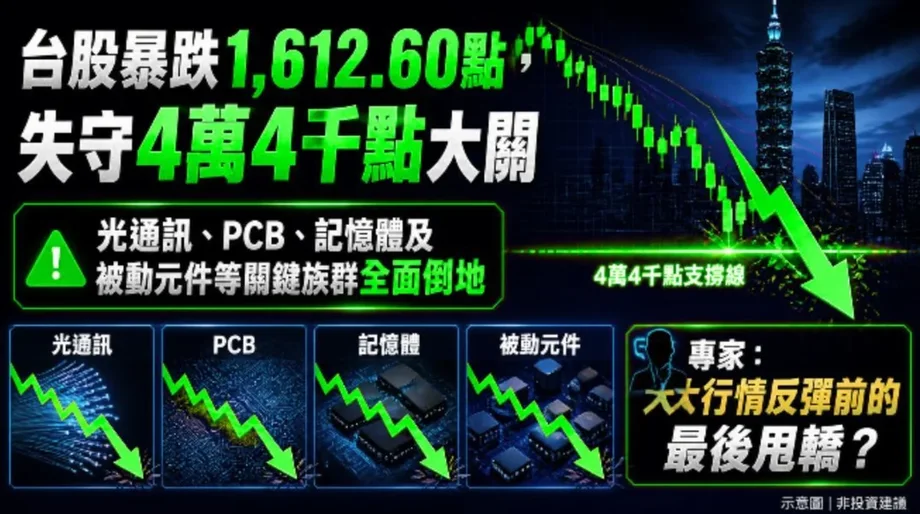
Die Futures auf den taiwanischen Aktienindex fielen im Nachthandel am 5. November unter 40.000 Punkte. Zeitweise verloren sie mehr als 2.000 Punkte, nachdem sich ein starker Abverkauf bei US-amerikanischen Chip- und KI-Aktien über die gesamte Technologielieferkette ausgebreitet hatte. Zuvor hatten sich die Futures um mehr als 400 Punkte erholt und 42.298 Punkte erreicht.
Inhalt
- Auf kurze Erholung folgt kräftiger Abverkauf
- Wie es zur Kehrtwende kam
- Warum die Wahlen auf Bundesstaatsebene für den KI-Ausbau wichtig sind
- Chip- und Speicheranbieter besonders stark unter Druck
- Qualcomm macht einen weiteren Belastungsfaktor sichtbar
- Finanzierungskosten verstärken die Sorgen im Cloud-Sektor
- Verluste in Asien konzentrieren sich auf bestimmte Märkte
- Öl- und defensive Aktien zeichnen ein anderes Bild
- An der Wall Street gehen die Einschätzungen auseinander
- Wichtige Punkte
Die starken Schwankungen folgten auf Siege der Demokraten bei den US-Zwischenwahlen 2026, die den Blick der Anleger auf mögliche Beschränkungen für den Bau von Rechenzentren lenkten. Zugleich bestehen weiterhin Bedenken hinsichtlich der Kosten und Renditen des KI-Ausbaus. Die Demokraten sicherten sich die Kontrolle über beide Kammern des Kongresses, während Siege bei wichtigen Wahlen auf Ebene der Bundesstaaten für zusätzliche Unsicherheit bei Baugenehmigungen und der Strompolitik sorgten.
Um 23.34 Uhr Ortszeit in Taipeh am 5. November lag der Philadelphia Semiconductor Index 791 Punkte oder 7,7 % im Minus. Der Nasdaq Composite verlor 982 Punkte oder 3,8 %, der S&P 500 gab 169 Punkte oder 2,2 % nach und der Dow Jones Industrial Average fiel um 595 Punkte oder 1,1 %.
Im Laufe der frühen Morgenstunden des 6. November in Taipeh verstärkte sich der Verkaufsdruck. Der Tagesverlust des Nasdaq erreichte 4,9 %, der S&P 500 fiel um 3,2 % und der Dow verlor 1.136 Punkte oder rund 2,1 %. Der Halbleiterindex gab anschließend zeitweise um bis zu 12 % nach. Damit belief sich sein Plus seit Jahresbeginn nur noch auf rund 25 %.
Der Nasdaq fiel außerdem mehr als 10 % unter sein Rekordhoch aus dem Vormonat und geriet damit in eine sogenannte Korrektur. Für Taiwan kam der unmittelbare Druck sowohl von den Futures als auch von den American Depositary Receipts der Taiwan Semiconductor Manufacturing Co., die im US-Handel rund 10 % verloren.
Wie es zur Kehrtwende kam
Die Märkte begrüßten zunächst Teile des Wahlergebnisses. Anleger rechneten damit, dass ein demokratisch kontrollierter Kongress unter dem republikanischen Präsidenten Donald Trump größere politische Veränderungen begrenzen und den Druck auf ein Ende des Kriegs mit Iran erhöhen könnte. Die Technologiezulieferer entwickelten sich gegenläufig, da die Sorge vor dem Ausbau von KI zunahm.
- 4. November, asiatischer Handel: Der japanische Nikkei fiel um rund 3,1 %, während die Anleger noch die Wahlergebnisse auswerteten und die Kontrolle über keine der beiden Kongresskammern offiziell feststand.
- 4. November, US-Handel: Der Dow stieg um 3,03 %, der S&P 500 legte 1,58 % zu und der Nasdaq gewann 1,44 %. Der Philadelphia Semiconductor Index fiel dennoch um 3,1 %.
- 5. November, asiatischer Handel: Taiwans TAIEX sank um 3,20 % auf 41.574,72 Punkte, während Südkoreas KOSPI um 5,28 % auf 5.383,81 Punkte nachgab.
- 5. November, Nachthandel in Taiwan: Die Index-Futures erholten sich auf 42.298 Punkte, drehten dann aber nach unten und fielen unter 40.000, als die US-Technologieaktien einbrachen.
- Früher 6. November, Ortszeit Taipeh: Der Tagesverlust des Nasdaq weitete sich auf 4,9 % aus. Zu den größten Verlierern gehörten Halbleiter- und KI-Infrastrukturunternehmen.
Die Kehrtwende zeichnete sich bereits vor der Öffnung der Wall Street am Donnerstag ab. Um 3.03 Uhr US-Ostküstenzeit lagen die Nasdaq-100-Futures 1 % im Minus, die S&P-500-Futures gaben 0,2 % nach und die Dow-Futures stiegen um 0,3 %. Im regulären Handel breitete sich der Verkaufsdruck dann auf alle drei großen Indizes aus.
Warum die Wahlen auf Bundesstaatsebene für den KI-Ausbau wichtig sind
Gina Hinojosa, die gewählte Gouverneurin von Texas, hatte sich für strengere Beschränkungen beim Bau von Rechenzentren ausgesprochen. Auch in Georgia siegten demokratische Kandidaten, die neue Projekte ablehnen. Damit flossen lokale Entscheidungen über Bauvorhaben in die Einschätzung der künftigen KI-Ausgaben durch die Märkte ein.
In Rechenzentren stehen die Computer, auf denen KI-Systeme trainiert und betrieben werden. Ihr Ausbau schafft Nachfrage nach Prozessoren, Speicher, Datenspeicherung, Netzwerkausrüstung und Strom. Verzögert sich die Inbetriebnahme einer Anlage, kann sich das daher auf erwartete Aufträge in mehreren Branchen auswirken.
Jonas Goltermann, Chefvolkswirt für Märkte bei Capital Economics, bezeichnete die Regierungen der Bundesstaaten als das unmittelbarste politische Risiko, da Gouverneure und Parlamente relativ schnell Bauvorhaben einschränken können. Analysten der Macquarie Group verwiesen ebenfalls auf Hinojosas Sieg als mögliches Signal für strengere Regeln in Texas, wo große Projekte geplant sind.
In den Berichten über die Märkte wurde keine konkrete neue Beschränkung und kein Termin für deren Einführung genannt. Die Demokraten sollen im Januar die Kontrolle über den Kongress übernehmen. Trumps Vetorecht als Präsident gibt ihm jedoch die Möglichkeit, Bundesgesetze zu blockieren. Masahiko Loo, Chefstratege für festverzinsliche Anlagen bei State Street Investment Management, sagte, diese Befugnis könne weitreichende Änderungen begrenzen, auch wenn die Unsicherheit über KI-Investitionen, den Energiebedarf und die Kosten für Verbraucher zunehme.
Chip- und Speicheranbieter besonders stark unter Druck
Sandisk verlor zeitweise bis zu 22 %, nachdem die Aktie bereits in der vorangegangenen Sitzung 7 % eingebüßt hatte. AMD gab zeitweise bis zu 17 % nach, Micron verlor im Tagesverlauf rund 16 %. Intel fiel um etwa 10 %, Nvidia und Broadcom verloren im Abverkauf jeweils rund 9 %.
Die Schwäche erfasste auch Unternehmen, die Ausrüstung rund um die Prozessoren liefern. Seagate Technology und Western Digital lagen zeitweise mehr als 15 % im Minus. Astera Labs verlor rund 17 %, Lumentum fast 14 %, MACOM Technology 15 %, SiTime 11 %, Wolfspeed 14 % und Veeco Instruments 7 %. Der iShares Semiconductor ETF, der einen Korb aus Chipaktien abbildet, fiel um rund 11 %.
Auch starke jüngste Ergebnisse boten nur begrenzten Schutz. Der Anbieter optischer Technologien Coherent verlor 13 %, obwohl das Unternehmen ein Umsatzwachstum von 50 % im Quartal gemeldet hatte, das durch die Nachfrage nach Verbindungen für Rechenzentren gestützt wurde. Arm Holdings gab um rund 13 % nach, obwohl Ergebnisse und Ausblick über den Konsensprognosen lagen. Die Anleger hatten sich noch stärkeres Wachstum erhofft.
Einige Unternehmen hatten zudem mit eigenen Rückschlägen zu kämpfen. Micron setzte Pläne für ein Werk in Taiwan wegen Arbeitskonflikten aus. Dave Sekera, Chefstratege für die USA bei Morningstar, sagte, Intels schwächer als erwartete Umsatzprognosen hätten bereits vor dem Ausverkauf am Donnerstag Sorgen über eine weniger dynamische Expansion von Rechenzentren geschürt.
Qualcomm macht einen weiteren Belastungsfaktor sichtbar
Qualcomms Smartphonegeschäft lieferte einen zusätzlichen Grund zur Vorsicht. Der Umsatz der Chipsparte für Mobiltelefone sank im vierten Quartal um 26 % auf 5,14 Milliarden US-Dollar und lag damit unter den erwarteten 5,25 Milliarden US-Dollar. Die Abweichung betrug 110 Millionen US-Dollar oder rund 2,1 % des erwarteten Umsatzes.
Nachbörslich verlor die Aktie mehr als 8 % und eröffnete am Donnerstag rund 13 % tiefer. Eine enttäuschende Gewinnprognose verstärkte den Druck und überwog den positiveren Ausblick für das Rechenzentrumsgeschäft.
Höhere Speicherpreise infolge der Nachfrage nach KI-Infrastruktur haben die Kosten für Mobiltelefone erhöht und die Nachfrage nach Smartphones geschwächt. Zahlen von Counterpoint Research zufolge gingen die weltweiten Smartphone-Auslieferungen im Quartal bis September um ein Fünftel zurück. Qualcomm-Chef Cristiano Amon sagte, die Verkäufe von Android-Smartphones hätten einen Tiefpunkt erreicht und begännen sich zu erholen.
Für Chipanleger entsteht dadurch ein schwieriger Zielkonflikt. Die Ausgaben für KI können die Nachfrage nach Speicher und Rechenausrüstung steigern, zugleich aber Komponenten für andere Elektronikhersteller verteuern. Qualcomms Ergebnisse machten diese Belastung sichtbar, während die Märkte gerade das Tempo des KI-Ausbaus neu bewerteten.
Finanzierungskosten verstärken die Sorgen im Cloud-Sektor
CoreWeave verlor rund 14 %, Nebius etwa 17 % und Iren rund 19 %. Diese Unternehmen gehören zu einer Gruppe, die häufig als Neocloud-Anbieter bezeichnet wird. Sie stellen Rechenkapazität bereit und konzentrieren sich dabei stark auf KI-Anwendungen.
CoreWeave, Nebius und Iren hatten im Oktober bereits jeweils mindestens 30 % verloren. James Sullivan von JPMorgan hob die zunehmenden Kreditaufschläge bei Neocloud-Unternehmen hervor. Ein Kreditaufschlag ist der zusätzliche Zinssatz, den ein Kreditgeber über einem Referenzzinssatz verlangt. Ein höherer Aufschlag verteuert die Finanzierung neuer Anlagen.
Große Cloud-Anbieter verfügen über etablierte Geschäftsbereiche, die Geld zur Finanzierung von Investitionen erwirtschaften. Unternehmen, die stärker auf Kredite angewiesen sind, müssen genauer kalkulieren: Sie müssen den Bau finanzieren, Anlagen in Betrieb nehmen und genügend Umsatz erzielen, um ihre Finanzierungskosten zu decken. Verzögerungen bei Genehmigungen können die Zeit bis zu diesen Einnahmen verlängern.
Auch große Technologieunternehmen gaben am Donnerstag nach, im Allgemeinen jedoch weniger stark als die Infrastrukturspezialisten. Meta fiel um 4 %, Amazon um 3 %, Microsoft um 2 % und Alphabet um 1 %. Oracle verlor zeitweise rund 9 %, während Tesla etwa 10 % einbüßte.
Jordan Watson, Portfoliomanager bei Tandem Investment Advisors, warnte vor weiterer Volatilität und stellte infrage, ob sich die hohen Summen, die für KI-Infrastruktur zugesagt wurden, wie von den Anlegern erwartet auszahlen werden. Seine Sorge verbindet die politische Debatte mit dem finanziellen Problem: Die Bauausgaben müssen letztlich durch zahlende Kunden und rentable Anwendungen getragen werden.
Verluste in Asien konzentrieren sich auf bestimmte Märkte
Südkoreas starke Ausrichtung auf Halbleiter machte den Markt besonders anfällig. SK Hynix fiel um 8,5 % und Samsung Electronics verlor 6,5 %. Während des Rückgangs wurde der Handel am KOSPI vorübergehend ausgesetzt. Der technologieorientierte Kosdaq verlor 5,11 %.
Taiwans TAIEX sank um 3,20 % auf 41.574,72 Punkte und steuerte auf einen Wochenverlust von rund 8 % zu. Foxconn verlor mehr als 3 %, während die in Taiwan gehandelten TSMC-Aktien im asiatischen Handel um 0,88 % nachgaben. Die American Depositary Receipts des Unternehmens verzeichneten später deutlich stärkere Verluste.
Der japanische Nikkei schloss am Donnerstag mit einem Minus von 1,79 % bei 61.077,90 Punkten, während der breiter gefasste Topix um 1,16 % auf 3.940,39 Punkte stieg. Die Differenz von 2,95 Prozentpunkten spiegelte die unterschiedliche Zusammensetzung der Indizes wider. Der Anstieg der Toyota-Aktie um 16,7 % nach stärkeren Geschäftsergebnissen und einem verbesserten Ausblick stützte den Topix.
Japanische KI-Zulieferer hatten bereits in der Sitzung am Mittwoch starke Verluste erlitten. Advantest fiel um 6,4 %, Tokyo Electron um 5 %, SoftBank Group um rund 7 % und Kioxia um 10 %. Die Glasfaserkabelhersteller Fujikura und Furukawa Electric verloren 8,2 % beziehungsweise 9 %. Von den 225 Mitgliedern des Nikkei fielen 130, während 95 zulegten.
Andere Märkte legten am Donnerstag zu. Der Hang Seng in Hongkong gewann 3,67 %, der australische ASX 200 stieg um 2,61 % und der chinesische CSI 300 legte 0,29 % zu. Auch chinesische Chipunternehmen verzeichneten Gewinne, darunter Moore Threads, Biren Technology und SMIC. In Europa stieg der STOXX 600 gegen Mittag um rund 0,47 %, während ASML, Soitec und Infineon nachgaben.
Öl- und defensive Aktien zeichnen ein anderes Bild
US-amerikanische Basiskonsumgüteraktien stiegen während des Ausverkaufs bei Technologieaktien am Donnerstag um mehr als 1 %. Auch Energie- und Versorgungsunternehmen legten zu. Chevron und Johnson & Johnson stützten den Dow, ihre Gewinne reichten jedoch nicht aus, um den breiteren Verkaufsdruck auszugleichen.
Der Ölpreis bewegte sich stark in beide Richtungen. Am Mittwoch fiel Brent um 8,98 US-Dollar oder 8,7 % auf 94,62 US-Dollar je Barrel, während West Texas Intermediate um 7,97 US-Dollar oder 8,3 % auf 88,12 US-Dollar sank. Im asiatischen Handel gaben die Preise weiter nach, bevor sie sich im Laufe des Donnerstags erholten. WTI stieg um mehr als 2 % auf über 90 US-Dollar und Brent gewann mehr als 2 % auf rund 97 US-Dollar.
Anleger hatten erwartet, dass eine demokratische Mehrheit im Kongress den Druck auf Trump erhöhen könnte, ein Ende des Iran-Kriegs auszuhandeln. Niedrigere Treibstoffkosten halfen den Fluggesellschaften in Asien: Singapore Airlines stieg um 3,2 %, Cathay Pacific um 2,2 % und Japan Airlines um 6,2 %. Energie- und Schifffahrtsunternehmen gerieten während des vorangegangenen Ölpreisrückgangs unter Druck.
Auch Staatsanleihen fanden Käufer. Die Rendite zehnjähriger US-Staatsanleihen sank auf rund 4,85 %, während die Rendite vergleichbarer japanischer Anleihen um 5,8 Basispunkte auf 2,76 % zurückging. Ein Basispunkt entspricht einem Hundertstel Prozentpunkt.
In Großbritannien entwickelte sich die Zinspolitik anders. Die Bank of England erhöhte ihren Leitzins um einen Viertelprozentpunkt auf 4 %. Acht Mitglieder des geldpolitischen Ausschusses unterstützten diesen Schritt, während Catherine Mann eine stärkere Anhebung bevorzugte. Die Inflation in Großbritannien hatte im September 3,5 % erreicht und lag damit angesichts des Kostendrucks bei Energie über dem Ziel der Bank von 2 %.
An der Wall Street gehen die Einschätzungen auseinander
Das US-Marktstrategieteam von JPMorgan unter der Leitung von Andrew Tyler hielt an seiner positiven Einschätzung der Aussicht auf eine baldige Erholung fest. Das Team bevorzugte eine Kombination aus Technologieaktien und zyklischen Unternehmen, deren Gewinne tendenziell mit der Konjunktur steigen und fallen, und wollte den Anteil der zyklischen Werte in dieser Mischung erhöhen.
JPMorgan zufolge könnten die Sorgen um Texas übertrieben sein, weil Projektentwickler auch in anderen Bundesstaaten bauen können und strengere Regeln Bauvorhaben nicht vollständig verhindern würden. Das Team wartete dennoch darauf, dass der Verkaufsdruck nachlässt, große Cloud-Anbieter ihre Ausgabenpläne bestätigen, die Ergebnisse von Halbleiter- und Speicherunternehmen stärker ausfallen und die Aktivität an den Kapitalmärkten wieder anzieht.
Alex Altmann, globaler Leiter der Aktienanalyse bei Barclays, maß der Finanzierung von KI und dem künftigen Umsatzwachstum mehr Bedeutung bei als der Wahl. Scott Rubner, Stratege bei Citadel Securities, sah Voraussetzungen für eine Jahresendrally und verwies auf widerstandsfähige Unternehmensgewinne sowie Spielraum für Anleger, ihre Positionen wieder aufzubauen. Craig Cohen von JPMorgan verwies zudem auf historische Gewinne von durchschnittlich rund 15 % im Jahr nach Zwischenwahlen seit 1950.
Kevin Cassidy, Analyst bei Rosenblatt Securities, fasste die unmittelbare Reaktion der Märkte auf unsichere politische Entscheidungen so zusammen:
Anleger mögen keine Unsicherheit.
Daniel Ives, Analyst bei Yorkville Ives, sagte, er sei selektiver geworden und bevorzuge Unternehmen, die praktische KI-Anwendungen und Renditen ihrer Investitionen nachweisen können. OpenAI verteidigte unterdessen in seinem am Donnerstag veröffentlichten politischen Grundsatzpapier den Bau von Rechenzentren. Die Anlagen sollten eine breitere industrielle Entwicklung und wirtschaftliche Vorteile unterstützen, hieß es darin.
Für Taiwans Hersteller und Anleger sind die nächsten konkreten Prüfsteine die Investitionszusagen der Cloud-Anbieter, die Ergebnisse der Chipunternehmen und tatsächliche Entscheidungen über Baugenehmigungen. Der Handel am Donnerstag zeigte, wie schnell sich Erwartungen an solche Entscheidungen von US-Wahlen auf Bundesstaaten auf asiatische Fabriken, Aktienmärkte und Terminkontrakte auswirken können.
Wichtige Punkte
- Die Nacht-Futures in Taiwan fielen unter 40.000 Punkte, nachdem sie sich zuvor auf 42.298 erholt hatten.
- Der Tagesverlust des Nasdaq erreichte 4,9 %. Damit lag der Index mehr als 10 % unter seinem jüngsten Höchststand.
- Der Philadelphia Semiconductor Index fiel zeitweise um bis zu 12 %. Sandisk und AMD verzeichneten besonders starke Verluste.
- Die Wahlsiege der Demokraten verstärkten die Sorgen über Genehmigungen für Rechenzentren. Finanzierungskosten und Unternehmensprognosen erhöhten den Druck zusätzlich.
- Taiwans TAIEX fiel um 3,20 %, Südkoreas KOSPI verlor 5,28 %, während mehrere andere asiatische Märkte zulegten.
- Anleger beobachten Investitionspläne der Cloud-Anbieter, Halbleiterergebnisse und die Baupolitik, um Hinweise auf die weitere Entwicklung zu erhalten.