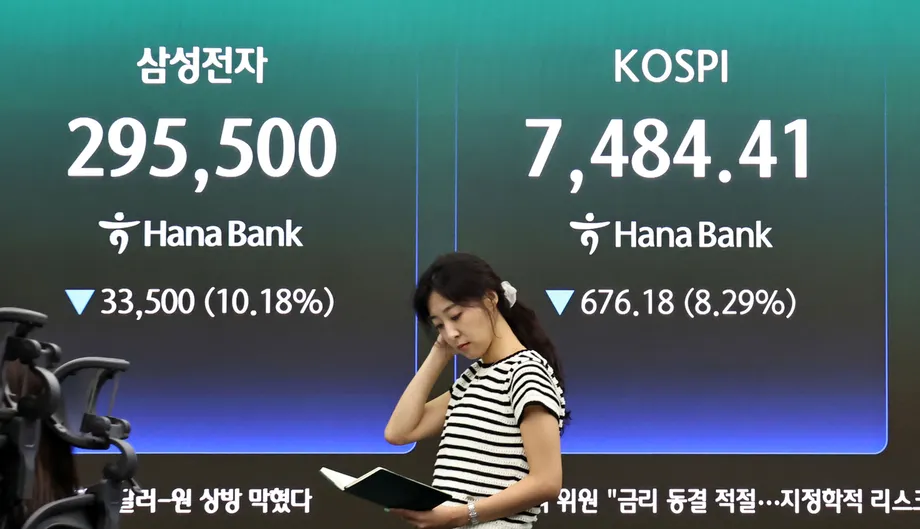
Der stärkere Kursrückgang stellt Erholungsprognosen auf die Probe
Der südkoreanische KOSPI fiel am 30. Oktober 2026 bis 11:20 Uhr auf 5.626,02 Punkte. Das entspricht einem Tagesverlust von 5,25 Prozent und einem Minus von rund 38 Prozent gegenüber dem Höchststand von 9.114,55 Punkten am 22. Juni. Die jüngsten Verluste verschärften die Kluft zwischen sinkenden Aktienkursen und den Prognosen der Brokerhäuser, die weiterhin Spielraum für eine deutliche Erholung im Jahr 2027 sehen.
Inhalt
- Der stärkere Kursrückgang stellt Erholungsprognosen auf die Probe
- Auf die Erholung im Oktober folgt ein erneuter Ausverkauf
- Was die Handelsbeschränkung bedeutete
- Wie weit sich der Index laut den Brokerhäusern erholen kann
- Das Rätsel um die Halbleitergewinne
- Warum sich die Prognosen zum Zeitpunkt unterscheiden
- Ausländische Verkäufe treffen auf einen dünneren Markt
- Aktionärsrenditen könnten helfen, doch Halbleiter geben den Ausschlag
- Die Branchenwahl spiegelt unterschiedliche Risiken wider
- Die wichtigsten Punkte
Die Korea Exchange verhängte um 10:04 Uhr eine fünfminütige Beschränkung des programmgestützten Verkaufs, als sich die Verluste bei Halbleiteraktien beschleunigten. Samsung Electronics verlor 6,03 Prozent, SK Hynix gab 8,65 Prozent nach. Damit gerieten ausgerechnet die Unternehmen, auf denen die Erholungsthese beruht, ins Zentrum des jüngsten Kursrückgangs.
Die Prognosen der Brokerhäuser für das kommende Jahr reichen von einer Untergrenze von 5.000 bis zu einer Obergrenze von 10.000 Punkten. Yuanta Securities skizziert ein optimistisches Szenario mit 12.000 Punkten. Diese Projektionen hängen maßgeblich davon ab, ob Halbleiterunternehmen weiterhin außergewöhnlich hohe Gewinne erzielen können und ob ausländische Anleger nach anhaltenden Verkäufen zurückkehren.
Der Reiz liegt im Preis. Hanwha Investment & Securities beziffert das erwartete Kurs-Gewinn-Verhältnis des KOSPI auf etwa das Vierfache und damit auf den niedrigsten Stand seit 2010. Anleger zahlen demnach ungefähr vier Won für jeden Won Gewinn, den Unternehmen im kommenden Jahr voraussichtlich erwirtschaften.
Die Sorge gilt der Frage, wie lange diese Gewinne anhalten. Ein niedriges Verhältnis lässt Aktien günstig erscheinen, solange die Gewinnprognosen Bestand haben. Sollten die Gewinne später schrumpfen, wäre derselbe Aktienkurs im Verhältnis zu den Unternehmensgewinnen teurer. Auf diese Berechnung läuft ein Großteil der Meinungsverschiedenheiten zwischen den Brokerhäusern hinaus.
Auf die Erholung im Oktober folgt ein erneuter Ausverkauf
Dem Kursrückgang am 30. Oktober waren Verluste an der Wall Street gefolgt, nachdem die Quartalsergebnisse von Alphabet, der Muttergesellschaft von Google, enttäuscht hatten. Sorgen über den freien Cashflow des Unternehmens, also den nach Betriebs- und Investitionsausgaben verbleibenden Mittelzufluss, ließen erneut Zweifel an der finanziellen Rendite von KI-Investitionen aufkommen.
Auch der südkoreanische Markt hatte im Wochenverlauf bereits stark geschwankt. Die wichtigsten Entwicklungen:
- 22. Juni: Der KOSPI erreichte mit 9.114,55 Punkten seinen Höchststand vor dem längeren Rückgang.
- 26. Oktober: Der Index schloss mit einem Minus von 1,46 Prozent bei 5.469,47 Punkten. Das tägliche Handelsvolumen sank auf den niedrigsten Stand des Jahres.
- 28. Oktober: Ein Anstieg von mehr als 6 Prozent, gestützt auf das Aktionärsrückführungsprogramm von SK Hynix im Umfang von 100 Billionen Won, brachte den Index wieder über die Marke von 6.000 Punkten.
- 29. Oktober: Der KOSPI schloss mit einem Minus von 1,24 Prozent bei 5.937,66 Punkten. Die Maßnahmen von Samsung Electronics zur Ausschüttung an die Aktionäre enttäuschten die Anleger.
- 30. Oktober: Der Index eröffnete 2,99 Prozent niedriger bei 5.760,53 Punkten und fiel bis 11:20 Uhr weiter auf 5.626,02 Punkte.
Der Schlussstand vom 29. Oktober lag fast 35 Prozent unter dem Juni-Hoch. Die Verluste am folgenden Morgen vergrößerten den Rückgang auf rund 38 Prozent und zeigten, wie schnell sich die Ausgangslage für jede Erholungsprognose veränderte. Ein Schlussstand für den 30. Oktober lag nicht vor.
Südkorea hatte bereits zu Beginn des Jahres eine starke Kehrtwende erlebt. Während des Börsencrashs im März verlor der KOSPI in einer Sitzung 12,06 Prozent, als der Krieg unter Beteiligung der USA, Israels und Irans Anleger aus asiatischen Aktien vertrieb. Der unmittelbare Druck im Oktober konzentrierte sich auf die Technologiegewinne und die Frage, wie nachhaltig KI-Investitionen sind.
Was die Handelsbeschränkung bedeutete
Der Eingriff der Korea Exchange am 30. Oktober folgte auf einen Rückgang des KOSPI-200-Futures-Index um 5,12 Prozent auf 887,92 Punkte. Der sogenannte Sell-Side-Sidecar-Mechanismus wird aktiviert, wenn dieser Futures-Index mindestens eine Minute lang um 5 Prozent oder mehr fällt.
Mit einem Terminkontrakt können Anleger zu einem vereinbarten Preis auf die Entwicklung eines Index an einem künftigen Datum setzen. Starke Bewegungen bei Futures können automatisierte Aktienaufträge nach sich ziehen. Der Sidecar beschränkt den programmgestützten Verkauf kurzzeitig, um diese Übertragung zu bremsen; der normale Aktienhandel läuft weiter.
Zuletzt war die Maßnahme elf Handelstage zuvor, am 15. Oktober, aktiviert worden. Auch der KOSDAQ, in dem Technologieunternehmen stark vertreten sind, stand unter Druck und verlor um 10:08 Uhr 3,32 Prozent auf 728,25 Punkte.
Die Verluste beschränkten sich nicht auf Halbleiter. Hyundai Motor verlor 3,76 Prozent, nachdem das Unternehmen seine Jahresziele für Absatz und Investitionen gesenkt hatte. Hanwha Aerospace gab 12,24 Prozent nach, nachdem schwächer als erwartete Ergebnisse für das dritte Quartal im Zusammenhang mit verspäteten Lieferungen von Panzerhaubitzen des Typs K9 an Polen bekannt geworden waren. Die Anleger reagierten sowohl auf Probleme bei den Unternehmensergebnissen als auch auf den breiteren Rückzug aus KI-Werten.
Wie weit sich der Index laut den Brokerhäusern erholen kann
Yuanta Securities hat unter den inländischen Prognosen die größte optimistische Spanne: Für 2027 erwartet das Unternehmen 6.000 bis 10.000 Punkte, im günstigsten Szenario 12.000. Hanwha Investment & Securities prognostiziert 6.000 bis 9.300 Punkte und setzt das Kursziel auf 8.500.
Andere Unternehmen sind zurückhaltender. Daishin Securities sieht eine Obergrenze von 8.200 Punkten, während Kiwoom Securities 5.100 bis 8.100 Punkte prognostiziert. Shinhan Securities erwartet 5.000 bis 8.000 Punkte und veranschlagt den fairen Wert auf etwa 7.000. iM Securities setzt die Obergrenze ihres Basisszenarios bei 7.500 Punkten an.
Gemessen am Schlussstand vom 29. Oktober von 5.937,66 Punkten würde Shinhan zufolge ein geschätzter fairer Wert von 7.000 einem Anstieg von etwa 18 Prozent entsprechen, Hanwhas Kursziel von 8.500 einem Plus von rund 43 Prozent. Ein Rückgang auf 5.000 wäre dagegen ein weiteres Minus von ungefähr 16 Prozent. Selbst Erholungsprognosen lassen also noch erheblichen Spielraum für Verluste.
Auch der Prognosezeitraum spielt eine Rolle. Goldman Sachs senkte sein Kursziel für die folgenden zwölf Monate um 25 Prozent von 12.000 auf 9.000 Punkte. Für das letzte Quartal 2026 prognostiziert DB Securities 5.000 bis 7.300 Punkte, Yuanta 6.000 bis 7.500. Diese engeren Spannen beziehen sich auf die unmittelbare Korrektur, nicht auf den gesamten Verlauf des Jahres 2027.
Das Rätsel um die Halbleitergewinne
Die Prognose von Noh Dong-gil, Analyst bei Shinhan Securities, für 2027 macht den Widerspruch zwischen Gewinnen und Bewertungen greifbar. Seit dem Kurshöchststand im Juni stieg die gemeinsame Prognose für den operativen Gewinn von Samsung Electronics und SK Hynix im Jahr 2028 von 837 Billionen Won auf 1.058 Billionen Won, also um rund 26 Prozent.
Im selben Zeitraum sank Shinhan zufolge der gemeinsame Unternehmenswert der beiden Konzerne von 4.194 Billionen Won auf 2.222 Billionen Won, ein Rückgang um etwa 47 Prozent. Die Anleger bewerteten die Unternehmen also niedriger, obwohl die Schätzungen für ihre künftigen Gewinne gestiegen waren.
Nohs Berechnung auf Basis durchschnittlicher Gewinnprognosen und eines Kapitalkostensatzes von 10 Prozent legt nahe, dass die aktuellen Kurse rund 1,9 Jahre an Übergewinnen einpreisen. Die Kapitalkosten bezeichnen die Rendite, die Anleger für das bereitgestellte Kapital erwarten. Übergewinne sind Gewinne, die über diese Anforderung hinausgehen.
Entscheidend ist, ob die hohen Gewinne bis 2028 und darüber hinaus anhalten. Neue Halbleiterkapazitäten im Jahr 2028 könnten das Angebot erhöhen und die Speicherchippreise verändern. Hinweise darauf, dass die Gewinne länger hoch bleiben, würden Anlegern Gründe liefern, weitere Gewinnjahre in die Bewertung einzubeziehen.
KB Securities veranschlagt das erwartete Kurs-Gewinn-Verhältnis für 2027 bei Samsung Electronics auf das 3,3-Fache und bei SK Hynix auf das 2,7-Fache. Bei Micron und SanDisk liegt es im Vergleich dazu beim Sieben- bis Achtfachen. Die koreanischen Unternehmen werden somit mit weniger als der Hälfte dieser Vergleichswerte gehandelt. Ob sich die Lücke schließt, hängt sowohl vom Vertrauen in künftige Gewinne als auch von deren aktueller Höhe ab.
Warum sich die Prognosen zum Zeitpunkt unterscheiden
Yuanta erwartet zunächst einen schwächeren und später einen stärkeren Markt. Dafür sollen weiteres Gewinnwachstum bei führenden KI- und Halbleiterunternehmen, steigende Bewertungen und eine Verbesserung der Anlegerströme sorgen. Auch Hanwha rechnet mit einem relativ starken Markt: Halbleiter dürften im ersten Halbjahr führen, bevor sich die Kursgewinne in der zweiten Jahreshälfte auf weitere Branchen ausweiten.
Hanwha erwartet einen großen Teil der Rally im letzten Quartal 2026 und im ersten Quartal 2027. Das Unternehmen verweist auf Verhandlungen über langfristige Lieferverträge für Speicherchips und auf die Preise für High Bandwidth Memory im kommenden Jahr. Dabei handelt es sich um Spezialchips, die zusammen mit leistungsstarken KI-Prozessoren eingesetzt werden.
Daishin erwartet den umgekehrten Verlauf: eine frühe Erholung, weil niedrige Bewertungen Käufer anziehen, gefolgt von einem schwächeren zweiten Halbjahr, wenn das Export- und Gewinnwachstum nachlässt und der Inflationsdruck steigt. Das Unternehmen empfiehlt, die Aktienquote ab dem dritten Quartal 2027 zu senken.
Shinhan rechnet bis Ende 2026 mit einer Seitwärtsbewegung und möglichen Tests früherer Tiefstände. Im ersten Quartal seien dann schrittweise Käufe und im zweiten Quartal eine Erholung des Markttrends zu erwarten. Eine Studie zu 24 früheren Fällen, in denen der KOSPI unter seinen gleitenden 200-Tage-Durchschnitt fiel, ergab, dass der Index in 15 Fällen zwischen dem 21. und 60. Handelstag ein tieferes Tief erreichte. Diese historische Erfahrung erklärt die Vorsicht gegenüber einem vorschnellen Einstieg bei der ersten Erholung.
Kiwoom erwartet, dass die Bewertungsabschläge nach dem zweiten Quartal 2027 nachlassen, wenn die Sorgen über Zinsen und Ölpreise abklingen und die Nachhaltigkeit der Gewinne klarer wird. Die Unternehmen sind sich eher über eine mögliche Erholung einig als darüber, wann Anleger davon profitieren könnten.
Ausländische Verkäufe treffen auf einen dünneren Markt
Die Nettoverkäufe ausländischer Anleger bis zur Monatsmitte entsprachen rund 4 Prozent der durchschnittlichen jährlichen Marktkapitalisierung des KOSPI und näherten sich damit den 4,56 Prozent während der Finanzkrise von 2008. Auch Shinhan kam mit einer separaten Messung der vergangenen zwölf Monate auf Nettoverkäufe von mehr als 4 Prozent der Marktkapitalisierung.
Parallel zum Rückgang hat sich die Handelsaktivität abgeschwächt. Der durchschnittliche tägliche Handelswert sank von 50,3471 Billionen Won im Juni auf 21,3604 Billionen Won im September und 19,021 Billionen Won im Oktober bis zum 26. Oktober. Der Oktoberwert lag damit rund 62 Prozent unter dem Stand vom Juni.
Am 26. Oktober betrug der Handelswert allein 12,9911 Billionen Won, das Handelsvolumen lag bei 202,29 Millionen Aktien. Beides waren die niedrigsten Werte des Jahres. In einem dünneren Markt stehen großen Aufträgen weniger Käufer oder Verkäufer gegenüber, wodurch die Rückkehr anhaltender Käufe für eine Erholung besonders wichtig wird.
Hyundai Motor Securities erwartet, dass sich die ausländischen Kapitalströme ab Mitte bis Ende November verbessern, nach den Zwischenwahlen in den USA und einem erwarteten Börsengang von Anthropic. Das Unternehmen sieht Spielraum für eine Rally gegen Ende 2026 und eine Erholung zu Beginn des Jahres 2027.
Shinhan sieht zwischen 6.600 und 7.000 Punkten ein weiteres mögliches Hindernis: Privatanleger, die in diesem Bereich gekauft haben, könnten verkaufen, sobald sich die Kurse ihren damaligen Einstiegspreisen nähern. Solche Verkäufe könnten einen Teil der Nachfrage auffangen, die einen Aufschwung trägt.
Aktionärsrenditen könnten helfen, doch Halbleiter geben den Ausschlag
Shinhan prognostiziert für den KOSPI 2027 eine Aktionärsrendite von 4,1 Prozent, verglichen mit jüngsten Werten von 3,2 Prozent für Japan und 2,4 Prozent für die USA. Diese Kennzahl setzt die über Dividenden und Aktienrückkäufe an Aktionäre zurückgeführten Mittel ins Verhältnis zum Marktwert.
Ohne Samsung Electronics und SK Hynix sinkt der prognostizierte Wert für Südkorea auf 2,1 Prozent. Der Unterschied zeigt, wie stark die erwarteten Barausschüttungen des Marktes von den beiden führenden Halbleiterunternehmen abhängen.
Shinhan prognostiziert außerdem für 2027 Aktienrückkäufe und anschließende Einziehungen im Umfang von 97 Billionen Won, gegenüber 94 Billionen Won im Jahr 2026. Werden zurückgekaufte Aktien eingezogen, sinkt die Zahl der ausstehenden Aktien und der anteilige Besitz der übrigen Anleger steigt. Das Unternehmen erwartet, dass künftig mehr Aktien neu zurückgekauft werden, statt bereits gehaltene Aktien einzuziehen.
iM Securities argumentiert, dass Gewinnwachstum allein nicht zwangsläufig zu einem entsprechenden Kursanstieg führt. Das Unternehmen verweist auf frühere Aufschwungphasen, in denen sich der Gewinn je Aktie von Samsung Electronics vervierzehnfachte, der Aktienkurs aber nur vervierfachte. Für eine Erholung brauche es außerdem höhere Aktionärsrenditen und mehr Unternehmen, denen die erfolgreiche Einführung von KI gelingt.
Die Branchenwahl spiegelt unterschiedliche Risiken wider
Kiwoom empfiehlt Halbleiter, IT-Hardware, Maschinenbau, Banken und Holdinggesellschaften. Als Alternativen nennt das Unternehmen Bau, Schiffbau, Biotechnologie und Autos. Damit wird das Engagement über die Chipunternehmen hinaus gestreut, deren Gewinne die Indexprognosen dominieren.
Shinhan bevorzugt im ersten Halbjahr Halbleiter und empfiehlt anschließend eine gezielte Verlagerung in andere Branchen, wenn sich die Gewinnprognosen verbessern. Das Unternehmen nennt Banken mit Blick auf Dividenden und Aktienrückkäufe, Anbieter von Stromverteilung und Kabeln für die KI-Energieinfrastruktur sowie ausgewählte Unternehmen aus den Bereichen Kosmetik, Biotechnologie und Energiespeicherung.
Daishins Vorliebe für Versicherungen, Dividendenaktien und Basiskonsumgüter spiegelt die Erwartung eines langsameren Gewinnwachstums und höherer Kosten im zweiten Halbjahr wider. Diese Unternehmen könnten Anlegern zusagen, die bei weniger verlässlichem Wachstum stabilere Erträge oder eine robustere Nachfrage suchen.
Die nächsten konkreten Prüfsteine sind Verhandlungen über Speicherchipverträge gegen Ende 2026, die Kapitalströme ausländischer Anleger im November sowie der Nachweis, dass Gewinne und Aktionärsrenditen zu Beginn des Jahres 2027 Bestand haben. Die Erholungsprognosen hängen letztlich davon ab, ob Unternehmen erwartete Gewinne in nachhaltige Erträge und Ausschüttungen an Aktionäre umwandeln können.
Die wichtigsten Punkte
- Der KOSPI verlor am 30. Oktober bis zum späten Vormittag 5,25 Prozent und fiel auf 5.626,02 Punkte, rund 38 Prozent unter seinen Höchststand im Juni.
- Die Korea Exchange beschränkte nach einem starken Rückgang der KOSPI-200-Futures kurzzeitig den programmgestützten Verkauf.
- Die Prognosespannen der inländischen Brokerhäuser für 2027 reichen von 5.000 bis 10.000 Punkten. Yuanta skizziert ein optimistisches Szenario mit 12.000 Punkten.
- Niedrige erwartete Kurs-Gewinn-Verhältnisse stützen die Erholungsthese. Entscheidend für die Bewertungen bleibt jedoch die Frage, wie nachhaltig die Halbleitergewinne sind.
- Der durchschnittliche tägliche Handelswert im Oktober bis zum 26. Oktober lag rund 62 Prozent unter dem Stand vom Juni.
- Die Brokerhäuser sind sich beim Zeitpunkt uneinig: Einige erwarten stärkere Kursgewinne erst später im Jahr 2027, andere rechnen mit einem schwächeren zweiten Halbjahr.