Reform der Altersvorsorge soll ausstehende Leistungen verhindern und Renditen verbessern
Südkorea plant, Arbeitgeber dazu zu verpflichten, Rücklagen für betriebliche Altersleistungen außerhalb ihrer Unternehmen anzulegen. Die Pflicht soll 2028 zunächst für Betriebe mit mindestens 100 Beschäftigten gelten und 2030 auch die kleinsten Unternehmen erfassen. Geschützt würden Ansprüche, die nach dem jeweiligen Einführungstermin erworben werden: Das Geld müsste bei externen Einrichtungen angelegt sein, bevor Beschäftigte ihren Arbeitsplatz verlassen.
Inhalt
- Reform der Altersvorsorge soll ausstehende Leistungen verhindern und Renditen verbessern
- Welche Betriebe müssen die Vorgaben erfüllen, und ab wann?
- Wie die Regierung fehlenden Beiträgen nachgehen will
- Welche Unterstützung kleinere Unternehmen erhalten sollen
- Warum die Regierung professionelle Altersvorsorgefonds will
- Drei Fondsmodelle und Regeln für Treuhänder
- Höhere Renditen gehen mit Anlagerisiken einher
- Anlagemöglichkeiten und Anbieterinformationen sollen sich ändern
- Regelmäßige Rentenzahlungen könnten zum Standard werden
- Entscheidungen zu öffentlicher Fondsverwaltung und größerem Versichertenkreis stehen noch aus
- Die wichtigsten Punkte
Das Arbeits- und Beschäftigungsministerium und die regierende Demokratische Partei erörterten den Plan zur Stärkung der betrieblichen Altersversorgung nach Gesprächen mit Arbeitnehmer- und Arbeitgeberverbänden. Der Vorschlag setzt bei zwei Problemen an: Beschäftigte verlieren ihre Altersleistungen, wenn Arbeitgeber nicht zahlen können, und die Altersvorsorge erzielt vergleichsweise geringe Anlagerenditen.
Die ausstehenden Altersleistungen beliefen sich im vergangenen Jahr auf 822,9 Milliarden Won und machten damit 41,1 Prozent aller ausstehenden Lohnzahlungen aus. Die Vermögenswerte der betrieblichen Altersversorgung erreichten Ende vergangenen Jahres 501,4 Billionen Won. Dennoch hatten nur 26 Prozent der Betriebe das 2005 eingeführte Versorgungssystem übernommen.
Die Regierung will außerdem professionelle Treuhänder neue gemeinsame Fonds für die Altersvorsorge verwalten lassen. Diese Möglichkeit soll für beitragsorientierte Betriebsrenten und individuelle Altersvorsorgekonten gelten, die allgemein als IRPs bezeichnet werden. Beschäftigte könnten Zugang zu professionell verwalteten Portfolios erhalten; Anlagegewinne und -verluste blieben jedoch bei ihnen.
Arbeitsminister Kim Young-hoon bezeichnete den Plan als Vereinbarung der an seiner Ausarbeitung beteiligten Gruppen:
das Ergebnis einer Vereinbarung zwischen Arbeitnehmern, Arbeitgebern und Regierung
Die Regierung und die Regierungspartei wollen im November Änderungen am Gesetz zur Sicherung von Leistungen aus der betrieblichen Altersversorgung ausarbeiten und im Dezember deren Verabschiedung anstreben. Mit der Zustimmung des Parlaments würden der vorgeschlagene Zeitplan und die Betriebsregeln rechtsverbindlich. Für Arbeitgeber besteht die zentrale Änderung darin, künftig regelmäßig Geld für Altersleistungen zurücklegen zu müssen, statt es erst beim Ausscheiden eines Beschäftigten aufzubringen.
Welche Betriebe müssen die Vorgaben erfüllen, und ab wann?
Der vorgeschlagene Zeitplan gibt kleineren Arbeitgebern mehr Zeit zur Vorbereitung. Bei einer externen Finanzierung wird das Geld für die Altersversorgung in ein außerhalb des Unternehmens geführtes Versorgungsmodell übertragen und damit vom laufenden Betriebsvermögen getrennt.
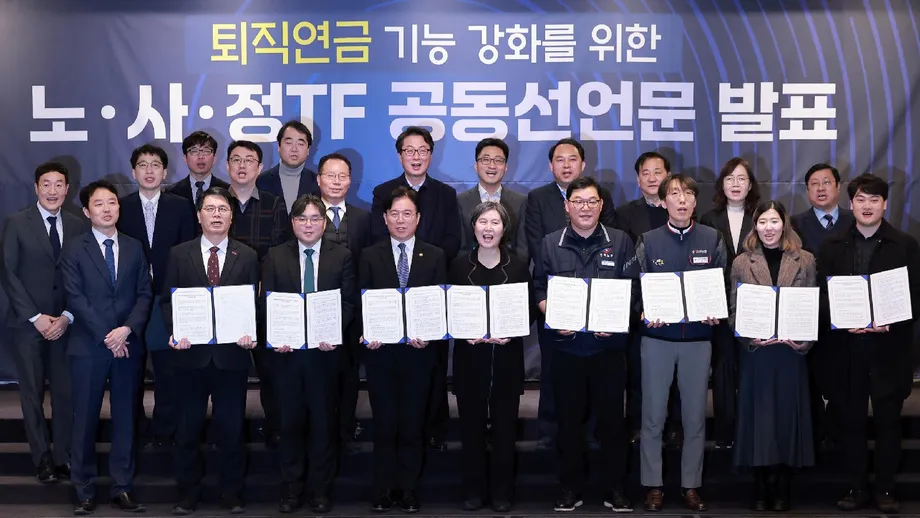
- Februar: Arbeitnehmer, Arbeitgeber und Regierung einigten sich in einer gemeinsamen Erklärung auf die Ausrichtung der Reform der betrieblichen Altersversorgung.
- November: Die Regierung will einen Gesetzentwurf ausarbeiten, der die Maßnahmen rechtsverbindlich macht.
- Dezember: Der Arbeitsminister will die Verabschiedung in einer Plenarsitzung der Nationalversammlung erreichen.
- 2028: Für Betriebe mit mindestens 100 Beschäftigten soll die externe Finanzierung verpflichtend werden.
- 2029: Betriebe mit 10 bis 99 Beschäftigten sollen hinzukommen.
- 2030: Die Pflicht soll auf Betriebe mit weniger als 10 Beschäftigten ausgeweitet werden.
Die Pflicht würde für Beschäftigungszeiten ab dem Zeitpunkt gelten, zu dem die Regelung im jeweiligen Betrieb in Kraft tritt. Arbeitgeber müssten im Rahmen dieser Vorgabe keine Gelder für Dienstzeiten vor diesem Datum auf externe Konten übertragen. Die Ansprüche eines Beschäftigten könnten sich daher aus einem früheren Zeitraum unter der bisherigen Regelung und einem späteren Zeitraum mit verpflichtender externer Finanzierung zusammensetzen.
Betriebe, die nach Ablauf der Frist keine betriebliche Altersversorgung einführen, würden automatisch in den Altersvorsorgefonds für kleine und mittlere Unternehmen aufgenommen. Sie erhielten Beitragsaufforderungen. Bei anhaltender Zahlungsverweigerung drohten Verwaltungssanktionen, darunter Geldbußen.
Wie die Regierung fehlenden Beiträgen nachgehen will
Das Ministerium plant, die Kontrollen von Arbeitgebern auszuweiten, die vorgeschriebene Beiträge zur externen Finanzierung nicht leisten. Fehlende Gelder sollen so aufgespürt werden, solange Beschäftigte noch im Arbeitsverhältnis stehen, und nicht erst nach ihrem Ruhestand oder einer Unternehmenspleite.
Bei leistungsorientierten Betriebsrenten wird die Höhe der Leistung nach den Regeln des Versorgungsplans berechnet; der Arbeitgeber muss für eine ausreichende Finanzierung sorgen. Unternehmen, deren Finanzierung unter 95 Prozent des erforderlichen Mindestbetrags liegt, müssten dem Vorschlag zufolge innerhalb eines Jahres mindestens 33 Prozent der Lücke ausgleichen. Andernfalls könnte eine Geldbuße von bis zu 10 Millionen Won verhängt werden.
Bei beitragsorientierten Betriebsrenten funktioniert es anders: Der Arbeitgeber zahlt Geld auf ein Konto ein, und das spätere Guthaben hängt von den Beiträgen und der Anlageentwicklung ab. Arbeitgeber müssten künftig Angaben zu den Löhnen bereitstellen, damit die Behörden prüfen können, ob die vorgeschriebenen Zahlungen geleistet wurden.
Welche Unterstützung kleinere Unternehmen erhalten sollen
Unternehmen mit weniger als 30 Beschäftigten sollen im Rahmen des Plans die niedrigsten Gebühren für die Altersversorgung zahlen. Außerdem schlägt die Regierung vor, das bisherige Verfahren zur Einführung eines Versorgungsmodells mit behördlicher Anmeldung und Prüfung durch einen Vertrag zu ersetzen, um den Verwaltungsaufwand zu verringern.
Arbeitgeber, die vor Inkrafttreten des Gesetzes eine betriebliche Altersversorgung einführen, könnten eine Förderung erhalten, die 10 Prozent der Beiträge für Beschäftigte mit einem Verdienst von weniger als 130 Prozent des Mindestlohns abdeckt. Für diese Unterstützung bei einer frühzeitigen Einführung sind im kommenden Jahr 6 Milliarden Won vorgesehen.
Unternehmen mit weniger als 50 Beschäftigten, die erstmals eine betriebliche Altersversorgung einführen, könnten nach einem Monat außerdem eine Förderung von zwei Prozentpunkten auf ihre Kreditzinsen erhalten. Im Haushaltsentwurf für das kommende Jahr hat die Regierung dafür 6,2 Milliarden Won vorgesehen. Zusammen belaufen sich die beiden geplanten Förderbudgets auf 12,2 Milliarden Won.
Der koreanische Unternehmensverband, eine Arbeitgeberorganisation, unterstützt das Ziel, Altersleistungen zu schützen, fordert jedoch, bei der Umsetzung die finanziellen und administrativen Möglichkeiten kleiner und Kleinstunternehmen zu berücksichtigen. Für diese Arbeitgeber würden regelmäßige Beiträge zur Altersversorgung neben Löhnen und anderen Ausgaben zu einer dauerhaften finanziellen Belastung.
Warum die Regierung professionelle Altersvorsorgefonds will
Die Vermögenswerte der betrieblichen Altersversorgung dürften bis 2040 auf mehr als 1.000 Billionen Won anwachsen und damit fast doppelt so hoch sein wie die 501,4 Billionen Won Ende vergangenen Jahres. Die Regierung will, dass dieser wachsende Sparbestand durch professionelle Verwaltung und eine breitere Beteiligung höhere Alterseinkünfte ermöglicht.
Die betriebliche Altersversorgung erzielte im vergangenen Jahr eine Rendite von 6,47 Prozent. Zum Vergleich: Bei der Nationalen Rentenversicherung waren es 18,82 Prozent, bei der Beamtenversorgung 17,2 Prozent und bei der Versorgung von Lehrkräften an Privatschulen 18,9 Prozent. Zwischen der betrieblichen Altersversorgung und der Nationalen Rentenversicherung lag die Renditedifferenz bei 12,35 Prozentpunkten. Die Anlagemischung und das Marktrisiko der einzelnen Systeme beeinflussen ihre Renditen.
Die Regierung strebt an, das Versorgungsniveau von etwa 13 Prozent auf einen Wert im Bereich von 20 Prozent anzuheben. Das Versorgungsniveau gibt an, welchen Anteil des früheren Einkommens eine Rente ersetzt. Ob dieses Ziel erreicht wird, hängt von den Beiträgen, den Anlageergebnissen und der Art ab, wie Beschäftigte ihre Ersparnisse beziehen.
Im vorgeschlagenen Fondsmodell würde ein professioneller Treuhänder die Vermögenswerte der Teilnehmenden bündeln und verwalten. Betriebe könnten das Modell mit Zustimmung der Arbeitnehmervertretung und nach weiteren vorgeschriebenen Verfahren einführen. Am selben Arbeitsplatz könnten sowohl bestehende Vertragsmodelle als auch Fondsmodelle bestehen; Arbeitgeber könnten mehr als einen Fonds anbieten.
Drei Fondsmodelle und Regeln für Treuhänder
Der Vorschlag sieht drei Wege zur Fondsverwaltung vor. Banken, Wertpapierfirmen und Versicherer könnten gemeinsam oder einzeln gewerbliche Treuhandgesellschaften gründen, die mehrere Betriebe betreuen. Arbeitgebergruppen oder nationale Arbeitnehmer- und Arbeitgeberorganisationen könnten gemeinnützige Treuhänder gründen. Öffentliche Einrichtungen könnten Fonds für teilnahmeberechtigte Betriebe verwalten.
Zum öffentlichen Angebot gehört auch die Ausweitung von Blue Seed, dem Altersvorsorgefonds der koreanischen Arbeitsunfallversicherung und Wohlfahrtsstelle. Im kommenden Jahr soll der Zugang auf Betriebe mit bis zu 100 Beschäftigten und 2028 auf Betriebe mit bis zu 300 Beschäftigten ausgeweitet werden.
Treuhänder aus dem Finanzsektor müssten über ein Mindestkapital von 12 Milliarden Won und sieben erforderliche Fachkräfte, unter anderem für die interne Kontrolle, verfügen. Für die direkte Verwaltung von Anlagen wären weitere fünf bis acht Investmentfachleute nötig. Ein vorläufiges Zulassungsverfahren mit anschließender endgültiger Genehmigung soll den Behörden ermöglichen, Antragsteller vor der Betriebsaufnahme zu prüfen.
Zu den vorgeschlagenen Governance-Regeln für Treuhänder aus dem Finanzsektor gehören mindestens vier unabhängige Vorstandsmitglieder und mindestens zwei von den Teilnehmenden vorgeschlagene Mitglieder. Bei Konsortialfonds sollen Arbeitnehmer und Arbeitgeber grundsätzlich gleich stark vertreten sein. Treuhänder müssten außerdem 0,25 Prozent der Vermögenswerte als Rücklage für Betriebsrisiken vorhalten und externe Organisationen mit der Verwahrung der Vermögenswerte und der Bewertung der Anlageergebnisse beauftragen.
Nach dem Gesetz hätten die Interessen der Teilnehmenden Vorrang. Treuhänder, die ihre Pflichten verletzen, müssten für Schäden haften. Um eine Haftung abzuwenden, müssten sie nachweisen, dass weder Vorsatz noch Fahrlässigkeit vorlag. Das Arbeitsministerium und die Finanzaufsichtsbehörden würden die Aufsicht koordinieren; für Sanktionen wäre das Ministerium zuständig.
Höhere Renditen gehen mit Anlagerisiken einher
Der koreanische Unternehmensverband hat gefordert, die Ausweitung professionell verwalteter Fonds mit Schutzmaßnahmen zu verbinden. Er sorgt sich darum, dass Beschäftigte die finanziellen Folgen tragen, wenn Anlagen im Wert steigen oder fallen.
Der Verband erläuterte seine Position in einer Stellungnahme zu dem Plan:
Anders als bei der Nationalen Rentenversicherung, deren Leistungen vom Staat garantiert werden, kommen Gewinne und Verluste aus einer fondsgebundenen betrieblichen Altersversorgung je nach Anlageentwicklung vollständig den Versicherten zugute beziehungsweise gehen vollständig zu ihren Lasten.
Bei einem Fonds für die beitragsorientierte Altersversorgung verändert die professionelle Verwaltung, wer die Anlageentscheidungen trifft. Das zum Ruhestand verfügbare Guthaben hängt weiterhin davon ab, wie viel eingezahlt wird und wie sich die Anlagen entwickeln. Die Qualifikation der Treuhänder, eine unabhängige Kontrolle und ihre Rechenschaftspflicht sind daher ebenso wichtig wie das Ziel, die Renditen zu verbessern.
Anlagemöglichkeiten und Anbieterinformationen sollen sich ändern
Die Regierung plant, die derzeitige Obergrenze von 70 Prozent für riskante Anlagen in individuellen Altersvorsorgekonten schrittweise anzuheben. Außerdem will sie die zulässigen Anlagen für individuelle Altersvorsorgekonten und beitragsorientierte Betriebsrenten um Vermögensverwaltungskonten und ausgegebene Schuldverschreibungen erweitern. Dadurch hätten die Teilnehmenden mehr Möglichkeiten, ihre Ersparnisse anzulegen.
Die Mitteilung über eine Standardanlage soll künftig nicht mehr vier Wochen nach Fälligkeit eines Anlageprodukts erfolgen, sondern zwei Wochen davor. Standardanlagen legen einen vorgegebenen Anlageweg fest, wenn ein Teilnehmer keine aktive Auswahl trifft. Durch die frühere Benachrichtigung soll die Zeit verkürzt werden, in der Geld nach dem Auslaufen eines Produkts uninvestiert als Bargeld oder in ähnlichen Anlagen liegt.
Der Plan sieht außerdem vor, Produkte mit niedrigen Renditen aus der Auswahl für Standardanlagen zu nehmen. Bei der Bewertung von Anbietern sollen messbare Renditen und Kennzahlen stärker gewichtet werden, die das zur Erzielung dieser Renditen eingegangene Anlagerisiko berücksichtigen.
Die Ranglisten und Leistungsdaten aller Anbieter sollen veröffentlicht werden. Damit würde die bisherige Praxis enden, nur die besten 10 Prozent aufzuführen. Beschäftigte und Arbeitgeber erhielten einen umfassenderen Überblick über die Leistungen der Anbieter, wenn sie entscheiden, wo sie ihre Altersvorsorge anlegen.
Regelmäßige Rentenzahlungen könnten zum Standard werden
Die Regierung prüft, ob Altersleistungen grundsätzlich als Rente ausgezahlt werden sollen, sofern der Empfänger nicht ausdrücklich eine Einmalzahlung beantragt. Damit würde die regelmäßige Einkommenszahlung zur Standardoption, während die Möglichkeit einer Auszahlung des gesamten Betrags auf einmal bestehen bliebe.
Die meisten Rentner erhalten ihre Leistungen derzeit als Einmalzahlung. Die Regierung will das ändern und der betrieblichen Altersversorgung neben der Nationalen Rentenversicherung eine größere Rolle geben. Regelmäßige Zahlungen verteilen die Altersvorsorge über einen längeren Zeitraum; bei einer Einmalzahlung steht der gesamte Betrag sofort zur Verfügung.
Die geltenden Regeln für vorzeitige Auszahlungen würden unverändert bleiben. Beschäftigte könnten weiterhin unter bestimmten Voraussetzungen Geld etwa für den Kauf eines Hauses oder für eine Jeonse-Kaution entnehmen. Jeonse ist eine hohe, rückzahlbare Mietkaution, die bei vielen südkoreanischen Mietverträgen üblich ist.
Stattdessen will die Regierung ein Gesetz voranbringen, das die Obergrenze für Kredite, die durch Altersvorsorgevermögen besichert sind, von 50 auf 70 Prozent anhebt. Eine Beleihung der Ersparnisse böte eine Alternative zu ihrer Entnahme, würde für Beschäftigte aber Rückzahlungs- und Zinskosten mit sich bringen. Die Behörden erwägen außerdem steuerliche Anreize, um längeres Sparen für den Ruhestand zu fördern.
Entscheidungen zu öffentlicher Fondsverwaltung und größerem Versichertenkreis stehen noch aus
Ob die Nationale Rentenversicherungsanstalt an der Verwaltung der neuen Fonds beteiligt wird, ist noch offen und soll in der Nationalversammlung erörtert werden. Arbeitnehmer, Arbeitgeber, Regierung und Fachleute sind über ihre Rolle uneinig. Dieser Punkt gehört daher nicht zu den bereits festgelegten Teilen des Vorschlags.
Der koreanische Unternehmensverband argumentiert, eine Beteiligung der Nationalen Rentenversicherungsanstalt an einem Markt, auf dem bereits private Anbieter und Blue Seed tätig sind, könne die Rollen öffentlicher und privater Altersversorgung verwischen und den fairen Wettbewerb schwächen. Die Regierung plant außerdem nicht, eine separate Gesellschaft für die betriebliche Altersversorgung zu gründen.
Auch Beschäftigte mit einer Betriebszugehörigkeit von weniger als einem Jahr und Beschäftigte mit einer Wochenarbeitszeit von weniger als 15 Stunden sind noch Gegenstand der Reformdebatte. Das Ministerium und das Korea Labor Institute prüfen ihre Regelungen zu Altersleistungen und eine mögliche Versicherungspflicht. Der Wirtschafts-, Sozial- und Arbeitsrat nahm im Juni Gespräche zu damit verbundenen Fragen auf.
Für Beschäftigte, die bereits unter die geltenden Regeln zu Altersleistungen fallen, sind die unmittelbaren gesetzgeberischen Schwerpunkte der Zeitplan für die externe Finanzierung, eine konsequentere Durchsetzung der Beitragspflicht und das neue Treuhändersystem. Für Arbeitgeber dürften die vorgeschlagene Vorbereitungszeit und finanzielle Unterstützung darüber entscheiden, wie schnell sie Lohnabrechnung, Versorgungsverträge und Liquiditätsplanung anpassen müssen.
Die wichtigsten Punkte
- Die verpflichtende externe Finanzierung soll 2028 für Betriebe mit mindestens 100 Beschäftigten beginnen und bis 2030 Betriebe jeder Größe erfassen.
- Die Pflicht gilt für Dienstzeiten ab dem jeweiligen Einführungstermin im Betrieb; eine rückwirkende Finanzierung früherer Dienstzeiten ist nicht vorgesehen.
- Die ausstehenden Altersleistungen beliefen sich im vergangenen Jahr auf 822,9 Milliarden Won beziehungsweise 41,1 Prozent aller ausstehenden Lohnzahlungen.
- Professionelle Treuhänder sollen neue Fonds für beitragsorientierte Betriebsrenten und individuelle Altersvorsorgekonten verwalten; Anlagegewinne und -verluste tragen die Teilnehmenden.
- Die geplante Unterstützung für eine frühzeitige Einführung und für Kreditzinsen beläuft sich im Haushalt des kommenden Jahres auf insgesamt 12,2 Milliarden Won.
- Die Regierung will im November einen Gesetzentwurf ausarbeiten und im Dezember dessen Verabschiedung erreichen.
- Über eine Beteiligung der Nationalen Rentenversicherungsanstalt und die Absicherung von Beschäftigten mit kurzer Betriebszugehörigkeit oder sehr geringer Arbeitszeit muss noch entschieden werden.