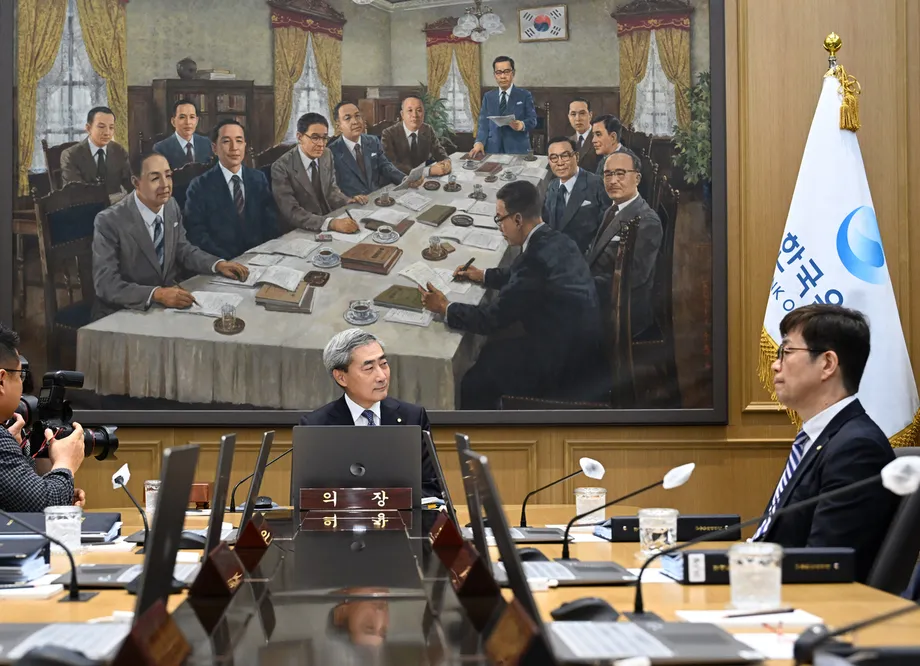
Pause nach zwei Erhöhungen, weitere Anhebung in Sicht
Die südkoreanische Zentralbank geht mit einem Leitzins von 3 %, einer Inflationsrate von 2,9 % im September und erneut steigender Verschuldung der privaten Haushalte in ihre Zinssitzung am 22. Oktober 2026. Eine Umfrage unter 100 Anleihemarktteilnehmern ergab, dass 93 % davon ausgingen, die Bank of Korea werde die Zinsen nach den Erhöhungen im Juli und August unverändert lassen.
Inhalt
- Pause nach zwei Erhöhungen, weitere Anhebung in Sicht
- Wie der Leitzins auf 3 % stieg
- Warum Umfragen für jetzt eine Pause und später eine Erhöhung erwarten
- Die Inflation lässt nach, liegt aber weiter über dem Ziel
- Der Exportboom gibt der Bank Spielraum für eine restriktive Geldpolitik
- Immobilienpreise und Kreditaufnahme sorgen für zusätzlichen Druck
- Kreditnehmer brauchen Zeit für die Anpassung
- Ein stärkerer Won und sinkende Anleiherenditen erschweren die Lagebeurteilung
- Worauf Anleger nach der Entscheidung achten werden
- Die wichtigsten Punkte
Die erwartete Pause fällt in eine Phase, in der die Wirtschaft den Verantwortlichen widersprüchliche Signale sendet. Die Halbleiterexporte erreichten in den ersten 20 Oktobertagen 27,5 Milliarden US-Dollar, während die Kredite an private Haushalte bei fünf großen Banken zwischen Ende September und dem 15. Oktober um 2,7643 Billionen Won zunahmen. Die starke Geschäftstätigkeit stützt das Wachstum, doch steigende Preise und Schulden liefern der Bank Gründe, die Kreditaufnahme teuer zu halten.
Die Entscheidung des geldpolitischen Ausschusses stand vor der Sitzung noch aus. Gouverneur Shin Hyun-song sollte das Ergebnis und die Einschätzung der Bank bei einer Pressekonferenz erläutern, die am 22. Oktober gegen 11.10 Uhr beginnen sollte.
Ein unveränderter Leitzins würde Haushalten, Unternehmen und Finanzmärkten mehr Zeit geben, die vorangegangenen Erhöhungen zu verkraften. Viele Ökonomen erwarten dennoch, dass die Bank die Zinsen bei ihrer letzten geldpolitischen Sitzung des Jahres im November erneut anhebt. Ihre Hauptsorge ist, dass die Inflation über dem Ziel der Bank von 2 % bleiben wird, obwohl die unmittelbaren Auswirkungen höherer Energiepreise nachlassen.
Wie der Leitzins auf 3 % stieg
Die offizielle Zinsentwicklung der Bank of Korea weist für den 16. Juli eine Erhöhung auf 2,75 % und für den 27. August eine weitere auf 3 % aus. Beide Schritte beliefen sich auf 0,25 Prozentpunkte und hoben den Leitzins damit um insgesamt einen halben Prozentpunkt über seinen vorherigen Stand von 2,5 %.
Der Leitzins dient als Orientierung für die Geldkosten in der gesamten Wirtschaft. Höhere Zinsen verteuern in der Regel Kredite und machen Sparen attraktiver. Das dämpft die Ausgaben und mindert den Preisdruck. Es dauert jedoch, bis sich diese Effekte auf bestehende Kredite, Geschäftspläne und Haushaltsbudgets auswirken.
Die jüngste Abfolge geldpolitischer Schritte und die nächsten anstehenden Termine:
- 29. Mai 2025: Der Leitzins sank auf 2,5 %.
- 16. Juli 2026: Die Bank hob ihn auf 2,75 % an.
- 27. August: Eine zweite Erhöhung brachte ihn auf 3 %.
- 22. Oktober: Der Ausschuss entscheidet, ob er eine Pause einlegt oder die Zinsen erneut anhebt.
- Ende Oktober: Die Zahlen zum BIP im dritten Quartal werden veröffentlicht.
- November: Der Ausschuss hält seine letzte Zinssitzung des Jahres 2026 ab.
Bei der Entscheidung im Oktober kommt es daher auch auf den richtigen Zeitpunkt an. Die Verantwortlichen müssen beurteilen, wie stark die beiden Erhöhungen die Wirtschaft bereits bremsen, und zugleich entscheiden, ob die anhaltende Inflation weitere Maßnahmen erfordert.
Warum Umfragen für jetzt eine Pause und später eine Erhöhung erwarten
Die Erwartung einer Zinspause im Oktober geht über die Umfrage unter Anleihemarktteilnehmern hinaus. Alle sechs Ökonomen einer weiteren Umfrage rechneten mit unveränderten Zinsen. In einer größeren Befragung von 20 Professoren und Finanzexperten erwarteten 19, also 95 %, dass der Leitzins bei 3 % bleibt.
In dieser größeren Umfrage erwarteten 18 Befragte, also 90 %, die nächste Erhöhung im November. Je einer nannte Januar beziehungsweise Februar. Die häufigste Prognose für den späteren Zinshöchststand lag bei 3,5 % im ersten Halbjahr 2027; dafür sprachen sich 13 Befragte aus. Zwei prognostizierten 3,75 %, während einer in der zweiten Jahreshälfte mit 4 % rechnete.
Jung Yong-taek, Chefökonom bei IBK Investment & Securities, erläuterte, warum eine Pause mit Inflationssorgen vereinbar sein könnte:
Die Preise sind auf breiter Front hoch, aber die Zentralbank hat die Zinsen bereits zweimal vorsorglich angehoben und braucht deshalb Zeit, um die Wirkung ihrer Maßnahmen zu überprüfen.
Ökonomen bezeichnen das wahrscheinliche Ergebnis als „hawkish hold“, also als unveränderten Leitzins bei zugleich restriktiver Ausrichtung. Einfach ausgedrückt bedeutet das, dass die Zinsen unverändert bleiben, während weitere Erhöhungen in Aussicht gestellt werden. Das Abstimmungsergebnis des Ausschusses und Shins Erläuterungen dürften Anlegern zeigen, wie ernsthaft die Bank eine weitere Anhebung erwägt.
Die Inflation lässt nach, liegt aber weiter über dem Ziel
Die Verbraucherpreisinflation verlangsamte sich im September von 3,1 % im August auf 2,9 %, nachdem sie im Juni 3,2 % erreicht hatte. Der Septemberwert lag weiterhin 0,9 Prozentpunkte über dem Inflationsziel der Bank von 2 %. Die Kerninflation, bei der schwankungsanfällige Lebensmittel- und Energiepreise ausgeklammert werden, um den allgemeinen Preistrend abzubilden, lag bei 2,8 %.
Eine unmittelbare Belastungsquelle ist der Ölpreis. Brent-Rohöl näherte sich im Handel am 20. Oktober mit rund 112 US-Dollar je Barrel dem höchsten Stand seit fünf Monaten. Der anhaltende Krieg im Nahen Osten hielt die Energiekosten hoch. Teurerer Kraftstoff kann sich auf Lieferkosten, Herstellungskosten und Haushaltsrechnungen auswirken.
Auch die Binnennachfrage bereitet Sorgen. Höhere Einkommen und Investitionen im Zusammenhang mit dem Halbleiterboom können Unternehmen und Haushalten mehr Geld zum Ausgeben verschaffen. Bei ihrer Inflationsbewertung am 2. Oktober ging die Bank of Korea davon aus, dass die Verbraucherpreise weiter kräftig steigen würden, insbesondere die Kernpreise, da höhere Kosten an die gesamte Wirtschaft weitergegeben würden und der Nachfragedruck zunehme.
Die Erzeugerpreise im September, also die Preise, die inländische Produzenten erzielen, stiegen gegenüber August um 0,2 % und gegenüber dem Vorjahresmonat um 7,7 %. Diese Kosten sind für Unternehmen relevant, wenn sie entscheiden müssen, ob sie geringere Gewinne hinnehmen oder ihren Kunden höhere Preise berechnen.
Eine vom 13. bis 16. Oktober durchgeführte Umfrage ergab, dass alle 12 Befragten zur geldpolitischen Frage die hohe Inflation als wichtigen Faktor nannten. Sechs verwiesen auf die Ölpreise und die Risiken des Iran-Kriegs, vier auf den Nachfragedruck im Zusammenhang mit dem Halbleiterboom.
Auch die Prognosen deuten auf eine langsame Rückkehr zum Inflationsziel hin. Die meisten Befragten erwarteten für das kommende Jahr eine Verbraucherpreisinflation von 2,2 % bis 2,5 % und eine Kerninflation zwischen 2,4 % und 2,6 %. Heo Munjong, Leiter des Woori Finance Research Institute, schätzte die Lage wie folgt ein:
Angesichts der hohen Inflationserwartungen, steigender Preise für persönliche Dienstleistungen und verbesserter Einkommensbedingungen im Zuge des Halbleiterbooms wird die Kerninflation bei etwa 2,5 % verharren.
Der Exportboom gibt der Bank Spielraum für eine restriktive Geldpolitik
Die am 21. Oktober veröffentlichten Zolldaten wiesen für die ersten 20 Oktobertage Exporte im Wert von 61,6 Milliarden US-Dollar aus. Ohne Bereinigung um die Zahl der Arbeitstage lagen die Ausfuhren 105,4 % über dem Vorjahreszeitraum. Die Importe stiegen um 42,8 %, der Handelsüberschuss belief sich auf 14,5 Milliarden US-Dollar.
Der Zeitpunkt der Chuseok-Feiertage beeinflusste diesen Vergleich: 2026 fiel der Feiertag in den September, 2025 in den Oktober. Eine Bereinigung um die Zahl der Arbeitstage ergibt ein aussagekräftigeres Bild der Handelsentwicklung. Auf dieser Basis stiegen die Exporte um 65,9 %, verglichen mit einem Plus von 89,8 % im entsprechenden Zeitraum im September.
Die Halbleiterexporte stiegen um 222,5 % auf 27,5 Milliarden US-Dollar und machten damit rund 45 % der gesamten Ausfuhren von 61,6 Milliarden US-Dollar aus. Die Lieferungen von Erdölprodukten nahmen um 68,3 % zu, die Autoexporte um fast 41 %. Nach Absatzmärkten betrachtet wuchsen die Exporte nach China und in die Vereinigten Staaten jeweils um rund 155 %. Die Lieferungen nach Malaysia stiegen um 363,2 %, die nach Singapur um 121,1 %.
Der Überschuss in der Leistungsbilanz belief sich von Januar bis August auf 279,2 Milliarden US-Dollar, verglichen mit 69,67 Milliarden US-Dollar im Vorjahreszeitraum. Das war etwa viermal so viel. Die Leistungsbilanz ist umfassender als die Handelsbilanz, da sie auch Dienstleistungen und Einkommensströme einschließt.
Vizepremierminister und Finanzminister Lee Hyeong-il sagte am 16. Oktober, das reale BIP-Wachstum könnte in diesem Jahr 3,6 % erreichen. Das liegt 0,3 Prozentpunkte über der Augustprognose der Bank of Korea von 3,3 %. In der Ökonomenumfrage vom 13. bis 16. Oktober erwarteten acht von elf Befragten zum Wachstum mindestens 3,5 %.
Das reale BIP misst die Wirtschaftsleistung bereinigt um Preisveränderungen. Das nominale BIP, in dem diese Veränderungen enthalten sind, stieg im zweiten Quartal gegenüber dem Vorjahreszeitraum um 26,4 % und damit so stark wie seit dem dritten Quartal 1979 nicht mehr. Bei Zinsentscheidungen muss die Bank sowohl berücksichtigen, wie viel die Wirtschaft produziert, als auch, wie schnell die Preise steigen.
Immobilienpreise und Kreditaufnahme sorgen für zusätzlichen Druck
Die Preise für Wohnungen in Seoul stiegen laut dem Korea Real Estate Board bis zur zweiten Oktoberwoche 88 Wochen in Folge. In den drei Gangnam-Bezirken gaben die Preise nach, während sich die Zuwächse in einigen Außenbezirken Seouls und im Süden der Provinz Gyeonggi beschleunigten.
Auch die Kredite an private Haushalte stiegen nach dem Rückgang im September wieder. Die ausstehenden Haushaltskredite bei KB Kookmin, Shinhan, Hana, Woori und NH NongHyup beliefen sich am 15. Oktober auf insgesamt 783,5983 Billionen Won, 2,7643 Billionen Won mehr als Ende September.
Im September waren die Kredite bei diesen Banken um 1,2852 Billionen Won zurückgegangen. Das war der erste monatliche Rückgang seit März. Der Zuwachs in der ersten Oktoberhälfte war bereits mehr als doppelt so groß wie der Rückgang im September.
Immobilien und Kreditaufnahme sind relevant, weil steigende Immobilienpreise Menschen dazu bewegen können, höhere Kredite aufzunehmen. Höhere Zinsen können diese Entwicklung bremsen, erhöhen aber auch die Kosten für bestehende Kreditnehmer, insbesondere wenn sich ihre Kreditzinsen an die Marktbedingungen anpassen.
Kreditnehmer brauchen Zeit für die Anpassung
Shin ging bei einer parlamentarischen Anhörung am 12. Oktober auf diese Belastung ein. Der Gouverneur sagte, die Bank berücksichtige bei der Festlegung ihrer Geldpolitik, wie schnell sich Haushalte und Unternehmen anpassen können:
Wenn wir Geldpolitik betreiben, beurteilen wir stets, wie viel Zeit die Wirtschaftsakteure für die Anpassung benötigen und ob sie dazu in der Lage sind.
Sorgen um besonders gefährdete Kreditnehmer waren bereits im Ausschuss geäußert worden. Hwang Kun-il sprach sich im August abweichend für unveränderte Zinsen aus. Zu seinen Gründen gehörte die zunehmende Zinsbelastung für gefährdete Bevölkerungsgruppen.
Die Stärke der Halbleiterexporte wirkt sich zudem nicht auf alle Wirtschaftsbereiche gleich aus. Ahn Yeha, Analystin bei Kiwoom Securities, erwartete, dass das von der Chipindustrie getragene Wachstum im kommenden Jahr anhalten werde, warnte jedoch davor, dass sich die Kluft zwischen stärkeren und schwächeren Branchen vergrößern könnte. Haushalte mit höheren Kreditraten profitieren möglicherweise kaum von Rekordexporten.
Shins öffentliche Äußerungen spiegelten den Handlungsdruck wider, der Inflation früh entgegenzuwirken. Eine Analyse von rund 33.000 koreanischen Schriftzeichen aus seinen Antworten bei drei geldpolitischen Pressekonferenzen zählte 114 Verweise auf Preise und 97 auf Wachstum. Die Zahl der Verweise auf vorsorgliches oder frühzeitiges Handeln stieg von jeweils zwei im Mai und Juli auf 28 im August, als die Bank ihre zweite Zinserhöhung vornahm.
Ein stärkerer Won und sinkende Anleiherenditen erschweren die Lagebeurteilung
Der Won stieg im Handel am 21. Oktober auf 1.322,8 je US-Dollar und erreichte damit im Tagesverlauf den höchsten Stand seit dem 2. Oktober 2024. Dazu trugen Exporteure bei, die US-Dollar verkauften. Ein stärkerer Won senkt die Kosten für Importe in Landeswährung und federt so die Auswirkungen teurer Öl- und anderer ausländischer Einkäufe teilweise ab.
Auch an den Staatsanleihemärkten ging es weniger angespannt zu als Anfang Oktober. Die Rendite dreijähriger Anleihen sank von 3,983 % am 8. Oktober auf 3,854 % am 16. Oktober. Die Rendite zehnjähriger Anleihen fiel im selben Zeitraum von 4,395 % auf 4,182 %.
Am 19. Oktober stiegen die Renditen vorübergehend. Die Rendite der dreijährigen Benchmarkanleihe schloss bei 3,877 %, die der zehnjährigen bei 4,205 %. Am Morgen des 21. Oktober war die Rendite der dreijährigen Anleihe auf 3,832 % gesunken. Damit lag sie 0,832 Prozentpunkte über dem Leitzins.
Die Rendite einer Anleihe bezeichnet die Verzinsung, die sich zu ihrem Marktpreis erzielen lässt. Steigen die Anleihekurse, sinken in der Regel die Renditen. Niedrigere Marktrenditen können die Finanzierungskosten senken, selbst wenn die Zentralbank ihren Leitzins unverändert lässt. Deshalb ist die Einschätzung des Ausschusses zur künftigen Geldpolitik besonders relevant.
Worauf Anleger nach der Entscheidung achten werden
Die Regierung hat die geplanten Staatsanleiheemissionen für Oktober um 5 Billionen Won gekürzt und nutzt überschüssige Steuereinnahmen, statt diesen Betrag durch Anleiheverkäufe aufzubringen. Ein geringeres Angebot an Anleihen kann die Kurse stützen und die Renditen dämpfen. In der Umfrage unter 20 Fachleuten sagten neun, weitere Kürzungen um 5 bis 10 Billionen Won im November und Dezember könnten zur Stabilisierung des Marktes beitragen.
Die Stimmung am Anleihemarkt hat sich aufgehellt. Der Anleihemarktindex der Korea Financial Investment Association stieg für November auf 99,1, nachdem er für Oktober bei 89,7 gelegen hatte. Der Wert blieb knapp unter 100, der Schwelle zwischen der Erwartung einer Verbesserung und der einer Verschlechterung der Bedingungen.
Die Ökonomen sind uneins darüber, wie die Abstimmung im Oktober ausfallen wird. Kong Dong-rak von Daishin Securities erwartete eine einstimmige Entscheidung für unveränderte Zinsen, schloss aber eine Stimme für eine Erhöhung nicht aus. Ahn Jae-kyun von Korea Investment & Securities rechnete damit, dass ein Mitglied eine Anhebung befürworten würde, und hielt einen Leitzins von 3,5 % im ersten Quartal 2027 für möglich.
Die nächste große Bewährungsprobe wird sein, ob Inflation und Wachstum diese Erwartungen stützen. Die Zahlen zum BIP im dritten Quartal werden gegen Ende Oktober erwartet, noch vor der Zinssitzung im November. Shins Pressekonferenz am 22. Oktober wird Kreditnehmern und Anlegern die aktuelle Einschätzung der Bank dazu liefern, wie viel zusätzliche geldpolitische Straffung die Wirtschaft benötigt.
Die wichtigsten Punkte
- Die Bank of Korea geht mit einem Leitzins von 3 % in ihre Sitzung am 22. Oktober, nachdem sie ihn im Juli und August angehoben hat.
- 93 % der befragten Anleihemarktteilnehmer erwarteten im Oktober unveränderte Zinsen; 18 von 20 Fachleuten einer weiteren Umfrage rechneten mit einer Erhöhung im November.
- Die Verbraucherpreisinflation lag im September bei 2,9 %, die Kerninflation bei 2,8 %. Beide Werte lagen über dem Inflationsziel der Bank von 2 %.
- Die Halbleiterexporte erreichten in den ersten 20 Oktobertagen 27,5 Milliarden US-Dollar und machten damit rund 45 % der Gesamtexporte aus.
- Die Kredite an private Haushalte bei fünf großen Banken stiegen zwischen dem 30. September und dem 15. Oktober um 2,7643 Billionen Won.
- Die Pressekonferenz des Gouverneurs und die BIP-Zahlen für Ende Oktober liefern vor der Sitzung im November die nächsten Hinweise.