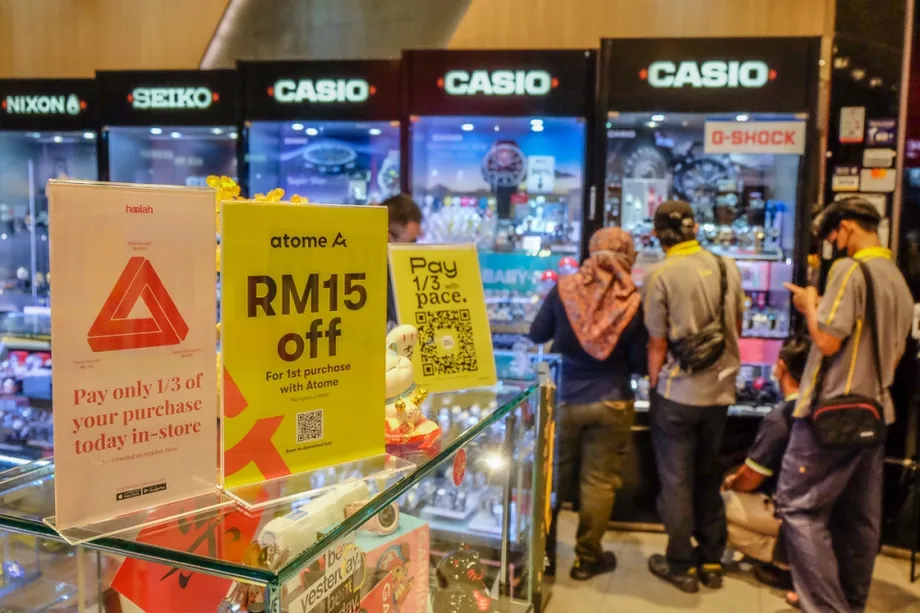
65,9 Millionen Transaktionen rücken die Kreditaufnahme junger Menschen in den Fokus
Malaysier im Alter von 30 Jahren und darunter tätigten zwischen Januar und Juni 2026 65,9 Millionen Buy-Now-Pay-Later-Transaktionen (BNPL) im Wert von 5,4 Milliarden RM, wie das Finanzministerium mitteilte. Zum 30. Juni waren in dieser Gruppe noch 2,4 Milliarden RM offen, darunter 96,8 Millionen RM, die als notleidende Finanzierungen eingestuft wurden. Das entspricht 4,0 % des ausstehenden Betrags.
Inhalt
- 65,9 Millionen Transaktionen rücken die Kreditaufnahme junger Menschen in den Fokus
- Was die Kaufzahlen tatsächlich messen
- Unbezahlte Finanzierungen sind gesondert zu betrachten
- Ein wachsender Markt vor den Angaben zu jungen Kreditnehmern
- Anbieter müssen Schulden bei mehreren Plattformen berücksichtigen
- Lizenzfrist folgt auf das Verbraucherkreditgesetz
- Eine Betrugsbeschwerde setzt den Forderungseinzug nicht automatisch aus
- Kontosperrungen und Verantwortung für die Sicherheit
- Die wichtigsten Punkte
Die Zahlen rücken junge Verbraucher ins Zentrum des wachsenden BNPL-Marktes in Malaysia. Auf sie entfielen in den sechs Monaten 37,9 % der landesweit 173,9 Millionen Transaktionen und 36,7 % des Kaufvolumens von 14,7 Milliarden RM. Zur Altersgruppe zählen auch 30-Jährige, nicht nur Menschen unter 30.
Das Ministerium legte die Zahlen in einer schriftlichen Antwort auf eine parlamentarische Anfrage von Datuk Dr. Alias Razak vor, dem Abgeordneten der Perikatan Nasional für Kuala Nerus. Er wollte wissen, wie die Verbraucherkreditkommission, bekannt als SKP, junge Menschen vor übermäßigen BNPL-Schulden schützt, insbesondere wenn Kreditnehmer Verpflichtungen bei mehreren Plattformen haben.
In der Antwort werden Anforderungen an Anbieter genannt, die prüfen müssen, ob Antragsteller ihre Raten zurückzahlen können. Eine separate parlamentarische Antwort weist zudem auf eine Grenze des Verbraucherschutzes bei Betrugsermittlungen hin: Der Widerspruch gegen eine Transaktion setzt Zahlungsaufforderungen, Verzugsgebühren oder den Forderungseinzug nicht automatisch aus.
Mit BNPL können Verbraucher Einkäufe tätigen und die Zahlung aufschieben oder in Raten aufteilen. Dadurch ändert sich, wann Geld vom Konto eines Verbrauchers abgebucht wird, nicht aber die Zahlungspflicht. Die Antworten des Ministeriums betreffen zwei unterschiedliche Risiken: eine Kreditaufnahme über die Rückzahlungsfähigkeit hinaus und die Verfolgung wegen einer Transaktion, die ein Verbraucher nach eigenen Angaben nicht autorisiert hat.
Was die Kaufzahlen tatsächlich messen
Die 5,4 Milliarden RM beziehen sich auf Transaktionen innerhalb von sechs Monaten. Die 2,4 Milliarden RM sind der ausstehende Finanzierungsbetrag zum 30. Juni. Es handelt sich um unterschiedliche Kennzahlen: Die eine erfasst die Aktivitäten über einen Zeitraum, die andere die zu einem bestimmten Stichtag verbliebenen Schulden.
Teilt man 5,4 Milliarden RM durch 65,9 Millionen Transaktionen, ergibt sich für junge Menschen ein durchschnittlicher Kaufwert von etwa 82 RM. Landesweit ergeben 14,7 Milliarden RM geteilt durch 173,9 Millionen Transaktionen etwa 85 RM. Beide Berechnungen beruhen auf gerundeten Zahlen des Ministeriums und sind daher als Schätzungen zu verstehen.
Junge Verbraucher tätigten im Durchschnitt also etwas kleinere Einkäufe als der landesweite Durchschnitt. Ihr Anteil am Transaktionsvolumen lag 1,2 Prozentpunkte über ihrem Anteil am Kaufwert. Die Differenz deutet auf häufige, vergleichsweise kleine Transaktionen hin und nicht auf ungewöhnlich hohe Kaufbeträge.
Zieht man die Zahlen für junge Menschen von den landesweiten Gesamtwerten ab, entfallen auf Verbraucher außerhalb der Altersgruppe etwa 108 Millionen Transaktionen im Wert von 9,3 Milliarden RM. Daraus ergibt sich für Menschen über 30 ein durchschnittlicher Transaktionswert von etwa 86 RM.
Keine dieser Durchschnittswerte gibt Aufschluss über die gesamten Verpflichtungen eines einzelnen Kreditnehmers. Mehrere kleinere Einkäufe können zu sich überschneidenden Rückzahlungen führen, während aus der Zahl der Transaktionen nicht hervorgeht, wie viele verschiedene junge Menschen BNPL genutzt haben. Die Zahlen des Ministeriums enthalten weder die Zahl der jungen Kreditnehmer noch eine Aufschlüsselung der Schulden nach Einkommen.
Unbezahlte Finanzierungen sind gesondert zu betrachten
Das Ministerium bezeichnete den unbezahlten Betrag von 96,8 Millionen RM bei jungen Verbrauchern als weiterhin überschaubar. Er entsprach etwa 4 RM je 100 RM ausstehender BNPL-Finanzierungen dieser Gruppe. Diese Einschätzung bezieht sich auf die ausgewiesene Gesamtsumme, nicht darauf, ob jeder Kreditnehmer seine Raten problemlos bezahlen kann.
Der gesamte ausstehende Betrag von 2,4 Milliarden RM sollte nicht als überfällige Schuld betrachtet werden. Er umfasst Finanzierungen, die noch zurückgezahlt werden müssen. Die 96,8 Millionen RM sind dagegen der als notleidend oder unbezahlt eingestufte Teil. In Berichten werden beide Bezeichnungen verwendet, doch sie geben nicht an, wie viele Tage eine Zahlung überfällig sein muss, um in diese Kategorie zu fallen.
Eine frühere Auskunft bezifferte die landesweit überfälligen BNPL-Finanzierungen auf 181 Millionen RM beziehungsweise 3,4 % der Ende März 2026 ausstehenden 5,3 Milliarden RM. Der Wert für junge Menschen lag zum 30. Juni bei 4,0 % und damit rechnerisch 0,6 Prozentpunkte höher.
Das ist kein direkter Vergleich junger und älterer Kreditnehmer zum selben Zeitpunkt. Die Zahlen beziehen sich auf unterschiedliche Stichtage und Bevölkerungsgruppen, und die Beschreibungen problematischer Finanzierungen sind nicht identisch. Sie belegen weder, dass die landesweite Überfälligkeitsquote zwischen März und Juni gestiegen ist, noch, dass das Alter allein Rückzahlungsprobleme erklärt.
Die Angaben für Juni enthalten zudem keinen landesweiten ausstehenden Gesamtbetrag für diesen Stichtag. Deshalb lässt sich anhand dieser Zahlen nicht berechnen, welchen Anteil junge Verbraucher am 30. Juni an den gesamten ausstehenden BNPL-Schulden hatten.
Ein wachsender Markt vor den Angaben zu jungen Kreditnehmern
Aus früheren parlamentarischen Angaben geht hervor, dass die landesweit ausstehenden BNPL-Finanzierungen von 4,9 Milliarden RM Ende 2025 auf 5,3 Milliarden RM Ende März 2026 stiegen. Der Zuwachs von 400 Millionen RM entspricht innerhalb von drei Monaten etwa 8,2 %.
Im ersten Quartal 2026 gab es acht Millionen aktive BNPL-Kontoinhaber. Das Ministerium teilte außerdem mit, dass etwa 40 % der Nutzer 30 Jahre alt oder jünger waren. Dieser Nutzeranteil ist eine andere Kennzahl als der für die erste Jahreshälfte gemeldete Transaktionsanteil junger Verbraucher von 37,9 %.
Bei einer Frage zum Verbraucherschutz verwies Syerleena Abdul Rashid, die Abgeordnete der Pakatan Harapan für Bukit Bendera, auf BNPL-Transaktionen im Wert von 9,3 Milliarden RM in der ersten Jahreshälfte 2025. Im Vergleich dazu bedeuten die für die erste Jahreshälfte 2026 gemeldeten 14,7 Milliarden RM einen Anstieg um 5,4 Milliarden RM beziehungsweise etwa 58 %, sofern die Zeiträume vergleichbar erfasst wurden.
Nach einer früheren Darstellung des Ministeriums wurde BNPL im Allgemeinen für Einkäufe unter 100 RM genutzt, darunter Lebensmittel, Einkäufe des täglichen Bedarfs, Transport und Dienstleistungen. Das passt zum anhand der jüngsten Gesamtzahlen berechneten landesweiten Durchschnitt von etwa 85 RM je Transaktion. Ein Durchschnitt zeigt jedoch nicht, welche Waren den größten Anteil an den Käufen hatten.
Premierminister Datuk Seri Anwar Ibrahim, der zugleich Finanzminister ist, äußerte sich in einer schriftlichen parlamentarischen Antwort vom 15. Juli zum Verbraucherschutz:
„Daher ist die Regierung der Ansicht, dass die Entwicklung dieses Sektors von einem starken Verbraucherschutz begleitet werden muss, damit Kreditfazilitäten weiterhin umsichtig und verantwortungsvoll genutzt werden“,
BNPL-Schulden machten Ende 2025 laut Ministerium rund 0,3 % der gesamten Haushaltsschulden aus. Dieser geringe landesweite Anteil bietet einen Maßstab, misst aber nicht die Belastung eines bestimmten Haushalts mit begrenztem Einkommen und mehreren Rückzahlungsverpflichtungen.
Anbieter müssen Schulden bei mehreren Plattformen berücksichtigen
Nach Angaben des Ministeriums müssen Anbieter vor der Vergabe einer BNPL-Finanzierung sowohl die Kreditwürdigkeit als auch die finanzielle Tragbarkeit prüfen. Bei der Kreditwürdigkeit geht es um die Wahrscheinlichkeit, dass eine Person ihre Schulden zurückzahlt; bei der Tragbarkeit darum, ob die Rückzahlungen in die finanziellen Möglichkeiten der Person passen.
In seiner Antwort an Alias erläuterte das Finanzministerium den Umfang der vorgeschriebenen Prüfung:
„Bei diesen Prüfungen müssen die gesamten finanziellen Verpflichtungen des Verbrauchers berücksichtigt werden, darunter bestehende Kreditfazilitäten von Banken und Nichtbanken sowie alle neu beantragten Fazilitäten“,
Diese Vorgabe ist wichtig, denn die Bewilligung durch eine Plattform bedeutet nicht, dass der Verbraucher sich andernorts eine weitere Rückzahlung leisten kann. Eine aussagekräftige Prüfung muss die Verpflichtungen insgesamt berücksichtigen, statt jeden Einkauf isoliert zu beurteilen.
Die Verhaltensstandards der Kommission untersagen Anbietern außerdem, Kreditfazilitäten für Verbraucher zu gewähren oder aufzustocken, bei denen wahrscheinlich ist, dass sie ihre Rückzahlungspflichten nicht erfüllen können. Die Verantwortung beschränkt sich also nicht auf die Entscheidung, ob ein Konto eröffnet wird. Sie gilt auch, wenn ein Anbieter eine Ausweitung des Kreditrahmens erwägt.
Das Ministerium warnte, dass die gleichzeitige Nutzung mehrerer BNPL-Angebote zu hohen Rückzahlungsverpflichtungen führen und die finanzielle Lage der Verbraucher beeinträchtigen kann. Die parlamentarischen Auskünfte erläutern jedoch nicht, wie Anbieter einen vollständigen Überblick über Kredite bei verschiedenen Plattformen erhalten, wie schnell neue Verpflichtungen sichtbar werden oder wie konsequent die Prüfungen in der Praxis durchgeführt werden.
Lizenzfrist folgt auf das Verbraucherkreditgesetz
BNPL-Anbieter fallen unter das Verbraucherkreditgesetz von 2025, auch als Gesetz 873 bezeichnet. Die Verbraucherkreditkommission hat Zulassungs- und Verhaltensstandards mit Mindestanforderungen an Anbieter erlassen, unter anderem zu Unternehmensführung, Verbraucherschutz und verantwortungsvoller Kreditvergabe.
Nach Angaben des Ministeriums müssen Anbieter eine Lizenz der Kommission erhalten. Die Antragsfrist begann am 1. Juni 2026; bestehende Anbieter haben bis zum 30. November 2026 Zeit, ihre Anträge einzureichen. Die Kommission stand mit den Anbietern in Kontakt, um sie bei der Erfüllung der Lizenzanforderungen zu unterstützen.
Die Abfolge der Mitteilungen und regulatorischen Fristen lautet:
- 31. Dezember 2025: Die landesweit ausstehenden BNPL-Finanzierungen beliefen sich auf 4,9 Milliarden RM.
- 31. März 2026: Die ausstehenden Finanzierungen erreichten 5,3 Milliarden RM; es gab acht Millionen aktive Kontoinhaber und 181 Millionen RM an überfälligen Zahlungen.
- 1. Juni 2026: Die Antragsfrist für Anbieter beginnt.
- 30. Juni 2026: Die ausstehenden Finanzierungen junger Verbraucher beliefen sich auf 2,4 Milliarden RM, darunter 96,8 Millionen RM, die als notleidend oder unbezahlt eingestuft wurden.
- 15. Juli 2026: Eine parlamentarische Antwort erläutert die früheren landesweiten Salden und die Lizenzregelungen.
- 13. und 14. Oktober 2026: Berichte geben die parlamentarischen Antworten zu den Schulden junger Menschen und zu strittigen Transaktionen wieder.
- 30. November 2026: Für bestehende Anbieter endet die Frist zur Einreichung der Lizenzanträge.
Die Berichte nennen unterschiedliche Veröffentlichungsdaten für die Antwort zu jungen Kreditnehmern. Mehrere geben an, sie sei am Dienstag, dem 13. Oktober, auf der Website des Parlaments erschienen, während andere sie als am Mittwoch, dem 14. Oktober, veröffentlicht oder beantwortet bezeichnen. Der Berichtszeitraum und der Stichtag für den Saldo am 30. Juni stimmen überein.
Eine Betrugsbeschwerde setzt den Forderungseinzug nicht automatisch aus
Eine separate parlamentarische Anfrage von Lee Chuan How, auch bekannt als Howard Lee, dem Abgeordneten der Pakatan Harapan für Ipoh Timor, betraf Transaktionen, die Verbraucher nach eigenen Angaben nicht autorisiert hatten. Er fragte, ob Anbieter Zahlungsaufforderungen, Verzugsgebühren, Kontosperrungen und den Forderungseinzug bis zum Abschluss der Ermittlungen vorübergehend aussetzen müssen.
Das Ministerium erklärte, weder Gesetz 873 noch die Verhaltensstandards schrieben bei Einlegung eines Widerspruchs eine automatische Aussetzung all dieser Maßnahmen vor. Zunächst müsse die Transaktion untersucht werden, um festzustellen, ob sie nicht autorisiert war.
Das Finanzministerium erläuterte diese Unterscheidung in seiner Antwort:
„Weder das Verbraucherkreditgesetz von 2025 noch die von der Kommission erlassenen Standards schreiben eine solche Verpflichtung vor, da strittige Transaktionen zunächst untersucht werden müssen, um festzustellen, ob eine nicht autorisierte Aktivität vorlag“,
Das bedeutet: Eine formelle Beschwerde allein garantiert rechtlich nicht, dass Zahlungsaufforderungen oder Verzugsgebühren ausgesetzt werden. Daraus folgt weder, dass die strittige Transaktion als rechtmäßig erwiesen ist, noch entfällt durch das Fehlen einer automatischen Aussetzung die Pflicht des Anbieters, den Fall zu untersuchen.
Anbieter müssen Beschwerden und Streitfälle fair, transparent und zügig bearbeiten. Das Ministerium erklärte, Verstöße gegen Gesetz 873 oder die Verhaltensstandards könnten Aufsichts- und Durchsetzungsmaßnahmen der Kommission nach sich ziehen.
Kontosperrungen und Verantwortung für die Sicherheit
Die Verhaltensstandards verlangen Sicherheitsmaßnahmen zur Verringerung nicht autorisierter Transaktionen, darunter eine Identitätsprüfung und eine angemessene Authentifizierung von Online-Transaktionen. Anbieter müssen Verbrauchern außerdem eine Kontosperrfunktion, einen sogenannten „Kill Switch“, zur Verfügung stellen, wenn diese Betrug oder Identitätsdiebstahl vermuten.
Ein Konto zu sperren und den Forderungseinzug auszusetzen sind zwei verschiedene Maßnahmen. Die Kontosperre dient dem Schutz vor vermuteter missbräuchlicher Nutzung. Zugleich stellt die Antwort des Ministeriums klar, dass ein Widerspruch den Einzug eines bereits geltend gemachten Betrags nicht automatisch aussetzt.
Nach Angaben des Ministeriums werden Verbraucher nicht für Verluste aus nicht autorisierten Transaktionen haftbar gemacht, die auf Fehler in den Systemen oder Sicherheitsvorkehrungen eines Anbieters zurückzuführen sind. Für den Ausgang der Beschwerde ist daher entscheidend, wie die Transaktion zustande kam.
Verbraucher müssen außerdem Passwörter, persönliche Identifikationsnummern, einmalige Passcodes und Zugangsdaten zu Konten vor Missbrauch schützen. Diese Pflichten gelten zusätzlich zu den Sicherheitsverpflichtungen der Anbieter und ersetzen sie nicht.
Aus den Antworten geht keine allgemeingültige Frist für Ermittlungen hervor. Sie erläutern auch nicht, ob Verzugsgebühren nach einer erfolgreichen Beschwerde erstattet werden müssen oder wie mit strittigen Zahlungen während der Prüfung der Haftungsfrage umzugehen ist. Ebenso fehlen Angaben zur Zahl der Betrugsbeschwerden oder Durchsetzungsverfahren gegen BNPL-Anbieter.
Das Ministerium erklärte, die Branche und die Wirksamkeit des Verbraucherschutzes weiter zu beobachten. Der nächste genannte Regulierungstermin ist der 30. November 2026, die Antragsfrist für bestehende Anbieter. Dabei handelt es sich um eine Frist zur Einreichung der Anträge, nicht um einen Termin, bis zu dem alle Lizenzentscheidungen abgeschlossen sein müssen.
Die wichtigsten Punkte
- Verbraucher im Alter von 30 Jahren und darunter tätigten in der ersten Jahreshälfte 2026 65,9 Millionen BNPL-Transaktionen im Wert von 5,4 Milliarden RM.
- Auf sie entfielen 37,9 % des landesweiten Transaktionsvolumens und 36,7 % des Transaktionswerts.
- Ihre ausstehenden Finanzierungen beliefen sich am 30. Juni auf 2,4 Milliarden RM. Davon wurden 96,8 Millionen RM beziehungsweise 4,0 % als notleidend oder unbezahlt eingestuft.
- Anbieter müssen vor der Bewilligung einer Finanzierung Verpflichtungen bei Banken, anderen Kreditgebern und neue Kreditanträge berücksichtigen.
- Ein Widerspruch gegen eine Transaktion setzt Zahlungsaufforderungen, Verzugsgebühren oder den Forderungseinzug nicht automatisch aus.
- Anbieter müssen eine Kontosperrfunktion bereitstellen und Beschwerden fair und zügig untersuchen.
- Bestehende BNPL-Anbieter haben bis zum 30. November 2026 Zeit, bei der Verbraucherkreditkommission eine Lizenz zu beantragen.