237,8 Milliarden Won noch nicht zurückgezahlt
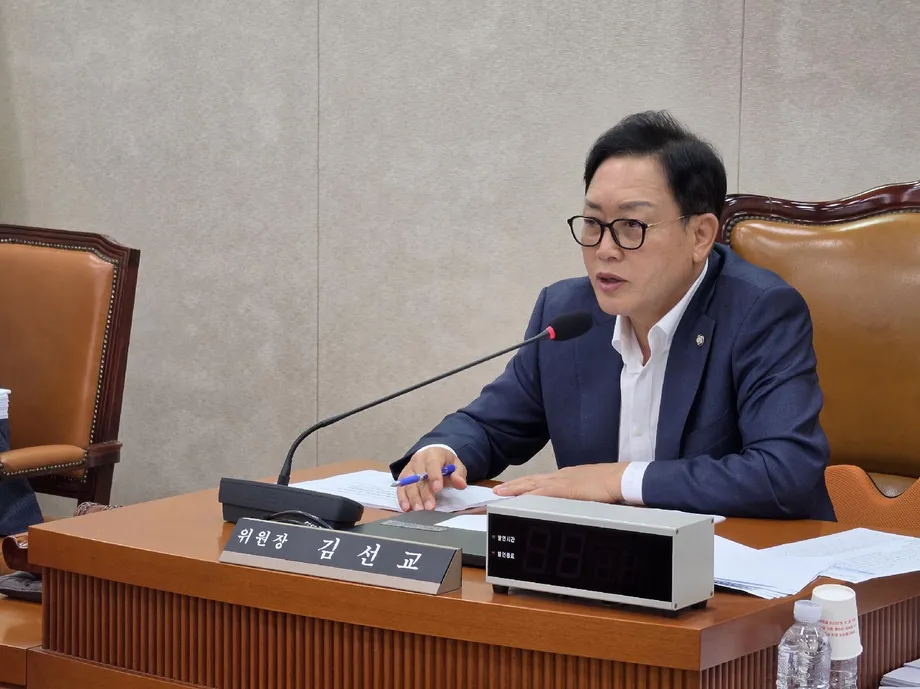
Kunden des südkoreanischen NongHyup-Verbunds für genossenschaftliche Finanzdienstleistungen und der NongHyup Bank tätigten zwischen 2021 und August 2026 irrtümlich 249.917 Überweisungen im Gesamtwert von 481,679 Milliarden Won. Das geht aus Zahlen hervor, die dem Abgeordneten Kim Seon-kyo vorgelegt wurden. Davon waren 237,787 Milliarden Won oder 49,4 Prozent noch nicht zurückgezahlt.
Inhalt
- 237,8 Milliarden Won noch nicht zurückgezahlt
- Weniger Fehler, aber keine stetig besseren Rückzahlungen
- Die Jahreszahlen im Überblick
- Falsche Kontonummern als Hauptursache
- Fehlender Kontakt ist ein großes Hindernis, aber nicht die einzige Ursache
- Gesperrte Konten und Betrug erschweren die Rückholung
- So funktioniert die Unterstützung bei der Rückzahlung
- Bei kleinen Beträgen kann sich die Rückforderung kaum lohnen
- Kim fordert praktikable Änderungen
- Die wichtigsten Punkte
Die Zahlen umfassen versehentlich veranlasste Überweisungen, zumeist weil Kunden eine falsche Kontonummer eingegeben hatten. Nicht erfasst sind Überweisungen, die die Bank selbst irrtümlich ausgeführt hat. Im gesamten Berichtszeitraum waren 110.015 Transaktionen noch ungeklärt. Das entspricht rund 44 Prozent aller erfassten Fehlüberweisungen.
Der Unterschied zwischen diesen beiden Prozentsätzen ist bedeutsam. Der Anteil des noch nicht zurückgezahlten Geldes war höher als der Anteil der noch ungeklärten Transaktionen. Das deutet darauf hin, dass die ungeklärten Überweisungen im Durchschnitt höher ausfielen als jene, bei denen das Geld zurückgeholt wurde. Bei den Beträgen handelt es sich jedoch um als nicht zurückgezahlt erfasste Summen, nicht notwendigerweise um Geld, das endgültig verloren ist.
Kim, Abgeordneter der People Power Party für Yeoju und Yangpyeong in der Provinz Gyeonggi, erhielt die Zahlen von der National Agricultural Cooperative Federation und der NongHyup Bank. Er gehört dem Ausschuss für Landwirtschaft, Ernährung, ländliche Angelegenheiten, Meere und Fischerei der Nationalversammlung an.
Der zentrale Befund geht über ein Problem mit falsch eingegebenen Kontonummern hinaus. Sobald Geld auf dem falschen Empfängerkonto eingegangen ist, hängt seine Rückholung unter anderem davon ab, ob der Empfänger erreicht werden kann, der Rückzahlung zustimmt und ob für das Empfängerkonto rechtliche Beschränkungen gelten. Die Zahlen zeigen auch, dass fehlender Kontakt allein die ausstehenden Beträge nicht erklären kann: Er war in etwa einem Viertel der ungeklärten Fälle der Grund, während eine größere Sammelkategorie andere Umstände abbildete.
Weniger Fehler, aber keine stetig besseren Rückzahlungen
Die Jahreszahlen zeigen einen Rückgang der Fehlüberweisungen zwischen 2021 und 2025, unterbrochen von einem Anstieg im Jahr 2024. Die Zahl sank von 48.376 im Jahr 2021 auf 38.803 im Jahr 2025, ein Rückgang um rund 19,8 Prozent. Der Gesamtwert fiel von 116,238 Milliarden Won auf 74,5 Milliarden Won, ein Minus von rund 35,9 Prozent.
Die Rückzahlungen verbesserten sich nicht im gleichen Maße. Im Jahr 2021 waren 19.124 Überweisungen noch nicht zurückgezahlt. Das waren rund 39,5 Prozent der damaligen Fehlüberweisungen. 2025 lag die Zahl der ungeklärten Fälle mit 18.777 etwas niedriger, entsprach aber rund 48,4 Prozent der kleineren Jahressumme.
Der Vergleich der Geldbeträge weist in dieselbe Richtung. 2021 waren rund 41,7 Prozent des Werts der Fehlüberweisungen noch nicht zurückgezahlt, 2025 waren es 56,3 Prozent. Diese Berechnungen vergleichen die erfassten Jahresgesamtwerte. Sie zeigen weder, wie schnell einzelne Fälle bearbeitet wurden, noch, ob ein Teil des Geldes später zurückgeholt werden konnte.
Die Jahreszahlen im Überblick
Der Berichtszeitraum umfasst fünf vollständige Kalenderjahre sowie die ersten acht Monate des Jahres 2026. Die Jahreszahlen zeigen sowohl den Rückgang der Fehlüberweisungen als auch die weiterhin hohen nicht zurückgezahlten Beträge:
- 2021: 48.376 Fehlüberweisungen im Wert von 116,238 Milliarden Won; 19.124 Fälle mit insgesamt 48,475 Milliarden Won waren noch nicht zurückgezahlt.
- 2022: 48.684 Fehlüberweisungen im Wert von 87,924 Milliarden Won; 19.669 Fälle mit insgesamt 39,867 Milliarden Won waren noch nicht zurückgezahlt.
- 2023: 43.622 Fehlüberweisungen im Wert von 71,526 Milliarden Won; 19.905 Fälle mit insgesamt 38,469 Milliarden Won waren noch nicht zurückgezahlt.
- 2024: 44.159 Fehlüberweisungen im Wert von 84,281 Milliarden Won; 21.221 Fälle mit insgesamt 48,414 Milliarden Won waren noch nicht zurückgezahlt.
- 2025: 38.803 Fehlüberweisungen im Wert von 74,5 Milliarden Won; 18.777 Fälle mit insgesamt 41,949 Milliarden Won waren noch nicht zurückgezahlt.
- Januar bis August 2026: 26.273 Fehlüberweisungen im Wert von 47,21 Milliarden Won; 11.319 Fälle mit insgesamt 20,613 Milliarden Won waren noch nicht zurückgezahlt.
Die höchste Zahl ungeklärter Fälle wurde 2024 verzeichnet. Der noch nicht zurückgezahlte Betrag von 48,414 Milliarden Won lag zudem nahe am Wert von 48,475 Milliarden Won aus dem Jahr 2021, obwohl die Gesamtsumme der Fehlüberweisungen 2024 deutlich niedriger war.
Die Zahlen für 2026 umfassen nur acht Monate und sollten nicht als Jahresergebnis betrachtet werden. In den Unterlagen ist als Zeitpunkt der Veröffentlichung der 12. angegeben, der Monat fehlt jedoch. Das genaue Veröffentlichungsdatum lässt sich daher nicht feststellen.
Falsche Kontonummern als Hauptursache
Auf die falsche Eingabe einer Kontonummer entfielen 231.504 Transaktionen oder 92,6 Prozent aller Fehlüberweisungen. Damit verteilen sich 18.413 Fälle auf alle anderen erfassten Kategorien. Am häufigsten waren Fehler also bei der Eingabe des Empfängerkontos.
Falsche Beträge waren bei 6.067 Fällen der Grund, gefolgt von 5.273 Fällen in einer Sammelkategorie und 4.099 Doppelüberweisungen. Erfasst wurden außerdem 1.683 wiederholte Anträge im Zusammenhang mit der erklärten Absicht eines Kunden, das Geld zurückzuzahlen, sowie 1.291 Fälle, die gesondert als Fehler bei der Erfassung von Kontodaten eingestuft wurden.
Der Unterschied zwischen Eingabefehlern bei der Kontonummer und der kleineren Kategorie „Fehler bei der Erfassung von Kontodaten“ wird nicht erläutert. Beide Kategorien sollten daher getrennt bleiben und nicht zu einer neuen Kategorie zusammengefasst werden.
Die Daten zeigen, wo die meisten Fehler auftreten, nicht aber, über welche Zahlungskanäle sie verursacht wurden. Eine Aufschlüsselung nach Mobile Banking, Onlinebanking, Filialtransaktionen oder anderen Methoden liegt nicht vor. Auch ist nicht ersichtlich, wie viele Fehler ältere Kunden betrafen, obwohl Kim seine Besorgnis über diese Gruppe zum Ausdruck brachte.
Fehlender Kontakt ist ein großes Hindernis, aber nicht die einzige Ursache
Der häufigste konkret benannte Grund für die ausbleibende Rückzahlung war, dass der Empfänger nicht erreicht werden konnte. Dies wurde in 26.500 Fällen erfasst. In weiteren 11.308 Fällen verweigerten die Empfänger die Rückzahlung. Zusammengenommen entfielen auf diese Kategorien 37.808 ungeklärte Transaktionen oder rund 34,4 Prozent der Gesamtzahl.
Allein fehlender Kontakt machte rund 24,1 Prozent der ungeklärten Fälle aus. Damit war er außerhalb der Sammelkategorie das größte einzeln ausgewiesene Hindernis, aber nicht der Grund für die Mehrheit aller Fälle ohne Rückzahlung. Das ist wichtig, wenn es darum geht, Aussagen zu bewerten, wonach fast die Hälfte des Geldes verloren gegangen sei, weil die Empfänger nicht erreichbar waren.
Tatsächlich war die größte Kategorie die Sammelkategorie mit sonstigen Gründen, darunter der Ablauf einer festgelegten Frist. Sie umfasste 47.594 Fälle oder rund 43,3 Prozent der ungeklärten Transaktionen. Ohne eine genauere Aufschlüsselung lässt sich das Problem der Rückzahlung nur eingeschränkt erklären.
Die Statistik weist für diese Gründe Fallzahlen aus, nicht aber die jeweils betroffenen Geldbeträge. Daher lässt sich nicht berechnen, wie viel von den 237,787 Milliarden Won bei nicht erreichbaren Empfängern lag, wie viel auf eine verweigerte Rückzahlung entfiel oder wie viel von Kontobeschränkungen betroffen war.
Gesperrte Konten und Betrug erschweren die Rückholung
Eine weitere größere Gruppe betraf Konten, bei denen eine Rückzahlung nicht über eine gewöhnliche Aufforderung abgewickelt werden konnte. Bei 8.252 ungeklärten Überweisungen war das Empfängerkonto rechtlich beschränkt, 5.564 gingen auf Konten mit Zahlungssperre und 4.996 auf Konten, die mit Telekommunikationsbetrug im Finanzbereich in Verbindung standen.
In der ursprünglichen Mitteilung wurde auch auf einen Anstieg der beiden letztgenannten Kategorien hingewiesen. Die Zahl der nicht zurückgezahlten Überweisungen auf gesperrte Konten stieg von 591 im Jahr 2021 auf 1.415 im als Vorjahr bezeichneten Jahr. Fälle mit Konten, die mit Telekommunikationsbetrug im Finanzbereich verbunden waren, nahmen im selben Zeitraum von 541 auf 1.142 zu. Beide Zahlen haben sich mehr als verdoppelt.
Aus den Unterlagen geht hervor, dass die jüngsten vollständigen Jahreszahlen das Jahr 2025 betreffen. Für den Vergleich des Anstiegs wird jedoch eine relative Jahresangabe verwendet. Die Zahlen deuten darauf hin, dass immer mehr Fehlüberweisungen mit gesperrten oder verdächtigen Konten verknüpft sind. Sie beweisen nicht, dass jedes dieser Konten von Kriminellen kontrolliert wurde.
Weitere erfasste Hindernisse waren 2.139 Fälle mit verbundenen oder verknüpften Konten, 1.261 Fälle mit Abweichungen zur ursprünglichen Transaktion und 1.165 Fälle mit geschlossenen Konten. Die aufgeführten Gründe erklären 108.779 Fälle; für 1.236 der insgesamt 110.015 ungeklärten Transaktionen enthält die veröffentlichte Aufschlüsselung keine Erklärung.
So funktioniert die Unterstützung bei der Rückzahlung
Kunden, die versehentlich Geld überwiesen haben, können zunächst ihr Finanzinstitut bitten, die Rückzahlung zu veranlassen. Kann das Geld dadurch nicht zurückgeholt werden, können sie möglicherweise bei der Korea Deposit Insurance Corporation Unterstützung im Rahmen des Hilfsprogramms für die Rückholung von Fehlüberweisungen beantragen.
Die Gesellschaft kontaktiert den Empfänger und fordert ihn zur Rückzahlung auf. Falls nötig, leitet sie weitere Schritte zur Rückholung ein, etwa den Antrag auf einen gerichtlichen Zahlungsbefehl. Ein Zahlungsbefehl ist ein gerichtliches Verfahren zur Forderung einer Schuld. Er ist ein Instrument zur Rückholung, aber keine Garantie dafür, dass das Geld zurückgezahlt wird.
Das Programm ist keine Versicherung, die jede Fehlüberweisung abdeckt. Gelingt die Rückholung, werden die tatsächlich dabei entstandenen Kosten abgezogen; der Kunde erhält den verbleibenden Betrag. Selbst ein erfolgreicher Antrag führt daher nicht zwangsläufig dazu, dass die ursprünglich überwiesene Summe vollständig zurückgezahlt wird.
Zu den genannten Ausschlussfällen zählen Empfänger, die verstorben sind oder nicht in Südkorea wohnen, sowie Empfängerkonten, die mit Betrug oder einer anderen Straftat in Verbindung stehen. Diese Einschränkungen sind angesichts der steigenden Zahl ungeklärter Überweisungen auf Betrugskonten besonders relevant. Aus den Gesamtzahlen geht nicht hervor, wie viele NongHyup-Kunden Unterstützung beantragt, Anspruch darauf gehabt oder darüber Geld zurückerhalten haben.
Bei kleinen Beträgen kann sich die Rückforderung kaum lohnen
Wer sein Geld nicht über eine Rückzahlungsaufforderung zurückerhält, kann die Rückzahlung vom Empfänger auf zivilrechtlichem Weg wegen ungerechtfertigter Bereicherung verlangen. Einfach ausgedrückt bedeutet das, ein Gericht zu bitten, jemanden zur Rückzahlung von Geld zu verpflichten, das ohne gültigen Rechtsgrund erhalten wurde.
In der Praxis betrifft ein großer Teil der gemeldeten Fehlüberweisungen offenbar Beträge von höchstens einer Million Won. Zeit- und Kostenaufwand eines Verfahrens können eine Klage unattraktiv machen, selbst wenn der Absender einen berechtigten Rückzahlungsanspruch hat.
Eine Aufschlüsselung nach Überweisungshöhe wurde nicht veröffentlicht. Daher lässt sich nicht berechnen, wie hoch der Anteil der Fälle unterhalb dieses Betrags ist. Die Gesamtsummen sind zwar hoch, setzen sich aber aus Hunderttausenden einzelnen Transaktionen mit jeweils unterschiedlichen Beträgen und Rückholungsmöglichkeiten zusammen.
Damit ist das Hilfsprogramm für kleinere Forderungen relevant, zugleich werden aber auch seine Grenzen sichtbar. Kunden können sich einen Teil des Aufwands für die Rückholung ersparen, müssen jedoch mit Abzügen vom zurückgeholten Geld rechnen oder feststellen, dass das Empfängerkonto nicht unter das Programm fällt.
Kim fordert praktikable Änderungen
Kim Seon-kyo, der die Zahlen angefordert hatte, zeigte sich besorgt über wiederholte Verluste bei NongHyup-Kunden, darunter Landwirte und ältere Menschen, die er als finanziell besonders verletzlich bezeichnete. In einer aus dem Koreanischen übersetzten Erklärung sagte er:
Es ist besorgniserregend, dass jedes Jahr erneut hohe Summen versehentlich überwiesen werden, obwohl viele NongHyup-Kunden finanziell verletzlichen Gruppen angehören, darunter Landwirte und ältere Menschen.
Kim forderte praktikable Maßnahmen, um die Rückzahlungsquote zu erhöhen, und verwies dabei auf die Schwierigkeiten, Empfänger zu erreichen. Seine Sorge wird durch die 26.500 Fälle gestützt, in denen kein Kontakt hergestellt werden konnte. Die Statistik zeigt jedoch auch, dass Kontobeschränkungen, die Weigerung von Empfängern und sonstige Gründe gesondert berücksichtigt werden müssen.
Die Daten zeigen zwei unterschiedliche Aufgaben: verhindern, dass Geld auf dem falschen Konto landet, und nach einem Fehler die Rückholung verbessern. Falsche Kontonummern sind das Hauptproblem bei der Prävention. Fehlender Kontakt, rechtliche Beschränkungen und Verbindungen zu Betrugsfällen erschweren die Rückholung.
In den Unterlagen wurde kein neues konkretes NongHyup-Programm, kein Umsetzungszeitplan, keine Abstimmung im Parlament und kein Anhörungstermin bekanntgegeben. Die Zahlen enthalten auch keine Angaben zu den verwendeten Kontaktwegen, dem Zeitaufwand für einzelne Fälle oder späteren Rückzahlungen. Diese Informationen wären nötig, um beurteilen zu können, welche Änderungen die Rückzahlung tatsächlich verbessern und nicht lediglich die Zahl neuer Fehler senken.
Die wichtigsten Punkte
- Der NongHyup-Verbund für genossenschaftliche Finanzdienstleistungen und die NongHyup Bank erfassten von 2021 bis August 2026 insgesamt 249.917 Fehlüberweisungen im Wert von 481,679 Milliarden Won.
- 237,787 Milliarden Won wurden nicht zurückgezahlt. Das entspricht 49,4 Prozent des überwiesenen Gesamtwerts und 110.015 ungeklärten Fällen.
- Falsch eingegebene Kontonummern waren die Ursache für 92,6 Prozent der erfassten Fehlüberweisungen.
- In 26.500 ungeklärten Fällen, also rund 24,1 Prozent, konnte der Empfänger nicht erreicht werden. Das war keine Mehrheit.
- Die Zahl der jährlichen Fehlüberweisungen sank zwischen 2021 und 2025, doch der Anteil der Fälle und Geldbeträge ohne Rückzahlung stieg.
- Das Hilfsprogramm kann die Rückholung unterstützen, wenn die Aufforderung des Finanzinstituts erfolglos bleibt. Dabei werden jedoch Kosten abgezogen, und bestimmte Empfänger und Konten sind ausgeschlossen.
- Kim Seon-kyo forderte praktikable Verbesserungen. Ein Zeitplan für deren Umsetzung wurde jedoch nicht bekanntgegeben.