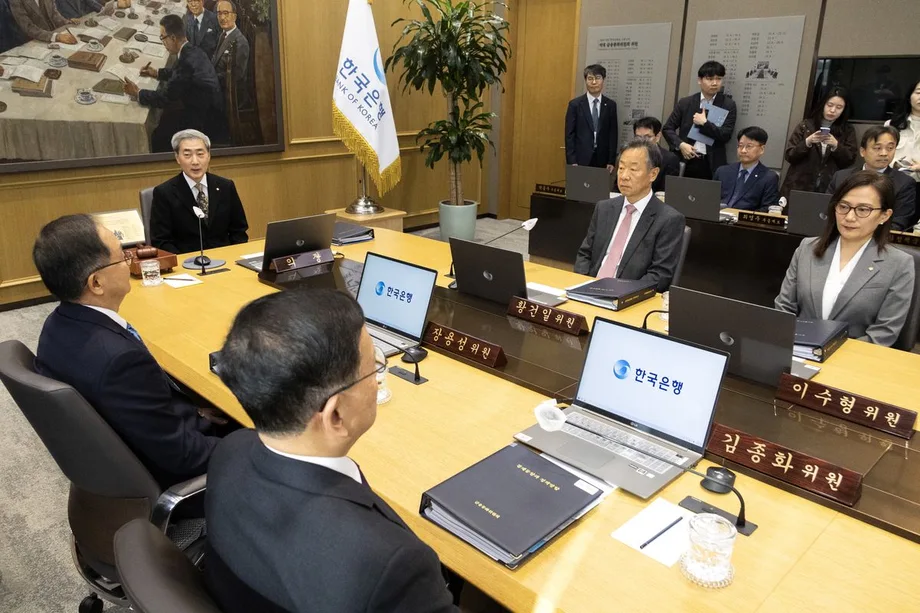
Südkorea bereitet sich auf den nächsten Zinsschritt vor
Südkorea steuert auf eine weitere Veränderung der Kreditkosten zu, da die wirtschaftliche Dynamik an Fahrt gewinnt. Für den 26. November ist die politische Sitzung der Bank of Korea angesetzt, bei der Marktbeobachter erwarten, dass die Verantwortlichen den Leitzins von 3,00 % auf 3,25 % anheben werden. Nachdem die Zinsen im Oktober stabil gehalten wurden, um frühere Maßnahmen aus Juli und August zu bewerten, sieht sich die Zentralbank einem wachsenden Druck ausgesetzt, die Geldpolitik erneut zu straffen. Eine starke Exportentwicklung, die maßgeblich durch Verkäufe von Hochtechnologie und Halbleitern angetrieben wird, hat die gesamtwirtschaftlichen Wachstumsprognosen nach oben geschraubt. Gleichzeitig steigen die Verbraucherpreise weiterhin in einem Tempo, das über dem Ziel der Zentralbank liegt, was die politischen Entscheidungsträger vor schwierige Entscheidungen bezüglich der Steuerung der Kreditbedingungen stellt.
Inhalt
- Südkorea bereitet sich auf den nächsten Zinsschritt vor
- Experten prognostizieren Anhebung der Kreditkosten um einen Viertelprozentpunkt
- Geteilte Ansichten über den endgültigen Höchststand des Straffungszyklus
- Steigende Haushaltsverschuldung und finanzielle Belastungen für Verbraucher
- Auswirkungen auf den Wohnungsmarkt in Seoul und Immobilienpreise
- Ein komplexer wirtschaftlicher Zeitplan als Wegbereiter für politische Entscheidungen
- Ungelöste Fragen und zukünftige politische Ausrichtungen
- Das Wesentliche
Wirtschaftsprognosen internationaler Gremien und Finanzinstitute verweisen auf eine außergewöhnlich starke Erholung. Der Internationale Währungsfonds hob seine Wachstumsprognose für Südkorea für das laufende Jahr auf 3,9 % an (nach einer früheren Schätzung von 3,3 %), im Anschluss an Konsultationen, die vom 3. bis zum 17. November mit Regierungsbeamten, der Bank of Korea und Vertretern des Privatsektors stattfanden, wie im Artikel IWF hebt Südkoreas Wachstumsprognose an detailliert dargelegt wird. Dieser prognostizierte Zuwachs folgt auf eine moderate Wachstumsrate von 1,1 % im Vorjahr und würde das schnellste Wirtschaftswachstum des Landes seit 2021 markieren.
Experten prognostizieren Anhebung der Kreditkosten um einen Viertelprozentpunkt
Umfragen unter Marktspezialisten und ehemaligen Zentralbankbeamten zeigen einen klaren Konsens hinsichtlich der bevorstehenden zutreffenden Zinsentscheidung. Eine Befragung von vier prominenten Marktexperten, darunter der ehemalige Vizegouverneur der Bank of Korea, Kang Tae-soo, leitende wissenschaftliche Mitarbeiter des Korea Institute of Finance sowie Bankanalysten, ergab eine einstimmige Übereinstimmung, dass der Leitzins um 0,25 Prozentpunkte steigen wird. Ähnliche Ergebnisse lieferte eine Umfrage unter zehn inländischen Wertpapierhäusern, die alle eine Erhöhung im November vorhersagten.
Befürworter einer weiteren Straffung argumentieren, dass die zugrundeliegenden Inflationsdrücke noch nicht abgeklungen sind. Die Verbraucherpreisinflation lag im Oktober bei 2,8 % und entsprach damit der Rate vom Juli, wie aus Zahlen hervorgeht, die vom Ministerium für Daten und Statistik im Beitrag Südkoreanische Verbraucherpreistrends veröffentlicht wurden. Obwohl dies eine leichte Entspannung gegenüber 2,9 % im September darstellte, blieb der Messwert deutlich über dem Stabilitätsziel der Zentralbank von 2,0 %. Die Kerninflation, die volatile Güter wie Lebensmittel und Energie ausschließt, hielt sich stabil bei 2,8 %, was darauf hindeutet, dass Preiserhöhungen in der gesamten Wirtschaft breit abgestützt bleiben.
Geteilte Ansichten über den endgültigen Höchststand des Straffungszyklus
Während fast alle Analysten eine Erhöhung im November erwarten, gehen die Meinungen darüber auseinander, wie stark die Kreditkosten in den kommenden Monaten noch steigen werden. Die meisten Finanzinstitute gehen davon aus, dass die Zentralbank im ersten Halbjahr des kommenden Jahres eine weitere Zinserhöhung vornehmen wird, wodurch der endgültige Höchststand des aktuellen Straffungszyklus bei 3,50 % erreicht wird. Diese Perspektive stützt sich auf die Erwartung, dass starke Exporterlöse sich schließlich in höheren Löhnen und einem gesteigerten Inlandsverbrauch niederschlagen und die nachfrageseitige Inflation weiter anheizen.
Eine abweichende Ansicht findet sich bei einer kleinen Gruppe von Finanzanalysten, die der Auffassung sind, dass die bevorstehende Anpassung den Abschluss der zinserhöhenden Phase markiert. Forscher, die auf schwächere Segmente des Arbeitsmarktes und schleppende Binnenausgaben verweisen, argumentieren, dass die Mehrheit der Arbeitnehmer nicht in den Genuss der hohen Leistungsanreize kommt, die Beschäftigte im dominanten Tech-Sektor genießen. Unter Verweis auf den relativ geringen Anteil von Arbeitnehmern, die substanzielle Boni erhalten, deuten Analysten an, dass die breitere Verbrauchernachfrage möglicherweise nicht stark genug bleiben wird, um eine anhaltende geldpolitische Straffung zu rechtfertigen.
Steigende Haushaltsverschuldung und finanzielle Belastungen für Verbraucher
Höhere Kreditkosten treffen die Verbraucher zu einer Zeit, in der Verschuldung und Lebenshaltungskosten die Haushaltsfinanzen bereits stark belasten. Die gesamten Haushaltskredite bei großen Geschäftsbanken sind weiter geklettert und haben im Laufe eines einzigen Monats bis zum Oktober um über 2,7 Billionen Won zugenommen. Für Familien mit erheblichen Schuldenlasten schlägt sich jede Anpassung des Leitzinses direkt in höheren monatlichen Zinszahlungen für Hypotheken und andere Kredite nieder.
Die finanzielle Belastung erstreckt sich über gewöhnliche Haushalte hinaus auf Unternehmenskreditnehmer und Investoren, die sich in einem Umfeld hoher globaler Zinssätze bewegen. Schätzungen zu Investitionen in künstliche Intelligenz deuten darauf hin, dass die weltweiten Unternehmensschulden im Zusammenhang mit der Entwicklung von Hochtechnologie die Marke von fünf Billionen US-Dollar überschreiten werden. Da die Kreditkosten erhöht bleiben, müssen Unternehmen ihre Kapitalreserven sorgfältig verwalten, während anfällige Sektoren wie Kleinbetriebe und Selbstständige mit steigenden Ausfallraten und vermehrt Insolvenzen konfrontiert sind.
Auswirkungen auf den Wohnungsmarkt in Seoul und Immobilienpreise
Die Wohnungsmärkte in der Hauptstadtregion zeigen bereits Anzeichen einer Verlangschaltung, da potenzielle Käufer einen vorsichtigen Ansatz wählen. Die Preise für Apartments in Seoul verzeichneten 92 aufeinanderfolgende Wochen mit Aufwärtsbewegungen, doch die Dynamik stößt aufgrund strengerer Kreditvergaberegeln und steigender Hypothekenkosten auf Widerstand. Daten aus der zweiten Novemberwoche zeigten, dass fünf der fünfundzwanzig Verwaltungsbezirke in Seoul Preisrückgänge verzeichneten, darunter nennenswerte Einbrüche in traditionell stark nachgefragten Gebieten wie Songpa, Seocho und Gangnam.
Die Immobilientransaktionen sind im Vergleich zu den Vormonaten stark zurückgegangen, wobei die monatlichen Apartmentverkäufe deutlich unter dem Frühlingsniveau liegen. Marktanalysten merken an, dass ein allgemeiner Preiseinbruch angesichts der anhaltenden Sorgen über Engpässe beim Wohnungsangebot zwar unwahrscheinlich ist, sich der Markt jedoch auf eine stärkere Divergenz zubewegt. Immobilien in bestimmten nördlichen Bezirken verzeichnen weiterhin moderate Gewinne, während südliche Luxusmärkte Preisanpassungen durchlaufen, da Käufer mit schwereren Finanzierungshürden konfrontiert sind.
Ein komplexer wirtschaftlicher Zeitplan als Wegbereiter für politische Entscheidungen
Die Abfolge wirtschaftlicher Entwicklungen und politischer Meilensteine im Laufe des Jahres verdeutlicht die konkurrierenden Drücke, die auf die Zentralbank einwirken. Ein chronologischer Rückblick hebt die veränderten Bedingungen hervor:
- Mai 2025: Der Leitzins wurde auf 2,50 % gesenkt, um die Wirtschaftsaktivität zu unterstützen.
- Juli 2026: Die Bank of Korea hob den Leitzins um 0,25 Prozentpunkte auf 2,75 % an.
- August 2026: Eine zweite Zinserhöhung in Folge brachte den Leitzins auf 3,00 %.
- Oktober 2026: Die Zentralbank pausierte die Zinsanpassungen und hielt den Leitzins bei 3,00 %, während Wirtschaftsdaten und Inflationstrends beobachtet wurden.
- 26. November 2026: Die Bank of Korea hält ihre planmäßige geldpolitische Sitzung ab, um über weitere Zinsanpassungen zu entscheiden.
- Januar 2027: Der Exekutivrat des Internationalen Währungsfonds wird voraussichtlich den umfassenden Konsultationsbericht zu Südkorea gemäß Artikel IV erörtern.
Ungelöste Fragen und zukünftige politische Ausrichtungen
Es verbleibt eine erhebliche Unsicherheit darüber, wie lange der technologiegetriebene Exportboom die gesamtwirtschaftliche Produktion ohne breite Verbesserungen des Inlandsverbrauchs stützen kann. Ökonomen weisen darauf hin, dass Halbleiterhersteller zwar solide Gewinne melden, die positiven finanziellen Effekte jedoch beträchtliche Zeit benötigen, um Einzelhändler, Dienstleister und alltägliche Lohnempfänger zu erreichen. Die politischen Entscheidungsträger müssen das Risiko einer entankerten Inflation gegen die Gefahr abwägen, die Wirtschaftsaktivität in Sektoren zu dämpfen, die mit hohen Energiekosten und Schuldenlasten kämpfen.
Künftige Kreditkosten werden stark von eingehenden Daten zu Handelsbilanzen, Beschäftigungszahlen und regionalen Immobilientrends abhängen. Die Zentralbank hat den genauen Zeitpunkt künftiger Schritte über die erwartete Anpassung im November hinaus nicht spezifiziert und betont, dass jede Entscheidung streng von Wirtschaftsindikatoren abhängen wird, die bei anstehenden politischen Sitzungen bewertet werden.
Das Wesentliche
- Von der geldpolitischen Sitzung der Bank of Korea am 26. November wird allgemein erwartet, dass sie eine Zinserhöhung um 0,25 Prozentpunkte bringt und den Leitzins auf 3,25 % anhebt.
- Die Verbraucherpreisinflation verblieb im Oktober bei 2,8 % und hielt sich damit über einen längeren Zeitraum über dem Zentralbankziel von 2,0 %.
- Der Internationale Währungsfonds hat Südkoreas Wachstumsprognosen für das Jahr auf 3,9 % heraufgesetzt, gestützt durch starke Halbleiterexporte.
- Die Wohnungsmärkte in Seoul verzeichnen preisliche Anpassungen auf lokaler Ebene sowie reduzierte Transaktionsvolumina, da höhere Kreditkosten die Käufernachfrage einschränken.