Neue Regeln stellen Unternehmen für virtuelle Vermögenswerte unter formelle Aufsicht
Pakistan hat ein Antragsportal für Lizenzen im Bereich virtueller Vermögenswerte geöffnet. Die Mindestkapitalanforderungen reichen von 15 Millionen bis 500 Millionen PKR; für Börsen, Verwahrdienstleister, Token-Emittenten und andere Unternehmen gelten jeweils eigene Regeln. Die pakistanische Aufsichtsbehörde für virtuelle Vermögenswerte (PVARA) teilt mit, dass ihre beiden Lizenzverordnungen am 21. August 2026 bekannt gemacht wurden und in Kraft getreten sind.
Inhalt
- Neue Regeln stellen Unternehmen für virtuelle Vermögenswerte unter formelle Aufsicht
- Was der Lizenzrahmen umfasst
- Wie sich der Rahmen entwickelt hat
- Frist und Wege zur vollständigen Lizenz
- Anforderungen an Kapital, Eigentümer und Geschäftsführung
- Kundenschutz ist eine gesetzliche Pflicht, keine Anlagegarantie
- Der Bankzugang ist eng begrenzt
- Tokenisierungspläne gehen über Handelsplattformen hinaus
- KI, Ausgaben und internationale Zusammenarbeit
- Wichtige Punkte
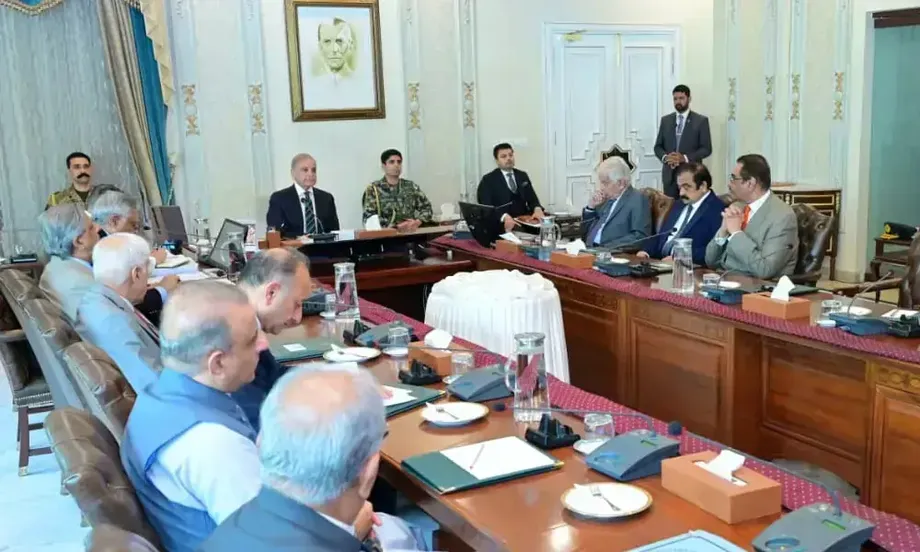
Der Staatsminister und PVARA-Vorsitzende Bilal Bin Saqib informierte Premierminister Muhammad Shehbaz Sharif und das Bundeskabinett über den Rahmen sowie über Arbeiten zur Tokenisierung von Staatsschulden, Pilotprojekte im Bereich digitale Finanzen und die internationale Zusammenarbeit. Nach Angaben von Regierungsvertretern wurden die Lizenzverordnungen innerhalb von fünf Monaten nach dem Virtual Assets Act 2026 umgesetzt. Die Behörde habe ihre erklärten Meilensteine erreicht und dabei weniger als 8 % ihres zugewiesenen Budgets ausgegeben.
Die praktische Neuerung ist ein klar geregelter Zugang zu einem regulierten Markt. Unternehmen müssen eine Zulassung für die von ihnen angebotenen Dienstleistungen einholen, Kapital- und Governance-Anforderungen erfüllen, Kundenvermögen schützen und Maßnahmen gegen Finanzkriminalität einhalten. Der bedingte Zugang zum Bankensystem ermöglicht lizenzierten Anbietern, genehmigte Transaktionen über separate Kundenkonten abzuwickeln.
Bei der Zahl der Kategorien besteht eine wichtige Abweichung. Das Kabinettsbriefing und die Berichte zur Einführung beschreiben einen Rahmen für 10 Tätigkeiten. Auf der offiziellen PVARA-Lizenzseite sind 11 Lizenzkategorien aufgeführt. Dabei wird zwischen Token unterschieden, die an eine einzelne Währung gebunden sind, und Token, die an andere Vermögenswerte, Körbe oder Rechte gebunden sind. Unternehmen sollten bei der Prüfung ihrer erforderlichen Zulassungen die offizielle Kategorienliste heranziehen.
Die Einrichtung eines Lizenzsystems bedeutet weder, dass jeder Antragsteller zugelassen wurde, noch, dass für jeden Vermögenswert auf einer lizenzierten Plattform eine staatliche Garantie gilt. Die Unterscheidung zwischen vorläufiger Genehmigung, vollständiger Lizenz und der Zulassung einer einzelnen Anlage zieht sich durch den gesamten Regelungsrahmen.
Was der Lizenzrahmen umfasst
Der offizielle Lizenzrahmen der PVARA umfasst zwei auf Grundlage von Abschnitt 68 des Virtual Assets Act 2026 erlassene Regelwerke: die Pakistan Virtual Asset Services Regulations 2026 und die Pakistan Virtual Asset Services Activity Specific Regulations 2026. Beide traten am Tag ihrer Veröffentlichung im Amtsblatt, dem 21. August, in Kraft.
Das erste Regelwerk legt Anforderungen für alle lizenzierten Unternehmen fest, darunter Vorgaben zu Governance, Finanzmitteln, Marktverhalten, Technologie, Schutz von Kundenvermögen sowie zur Bekämpfung von Geldwäsche, Terrorismusfinanzierung und Proliferationsfinanzierung. Das zweite ergänzt diese Vorgaben um Anforderungen für die einzelnen Dienstleistungsarten. Eine Lizenz berechtigt nur zu den darin ausdrücklich genannten Kategorien und gewährt keine uneingeschränkte Erlaubnis, auf dem gesamten Markt tätig zu sein.
Die offizielle Liste umfasst Beratungsdienstleistungen; Broker- und Händlerdienstleistungen; Verwahrung; Börsen; Kreditvergabe und Kreditaufnahme; Derivate; Vermögensverwaltung und Anlagegeschäft; Übertragung und Abwicklung; die Ausgabe von an Fiatwährungen gebundenen Token; die Ausgabe von an andere Vermögenswerte gebundenen Token sowie Dienstleistungen im Zusammenhang mit Mining. Antragsteller können Lizenzen für mehrere Kategorien beantragen.
Die Abweichung zwischen den gemeldeten insgesamt 10 und den offiziell aufgeführten 11 Kategorien scheint darauf zurückzugehen, dass Berichte zur Einführung die Token-Ausgabe als eine Tätigkeit zusammenfassen. Auf der offiziellen Seite werden die beiden Kategorien für die Ausgabe getrennt geführt. Dort wird außerdem darauf hingewiesen, dass das Gesetz und die Verordnungen Vorrang vor den erläuternden Angaben auf der Website haben.
Mining ist enger gefasst, als der Kategoriename vermuten lässt. Nach Angaben der PVARA erfordert reines Mining allein keine Lizenz für Dienstleistungen im Bereich virtueller Vermögenswerte. Tätigkeiten, bei denen Kundengelder oder Kundenvermögen eingesetzt oder professionelle Dienstleistungen für Dritte erbracht werden, können eine Lizenz erfordern. Zudem kann ein gesondertes Registrierungs- oder Meldeverfahren gelten, wenn die Behörde Schwellenwerte für Umfang, Energieverbrauch oder Rechenleistung festlegt.
Wie sich der Rahmen entwickelt hat
Die Angabe einer Umsetzungszeit von fünf Monaten bezieht sich auf den Zeitraum vom Inkrafttreten des dauerhaften Gesetzes bis zu den Lizenzverordnungen. Ein anderer Bericht beschreibt einen institutionellen Aufbau über rund 15 Monate, beginnend mit der Gründung der PVARA im Juli 2025 auf Grundlage einer vorläufigen Verordnung. Die beiden Zeiträume beziehen sich auf unterschiedliche Phasen und haben nicht denselben Ausgangspunkt.
Der Ablauf zeigt außerdem, dass vorläufige Genehmigungen und Bankregelungen den endgültigen Lizenzverordnungen vorausgingen:
- Juli 2025: Die PVARA wurde auf Grundlage einer vorläufigen Verordnung gegründet.
- Dezember 2025: Binance und HTX erhielten vorläufige Unbedenklichkeitsbescheinigungen.
- März 2026: Das Parlament schuf mit dem Virtual Assets Act 2026 den dauerhaften gesetzlichen Rahmen.
- 14. April 2026: Das Rundschreiben Nr. 10 der State Bank of Pakistan führte einen bedingten Bankzugang für lizenzierte Anbieter ein und ersetzte damit seit 2018 geltende Beschränkungen.
- 11. Juni bis 2. Juli 2026: Die öffentliche Konsultation PVARA/CON/001/2026 fand statt, darunter ein Webinar für Interessengruppen.
- 21. August 2026: Die Lizenzverordnungen und die tätigkeitsspezifischen Verordnungen traten in Kraft.
- 5. September 2026: Der Rahmen legte die Antragsfrist für Übergangsunternehmen fest.
- September 2026: Die PVARA nahm in New York an einem Dialog zu Blockchain und tokenisierten Finanzprodukten teil.
Die Genehmigungen vom Dezember dürfen nicht mit vollständigen Lizenzen nach den Verordnungen vom August verwechselt werden. Nach den Vorgaben der PVARA können Inhaber von Bescheinigungen nach den Regeln von 2025 direkt eine Lizenz beantragen, müssen aber weiterhin das vorgeschriebene Prüfverfahren durchlaufen.
Frist und Wege zur vollständigen Lizenz
Gemäß Abschnitt 70 mussten Übergangsunternehmen, die am oder vor dem 5. März 2026 tätig waren, bis zum 5. September 2026 einen Antrag auf eine Unbedenklichkeitsbescheinigung einreichen oder ihren Betrieb einstellen. Berichten zur Einführung zufolge gilt die Fortführung des Betriebs nach diesem Datum ohne Antrag als Straftat. Die Frist bezog sich auf die Einreichung des vorläufigen Antrags, nicht auf den Abschluss des gesamten Lizenzverfahrens.
Eine Unbedenklichkeitsbescheinigung (No Objection Certificate, NOC) ist eine vorläufige Genehmigung, um die erforderlichen Formalitäten zu durchlaufen. Sie ist keine Lizenz zur Erbringung von Dienstleistungen im Bereich virtueller Vermögenswerte. Der reguläre Weg sieht vor, zunächst eine NOC zu beantragen, ein Unternehmen in Pakistan zu gründen und innerhalb der Gültigkeitsdauer der Bescheinigung einen vollständigen Lizenzantrag einzureichen.
Die PVARA muss innerhalb von 60 Tagen nach Eingang eines vollständigen Antrags über die Erteilung oder Ablehnung einer NOC entscheiden. Die Bescheinigung gilt drei Monate und kann um bis zu weitere drei Monate verlängert werden, sofern der Antrag vor ihrem Ablauf gestellt und die Gründe dokumentiert werden.
Über einen vollständigen Lizenzantrag muss innerhalb von 90 Tagen entschieden werden. Bei komplexen Sachverhalten, neuartigen Risiken oder der Konsultation anderer Behörden kann die PVARA diese Frist um bis zu 60 Tage verlängern. Die Frist beginnt erst, wenn die Behörde bestätigt, dass die Unterlagen ordnungsgemäß und vollständig sind. Fordert sie zusätzliche Informationen an, ruht die Entscheidungsfrist, bis der Antragsteller geantwortet hat.
Alternativ steht eine regulatorische Sandbox zur Verfügung: ein beaufsichtigtes Umfeld, in dem ein Unternehmen ein innovatives Produkt innerhalb vereinbarter Grenzen hinsichtlich Kundenzahl, Dauer und Tätigkeiten erprobt. Erfolgreiche Teilnehmer können direkt und ohne separate NOC eine Lizenz beantragen. Der Abschluss der Teilnahme garantiert keine Zulassung; außerdem entfällt dadurch nicht die in den Ankündigungen zur Einführung beschriebene Übergangspflicht zur Antragstellung.
Anforderungen an Kapital, Eigentümer und Geschäftsführung
Antragsteller müssen nach dem Companies Act 2017 in Pakistan gegründet sein und mindestens drei Direktoren haben. Weder das Gesetz noch die Verordnungen verlangen pakistanische Anteilseigner oder begrenzen ausländische Beteiligungen. Daher kann sich auch ein Unternehmen mit ausschließlich ausländischen Anteilseignern bewerben, sofern es die Anforderungen an die lokale Gründung und die regulatorischen Vorgaben erfüllt.
Das erforderliche Mindeststammkapital hängt von der Tätigkeit ab. Für Beratungsdienstleistungen sind 15 Millionen PKR erforderlich, für Broker- und Händlerdienstleistungen 75 Millionen PKR. Für Verwahrung, Vermögensverwaltung und Anlagegeschäft sowie Übertragung und Abwicklung gilt jeweils eine Mindestanforderung von 200 Millionen PKR.
Für beide Kategorien der Token-Ausgabe sind jeweils 300 Millionen PKR erforderlich. Für Börsen, Kreditvergabe und Kreditaufnahme, Derivate sowie Dienstleistungen im Zusammenhang mit Mining sind jeweils 500 Millionen PKR vorgeschrieben. Die höchste Mindestanforderung ist damit etwa 33,3-mal so hoch wie die für Beratung: 500 Millionen im Vergleich zu 15 Millionen PKR. Dabei handelt es sich um Kapitalanforderungen, nicht um Gebühren für den Lizenzantrag.
Ein Antrag muss mehr als einen Finanzierungsnachweis enthalten. Die PVARA verlangt Geschäftspläne mit Finanzprognosen für drei Jahre und Szenarien für ungünstige Entwicklungen, Angaben zu Eigentumsverhältnissen und Vorstand, Informationen zu Verwahrungsregelungen sowie eine Erläuterung dazu, wo sich die Kunden und wichtige Geschäftsbereiche befinden. Direktoren und leitende Beschäftigte müssen Eignungskriterien erfüllen, zu denen auch Hintergrundprüfungen gehören.
Anbieter benötigen zudem Cybersicherheitsmaßnahmen, Vorkehrungen für die Fortführung oder Wiederaufnahme des Betriebs nach einer Störung, Verfahren zur Kundenidentifizierung, Transaktionsüberwachung und die Meldung verdächtiger Aktivitäten. Auch bei einem Angebot aus dem Ausland fallen Unternehmen nicht zwangsläufig aus dem Geltungsbereich der Regeln: Wer Personen in Pakistan gezielt anspricht, Dienstleistungen dort bewirbt oder Kunden aus Pakistan aufnimmt, kann unter die Regulierung fallen.
Kundenschutz ist eine gesetzliche Pflicht, keine Anlagegarantie
Der Rahmen soll Kundenvermögen vom Eigenvermögen der Anbieter trennen und regeln, was geschieht, wenn ein Unternehmen Gelder missbraucht oder ausfällt. Bei der Einführung beschrieb Saqib die Pflichten lizenzierter Unternehmen und den vorgesehenen Schutz ihrer Kunden.
Lizenzierte Anbieter von Dienstleistungen im Bereich virtueller Vermögenswerte müssen Kundenbestände von ihrem eigenen Vermögen getrennt halten. Ohne schriftliche Zustimmung dürfen sie diese weder verleihen noch verpfänden, und bei einem Ausfall der Plattform dürfen sie nicht darauf zugreifen. Das sind nun gesetzliche Pflichten und keine Versprechen.
Diese Regeln betreffen den Umgang mit Vermögenswerten, nicht deren Marktwert. Die getrennte Verwahrung von Kundenbeständen verhindert nicht, dass ein Token an Wert verliert. Auch bedeutet die Lizenzierung einer Plattform nicht, dass jeder dort gelistete Vermögenswert für alle Kunden geeignet ist.
Die PVARA erklärt ausdrücklich, dass sie einzelne virtuelle Vermögenswerte weder zulässt noch befürwortet oder garantiert. Eine Börse bleibt für ihre Entscheidungen über die Aufnahme von Vermögenswerten verantwortlich und muss ihre veröffentlichten Standards anwenden. Eine Meldung an die Behörde über eine Aufnahme gilt nicht als Genehmigung. Die Behörde kann ein lizenziertes Unternehmen jedoch anweisen, bestimmte Tätigkeiten mit einem Vermögenswert auszusetzen, einzuschränken oder einzustellen.
Die offiziellen Vorgaben ermöglichen es, eine Zulassung von Werbeaussagen zu unterscheiden. Die PVARA führt ein öffentliches Register der Lizenzinhaber. Lizenzierte Unternehmen müssen auf ihren Websites außerdem ihren eingetragenen Namen, ihre registrierte Anschrift in Pakistan, Kontaktdaten, Lizenznummer und die zugelassenen Dienstleistungskategorien veröffentlichen.
Aus dem Kabinettsbriefing und den Ankündigungen zur Einführung geht weder hervor, wie viele vollständige Lizenzen erteilt wurden, noch, wie viele Kunden erfasst sind oder wie sich die Schutzvorkehrungen bei einem tatsächlichen Ausfall eines Anbieters bewährt haben. Das sind andere Umsetzungsindikatoren als die Öffnung des Antragsportals.
Der Bankzugang ist eng begrenzt
Das Rundschreiben der State Bank vom 14. April schafft einen Bankzugang für das Lizenzsystem. Regulierte Institute dürfen Konten für von der PVARA lizenzierte Anbieter eröffnen, nachdem sie eine Kopie der gültigen Lizenz erhalten und deren Echtheit selbstständig bei der Behörde überprüft haben. Berichten zufolge traten die Vorgaben sofort in Kraft.
Sofern es das Geschäftsmodell des Anbieters erfordert, dürfen Banken separate Kundenkonten für genehmigte Abwicklungen einrichten. Diese Konten müssen auf pakistanische Rupien lauten und dürfen nicht verzinst werden. Barein- und -auszahlungen sind untersagt. Kundengelder dürfen nicht mit den eigenen Geldern des Anbieters vermischt werden.
Guthaben auf diesen Konten dürfen nicht als Pfand oder Sicherheit für Finanzierungen des Anbieters dienen. Banken müssen das Geschäft, den Kundenstamm, die Verfahren zur Kundenaufnahme und die geografischen Märkte prüfen, ihre Risikobewertungen anpassen, die Geschäftsbeziehung überwachen und verdächtige Transaktionen der Financial Monitoring Unit melden.
Inhaber einer NOC können Konten mit begrenztem Verwendungszweck erhalten, um die Lizenzformalitäten abzuschließen. Weitere Dienstleistungen, darunter Transaktionen im Zusammenhang mit virtuellen Vermögenswerten, sind erst nach Erteilung einer vollständigen PVARA-Lizenz und bei Erfüllung der Bankvorgaben möglich.
Die Erlaubnis ist somit deutlich enger gefasst als eine uneingeschränkte Beteiligung der Banken an Kryptomärkten. Banken dürfen weder mit eigenen Mitteln noch mit Kundeneinlagen in virtuelle Vermögenswerte investieren oder damit handeln; auch das Halten solcher Vermögenswerte ist ihnen untersagt. Ihre Pflichten im Devisengeschäft und nach anderen regulatorischen Vorgaben gelten auch bei einer Zusammenarbeit mit einem lizenzierten Anbieter weiter.
Tokenisierungspläne gehen über Handelsplattformen hinaus
Im Kabinettsbriefing wurden die Lizenzierung und der Aufbau einer tokenisierten Finanzinfrastruktur zusammen dargestellt. Die PVARA prüft gemeinsam mit dem Finanzministerium Möglichkeiten zur Tokenisierung von Staatsschulden, darunter Vorschläge für die Ausgabe digitaler Eurobonds und von Naya Pakistan Certificates. Diese Vorhaben wurden als laufende Arbeiten oder erwogene Pläne beschrieben, nicht als bereits verfügbare Angebote.
Bei der Tokenisierung wird ein Vermögenswert oder ein finanzieller Anspruch als digitaler Token dargestellt, der in einer Blockchain erfasst ist. Bei einem Schuldtitel bleiben die zentralen Fragen die mit dem Anspruch verbundenen Rechte, die Rückzahlungspflichten des Emittenten und die Regeln für Übertragung und Abwicklung. Eine andere technische Dokumentation verändert diese Pflichten nicht von selbst.
Saqib nannte außerdem mögliche Anwendungen für Forderungen von Exporteuren, Betriebskapital und islamische Finanzierungen. Eine Exportforderung ist eine Zahlung, die einem Exporteur für bereits gelieferte Waren oder erbrachte Dienstleistungen zusteht. Die vorgeschlagene Anbindung an die Kapitalmärkte beträfe eine Finanzierung auf Grundlage dieser Forderung und nicht einfach die Schaffung einer weiteren handelbaren Kryptowährung.
Regierungsvertreter berichteten über Fortschritte bei grenzüberschreitenden modernen Zahlungssystemen und Pilotprojekten im Bereich digitaler Finanzen. Die erklärte Abfolge beginnt mit Lizenzierung, Kundenschutz und der Durchsetzung von Vorschriften gegen Finanzkriminalität. Darauf sollen Anwendungen für Überweisungen, digitale Exporte, Handelsfinanzierung und tokenisierte Wertpapiere folgen.
Für die Vorschläge zur Tokenisierung von Staatsschulden wurden weder Ausgabevolumen noch beteiligte Investoren, Transaktionsvolumen der Pilotprojekte oder konkrete Starttermine genannt. Ihre Bedeutung liegt in der Ausrichtung der Arbeiten: Das Regulierungsprojekt soll von der Aufsicht über Unternehmen für virtuelle Vermögenswerte auf die Erprobung von Finanzanwendungen ausgeweitet werden. Aussagen über abgeschlossene Finanzierungen oder niedrigere Zahlungskosten würden weitere Ergebnisse voraussetzen.
KI, Ausgaben und internationale Zusammenarbeit
Regierungsvertreter teilten dem Kabinett mit, dass künstliche Intelligenz zu einem zentralen Bestandteil des Regulierungssystems der PVARA geworden sei und wichtige Meilensteine mit weniger als 8 % des zugewiesenen Budgets erreicht worden seien. Das Briefing nannte weder die Höhe des Budgets noch eine Aufschlüsselung der Ausgaben oder genügend operative Einzelheiten, um den Beitrag der KI unabhängig beurteilen zu können.
Ein gemeldeter niedriger Ausgabenanteil sagt nicht aus, wie viel Kapazität für die laufende Aufsicht benötigt wird. Der Rahmen sieht Prüfungen der Eigentumsverhältnisse, des Kapitals, des Kundenschutzes, der Technologie und der Kontrollen gegen Finanzkriminalität vor und muss dabei Unternehmen mit unterschiedlichen Risiken berücksichtigen. Saqib nannte den Ausbau institutioneller Kapazitäten und die Koordination mit den bestehenden Finanzaufsichtsbehörden als Prioritäten.
International arbeiteten die PVARA und die Ständige Vertretung Pakistans bei den Vereinten Nationen mit dem UN-Büro für digitale und neue Technologien an einem Dialog im September 2026 in New York mit dem Titel „Blockchain and the Tokenized Future“. Bei der Veranstaltung ging es um Schutzvorkehrungen für entstehende Finanzinfrastrukturen und Pakistans Beteiligung an diesen Gesprächen.
Bei der Beschreibung des Zwecks der Aufsichtsbehörde stellte Saqib im Kabinettsbriefing Glaubwürdigkeit und Kundenschutz über die Zahl der Ankündigungen:
Ziel ist nicht, Lizenzen um der Ankündigungen willen zu erteilen. Es geht darum, eine Aufsichtsbehörde aufzubauen, deren Lizenzen glaubwürdig sind, deren Aufsicht die Menschen in Pakistan schützt und deren Regelwerk verantwortungsvolle Investitionen und Innovation ermöglicht.
Die nächsten messbaren Entwicklungen sind die Bearbeitung der Anträge, die Veröffentlichung der zugelassenen Anbieter und Ergebnisse aus den geplanten Pilotprojekten. Im Briefing wurde kein weiterer fester Termin für Anhörungen, Ausgaben oder die Veröffentlichung von Pilotprojekten genannt. Der Rahmen legt Entscheidungsfristen für vollständige Anträge fest, aber diese ergeben keinen gemeinsamen Zulassungstermin für alle Antragsteller.
Wichtige Punkte
- Die Lizenzverordnungen und die tätigkeitsspezifischen Verordnungen der PVARA traten am 21. August 2026 in Kraft; das Antragsportal ist geöffnet.
- Der offizielle Rahmen führt 11 Lizenzkategorien auf, während das Kabinettsbriefing und Berichte zur Einführung 10 Tätigkeiten nennen.
- Übergangsunternehmen mussten bis zum 5. September 2026 eine NOC beantragen oder ihren Betrieb einstellen.
- Eine NOC ist eine vorläufige Genehmigung und berechtigt nicht zur Erbringung von Dienstleistungen im Bereich virtueller Vermögenswerte.
- Das erforderliche Mindeststammkapital reicht je nach Kategorie von 15 Millionen bis 500 Millionen PKR.
- Lizenzierte Anbieter können unter bestimmten Bedingungen Zugang zum Bankensystem erhalten, darunter separate Rupienkonten für Kundengelder.
- Eine Lizenzierung bedeutet weder eine staatliche Befürwortung noch eine Garantie für einzelne virtuelle Vermögenswerte.
- Die Tokenisierung von Staatsschulden und die Zahlungspilotprojekte befinden sich noch in der Entwicklung; konkrete Ausgabevolumen oder Starttermine wurden nicht genannt.