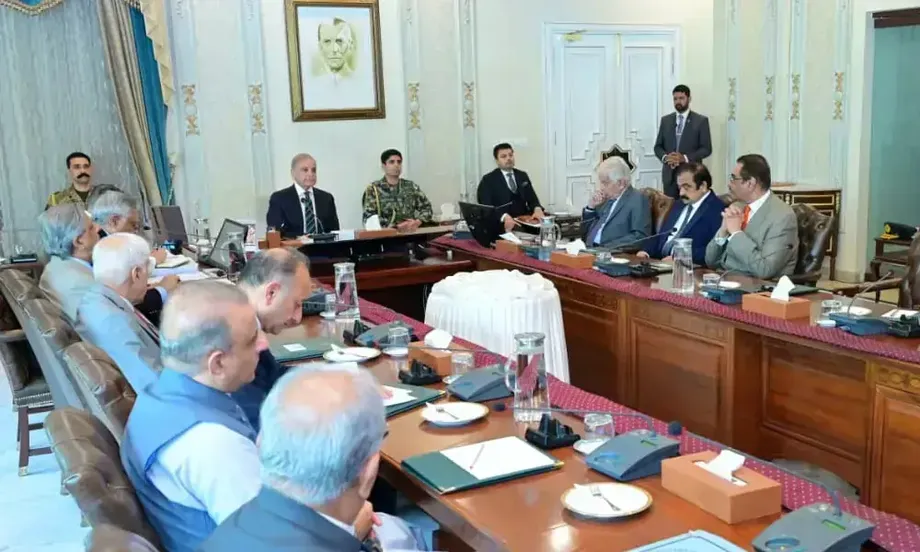
Nationalversammlung verabschiedet Steuerpaket trotz Protesten der Opposition
Pakistans Nationalversammlung hat am Dienstag das Haushaltsgesetz 2026 verabschiedet und damit nach mehrtägiger Debatte das Steuerpaket der Regierung für das Haushaltsjahr 2026/27 gebilligt. Die Koalition sicherte sich eine Mehrheit, während alle 63 Änderungsanträge der Opposition zu sieben Klauseln abgelehnt wurden. Von Finanzminister Muhammad Aurangzeb eingebrachte Änderungsanträge der Regierung wurden angenommen.
Inhalt
- Nationalversammlung verabschiedet Steuerpaket trotz Protesten der Opposition
- Beschlüsse des Parlaments und nächste Schritte
- Der Ausgabenplan weist eine große Finanzierungslücke auf
- Einnahmeziele hängen von Steuereinnahmen und Zuschüssen der Provinzen ab
- So funktionieren die vorgeschlagenen Lohnsteuerstufen
- Entlastungen bei Immobilien und neue Steuer auf Versicherungsleistungen
- Algorithmen sollen Fälle zuweisen und Vergleiche ermöglichen
- Digitale Einkünfte und Compliance stärker im Blick
- Elektromobilität und Premiumflüge werden unterschiedlich behandelt
- Steuervergünstigungen haben messbare Kosten
- Wichtige Punkte
Die Abstimmung ebnet den Weg für einen Ausgabenplan des Bundes in Höhe von 18,771 Billionen Rupien und ein Steuereinnahmenziel von 15,264 Billionen Rupien. Dieses Ziel liegt um 2,281 Billionen Rupien über der revidierten Schätzung von 12,983 Billionen Rupien für das auslaufende Haushaltsjahr. Das entspricht einem Anstieg von rund 17,6 Prozent, obwohl für das laufende Haushaltsjahr mit einem Einnahmeausfall von etwa einer Billion Rupien gerechnet wird.
Das Paket verbindet Entlastungen für Angestellte und Immobilientransaktionen mit neuen digitalen Steuerverfahren, Änderungen bei Versicherungsleistungen und schärferen Strafen. Die Regierung strebt ein Wirtschaftswachstum von 4 Prozent an und setzt zur Finanzierung der Ausgaben auf höhere Einnahmen und Kredite.
Der Gesetzentwurf zum Haushalt 2026 des Federal Board of Revenue legt den 1. Juli 2026 als allgemeinen Inkrafttretenstermin fest, sofern eine Bestimmung keinen anderen Termin vorsieht. Der veröffentlichte Entwurf und das mit Änderungen verabschiedete Gesetz sind jedoch nicht zwangsläufig identisch. Welche Folgen die in der Schlussdebatte angenommenen Änderungen genau haben, muss anhand des endgültigen Gesetzestextes geprüft werden.
Beschlüsse des Parlaments und nächste Schritte
Aurangzeb brachte den Gesetzentwurf während einer von Protesten der Opposition geprägten Sitzung zur Beratung ein. Das Haus beriet die einzelnen Klauseln und lehnte die Änderungsvorschläge der Opposition mit Mehrheit ab. Die Sitzung wurde bis Mittwoch, 11 Uhr, vertagt.
Die Zustimmung der Nationalversammlung ist ein wichtiger Schritt im Gesetzgebungsverfahren. Sie bedeutet jedoch nicht, dass bereits jede vorgeschlagene Bestimmung in Kraft ist. Laut einem institutionellen Vermerk von A.F. Ferguson müssen die Änderungen von der Nationalversammlung gebilligt und vom Präsidenten ausgefertigt werden; grundsätzlich treten sie am 1. Juli in Kraft. In den Berichten über die Abstimmung wurde kein Termin für die Ausfertigung durch den Präsidenten genannt.
Der parlamentarische Ablauf des Haushalts umfasst folgende wichtige Etappen:
- 12. Juni 2026: Aurangzeb stellte den Bundeshaushalt vor. Im Anschluss veröffentlichte das FBR den vorgeschlagenen Gesetzentwurf zum Haushalt; eine Kopie wurde im Senat eingebracht.
- 15. Juni: Der Senat begann mit der Debatte über den vorgeschlagenen Bundeshaushalt.
- Sonntag vor der Verabschiedung: Der Ständige Finanzausschuss der Nationalversammlung warnte vor Gesetzesänderungen ohne ausreichende fachliche Prüfung und parlamentarische Kontrolle.
- Dienstag: Die Nationalversammlung verabschiedete den Gesetzentwurf mit Änderungen der Regierung und lehnte 63 Änderungsanträge der Opposition ab.
- Mittwoch, 11 Uhr: Die Nationalversammlung sollte erneut zusammentreten.
- 1. Juli 2026: Allgemeiner Termin des Inkrafttretens, vorbehaltlich des Gesetzgebungsverfahrens und abweichender, in einzelnen Bestimmungen festgelegter Termine.
Die Warnung des Ausschusses ist bedeutsam, weil kurz vor Abschluss der Beratungen eingebrachte Änderungen die Anwendung von Steuervorschriften beeinflussen können. Der Ausschuss mahnte, eine unzureichende Prüfung könne zu Rechtsunsicherheit und Schwierigkeiten bei der Umsetzung führen. Der Ausschussvorsitzende Syed Naveed Qamar forderte außerdem bei der Debatte über Wettbewerb und Effizienz in der Luftfahrt einen ausgewogenen Ansatz für alle Branchen.
Der Ausgabenplan weist eine große Finanzierungslücke auf
Das von A.F. Ferguson veröffentlichte Memorandum zum Bundeshaushalt enthält eine detaillierte Finanzaufstellung: 17,495 Billionen Rupien für laufende Ausgaben und 1,276 Billionen Rupien für Entwicklungsausgaben, insgesamt also 18,771 Billionen Rupien. Die laufenden Ausgaben machen rund 93,2 Prozent der Gesamtsumme aus, die Entwicklungsausgaben rund 6,8 Prozent.
Das Memorandum veranschlagt Steuereinnahmen von 15,264 Billionen Rupien und steuerfreie Einnahmen von 5,336 Billionen Rupien. Daraus ergeben sich Bruttoeinnahmen von 20,6 Billionen Rupien. Nach Abzug des Provinzanteils an den Bundessteuern in Höhe von 8,849 Billionen Rupien sinken die Einnahmen auf 11,751 Billionen Rupien. Zusammen mit Privatisierungserlösen von 161 Milliarden Rupien belaufen sich die Nettoeinnahmen auf 11,912 Billionen Rupien.
Bei Ausgaben von 18,771 Billionen Rupien ergibt sich daraus ein Defizit von 6,859 Billionen Rupien, entsprechend rund 36,5 Prozent der geplanten Ausgaben. In Berichten über die Haushaltsdebatte ist von einem Defizit in Höhe von sieben Billionen Rupien die Rede. Dieser Betrag liegt nahe an der genaueren Summe im Memorandum, ist aber nicht mit ihr identisch.
Das Haushaltsvolumen wird zudem mit rund 18,8 Billionen Rupien angegeben. Das sind etwa 3,1 Billionen Rupien oder 20 Prozent mehr als die revidierten Ausgabenansätze des auslaufenden Haushaltsjahres. Die Pläne für Auslandsanleihen belaufen sich auf insgesamt 23,4 Milliarden US-Dollar, darunter zwei Milliarden US-Dollar über Euro- und Panda-Anleihen. Dabei handelt es sich um Finanzierungspläne, nicht um einen Beleg dafür, dass diese Mittel bereits gesichert sind.
Einnahmeziele hängen von Steuereinnahmen und Zuschüssen der Provinzen ab
Die Regierung hat Steuermaßnahmen von mehr als 306 Milliarden Rupien sowie Entlastungen in Höhe von 360 Milliarden und Durchsetzungsmaßnahmen im Umfang von 354 Milliarden Rupien vorgeschlagen. Diese Beträge beschreiben unterschiedliche Bestandteile des Pakets und sind keine garantierten Einnahmen. Insbesondere die durch Durchsetzungsmaßnahmen erwarteten Einnahmen hängen davon ab, ob die Behörden die Compliance-Maßnahmen in tatsächliche Zahlungen umsetzen können.
Die Haushaltsregelungen sehen außerdem Zuschüsse von drei Provinzen in Höhe von insgesamt 1,035 Billionen Rupien vor; Belutschistan ist davon ausgenommen. Die Zuschüsse sind an das Einnahmeziel von 15,264 Billionen Rupien geknüpft und würden bei geringeren Einnahmen automatisch sinken. Damit hat die Bundesregierung einen weiteren Grund, das Ziel zu erreichen: Ein Fehlbetrag könnte sowohl die Steuereinnahmen als auch die Höhe der Zuschüsse beeinträchtigen.
Die vier Provinzen sollen vor Rückzahlung der Zuschüsse in Höhe von 1,035 Billionen Rupien rund 8,85 Billionen Rupien aus den Bundessteuern erhalten. Die ausgewiesenen Bruttozuweisungen umfassen 4,4 Billionen Rupien für Punjab, 2,2 Billionen für Sindh und 1,44 Billionen für Khyber Pakhtunkhwa. Diese Bruttoanteile sind nicht mit den Beträgen gleichzusetzen, die den Provinzen nach den Zuschüssen verbleiben.
Zu den weiteren wichtigen Haushaltsmaßnahmen zählen ein Ziel von 1,748 Billionen Rupien aus der Erdöl- und CO₂-Abgabe, die auf einer Abgabe von 80 Rupien pro Liter basiert, sowie eine Erhöhung der Gehälter und Pensionen im öffentlichen Dienst um 7 Prozent. Die Steuereinnahmen des FBR sollen trotz des höheren nominalen Einnahmeziels weiterhin bei rund 10,5 Prozent des Bruttoinlandsprodukts liegen.
So funktionieren die vorgeschlagenen Lohnsteuerstufen
Der veröffentlichte Gesetzentwurf sieht weiterhin Steuerfreiheit für ein jährliches zu versteuerndes Einkommen von bis zu 600.000 Rupien vor. Oberhalb dieser Schwelle gilt der vorgeschlagene Lohnsteuertarif progressiv: Der höhere Steuersatz wird nur auf den Einkommensteil oberhalb der jeweiligen Schwelle angewandt, nicht auf das gesamte Einkommen.
- 600.000 bis 1,2 Millionen Rupien: 1 Prozent des Betrags über 600.000 Rupien.
- 1,2 bis 2,2 Millionen Rupien: 6.000 Rupien zuzüglich 11 Prozent des Betrags über 1,2 Millionen Rupien.
- 2,2 bis 3,2 Millionen Rupien: 116.000 Rupien zuzüglich 20 Prozent des Betrags über 2,2 Millionen Rupien.
- 3,2 bis 4,1 Millionen Rupien: 316.000 Rupien zuzüglich 25 Prozent des Betrags über 3,2 Millionen Rupien.
- 4,1 bis 5,6 Millionen Rupien: 541.000 Rupien zuzüglich 29 Prozent des Betrags über 4,1 Millionen Rupien.
- 5,6 bis 7 Millionen Rupien: 976.000 Rupien zuzüglich 32 Prozent des Betrags über 5,6 Millionen Rupien.
- Mehr als 7 Millionen Rupien: 1,424 Millionen Rupien zuzüglich 35 Prozent des Betrags über 7 Millionen Rupien.
Bei einem jährlichen zu versteuernden Lohneinkommen von 1,2 Millionen Rupien fallen nach diesem Tarif beispielsweise 6.000 Rupien Steuern an. Bei einem Einkommen von sieben Millionen Rupien beträgt die Steuer 1,424 Millionen Rupien, also rund 20,3 Prozent des Gesamteinkommens. Der Spitzensteuersatz von 35 Prozent gilt für den Einkommensteil über sieben Millionen Rupien, nicht für jeden verdienten Rupienbetrag, sobald diese Schwelle überschritten ist. Die Berechnungen beruhen auf dem veröffentlichten Tarif und berücksichtigen keine weiteren Steuern oder Anpassungen.
Entlastungen bei Immobilien und neue Steuer auf Versicherungsleistungen
Der veröffentlichte Gesetzentwurf setzt die Voraussteuer auf den Verkauf oder die Übertragung unbeweglichen Vermögens nach Paragraf 236C auf 2,75 Prozent der erhaltenen Bruttogegenleistung fest. Bei Käufen nach Paragraf 236K beträgt die Voraussteuer 1,25 Prozent des Verkehrswerts der Immobilie. Da für die beiden Bestimmungen unterschiedliche Bemessungsgrundlagen gelten, lassen sich ihre Prozentsätze nicht einfach zu einem einheitlichen Transaktionssteuersatz zusammenrechnen.
Außerdem wird vorgeschlagen, Paragraf 7E der Einkommensteuerverordnung zu streichen. Diese Gesetzesänderung ist von den Voraussteuern zu unterscheiden, die beim Kauf oder Verkauf von Immobilien erhoben werden. Die Streichung einer Bestimmung bedeutet nicht, dass Immobilientransaktionen steuerfrei werden.
Ein vorgeschlagener neuer Paragraf 7G würde bestimmte Auszahlungen aus Lebensversicherungen und Family Takaful ab dem Steuerjahr 2026 besteuern. Family Takaful ist ein nach islamischen Finanzgrundsätzen gestaltetes Versicherungsmodell. Besteuert würde die Auszahlung abzüglich der insgesamt gezahlten Prämien oder Beiträge, nicht der gesamte erhaltene Betrag.
Leistungen im Todes- oder Invaliditätsfall sowie Auszahlungen nach Ablauf von sieben Jahren seit Ausstellung der Police sollen steuerfrei bleiben. Die nach dieser Bestimmung einbehaltene Steuer wäre die endgültige Steuer auf die aus der Auszahlung erzielten Einkünfte. Die zitierte Regelung verweist auf einen an anderer Stelle im Tarif festgelegten Steuersatz, nennt diesen aber in dem Auszug zur neuen Bestimmung nicht.
Eine weitere vorgeschlagene Befugnis würde der Bundesregierung ermöglichen, bestimmte Quellensteuern, die als Mindeststeuern gelten, unter Auflagen auf bis zu 1 Prozent zu senken. Die Mindeststeuer nach Paragraf 113 ist davon ausgenommen; Änderungen der Steuersätze auf dieser Grundlage müssen der Nationalversammlung vorgelegt werden. Es handelt sich somit um eine bedingte Befugnis zur Änderung ausgewählter Sätze und nicht um eine automatische Senkung sämtlicher Quellensteuern.
Algorithmen sollen Fälle zuweisen und Vergleiche ermöglichen
Zu den folgenreichsten Verwaltungsvorschlägen des Gesetzentwurfs zählt ein nationales anonymisiertes Zentrum. Nach den vorgeschlagenen Zuständigkeitsregeln sollen vom FBR entwickelte Algorithmen den Finanzbehörden der Inland Revenue Aufgaben und Befugnisse für bestimmte Steuerpflichtige und Steuerzeiträume zuweisen.
Die Identität der zuständigen Behörde soll dem registrierten Steuerpflichtigen, dessen bevollmächtigtem Vertreter und unbefugten Personen gegenüber vertraulich bleiben. Gesonderte Bestimmungen würden es ermöglichen, bestimmte Einkommensteuerprüfungen und -veranlagungen durchzuführen, ohne den zuständigen Beamten unmittelbar kenntlich zu machen. Auch Einsprüche könnten nach festgelegten Regeln über das Zentrum bearbeitet werden.
Der Gesetzentwurf sieht außerdem einen algorithmischen Vergleichsmechanismus für Steuerverfahren vor, bevor nach bestimmten Paragrafen Bescheide ergehen. Steuerpflichtige, die diesen Mechanismus nutzen möchten, hätten ab dem Vergleichsangebot zehn Tage Zeit, es über IRIS, das Online-System des FBR, anzunehmen und den Vergleichsbetrag einzuzahlen.
Eine Zahlung im vorgeschriebenen Verfahren würde die im betreffenden Bescheid oder Prüfungsbericht erhobenen Beanstandungen erledigen. Der Vorschlag besagt weder, dass jeder Streitfall automatisch dafür infrage kommt, noch dass ein Angebot ohne Zahlung angenommen werden kann. Die Zehntagesfrist ist daher sowohl für die Entscheidung des Steuerpflichtigen als auch für die erforderliche Einzahlung maßgeblich.
Diese Bestimmungen schaffen eine Rechtsgrundlage für neue Verfahren des FBR; die konkreten Abläufe hängen jedoch weiterhin von den Vorschriften und Entscheidungen des Boards ab. Im veröffentlichten Text wird weder ein bestätigter Starttermin für jeden digitalen Prozess festgelegt noch erläutert, wie Steuerpflichtige aus allen Kategorien ausgewählt werden sollen.
Digitale Einkünfte und Compliance stärker im Blick
Berichten über das verabschiedete Paket zufolge soll die elektronische Einkommensteuererklärung über das FBR-System verpflichtend werden; außerdem ist eine Einkommensteuer von 5 Prozent auf Einnahmen aus sozialen Medien vorgesehen. Die steuerliche Behandlung digitaler Einkünfte weitet das Paket über herkömmliche Gehälter, Unternehmenseinkommen und Immobilientransaktionen hinaus aus.
Aus den detaillierten amtlichen Auszügen geht nicht genau hervor, wie weit die Abgabe auf Einnahmen aus sozialen Medien reicht, wer sie einbehalten muss und ob sie die gesamte Steuerschuld einer Person abgilt. Diese Fragen müssen anhand der einschlägigen endgültigen Bestimmungen geklärt werden, statt anzunehmen, dass alle Online-Zahlungen gleich behandelt werden.
Das Paket sieht außerdem Strafen von bis zu einer Million Rupien bei einem ersten Verstoß gegen Compliance-Vorschriften und bis zu zwei Millionen Rupien bei wiederholten Verstößen vor. Berichten zufolge sollen Menschen, die keine Steuererklärungen abgeben oder Anordnungen des FBR nicht befolgen, schärfer belangt werden. Bei Manipulationen an Steuerüberwachungssystemen können die Strafen auch Freiheitsstrafen umfassen. Diese Höchstbeträge sind nicht als automatische Bußgelder für jeden Fehler zu verstehen.
Änderungen für Unternehmen betreffen Banken, die Düngemittelindustrie und große Unternehmen; die Steuersätze hängen von Einkommensschwellen ab. Berichten zufolge sind auch Änderungen bei der Behandlung bestimmter landwirtschaftlicher und industrieller Einkünfte sowie Befreiungen für namentlich genannte Wohlfahrtseinrichtungen, darunter die Pakistan Red Crescent Society, vorgesehen. Die genauen Sätze und Anspruchsvoraussetzungen für diese Kategorien lassen sich anhand der hier aufgeführten Bestimmungen nicht bestimmen.
Elektromobilität und Premiumflüge werden unterschiedlich behandelt
Bei den Maßnahmen für Elektrofahrzeuge wird zwischen öffentlichem und gewerblichem Verkehr sowie teuren Importfahrzeugen für den privaten Gebrauch unterschieden. Der veröffentlichte Gesetzentwurf sieht einen Steuersatz von 1 Prozent für bestimmte vollständig montierte Elektrobusse mit mindestens 25 Sitzplätzen und für Elektro-Lkw vor. Das Memorandum führt gesondert die Verbrauchsteuer auf vollständig montierte, importierte Elektrofahrzeuge für den Privatgebrauch nach Fahrzeugwert auf.
Nach diesem vorgeschlagenen Verbrauchsteuertarif gilt für Fahrzeuge im Wert von höchstens 20 Millionen Rupien ein Steuersatz von 0 Prozent. Bei einem Wert von mehr als 20 Millionen und bis zu 30 Millionen Rupien beträgt der Satz 30 Prozent; bei einem Wert von mehr als 30 Millionen Rupien sind es 40 Prozent. Ein Verbrauchsteuersatz von null bedeutet für sich genommen nicht, dass ein Import von allen anderen anfallenden Steuern befreit ist.
Das Memorandum beschreibt außerdem eine Verlängerung des ermäßigten Mehrwertsteuersatzes von 1 Prozent für bestimmte im Inland hergestellte oder montierte Elektrofahrzeuge bis zum 30. Juni 2027. Dazu zählen Kleinwagen und Sport Utility Vehicles mit Batterien von höchstens 50 Kilowattstunden sowie leichte Nutzfahrzeuge mit Batterien von höchstens 150 Kilowattstunden.
Für Tickets der Ersten Klasse, Business Class und Club Class, die ab dem 1. Juli 2026 ausgestellt werden, soll die vorgeschlagene Bundesverbrauchsteuer auf Flüge nach Amerika von 300.000 auf 50.000 Rupien und auf Flüge in den Nahen Osten und nach Afrika von 150.000 auf 25.000 Rupien sinken. Für Europa sowie die Regionen Fernost, Australien, Neuseeland und Pazifikinseln sinkt sie von 210.000 auf 40.000 Rupien. Dabei handelt es sich um Senkungen eines Steuerbestandteils, nicht um eine garantierte Verringerung der Endpreise um denselben Betrag.
Der Gesetzentwurf umfasst auch Einfuhrregelungen für Maschinen zur Modernisierung und Erweiterung bestehender Raffinerien. Aufgeführt sind unter anderem Reaktoren, Wärmetauscher, Pumpen und Kompressoren. Die Einfuhren müssen den genannten Raffineriezwecken dienen; die Mengen müssen vom Ministerium für Erdöl und natürliche Ressourcen genehmigt werden.
Steuervergünstigungen haben messbare Kosten
In der dem Gesetzentwurf beigefügten Erklärung wird ein Bericht über Steuerausgaben 2026 für das Haushaltsjahr 2024/25 aufgeführt. Darin werden geschätzte Steuerausfälle von 1.273,98 Milliarden Rupien bei der Mehrwertsteuer, 499,14 Milliarden Rupien bei Zöllen und 579,70 Milliarden Rupien bei der Einkommensteuer genannt. Die ausgewiesene Gesamtsumme beträgt 2.352,81 Milliarden Rupien.
Steuerausgaben sind entgangene Einnahmen aufgrund von Vergünstigungen, Befreiungen oder einer bevorzugten Behandlung und keine direkten Auszahlungen aus dem Haushalt. Die angegebene Summe von rund 2,353 Billionen Rupien entspricht etwa 15,4 Prozent des neuen Steuereinnahmenziels von 15,264 Billionen Rupien. Der Vergleich zeigt die Größenordnung, doch die Zahlen beziehen sich auf unterschiedliche Haushaltsjahre und beziffern nicht die Kosten der neuen Entlastungen in diesem Gesetzentwurf.
Entscheidend ist, ob höhere Einnahmen und eine stärkere Compliance Entlastungen ermöglichen, ohne die Finanzierungslücke zu vergrößern. Mit der Verabschiedung durch die Nationalversammlung ist das geänderte Paket parlamentarisch gebilligt. Welche Pflichten für Steuerpflichtige zu Beginn des neuen Haushaltsjahres genau gelten, hängt von der Bestätigung des endgültigen Gesetzestextes, der Ausfertigung durch den Präsidenten und den Durchführungsvorschriften des FBR ab.
Wichtige Punkte
- Die Nationalversammlung hat das Haushaltsgesetz 2026 verabschiedet, Änderungen der Regierung angenommen und 63 Änderungsanträge der Opposition abgelehnt.
- Die Bundesausgaben betragen 18,771 Billionen Rupien; das Steuereinnahmenziel liegt bei 15,264 Billionen Rupien.
- Die Haushaltstabelle der Institutionen beziffert das Defizit auf 6,859 Billionen Rupien; in Berichten ist von rund sieben Billionen Rupien die Rede.
- Der veröffentlichte Lohnsteuertarif sieht Steuerfreiheit für ein jährliches zu versteuerndes Einkommen bis 600.000 Rupien und einen Grenzsteuersatz von 35 Prozent für Einkommen über sieben Millionen Rupien vor.
- Die Vorschläge betreffen Voraussteuern auf Immobilien, bestimmte Versicherungsleistungen, algorithmische Vergleiche und Steuerverfahren über ein nationales anonymisiertes Zentrum.
- Die Besteuerung von Elektrofahrzeugen hängt von Nutzung, Wert und Batteriekapazität ab; zugleich sollen die Verbrauchsteuern auf Premium-Flugtickets sinken.
- Der allgemeine Termin des Inkrafttretens ist der 1. Juli 2026. Der endgültige Gesetzestext und die Durchführungsbestimmungen müssen noch bestätigt werden.