Deutlicher Rückgang nach einem Jahrzehnt stetigen Handels
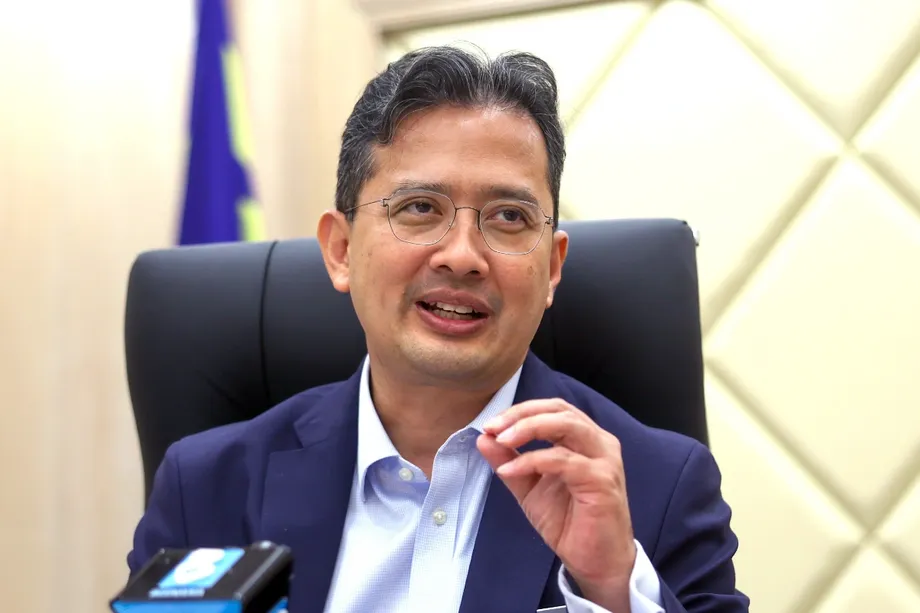
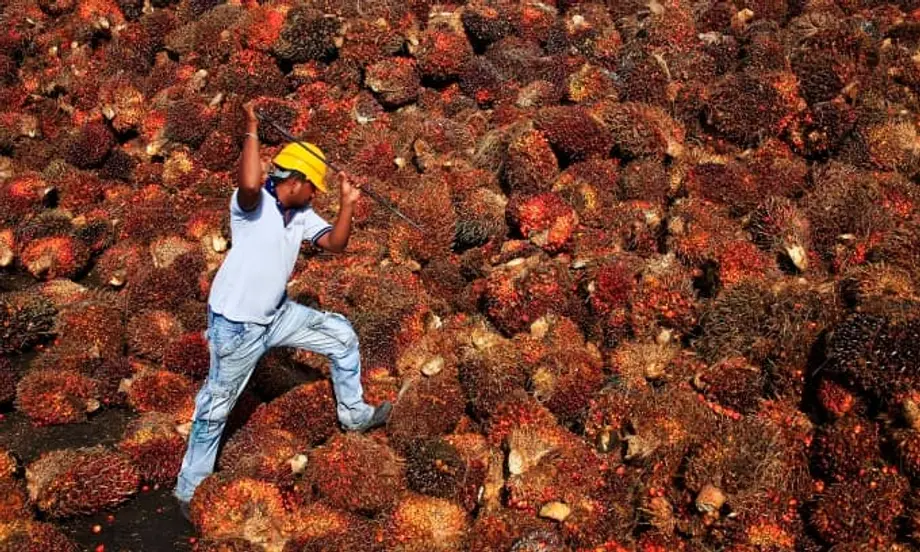
Malaysia bemüht sich, den Palmölhandel mit China wieder zu stabilisieren, nachdem die Lieferungen in diesem Jahr stark zurückgegangen sind. In den ersten zehn Monaten des Jahres 2025 sanken die Exporte nach China im Vorjahresvergleich um fast 39 Prozent, erklärte der malaysische Minister für Plantagen und Rohstoffe, Datuk Seri Johari Abdul Ghani. Als Gründe nannte er logistische Herausforderungen und eine veränderte preisliche Wettbewerbsfähigkeit: Palmöl wurde zeitweise teurer gehandelt als Sojaöl und war damit für viele chinesische Käufer nicht mehr die günstigere Wahl.
Inhalt
- Deutlicher Rückgang nach einem Jahrzehnt stetigen Handels
- Warum sich die Preise gegen Palmöl entwickelt haben
- Logistik- und Wettbewerbsdruck
- Was Malaysia jetzt unternimmt
- Können längerfristige Verträge den Preisabstand überbrücken?
- Chinas Nachfrage und der Faktor Sojaöl
- Politik und Steuern prägen die Wettbewerbsbedingungen
- Preisausblick und kurzfristige Szenarien
- Das Wichtigste in Kürze
China zählt seit mehr als einem Jahrzehnt zu Malaysias wichtigsten Abnehmern und ist häufig nach Indien der zweitgrößte Markt. Das Ausmaß des jüngsten Rückgangs hat entlang der gesamten Wertschöpfungskette Besorgnis ausgelöst. Offizielle Stellungnahmen verwiesen zudem auf einen Rückgang von fast 29 Prozent im Zeitraum von Januar bis Oktober. Das zeigt, dass unterschiedliche Stichtage und Produktdefinitionen zu abweichenden veröffentlichten Zahlen führen können. Unstrittig ist der Abwärtstrend im Jahr 2025 und der Druck auf den Marktanteil malaysischer Exporteure.
Malaysische Regierungsvertreter betonten, dass stabile politische Rahmenbedingungen und berechenbare Exportregeln bestehen bleiben sollen. Das Ministerium hat Kontakt zu chinesischen Raffinerien, Lebensmittelherstellern und Handelshäusern aufgenommen, um sich über Preiserwartungen, Nachfragetrends und die Versorgungsplanung abzustimmen. Ziel ist es, Klarheit über Mengen und Qualität zu schaffen und darauf aufbauend das Vertrauen in die Zuverlässigkeit der malaysischen Versorgung und deren Preis-Leistungs-Verhältnis wiederherzustellen.
Warum sich die Preise gegen Palmöl entwickelt haben
Palmöl wird üblicherweise mit einem Abschlag gegenüber Sojaöl gehandelt. Dieser Preisabstand verhilft ihm in preissensiblen Märkten zu Marktanteilen. In diesem Jahr hat sich dieses Verhältnis abgeschwächt. Die Terminkontrakte für rohes Palmöl aus Malaysia lagen häufig bei über 4.000 Ringgit je Tonne. Zeitweise wurde Palmöl rund 120 US-Dollar je Tonne teurer gehandelt als Sojaöl. Ist Sojaöl günstiger, wechseln Käufer in China, wo beide Öle direkt miteinander konkurrieren, häufig zu Sojaöl.
Der Preis ist nur ein Faktor, doch er wirkt sich rasch auf die gesamte Beschaffungskette aus. Chinesische Raffinerien und Lebensmittelhersteller beobachten die täglichen Preisdifferenzen genau, da sie bei Snacks, Instantnudeln, Backfetten und Haushaltsölen häufig zwischen Palmöl- und Sojaölmischungen wechseln. Ein anhaltender Aufschlag für Palmöl veranlasste viele Einkaufsteams, ihre Palmölbezüge zu reduzieren und mehr Sojaöl abzunehmen.
Mehrere Faktoren stützten die Palmölpreise im Jahr 2025. Das Angebotswachstum in Südostasien wurde durch die Verfügbarkeit von Arbeitskräften und die Altersstruktur der Ölpalmplantagen begrenzt. Zudem banden regionale Biodieselprogramme einen Teil der Produktion für den heimischen Verbrauch. Gleichzeitig können hohe Sojabohnen-Verarbeitungsmengen das Angebot an Sojaöl ausweiten und dessen Preis gegenüber Palmöl drücken. Wenn sich dieses Verhältnis umkehrt, verschiebt sich der Wettbewerb um Marktanteile in China meist zugunsten von Sojaöl.
Logistik- und Wettbewerbsdruck
Malaysische Regierungsvertreter verwiesen auch auf logistische Hindernisse. Die Verfügbarkeit von Containern, die Terminplanung und schwankende Frachtkosten können die Preisunterschiede bei Anlieferung in den Küsten- und Binnenmärkten Chinas verkleinern oder vergrößern. Wenn Käufer enge Lieferfenster einhalten müssen, können schon geringe Verzögerungen oder höhere Versicherungs- und Lagerkosten die Beschaffung zugunsten eines konkurrierenden Öls oder Lieferanten beeinflussen.
Der Wettbewerb mit Indonesien, dem weltweit größten Palmölexporteur, bleibt intensiv. Beide Länder passen ihre Exportsteuern an die Marktpreise an. Malaysias Exportabgabe ist nach dem Wert von rohem Palmöl gestaffelt. Um die Wettbewerbsfähigkeit zu stärken, senkten die Behörden den Abgabensatz ab Juni auf 9,5 Prozent. Indonesien passte seine Abgaben Mitte Mai an und erhöhte den Basissatz, was die relativen Nettoerlöse verändern kann. Solche Verschiebungen können beeinflussen, welche Herkunft für Raffinerien in Tianjin, Guangzhou oder Shanghai in einem bestimmten Monat attraktiver ist.
Auch Wechselkursbewegungen, der Produktmix und die Raffineriemargen spielen eine Rolle. Ein schwächerer Ringgit kann malaysischen Exporteuren mehr Spielraum bei der Preisgestaltung verschaffen. Unterschiede bei raffinierten und fraktionierten Produkten wie RBD-Palmolein, das zum Frittieren verwendet wird, führen zu unterschiedlichen Anlandekosten und Margen bei den Käufern. All diese Faktoren kommen zum maßgeblichen Terminpreis und zum Preisabstand zwischen Palm- und Sojaöl hinzu.
Was Malaysia jetzt unternimmt
Das Ministerium für Plantagen und Rohstoffe setzt sich für eine praktische Lösung des Preisdrucks ein. Chinesische Käufer werden ermutigt, direkt mit großen malaysischen Produzenten zu verhandeln und Abnahmeverpflichtungen für ein Jahr in Betracht zu ziehen. Verbindliche Abnahmemengen mit klaren Mengen- und Lieferplänen könnten bessere Preise ermöglichen als Einzelkäufe am Spotmarkt und Rabatte für Zuverlässigkeit und Abnahmemengen erschließen, argumentieren die Regierungsvertreter.
Um dafür zu werben, lud Malaysia Ende November eine große Gruppe chinesischer Käufer zu Besuchen auf Plantagen, in Mühlen und Raffinerien ein. An drei Tagen trafen sich 37 Delegierte aus führenden Unternehmen der Lebensmittel- und anderer Branchen mit malaysischen Lieferanten, prüften Qualitätskontrollen und nahmen an gezielten Geschäftsanbahnungen teil. Die Gruppe steht insgesamt für rund 2,5 Millionen Tonnen des chinesischen Palmölbedarfs. Der Besuch sollte die Widerstandsfähigkeit der Lieferkette, Nachhaltigkeitspraktiken und die Leistungsfähigkeit der malaysischen Weiterverarbeitung von Oleochemikalien und Spezialfetten veranschaulichen.
Die Regierungsvertreter betonten außerdem, dass sie sich zu transparenten, berechenbaren Exportregeln und zur Vermeidung von Unterbrechungen für China und andere wichtige Handelspartner verpflichten. Das Ministerium setzt den Dialog über Preisentwicklungen, Marktentwicklung und die vorausschauende Versorgungsplanung fort. Ziel ist es, aus den Gesprächen konkrete Vereinbarungen zu entwickeln, die dem Handel neuen Schwung verleihen.
Können längerfristige Verträge den Preisabstand überbrücken?
Längerfristige Verträge werden den weltweiten Preisabstand zwischen Palm- und Sojaöl nicht von selbst verändern, können aber beiden Seiten helfen, damit umzugehen. Ein Liefervertrag kann Mengen, Zeitpläne und Qualität in einem klaren Plan bündeln. So können Produzenten ihre Mühlenläufe und Logistik effizienter planen, während Käufer Kosten über mehrere Monate absichern oder mitteln können, statt den täglichen Bewegungen der Terminkurve hinterherzulaufen.
Preisformeln können an öffentliche Referenzwerte gekoppelt und mit möglichen Rabatten für größere Mengen oder engere Lieferfenster ergänzt werden. Ein solcher Ansatz verteilt Risiken, verringert kurzfristige Frachtaufschläge und schafft einen Rahmen für regelmäßige Preisüberprüfungen, falls sich der Preisabstand zwischen Palm- und Sojaöl vergrößert oder verkleinert. Außerdem gibt er Raffinerien eine solidere Grundlage für die Planung von Verpackung, Mischungen und Verkaufsaktionen auf dem chinesischen Binnenmarkt.
Es gibt jedoch auch Nachteile. Spotkäufe bieten Flexibilität und ermöglichen es Käufern, von plötzlichen Preisrückgängen zu profitieren. Lieferverträge erfordern dagegen eine feste Abnahmeverpflichtung und eine gewisse Lagerplanung. Mit seinen Gesprächen versucht das Ministerium, diese Faktoren auszubalancieren: Chinesische Käufer sollen einen klaren Weg zurück zum Palmöl erkennen, während malaysische Produzenten verlässlichere Auftragsbücher erhalten.
Chinas Nachfrage und der Faktor Sojaöl
Der chinesische Speiseölmarkt wird von der großen Sojabohnen-Verarbeitungsindustrie des Landes geprägt. China importiert Sojabohnen aus mehreren Herkunftsländern und verarbeitet sie im Inland zu Futtermittelschrot und Sojaöl. Bei hohen Verarbeitungsmengen ist Sojaöl meist reichlich verfügbar. Das drückt auf die Preise und kann Sojaöl für Lebensmittelhersteller und Haushalte zu einer preisgünstigen Wahl machen.
Palmöl konkurriert in vielen Bereichen, von Instantnudeln und Süßwarenfetten bis zum gewerblichen Frittieren in Restaurants. Bei Raumtemperatur ist es halbfest und eignet sich daher für bestimmte Backwaren und Snacks. Fürs Kochen im Haushalt und für Mischungen in abgefüllten Ölen wird häufig Sojaöl bevorzugt. Ist Palmöl günstiger als Sojaöl, enthalten viele Rezepturen mehr Palmöl. Ist Palmöl teurer, geht der Wechsel in die andere Richtung. Diese Dynamik ist ein wesentlicher Grund für den diesjährigen Einbruch der malaysischen Exporte nach China.
Wissenschaftliche Arbeiten zur Ernährungssicherheit bei Speiseölen in China legen nahe, dass Palm- und Sojaöl langfristig einander ergänzen. Eine Diversifizierung senkt das Versorgungsrisiko, während technologische Verbesserungen im Anbau und in der Verarbeitung die Erträge steigern und die Kosten senken können. Für Malaysia lautet die politische Schlussfolgerung, den Preisvorteil von Palmöl in Chinas Warenkörben wiederherzustellen und die Beteiligung an weiterverarbeiteten Produkten auszubauen, die über Konjunkturzyklen hinweg für eine stabilere Nachfrage sorgen.
Politik und Steuern prägen die Wettbewerbsbedingungen
Exportabgaben und Steuern bleiben wichtige Stellschrauben. Malaysias Exportabgabe auf rohes Palmöl ist gestaffelt und steigt in Schritten mit den internationalen Preisen. Die Senkung auf 9,5 Prozent im Juni sollte die Angebote angesichts steigender Terminkurse wettbewerbsfähig halten. Regierungsvertreter haben erklärt, dass Änderungen der Politik dem Markt klar angekündigt werden, um plötzliche Schocks für Handelspartner zu vermeiden.
Auch die Regelungen Indonesiens beeinflussen die Handelsströme nach China. Steigen die indonesischen Exportabgaben, kann Malaysia bei raffinierten Produkten einen Vorteil gewinnen. Sinken sie, kann Indonesiens Größe dazu führen, dass mehr Mengen in preissensible Märkte fließen. Inländische Biodieselvorgaben binden in beiden Ländern einen beträchtlichen Teil der Produktion und stützen zeitweise die Preise. Dieses Zusammenspiel der politischen Maßnahmen ist ein Grund dafür, dass Käufer in China den direkten Austausch mit malaysischen Lieferanten und politischen Entscheidungsträgern schätzen.
Nachhaltigkeitsstandards und Rückverfolgbarkeit prägen weiterhin die Beschaffungsrichtlinien globaler Marken und großer chinesischer Hersteller. Malaysia wirbt für eine nationale Zertifizierung, die rechtmäßige und nachhaltige Praktiken nachweisen soll. Beim Besuch Ende November wurden Kontrollen vom Feld bis zur Raffinerie, Datensysteme und Lieferantenaudits vorgestellt. Für viele Abnehmer können gleichbleibende Qualität und dokumentierte Nachhaltigkeit den Ausschlag geben, wenn die Preise ähnlich sind.
Preisausblick und kurzfristige Szenarien
Preiserwartungen beeinflussen die Einkaufsplanung. Der Minister erklärte, er rechne damit, dass der Preis für rohes Palmöl aus Sicherheitsgründen über 4.000 Ringgit je Tonne bleiben werde. Dieses Niveau wurde zuletzt am Markt beobachtet. Händler meldeten zudem zeitweise Terminkurse von rund 4.060 Ringgit je Tonne Ende November. Sollten die Palmölpreise gegenüber dem Sojaöl nachgeben, könnte der traditionelle Preisabschlag zurückkehren und malaysischen Exporteuren mehr Spielraum geben, ihre Marktanteile in China zu verteidigen.
Einige Analysten rechnen unter der Annahme eines größeren Angebots konkurrierender Öle und einer Abkühlung der Konjunktur mit einem Rückgang auf 3.733 Ringgit je Tonne bis zum Ende des zweiten Quartals. Sollten die Palmölpreise tatsächlich sinken, dürfte Palmöl für Raffinerien und Lebensmittelhersteller in China attraktiver werden, insbesondere für Mischungen und zum Frittieren. Die tatsächliche Entwicklung hängt vom Wetter in Südostasien, den Energiemärkten, den Frachtkosten und den Wechselkursen ab.
Malaysia richtet den Blick auch über den Absatz großer Rohölmengen hinaus. Zuwächse bei Oleochemikalien, Spezialfetten und Anwendungen im Bereich erneuerbarer Energien, darunter Möglichkeiten für Flugkraftstoffe, könnten neue Nachfrage verankern. Eine engere technische Zusammenarbeit mit chinesischen Unternehmen bei der Rezepturentwicklung und Prozessoptimierung könnte Produktnischen schaffen, die weniger empfindlich auf kurzfristige Preisabstände reagieren. Diese nachgelagerten Verbindungen ergänzen die Bemühungen um längerfristige Lieferverträge und eine verlässliche Politik, die Branchenvertretern zufolge nötig sind, um wieder an Dynamik zu gewinnen.
Das Wichtigste in Kürze
- Malaysias Palmölexporte nach China gingen in den ersten zehn Monaten des Jahres 2025 stark zurück. Die genannten Zahlen liegen im Vorjahresvergleich bei etwa 29 bis 39 Prozent weniger.
- Die preisliche Wettbewerbsfähigkeit kehrte sich 2025 zeitweise um: Palmöl war rund 120 US-Dollar je Tonne teurer als Sojaöl, weshalb chinesische Käufer auf Sojaöl auswichen.
- Regierungsvertreter werben für direkte Verhandlungen und Abnahmeverpflichtungen für ein Jahr, die Rabatte ermöglichen und Lieferpläne stabilisieren könnten.
- Malaysia empfing Ende November 37 chinesische Käufer zu Besuchen vor Ort und Gesprächen zur Geschäftsanbahnung, um Qualität, Zuverlässigkeit und Nachhaltigkeit zu präsentieren.
- Exportabgaben bleiben eine wichtige Stellschraube. Malaysia senkte die Abgabe im Juni auf 9,5 Prozent, um die Wettbewerbsfähigkeit zu stärken.
- Der Minister rechnet kurzfristig mit einem Preis für rohes Palmöl von über 4.000 Ringgit je Tonne. Einige Prognosen sehen bis Mitte 2026 jedoch Spielraum für einen Rückgang.
- Der Verarbeitungszyklus für Sojabohnen in China beeinflusst das Angebot und den Preis von Sojaöl und damit maßgeblich den Wechsel zwischen Palm- und Sojaöl.
- Malaysia setzt neben dem Absatz großer Mengen Speiseöl auf Wachstum bei Oleochemikalien, Spezialfetten und erneuerbaren Energien, um die Nachfrage breiter aufzustellen.