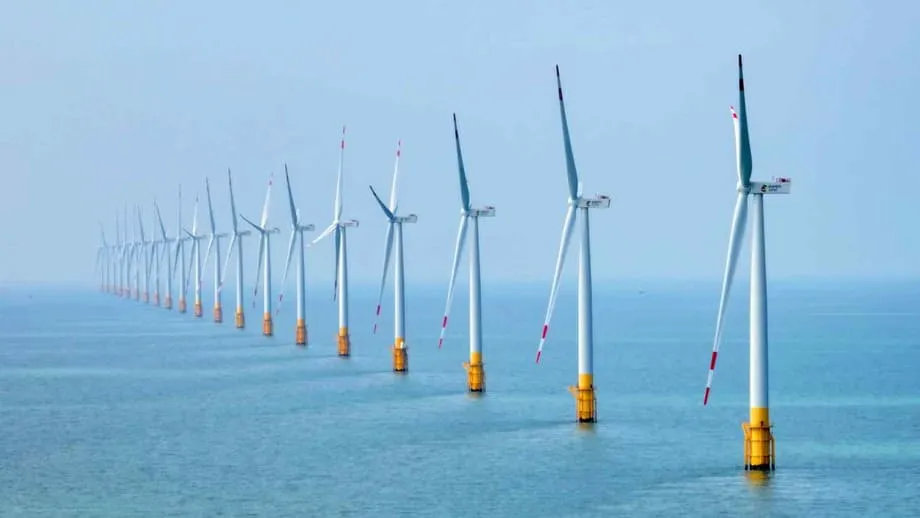
Warum China bei der Offshore-Windkraft so schnell vorankommt
China baut die Offshore-Windkraft schneller aus als andere große Volkswirtschaften. Der Boom wird durch staatliche Förderung, niedrige Turbinenpreise einheimischer Hersteller und eine umfangreiche Projektpipeline entlang der Ostküste angetrieben. Branchenprognosen zufolge wird China bis 2030 etwa die Hälfte der weltweit neu errichteten Offshore-Windkapazität stellen. Unabhängige Studien gehen außerdem davon aus, dass China bis 2030 rund 45 Prozent der weltweit kumulierten Offshore-Windkapazität auf sich vereinen könnte. Damit steht das Land im Zentrum einer Technologie, die viele Regierungen als entscheidend für saubere Energie und Versorgungssicherheit betrachten.
Inhalt
- Warum China bei der Offshore-Windkraft so schnell vorankommt
- Die Zahlen hinter dem Vorsprung
- Wie groß könnte Chinas Marktanteil 2030 sein?
- Vorteile durch Politik, Preise und Fertigung
- Warum Turbinen in China günstiger sind
- Ausbau in den Provinzen von Guangdong bis Hainan
- Guangdongs Plan für 66,9 GW bis 2030
- Globale Lage, Gegenwind in den USA und Neuausrichtung in Europa
- Was das für die Lieferketten bedeutet
- Offshore-Windkraft und Chinas digitale Wirtschaft
- Ein Blick ins Unterwasser-Rechenzentrum
- Der Ausbau bringt neue Herausforderungen
- Umweltvorteile und Netzintegration
- Gründungsfeste und schwimmende Windkraftanlagen
- Worauf es bis 2030 ankommt
- Die wichtigsten Punkte
Chinas Dynamik steht im Gegensatz zu einer uneinheitlichen Entwicklung in anderen Ländern. In einigen Märkten hat sich der Ausbau wegen der Inflation, höherer Zinsen und gestrichener Projekte verlangsamt. Chinas Größe, die etablierte Lieferkette und die Kontinuität der Politik haben dazu beigetragen, die Projektkosten wettbewerbsfähig zu halten. Zugleich schließen Netzbetreiber große küstennahe Windparks an energiehungrige Regionen an, die von der Schwerindustrie und einer wachsenden digitalen Infrastruktur geprägt sind.
Offshore-Windkraft entwickelt sich außerdem zu einem strategischen Instrument, um Technologiezentren an der Küste mit Energie zu versorgen – von der Hightech-Fertigung bis zu Rechenzentren. Das Zusammenspiel von industrieller Nachfrage, politischen Ausbauzielen und einer breit aufgestellten Lieferkette erklärt, warum China die nächste Phase des weltweiten Offshore-Wind-Ausbaus dominieren dürfte.
Die Zahlen hinter dem Vorsprung
Die weltweit installierte Offshore-Windleistung erreichte Ende 2024 rund 83 Gigawatt, nachdem im selben Jahr 8 Gigawatt ans Netz gegangen waren. Das geht aus internationalen Branchenstatistiken hervor. Staatliche Ausschreibungen brachten eine Rekordmenge an künftiger Kapazität hervor; weltweit befinden sich bereits Projekte mit einer Leistung von knapp 50 Gigawatt im Bau. Prognosen zufolge werden die jährlichen Offshore-Wind-Installationen von einstelligen Gigawattzahlen Mitte der 2020er-Jahre auf etwa 34 Gigawatt im Jahr 2030 steigen.
China ist seit mehreren Jahren der weltweit größte Ausbauer der Offshore-Windkraft. Mitte 2023 waren dort mehr als 31 Gigawatt Offshore-Windleistung in Betrieb – mehr als in jedem anderen Land. Das kurzfristige Wachstum konzentriert sich auf China und Europa. Auch Märkte im asiatisch-pazifischen Raum wie Japan und Südkorea treiben politische Rahmenbedingungen und Netzausbau voran, um in der zweiten Hälfte des Jahrzehnts Projekte ans Netz zu bringen.
Eine führende Energieberatung erwartet, dass China bis 2030 rund 45 Prozent der weltweit kumulierten Offshore-Windkapazität stellen wird. Eine andere verbreitete Einschätzung der Branche lautet, dass die Hälfte des weltweiten Zuwachses an Offshore-Windleistung von jetzt bis 2030 auf China entfallen wird. Beide Einschätzungen unterstreichen die zentrale Rolle des Landes bei der Erreichung der globalen Windenergieziele.
Wie groß könnte Chinas Marktanteil 2030 sein?
Der Anteil an den neuen Anlagen und der Anteil an der kumulierten Kapazität sind zwei unterschiedliche Perspektiven auf denselben Trend. Wenn die weltweiten jährlichen Installationen bis 2030 auf gut 30 bis Mitte 30 Gigawatt steigen und China weiterhin jedes Jahr zweistellige Gigawattzahlen zubaut, bleibt der Marktanteil des Landes hoch – selbst wenn mehr Länder mit eigenen Projekten beginnen. Kurz gesagt: Je schneller der Weltmarkt wächst, desto mehr Raum gibt es für den Ausbau in mehreren Regionen. Doch dank seines Ausbautempos behält China eine führende Position.
Vorteile durch Politik, Preise und Fertigung
Klare politische Rahmenbedingungen waren ein wichtiger Wegbereiter. Chinas Energieplaner lenken Investitionen mithilfe von Fünfjahresplänen, Ausschreibungen und Vorgaben zum Netzanschluss. Jüngste politische Änderungen fördern eine stärker marktorientierte Preisbildung für erneuerbaren Strom. Damit sollen Projekte besser finanzierbar werden und zugleich die Anreize für Entwickler stärker an den Anforderungen des Stromnetzes ausgerichtet werden. Verlässliche Regeln senken die Finanzierungsrisiken für Projekte, deren Bau und Netzanschluss mehrere Jahre dauern können.
Ein weiterer Vorteil sind die Fertigungskapazitäten. Windkraftanlagenfabriken weltweit konnten 2023 schätzungsweise 170 bis 180 Gigawatt an Anlagen produzieren, wobei China das wichtigste Zentrum war. Dazu gehören Rotorblätter, Türme und Gondeln sowie eine wachsende Palette an Offshore-Fundamenten und Kabeln. Die Größe der Produktion senkt die Kosten. Chinesische Erstausrüster haben zudem größere Turbinen auf den Markt gebracht, wodurch pro Projekt weniger Anlagen benötigt werden und die Installations- und Wartungskosten je Megawatt sinken.
Niedrigere Kosten in der Lieferkette wirken sich auf die Stromgestehungskosten aus – eine Kennzahl, die die gesamten Kosten für Bau und Betrieb einer Anlage über ihre Lebensdauer erfasst. Zusammen mit Verbesserungen bei Projektplanung, Installationsschiffen und Hafenlogistik können Entwickler für jeden investierten Yuan mehr Kapazität bereitstellen. Dieser Kostenvorteil hat sich vergrößert, während einige westliche Märkte mit höheren Zinsen und Wechselkursschwankungen kämpfen.
Warum Turbinen in China günstiger sind
Der Wettbewerb zwischen mehreren heimischen Turbinenherstellern, der Zugang zu einem dichten Netz von Zulieferern und die Nähe zu küstennahen Projektstandorten senken Transport- und Logistikkosten. Entwickler profitieren außerdem von kürzeren Projektlaufzeiten und einer etablierten Hafeninfrastruktur, die immer größere Bauteile umschlagen kann. Diese Faktoren drücken die Gebotspreise bei Ausschreibungen und ermöglichen es, Projekte auch in einem schwierigeren globalen Finanzierungsumfeld umzusetzen.
Ausbau in den Provinzen von Guangdong bis Hainan
Die erste Ausbaustufe der chinesischen Offshore-Windkraft konzentrierte sich auf einige wenige Küstenprovinzen. Rund drei Viertel der landesweit in Betrieb befindlichen Offshore-Windkapazität entfallen auf Jiangsu, Guangdong und Fujian. Inzwischen erstrecken sich die Projektpipelines weiter nach Norden und Süden entlang der Küste. Dazu gehören umfangreiche Vorhaben in Zhejiang und Shandong sowie neue Aktivitäten vor der Insel Hainan.
Guangdong ragt besonders hervor. Planungsunterlagen der Provinz und wissenschaftliche Studien zufolge will Guangdong bis 2030 insgesamt 23 Offshore-Windparks mit einer Leistung von rund 66,9 Gigawatt errichten. In früheren Plänen wurden mehrere Provinzen als Standorte für Offshore-Windkraft bis 2025 ausgewiesen, darunter Fujian, Shandong, Zhejiang und Jiangsu. Für jede von ihnen ist eine potenzielle Kapazität von mehreren Gigawatt vorgesehen. Auch der staatliche chinesische Ölkonzern CNOOC baut sein Engagement bei der Offshore-Windkraft aus. In der Zone CZ7 vor Hainan ist ein Projekt mit 1,5 Gigawatt geplant, das vor 2030 in Betrieb gehen soll.
Guangdongs Plan für 66,9 GW bis 2030
Guangdong ist ein bedeutendes Zentrum der Fertigungs- und Technologieindustrie und liegt in der Nähe ergiebiger Windressourcen im Südchinesischen Meer. Mit dem Bau von mehreren Dutzend Gigawatt Kapazität kann die Provinz Industriezentren und datengetriebene Unternehmen mit sauberem Strom versorgen. Dafür braucht es leistungsfähige Netzanschlüsse, Energiespeicher, die Strom in die Nachtstunden verlagern können, sowie eine koordinierte Hafenlogistik für den stetigen Nachschub an Bauteilen.
Globale Lage, Gegenwind in den USA und Neuausrichtung in Europa
Die Vereinigten Staaten, denen einst ein rascher Ausbau zugetraut wurde, kämpfen mit politischen Kurswechseln, höheren Kosten und rechtlichen Herausforderungen. Vor prominenten Projekten im Nordosten ergingen Baustopps, bevor einige Beschränkungen aufgehoben wurden. Die Investitionen in erneuerbare Energien gingen Anfang 2025 stark zurück, und Entwickler bewerteten ihre Risiken im US-Markt neu. Diese Rückschläge haben das Bautempo gebremst und das Vertrauen in kurzfristige Ausschreibungen geschwächt.
Europäische Investoren haben Kapital umgeschichtet und suchen nach einer Phase gescheiterter Ausschreibungen und stark gestiegener Kosten nach berechenbareren Rahmenbedingungen. Die Politik in Europa bemüht sich außerdem, die Abhängigkeit von Importen aus China zu verringern, indem sie heimische Fabriken für Rotorblätter, Gondeln, Türme und Kabel fördert. Die Herausforderung ist beträchtlich: Ein erheblicher Teil der Produktionsstätten für wichtige Komponenten westlicher Turbinenplattformen befindet sich in China. Eine schnelle Rückverlagerung der Produktion wäre daher ohne höhere Kosten für Verbraucher schwierig.
Was das für die Lieferketten bedeutet
Lieferketten müssen Kosten, Qualität und Resilienz in Einklang bringen. Chinas breite Fertigungsbasis lässt sich kurzfristig nur schwer ersetzen, doch eine stärker diversifizierte globale Aufstellung würde Engpässe verringern. Regierungen dürften die Ausschreibungsregeln anpassen, um Risiken besser zwischen Entwicklern und Stromabnehmern zu verteilen. Zugleich werden sie in Häfen, Netze und die Ausbildung von Fachkräften investieren müssen, die für verlässliche Bauzeiten entscheidend sind.
Offshore-Windkraft und Chinas digitale Wirtschaft
Offshore-Windkraft wird zunehmend mit Rechenzentren und Industrieparks verknüpft, die rund um die Uhr CO₂-armen Strom benötigen. Das Sondergebiet Lin-gang in Shanghai ist ein anschauliches Beispiel. Die erste Ausbaustufe eines Unterwasser-Rechenzentrums dort verfügt über eine Leistung von rund 24 Megawatt und soll fast vollständig mit Strom aus nahe gelegenen Offshore-Windparks betrieben werden. Die Kühlung erfolgt, indem Servermodule im Meer versenkt werden. Dadurch sinkt der Strombedarf für die Klimatisierung erheblich.
Ein Blick ins Unterwasser-Rechenzentrum
Die Projektverantwortlichen erklären, dass die Energieeffizienz des Systems einen Wert für die Energieeffizienzkennzahl PUE (Power Usage Effectiveness) von höchstens 1,15 erreichen soll. Herkömmliche Rechenzentren an Land sind dagegen häufig stark auf Klimaanlagen angewiesen. Su Yang, Geschäftsführer von Shanghai Hicloud Technology und einem der Auftragnehmer, erläuterte, wie das Projekt die Lage am Meer nutzt.
Su Yang sagte: „Meerwasser dient als natürliches Kühlsystem und senkt den Energiebedarf für die Kühlung auf weniger als 10 Prozent.“
Huang Dinan, Präsident der Shenergy Group und ebenfalls Auftragnehmer, verwies auf die Qualität der lokalen Windressourcen und ihre Bedeutung für einen stabilen Betrieb.
Huang Dinan sagte: „Das Ostchinesische Meer bietet einzigartige Offshore-Windressourcen mit jährlich mehr als 3.000 Nutzungsstunden.“
Der Ausbau bringt neue Herausforderungen
Die Projektpartner haben eine Vereinbarung unterzeichnet, um ein deutlich größeres, windbetriebenes Unterwasser-Rechenzentrum mit rund 500 Megawatt Leistung voranzutreiben. Der Übergang von einem Pilotprojekt zu einer Anlage im Versorgungsmaßstab erfordert sorgfältige technische Planung und Erfahrungen aus dem laufenden Betrieb. Wang Shifeng, Präsident von Third Harbor Engineering, betonte, wie wichtig schrittweise Verbesserungen sind.
Wang Shifeng sagte: „Bevor die Technologie breiter eingesetzt werden kann, müssen zunächst der Betrieb und die Wartung optimiert sowie die technische Zuverlässigkeit gewährleistet werden.“
Umweltvorteile und Netzintegration
Chinas Küste verfügt über große Windressourcen. Forschende schätzen, dass Offshore-Windkraft bei Ausschöpfung des technischen Potenzials jährlich rund 17,5 Petawattstunden erzeugen könnte – mehr als doppelt so viel wie der derzeitige Stromverbrauch Chinas. Wird der Ausbau bis Mitte des Jahrhunderts fortgesetzt, könnte der vermiedene Kohleverbrauch die Emissionen in den Küstenregionen um etwa 294 Millionen Tonnen CO₂-Äquivalent pro Jahr senken. Das wäre mehr als der jährliche Gesamtausstoß der meisten Länder.
Große Mengen Offshore-Windstrom ins Netz einzuspeisen, bedeutet mehr als den Bau von Turbinen auf See. Dafür braucht es leistungsfähige Übertragungsleitungen, modernisierte Umspannwerke, digitale Steuerungssysteme und Speicher. Abregelungen nehmen ab, wenn Netze Strom effizient transportieren und speichern können. China hat damit begonnen, eine marktorientierte Preisbildung für Strom aus erneuerbaren Energien einzuführen. Sie kann flexible Nachfrage und Speicher belohnen, die Schwankungen bei der Windstromerzeugung ausgleichen. Internationale Behörden erwarten, dass der Anteil erneuerbarer Energien am Strommix bis 2030 stetig steigt und die Windkraft nach der Solarenergie zu einer der wichtigsten Quellen wird.
Gründungsfeste und schwimmende Windkraftanlagen
Die meisten Offshore-Windturbinen in China stehen auf Fundamenten, die in vergleichsweise flachem Wasser fest im Meeresboden verankert sind. Schwimmende Windkraftanlagen, die den Zugang zu tieferen Meeresgebieten mit stärkeren Winden ermöglichen könnten, machen weltweit bislang nur einen kleinen Teil der Gesamtkapazität aus. Sie liegt im Bereich einiger Hundert Megawatt. Mehrere chinesische Entwickler und Forschungsinstitute testen schwimmende Anlagen. Wenn die Kosten mit zunehmender Größe sinken, könnte diese Technologie neue Gebiete jenseits der flachen Kontinentalschelfe erschließen.
Worauf es bis 2030 ankommt
Die globale Branche dürfte 2030 mehr als 30 Gigawatt Offshore-Windleistung ans Netz bringen. Nach einer Phase des Kostendrucks sollen die jährlichen Zubauten wieder steigen. Entwickler und Regierungen überarbeiten Ausschreibungssysteme, um Risiken gerechter zu verteilen, Kostenanpassungen zu verbessern und Stromabnahmeverträge abzusichern, die langfristige Finanzierungen ermöglichen. Der Ausbau von Häfen, Kabelfabriken und Installationsschiffen muss mit dem Wachstum Schritt halten.
In China deuten die Pläne der Provinzen auf eine weitere Projektwelle in Guangdong, Jiangsu, Fujian, Zhejiang, Shandong und Hainan hin. Die Branchenziele sehen von 2026 bis 2030 jährlich mindestens 15 Gigawatt neue Offshore-Windkapazität vor. Staatlich gestützte Entwickler gehen von küstennahen Gebieten in tiefere Gewässer, während Öl- und Gasunternehmen mit Großprojekten wie dem Standort CZ7 vor Hainan in den Markt eintreten. Netzbetreiber investieren in neue Unterseekabel und Verstärkungen an Land, um Strom in städtische und industrielle Verbrauchszentren zu leiten.
Mehrere Risiken bleiben im Blick zu behalten. Zinsen und Engpässe in der Lieferkette können die Gebotspreise erhöhen. Verzögerungen beim Netzausbau können neue Kapazitäten ausbremsen. Vorschriften zum Einsatz heimischer Komponenten können in einigen Märkten die Kosten erhöhen, auch wenn sie den Aufbau lokaler Kompetenzen fördern. Andererseits können weitere Fortschritte bei Turbinendesign, Fundamenten und Betrieb die Kosten unter Kontrolle halten. Bleiben die Projektpipelines im Zeitplan, wird Chinas Ausbau bis zum Ende des Jahrzehnts das weltweite Wachstum der Offshore-Windkraft maßgeblich prägen.
Die wichtigsten Punkte
- Branchenprognosen zufolge wird China bis 2030 etwa die Hälfte der weltweit neu errichteten Offshore-Windkapazität stellen.
- Ein großes Forschungsinstitut erwartet, dass China bis 2030 rund 45 Prozent der weltweit kumulierten Offshore-Windkapazität auf sich vereinen wird.
- Die weltweit installierte Offshore-Windleistung erreichte 2024 rund 83 GW; bis 2030 dürften die jährlichen Zubauten auf etwa 34 GW steigen.
- Guangdong plant bis 2030 rund 66,9 GW Offshore-Windleistung. CNOOC will vor 2030 ein Projekt mit 1,5 GW vor Hainan in Betrieb nehmen.
- Projekte in den Vereinigten Staaten waren mit Baustopps und höheren Kosten konfrontiert, während europäische Investoren auf stabile Regeln und heimische Fertigung drängen.
- Chinas große Lieferketten, niedrige Turbinenpreise und kontinuierliche politische Unterstützung halten die Projektkosten wettbewerbsfähig.
- Offshore-Windkraft versorgt neue Technologieinfrastruktur mit Strom, darunter ein 24-MW-Unterwasser-Rechenzentrum in Shanghai, das mit Windstrom betrieben werden soll.
- Forschende schätzen, dass Offshore-Windkraft die Emissionen in Chinas Küstenregionen bis Mitte des Jahrhunderts um rund 294 Millionen Tonnen CO₂-Äquivalent pro Jahr senken könnte.
- Netzausbau, Speicher und eine marktorientierte Preisbildung sind entscheidend, um große Mengen Offshore-Windstrom in Chinas Stromsystem zu integrieren.