Warum sich in Singapur ausschließlich bargeldlose Kassen verbreiten
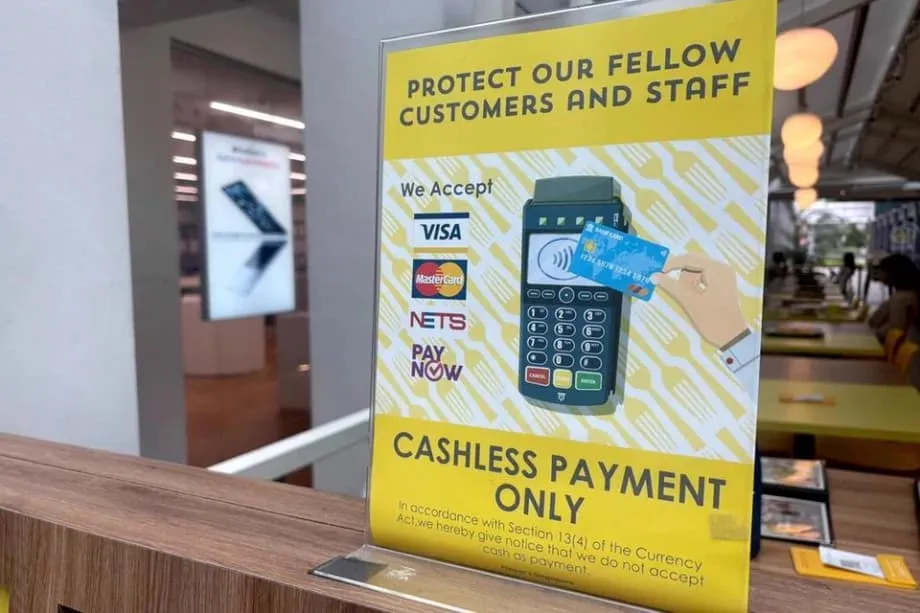
In ganz Singapur haben immer mehr Geschäfte Schilder aufgestellt, die darauf hinweisen, dass sie kein Bargeld annehmen. Während COVID-19 beschleunigte sich dieser Wandel, als Hygiene und Schnelligkeit wichtiger wurden. Viele Händler sind danach nicht wieder zur Bargeldannahme zurückgekehrt. Die Entwicklung spiegelt auch jahrelange Investitionen in eine nationale digitale Zahlungsinfrastruktur wider: von PayNow und SGQR bis hin zu Förderprogrammen, die kleineren Händlern bei der Anschaffung von Terminals und QR-Code-Lesegeräten halfen. Für viele Geschäftsinhaber ist das Bezahlen ohne Bargeld einfacher, schneller und kostengünstiger geworden als der Umgang mit Scheinen und Münzen.
Inhalt
- Warum sich in Singapur ausschließlich bargeldlose Kassen verbreiten
- Von Münzen zu QR-Codes
- Die wirtschaftlichen Vorteile für Händler
- Wer außen vor bleibt und warum
- Jugendliche ohne Karten
- Senioren sind wegen Betrugs und komplizierter Abläufe vorsichtig
- Wanderarbeiter und Haushaltshilfen
- Singapur in Zahlen
- Zuverlässigkeit und Ausfallsicherheit bleiben Schwachstellen
- So sieht ein ausfallsicheres System aus
- Regeln, Rechte und Entscheidungsspielraum der Händler
- Internationale Vergleiche und Lehren
- Praktische Tipps für Verbraucher
- Für Jugendliche
- Für Senioren
- Für ausländische Haushaltshilfen und Wanderarbeiter
- Für Touristen
- Das Wichtigste
Von Münzen zu QR-Codes
Vor der Pandemie waren Schilder mit dem Hinweis „Nur Barzahlung“ in Kaffeehäusern und an kleinen Ständen weit verbreitet. Heute gehören QR-Code-Aufkleber, kontaktloses Bezahlen und mobile Wallets an den meisten Kassen zum Standard. Ein 2018 eingeführter nationaler QR-Standard führte zahlreiche Wallet-Systeme in einem einzigen Code zusammen. So konnten Händler mehrere Apps akzeptieren, ohne verschiedene Anzeigen verwalten zu müssen. Banken führten Sofortüberweisungen per Mobilfunknummer ein. Zahlungsdienstleister konkurrierten über die Gebühren. Diese Veränderungen senkten die Hürden für kleine Unternehmen, die zuvor vor der Anschaffung von Kassensystemen zurückgeschreckt waren.
Bei jüngsten Erhebungen in mehreren Einkaufszentren im Zentrum zeigte sich, dass etwa jedes siebte Geschäft inzwischen ausschließlich bargeldlose Zahlungen annimmt. Besonders häufig ist das in der Gastronomie: Teeketten, Bäckereien und Schnellrestaurants an Kiosken sind Beispiele für Anbieter, die vollständig auf Karten, QR-Codes oder das Bezahlen per Wallet umgestiegen sind. Einige internationale Kaffeehausketten akzeptieren in Singapur in ausgewählten Filialen nur noch bargeldlose Zahlungen, nehmen aber in Geschäften, die viele Touristen oder ältere Stammkunden bedienen, weiterhin Bargeld an. Auch kleinere Ketten sind weitgehend auf digitale Zahlungen umgestiegen. Ausnahmen bilden Standorte mit vielen Schülern, die möglicherweise noch keine Karten haben.
Die wirtschaftlichen Vorteile für Händler
Geschäftsbetreiber nennen eine Reihe klarer Vorteile. Digitale Zahlungen verkürzen die Zeit an der Kasse, sorgen während des Mittagsansturms für einen zügigen Kundenfluss und verringern Fehler beim Herausgeben des Wechselgelds. Kassenbestände, das Zählen am Tagesende und der Gang zur Bank entfallen. Die Zahl der Diebstähle sinkt, weil weniger Bargeld in den Kassen liegt. Die Hygiene verbesserte sich während der Pandemie und blieb ein Verkaufsargument für Lebensmittelanbieter. Auch die Kosten sprechen dafür: Bei QR-Zahlungen fallen für Händler oft niedrigere Gebühren an als bei herkömmlichen Kartennetzwerken. Das hilft Garküchen, Kiosken und Kleinstunternehmen, ihre Gewinnmargen zu halten.
Wer außen vor bleibt und warum
Für viele Kunden ist dieser neue Alltag unkompliziert. Für andere stellt er eine Hürde dar. Drei Gruppen sind besonders betroffen: Jugendliche, die noch keine eigene Debitkarte haben, Senioren, denen elektronische Zahlungen verwirrend oder unsicher erscheinen, sowie Wanderarbeiter und Haushaltshilfen, die möglicherweise weder über örtliche Karten noch über Bankkonten verfügen. Ihre Erfahrungen zeigen, wie eine Erleichterung für die Mehrheit für manche zum Hindernis werden kann.
Jugendliche ohne Karten
Wenn ein Geschäft ausschließlich bargeldlose Zahlungen annimmt, können Minderjährige, die auf ihr Taschengeld angewiesen sind, abgewiesen werden. Schüler unter 16 Jahren haben häufig keine eigene Debitkarte. Manche können mit Zustimmung ihrer Eltern über schulgebundene Angebote oder Jugend-Wallets bezahlen, doch das Angebot ist uneinheitlich. Jugendliche berichten, dass sie nach einer Änderung der Bezahlregeln in ihrem Lieblingscafé kein Getränk mehr kaufen oder mit Freunden keine Kinokarte lösen konnten. Viele sagen, sie wollten sich gleich mit 16 für ihre erste Bankkarte anmelden. Bis dahin bleibt jedoch eine Lücke in den jüngeren Jahren der weiterführenden Schule.
Senioren sind wegen Betrugs und komplizierter Abläufe vorsichtig
Ältere Einwohner, die seit Langem Bargeld nutzen, können sich an einer Kasse, die ausschließlich bargeldlose Zahlungen annimmt, unter Druck gesetzt fühlen. Manche haben Schwierigkeiten, PayNow einzurichten oder Karten mit einer mobilen Wallet zu verknüpfen. Andere sorgen sich vor Betrug und bevorzugen die Sicherheit von Scheinen und Münzen. Zu hören, dass Bargeld nicht angenommen wird, kann peinlich sein, besonders wenn sich eine Schlange bildet. Senioren sagen oft, sie würden zu Geschäften zurückkehren, die Bargeld annehmen, oder wünschen sich geduldige Unterstützung, damit sie die Schritte ohne Druck lernen können.
Wanderarbeiter und Haushaltshilfen
Viele Wanderarbeiter erhalten ihren Lohn auf ein Bankkonto und können mit QR-Codes bezahlen, doch es gibt weiterhin Lücken. Haushaltshilfen etwa haben möglicherweise keine lokale Debitkarte oder möchten ihre Ausgaben lieber in bar bestreiten, um die Überweisungen nach Hause im Blick zu behalten. An einer Kasse, die nur bargeldlose Zahlungen annimmt, bitten manche Fremde, zunächst für sie zu bezahlen, und erstatten ihnen den Betrag anschließend in bar. Das ist unangenehm und nicht immer sicher. Für Beschäftigte mit begrenztem Datenvolumen oder älteren Handys können auch Wallet-Apps und Authentifizierungsschritte eine Hürde darstellen.
Singapur in Zahlen
Singapur hat eine der höchsten Nutzungsraten bargeldloser Zahlungen in Südostasien. Die meisten Händler, ob groß oder klein, akzeptieren inzwischen mindestens eine digitale Zahlungsart. Für viele Kunden sind Karten weiterhin die gängigste Zahlungsmethode. Sofortüberweisungen über PayNow sind weit verbreitet, und QR-Zahlungen an Marktständen gehören zum Alltag. Umfragen zeigen, dass jüngere Verbraucher digitale Angebote am schnellsten annehmen und oft nur mit dem Handy unterwegs sind. Gleichzeitig nutzt ein beträchtlicher Teil der Bevölkerung im Alltag weiterhin Bargeld, besonders für kleinere Einkäufe und als Hilfe bei der Budgetplanung.
Untersuchungen zeigen auch Veränderungen auf der Angebotsseite. Viele kleine Unternehmen haben den Umgang mit Bargeld an der Kasse eingeschränkt oder ganz eingestellt. Geschäftsinhaber verweisen auf schnellere Kassiervorgänge, einen besseren Kassenabgleich und ein geringeres Risiko. Verbraucher sagen jedoch, dass sie zu einem anderen Geschäft gehen, wenn sie nicht auf die von ihnen bevorzugte Weise bezahlen können. Die Kluft zwischen Kunden, die weiterhin Bargeld dabeihaben, und Geschäften, die es nicht mehr annehmen, ist inzwischen in bestimmten Einkaufszentren und Foodcourts als spürbares Ärgernis zu erkennen.
Zuverlässigkeit und Ausfallsicherheit bleiben Schwachstellen
Die vollständige Umstellung auf digitale Zahlungen schafft einen einzelnen Ausfallpunkt. Wenn eine Bank oder ein Netzwerk eine Störung hat, können Geschäfte, die kein Bargeld annehmen, stillstehen. In Singapur kam es in den vergangenen Jahren zu mehreren größeren Störungen bei Banken. Dadurch fielen QR-Überweisungen, das Aufladen von Wallets und sogar manche Kartenzahlungen stundenlang aus. Händler mit einem ausschließlich bargeldlosen System berichteten von Umsatzeinbußen und verärgerten Warteschlangen. Kunden, die auf eine einzige App angewiesen waren, mussten hektisch nach Alternativen suchen.
Deshalb plädieren viele Technologen und Geschäftsinhaber für Redundanz. Wer mehr als einen digitalen Zahlungsweg bereithält, verringert das Risiko, dass der Ausfall eines einzelnen Anbieters den Zahlungsverkehr lahmlegt. Mindestens eine offlinefähige Zahlungsmethode zu akzeptieren oder für Störungen einen kleinen Bargeldbestand vorzuhalten, erhöht die Ausfallsicherheit. Gastronomiebetriebe können bei einem vorübergehenden Ausfall zur Mittagszeit Bestellungen beispielsweise vorübergehend manuell notieren und die Rechnungen begleichen lassen, sobald die Systeme wieder funktionieren. Wenn Mitarbeiter im direkten Kundenkontakt auf solche Situationen vorbereitet sind und ruhig damit umgehen, bleiben die Kunden eher bei der Stange.
So sieht ein ausfallsicheres System aus
- Mehrere Zahlungswege unterstützen, zum Beispiel sowohl Karten als auch PayNow per QR-Code statt nur einer App.
- Einen kleinen Bargeldbestand für Notfälle bereithalten und klar festlegen, wann er eingesetzt wird.
- Wo praktikabel, offlinefähige Guthabenlösungen wie mit dem Nahverkehr verknüpfte Karten für kleinere Einkäufe anbieten.
- Für kurze Störungen einen manuellen Ersatzablauf vorbereiten, etwa Bestellungen zu notieren und abzurechnen, sobald die Systeme wieder funktionieren.
- Deutlich darauf hinweisen, welche Zahlungsmethoden akzeptiert werden und was Kunden bei Störungen tun können.
- Ausnahmen zeitnah abgleichen, um Streitigkeiten zu vermeiden, und Störungsprotokolle auswerten, um Abläufe zu verbessern.
Regeln, Rechte und Entscheidungsspielraum der Händler
Der Status als gesetzliches Zahlungsmittel bedeutet, dass die Zentralbank Scheine und Münzen als Zahlungsmittel zum Begleichen von Schulden anerkennt. Er verpflichtet private Geschäfte nicht in jedem Fall dazu, Bargeld für Einkäufe anzunehmen. In Singapur dürfen Händler in der Regel selbst festlegen, welche Zahlungsmethoden sie akzeptieren, sofern sie ihre Kunden darüber informieren. Deshalb gibt es sowohl Schilder mit dem Hinweis „Nur Barzahlung“ als auch solche, die auf ausschließlich bargeldlose Zahlungen hinweisen. Für öffentlich zugängliche Dienste wie den Nahverkehr gelten eigene Regeln; dort wurden Fahrpreise und das Aufladen von Guthaben schrittweise digitalisiert. In Gegenden mit vielen Touristen wird Bargeld tendenziell weiterhin angenommen, da Besucher möglicherweise keine lokalen Wallets nutzen.
Behörden treiben neben der Digitalisierung weiterhin die Teilhabe voran. Fördermittel halfen kleineren Unternehmen bei der Anschaffung von Terminals und der Annahme von QR-Zahlungen. Der nationale QR-Standard machte es für Händler und Kunden einfacher. Digitale Botschafter und Gemeindezentren bieten Kurse an, in denen Senioren lernen, Banking-Apps zu nutzen und Betrugsversuche zu erkennen. Schulen und Banken bieten Jugendkonten und Tools zur Ausgabenübersicht an. Ziel ist es, Menschen mit weniger Technikkenntnissen mitzunehmen, statt sie zurückzulassen, während die Mehrheit voranschreitet.
Internationale Vergleiche und Lehren
Mehrere Länder liefern warnende und ermutigende Beispiele. Schweden führte digitale Zahlungen schnell ein, verpflichtete Banken später jedoch dazu, in jeder Region den Zugang zu Bargelddiensten sicherzustellen, um ältere Menschen und Bewohner ländlicher Gebiete nicht auszuschließen. In China machten Super-Apps QR-Zahlungen durch ihre Nutzung im Alltag für alle Altersgruppen zum Standard. Japan fördert digitale Gehaltszahlungen und ein nationales Programm für bargeldloses Bezahlen. Die Nutzung bleibt jedoch uneinheitlich, da viele Unternehmen an vertrauten Abläufen festhalten und sich um die Systemkosten sorgen. Mit UPI schuf Indien ein kostenloses, sofortiges und interoperables Netzwerk für Überweisungen zwischen Bankkonten. Das System wuchs auf Milliarden Transaktionen pro Monat, weil kleine Händler und Verbraucher QR-Codes und Handys einfach nutzen können.
Auch bei der Regulierung gibt es unterschiedliche Ansätze. Einige US-Städte verpflichten Geschäfte, Bargeld anzunehmen, um eine Benachteiligung von Menschen ohne Bankkonto zu verhindern. Singapur ist diesen Weg nicht gegangen und setzt stattdessen auf einen marktorientierten Ansatz mit umfassender Aufklärung und Unterstützung. Erfolgreiche Modelle haben eines gemeinsam: Das Bezahlen muss für kleine Händler einfach sein, Haushalte müssen sicher und kostengünstig teilnehmen können, und Ersatzmöglichkeiten müssen dafür sorgen, dass das System bei einem Teilausfall weiter funktioniert.
Praktische Tipps für Verbraucher
Für Jugendliche
Fragt eure Eltern oder Erziehungsberechtigten nach Jugendkonten, zu denen es mit 16 eine Debitkarte gibt. Bis dahin kommen eine mit dem Konto eines Elternteils verknüpfte Schüler-Wallet oder ein Schulprogramm infrage, mit dem ihr in Mensen und ausgewählten Geschäften kontaktlos bezahlen könnt. Nehmt für den Fall, dass eine Wallet-App ausfällt oder ein Geschäft nur Bargeld annimmt, etwas Bargeld mit. Lernt, offizielle QR-Codes von Händlern zu erkennen, und überprüft vor dem Senden von Geld den Namen des Zahlungsempfängers.
Für Senioren
Beginnen Sie mit einer vertrauenswürdigen Banking-App und einer Zahlungsmethode, etwa PayNow per Mobilfunknummer. Üben Sie mit einem Familienmitglied zu einer ruhigen Zeit und nicht an einer stark frequentierten Kasse. Verwenden Sie sichere Passwörter und klicken Sie nicht auf Zahlungslinks von Fremden. Aktivieren Sie Benachrichtigungen zu Transaktionen, damit Sie jede Zahlung überprüfen können. Halten Sie für Kliniken, Marktstände und Notfälle einen kleinen Vorrat an Bargeld bereit. Wenn ein Geschäft kein Bargeld annimmt und Sie noch nicht mit dem Handy bezahlen möchten, bitten Sie das Personal höflich um Hilfe oder wählen Sie ein Geschäft in der Nähe, das Bargeld akzeptiert, während Sie sich mit der digitalen Zahlung vertraut machen.
Für ausländische Haushaltshilfen und Wanderarbeiter
Eröffnen Sie, wenn möglich, ein lokales Bankkonto und aktivieren Sie das mobile Banking mit Benachrichtigungen. Wenn Sie keine Kreditkarte besitzen möchten, kommt eine Prepaid-Debitkarte infrage, auf die ein Arbeitgeber per PayNow oder Banküberweisung Geld einzahlen kann. Für den täglichen Weg und kleinere Einkäufe wird eine Guthabenkarte für den Nahverkehr weithin akzeptiert und kann an Automaten aufgeladen werden. Vergleichen Sie bei Überweisungen nach Hause die Gebühren digitaler Dienste und prüfen Sie die Angaben zum Empfänger sorgfältig, bevor Sie Geld senden.
Für Touristen
Nehmen Sie etwas Bargeld in Singapur-Dollar mit, etwa für Orte, an denen nur Bargeld akzeptiert wird, oder für gelegentliche Mindestumsätze bei Kartenzahlungen. Internationale Karten werden in Einkaufszentren und bei Sehenswürdigkeiten weithin akzeptiert. Viele Marktstände nehmen QR-Zahlungen an, dafür benötigen Sie jedoch meist eine lokale Wallet, die mit einem Bankkonto verknüpft ist. Eine aufladbare Guthabenkarte für den Nahverkehr hilft bei Fahrten mit öffentlichen Verkehrsmitteln und bei manchen Einkäufen im Convenience-Store. Wenn ein Geschäft ausschließlich bargeldlose Zahlungen annimmt und Sie keine passende Zahlungsmethode haben, kann das Personal Sie oft zum nächsten Geldautomaten oder zu einem Geschäft lotsen, das Bargeld akzeptiert.
Das Wichtigste
- Geschäfte in Gastronomie und Einzelhandel stellen zunehmend auf ausschließlich bargeldlose Zahlungen um, um schneller, hygienischer und kostengünstiger arbeiten zu können.
- Die QR-Zahlungsannahme und nationale Angebote wie SGQR und PayNow haben es kleinen Händlern erleichtert, kostengünstig auf digitale Zahlungen umzusteigen.
- Jugendliche ohne Karten, Senioren, die Bargeld bevorzugen, und manche Wanderarbeiter sind von Kassen mit ausschließlich bargeldlosen Zahlungen am stärksten betroffen.
- Die meisten Händler akzeptieren digitale Zahlungen, und viele Verbraucher nutzen sie täglich. Dennoch verwendet ein großer Teil der Bevölkerung für manche Einkäufe weiterhin Bargeld.
- Ausfälle bei Banken oder Netzwerken können den Verkauf in Geschäften stoppen, die nur bargeldlose Zahlungen annehmen. Mehrere Zahlungswege und einfache Ersatzverfahren erhöhen daher die Ausfallsicherheit.
- Geschäfte in Singapur können im Allgemeinen selbst festlegen, welche Zahlungsmethoden sie akzeptieren. Öffentliche Programme konzentrieren sich zugleich auf Teilhabe und Schulungen.
- Internationale Erfahrungen zeigen, wie wichtig es ist, den Zugang zu Bargeld als Ausweichmöglichkeit zu erhalten und zugleich einfache, interoperable digitale Zahlungswege auszubauen.
- Verbraucher können sich mit Jugendkarten oder Wallets, Schulungen für Senioren, Prepaid-Debitkarten und einer kleinen Bargeldreserve vorbereiten.