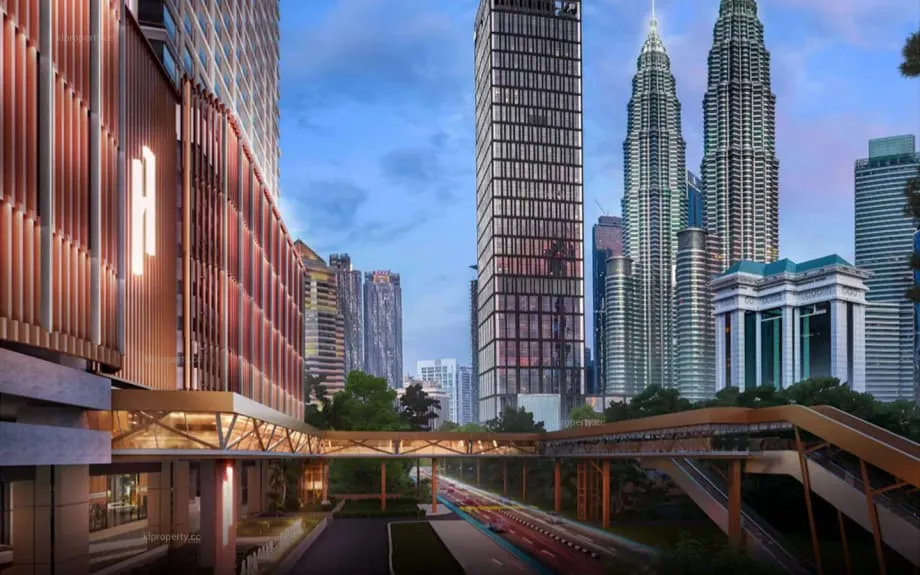
2025 zeichnet sich eine Spaltung am Immobilienmarkt ab
Der Immobilienzyklus in Malaysia ist in eine uneinheitliche Phase eingetreten. Johor und Penang gewinnen an Dynamik, angetrieben durch grenzüberschreitende Nachfrage, Fabriken und Investitionen in Rechenzentren. Kuala Lumpur entwickelt sich langsamer, belastet durch ein Überangebot an Hochhäusern, das sich im Laufe des vergangenen Jahrzehnts aufgebaut hat. Die Zahlen für das ganze Land bestätigen diese Spaltung. Im ersten Halbjahr 2025 gab es 196,232 Immobilientransaktionen, 1.3 Prozent weniger als ein Jahr zuvor, während der Gesamtwert um 1.9 Prozent auf RM107.68 billion stieg. Die Preise scheinen stabil, obwohl die Verkäufe nachließen. Die offiziellen Daten zeigen eine Schwächephase, keinen Einbruch, und deutliche regionale Unterschiede.
Inhalt
- 2025 zeichnet sich eine Spaltung am Immobilienmarkt ab
- Wo die Dynamik am stärksten ist
- Johor: Anziehungspunkt über die Grenze hinweg, gestützt durch die Industrie
- Penang: Der Elektronikcluster hält den Immobilienmarkt in Bewegung
- Kuala Lumpurs Immobilienmarkt mit zwei Geschwindigkeiten
- Preise und Erschwinglichkeit im Fokus
- Industrie und Rechenzentren treiben Investitionen an
- Infrastruktur und Sonderzonen verschieben die Nachfrage
- Politische Änderungen und ausländische Käufer
- Zu bewältigende Risiken
- Wichtige Punkte
Das vergangene Jahr bereitete den Boden dafür. 2024 verzeichnete der Wohnimmobilienmarkt 260,516 Transaktionen mit einem Wert von RM106.92 billion. Der nationale Hauspreisindex stieg um 1.4 Prozent, während die Inflation die realen Wertzuwächse schmälerte. Ende 2024 lagen die durchschnittlichen Wohnimmobilienpreise bei etwa RM483,879. Reihenhäuser mit eigenem Grundstück verteuerten sich moderat, und auch die Preise für Hochhäuser stiegen im Durchschnitt leicht, bevor sie Ende 2024 gegenüber dem Vorquartal nachgaben. Die Hypothekensalden wuchsen weiter, und die Bautätigkeit nahm zu. Anfang 2025 vergrößerte sich die Kluft zwischen schnell wachsenden Industriezentren und städtischen Teilmärkten, in denen weiterhin zu viele Hochhauswohnungen angeboten werden.
Landesweit bevorzugten Käufer weiterhin erschwingliche und bereits bestehende Wohnimmobilien. Etwa sechs von zehn Transaktionen im ersten Halbjahr 2025 entfielen auf Wohnimmobilien. Reihenhäuser bleiben das meistgehandelte Segment. Wohnimmobilien mit einem Preis von RM300,000 oder weniger machten etwas mehr als die Hälfte aller Wohnungsverkäufe aus. Der Sekundärmarkt dominierte: Fast vier von fünf Wohnimmobilien wechselten von bisherigen Eigentümern den Besitzer, statt aus Neubauprojekten zu stammen. Entwickler fuhren neue Angebote stark zurück, was dazu beitragen dürfte, unverkaufte Bestände mit der Zeit abzubauen.
Wo die Dynamik am stärksten ist
Johor und Penang zogen einen großen Teil der neuen Nachfrage auf sich. Beide Bundesstaaten liegen im Zentrum der Produktions- und Logistiklandschaft Malaysias. Zudem profitieren sie von Verkehrsausbauprojekten, die die Reisezeiten verkürzen und das grenzüberschreitende Pendeln erleichtern.
Johor: Anziehungspunkt über die Grenze hinweg, gestützt durch die Industrie
Johor hat sich 2025 zum Wachstumsmotor entwickelt. Die Sonderwirtschaftszone Johor-Singapur zieht Hersteller, Anbieter digitaler Infrastruktur und Dienstleistungsunternehmen an. Zahl und Wert der Industrietransaktionen stiegen, neue Wohnprojekte führten landesweit, und Investitionen flossen in Logistik und Fabriken. Auch Büro- und Einzelhandelsimmobilien erholten sich in wichtigen Korridoren rund um Johor Bahru von niedrigem Niveau. Im ersten Quartal 2025 sprang der Wert der Wohnimmobilientransaktionen in Johor um etwa 14 Prozent nach oben. Die Nachfrage reicht von Eigenheimen mit eigenem Grundstück bis zu Wohnungen in der Nähe von Verkehrsknotenpunkten für Mieter, die nach Singapur pendeln.
Pläne für Rechenzentren und die fortschrittliche Fertigung verstärken diese Dynamik. Globale Technologieunternehmen haben ihre Präsenz im Süden Malaysias ausgebaut und nutzen dabei die Verfügbarkeit von Grundstücken, den Zugang zu Strom und die Nähe zu Singapur. Marktbeobachter berichten von großem Interesse an Fabriken und Lagerhallen in Johor sowie im Klang Valley und in Penang. Geringe Leerstände bei modernen Industrieimmobilien, steigende Vorvermietungen und geplante Gewerbeparks in der Nähe von Autobahnen deuten auf eine anhaltend hohe Aktivität hin.
Penang: Der Elektronikcluster hält den Immobilienmarkt in Bewegung
Penangs Elektronik- und Elektrotechnikbranche sorgt auf der Insel wie auch in Seberang Perai weiterhin für eine stabile Immobiliennachfrage. Der Industriestandort Batu Kawan hat multinationale Zulieferer angezogen, was die Nachfrage nach Wohnraum für Beschäftigte, Logistikflächen und ergänzenden Einzelhandelsangeboten ankurbelt. Die Nachfrage nach Hochhäusern im Bundesstaat blieb vergleichsweise stabil, auch wenn das Jahr 2025 mit leichten Rückgängen bei der Zahl und dem Wert der Wohnungstransaktionen begann. Penangs Büromarkt hielt sich stabil, während die Einzelhandelsflächen zu gut 70 Prozent belegt waren. Die lokalen Behörden legten zudem einen langfristigen Plan für erschwinglichen Wohnraum auf, mit Zehntausenden Wohneinheiten, die im kommenden Jahrzehnt mithilfe schnellerer modularer Bauverfahren entstehen sollen.
Kuala Lumpurs Immobilienmarkt mit zwei Geschwindigkeiten
Die Hauptstadt erzählt eine andere Geschichte. Die Aktivität am Wohnimmobilienmarkt verlangsamte sich Anfang 2025, und die Stadt hat weiterhin mit einem erheblichen Überhang fertiggestellter Wohneinheiten zu kämpfen. Landesweit stieg die Zahl fertiggestellter, aber unverkaufter Wohnimmobilien im ersten Halbjahr auf etwa 26,911 Einheiten. Mehr als die Hälfte davon waren Eigentums- und Mietwohnungen. In Kuala Lumpur bleibt das Überangebot an Hochhäusern das größte Hindernis für den Abbau des Bestands. Die Wohnimmobilienpreise in der Stadt stiegen im ersten Quartal 2025 gegenüber dem Vorjahreszeitraum um etwas mehr als 3 Prozent, doch die Zahl der Transaktionen sank um fast 9 Prozent. Das zeigt, dass Käufer selektiv vorgehen und Kaufanreize eine Rolle spielen.
Gewerbeimmobilien entwickeln sich besser. Die Vermietung von Büroflächen zog an, da Unternehmen in neuere, umweltfreundlichere Hochhäuser umzogen. Im gesamten Stadtgebiet von Kuala Lumpur war die Nettoabsorption im zweiten Quartal 2025 in allen Teilmärkten positiv. Dadurch sank die stadtweite Leerstandsquote von rund 24 Prozent ein Jahr zuvor auf etwa 19 Prozent. Neue Fertigstellungen in erstklassigen Lagen erweiterten das hochwertige Flächenangebot, während bei mehreren großen Projekten die geplante Fertigstellung auf 2026 vorgezogen wurde.
JLL Malaysia, das die Bürovermietung in der Stadt beobachtet, bezeichnete das zweite Quartal als Wendepunkt.
Der Büromarkt in Kuala Lumpur zeigte sich widerstandsfähig; in allen Teilmärkten wurde eine positive Nettoabsorption verzeichnet.
Auch im Einzelhandel gab es moderate Zuwächse. Die Leerstände gingen gegenüber Mitte 2024 zurück, Lebensmittel- und Modemarken expandierten weiter, und Anbieter von Unterhaltung und Coworking bezogen Flächen, die durch einige viel beachtete Schließungen frei geworden waren. Zwei bedeutende Einkaufszentren, darunter die 118 Mall und ein neues Projekt in der Nähe des KLCC, sollen im kommenden Jahr eröffnet werden. Im oberen Preissegment wurden Wohnimmobilien besser verkauft. Dazu trugen eine Zinssenkung Anfang 2025 und das anhaltende Interesse von Käufern aus dem Nahen Osten, dem asiatisch-pazifischen Raum und Europa bei.
Preise und Erschwinglichkeit im Fokus
Der Hauspreisindex Malaysias stieg Anfang 2025 leicht. Der nationale Index lag bei etwa 227 Punkten, und der Durchschnittspreis bewegte sich im ersten Halbjahr um RM490,376. Das entspricht einem Anstieg von etwa 0.7 Prozent gegenüber dem Vorjahreszeitraum. Die Preisentwicklung verlief uneinheitlich. Reihenhäuser verteuerten sich moderat. In mehreren Bundesstaaten mit hohem Angebot gingen die Preise für Hochhäuser zurück. Perlis und Johor verzeichneten unter den kleineren Märkten zuletzt die stärksten Zuwächse.
Die Erschwinglichkeit bestimmt weiterhin das Verkaufstempo. Immobilien mit einem Preis von RM300,000 oder weniger machten im ersten Halbjahr rund 53 Prozent der Wohnimmobilientransaktionen aus. Käufer bevorzugten etablierte Wohnviertel mit Verkehrsanbindung, Schulen und Arbeitsplätzen. Dadurch entfielen fast 80 Prozent der Wohnimmobiliengeschäfte auf den Sekundärmarkt. Die Entwickler reagierten mit weniger neuen Projekten. Die Zahl neu auf den Markt gebrachter Wohneinheiten sank im ersten Halbjahr 2025 gegenüber dem Vorjahreszeitraum um etwa die Hälfte auf 23,380.
Märkte mit hoher Mietnachfrage ziehen wieder Investoren an, insbesondere dort, wo die Renditen über den Finanzierungskosten liegen. Die durchschnittlichen Bruttomietrenditen für Wohnungen erreichten Anfang 2025 etwa 5.1 Prozent; in Kuala Lumpur lagen sie bei rund 4.6 Prozent. In Gegenden in der Nähe von Universitäten, Bahnlinien und Arbeitsplätzen bleibt das Mietwachstum am stabilsten.
Foo Gee Jen, ehemaliger Präsident der Association of Valuers, Property Managers, Estate Agents and Property Consultants in the Private Sector Malaysia und Berater bei CBRE WTW, sagte bei einem Branchengipfel, ein moderater Preisanstieg sei für den Markt gesünder als die Sprünge von vor einem Jahrzehnt.
Eine Wachstumsrate von 4% mag Investoren nicht begeistern, ist aber gesund und entspricht den Bankzinsen.
Diese Einschätzung spiegelt den Wandel hin zu einer nachhaltigen Preisentwicklung wider. Steigende Baukosten dürften an ausgewählten Standorten auf die Verkaufspreise durchschlagen. Der Fokus auf tatsächlich erschwinglichen Wohnraum spricht außerdem für gezieltere Subventionen und bessere Daten, um das Angebot genauer abzustimmen, statt pauschale Anreize zu setzen.
Industrie und Rechenzentren treiben Investitionen an
Das Industriesegment ist 2025 der klare Lichtblick. Die Zahl der Transaktionen stieg im ersten Halbjahr um etwa 8.5 Prozent auf mehr als 4,100, der Gesamtwert auf rund RM14.25 billion. Johor, Penang und Selangor führten die Entwicklung an, da Unternehmen aus den Bereichen Logistik, Automobilbau sowie Elektrotechnik und Elektronik expandierten. Allein im Klang Valley kamen im zweiten Quartal rund 2 million square feet neue Lagerflächen der Klasse A hinzu. Dennoch sank der Leerstand deutlich auf knapp 2 Prozent, weil die Flächen bezogen wurden.
Die Kapitalwerte moderner Lagerhallen stiegen gegenüber dem Vorjahreszeitraum um knapp 4 Prozent. Mieter suchten energieeffiziente Gebäude und Standorte mit schneller Autobahnanbindung. Einige Investoren verschoben ihre Käufe angesichts der Unsicherheit rund um Zölle und der Veränderungen globaler Lieferketten. Die Nachfrage der Nutzer blieb in den wichtigsten Korridoren jedoch stabil.
Malaysia hat sich außerdem zu einem bedeutenden regionalen Markt für Rechenzentren entwickelt. Die installierte Kapazität liegt inzwischen bei mehr als 600 MW. Rund 1,300 MW befinden sich im Bau, und die künftige Projektpipeline umfasst mehr als 3,400 MW. Der Sektor wird zunehmend reifer. Kosten und Genehmigungsauflagen steigen, und Entwickler gehen Partnerschaften ein, um Standorte mit gesicherter Stromversorgung bereitzustellen. Damit rücken Qualität, der Zugang zu erneuerbarer Energie und die langfristige Stabilität des Stromnetzes stärker in den Vordergrund.
Knight Frank Malaysia fasste in seinem Halbjahresbericht zu mehreren Sektoren Optimismus und Vorsicht in einem Satz zusammen.
Der Markt beweist trotz globaler Gegenwinde und zunehmender Komplexität der politischen Rahmenbedingungen weiterhin seine Widerstandsfähigkeit.
Infrastruktur und Sonderzonen verschieben die Nachfrage
Verkehrsprojekte und politische Sonderzonen verändern die Landkarte der Immobiliennachfrage. Die Bauarbeiten an der East Coast Rail Link sind zu mehr als 80 Prozent abgeschlossen und nähern sich der Endphase. Der Pan-Borneo-Highway verbessert weiterhin die Anbindung in Sabah und Sarawak. Im Süden beschleunigt die Sonderwirtschaftszone Johor-Singapur Investitionsgenehmigungen und den Ausbau von Lieferketten; gleichzeitig wird die grenzüberschreitende RTS-Bahnverbindung zwischen Johor Bahru und Woodlands gebaut. Diese Investitionen verkürzen Entfernungen, fördern Tourismus und Handel und steigern die Nachfrage nach Lagerhallen, Hotels und Wohnraum.
Aktualisierungen der politischen Rahmenbedingungen unterstreichen ebenfalls Johors Bedeutung für die Anwerbung von Investitionen. Bis Mitte 2025 hatten die mit der Sonderzone verbundenen Behörden Projekte im Wert von mehr als RM37 billion genehmigt; weitere Zusagen sind in Vorbereitung. Auch die Luftfahrt steht im Fokus: Geplant sind ein Luftfahrtpark in Selangor und ein neuer Autobahnanschluss, der Grundstücke in Negeri Sembilan erschließen soll. Insgesamt stärkt dies die Nachfrage nach Industrieparks in der Nähe neuer Verkehrsknotenpunkte und verbessert die Perspektiven der umliegenden Wohngebiete.
Politische Änderungen und ausländische Käufer
Mitte 2024 führte Malaysia ein abgestuftes Programm Malaysia My Second Home wieder ein und erweiterte damit die Möglichkeiten für Menschen, die sich langfristig im Land aufhalten möchten. Die Voraussetzungen hängen von Festgeldanlagen und Mindestkaufpreisen für Immobilien ab; je nach Stufe gelten unterschiedliche Anforderungen. Die Bundesstaaten legen weiterhin Mindestpreise für ausländische Käufer fest, die sich je nach Standort und Marktbedingungen unterscheiden.
Haushaltsvorschläge für 2026 deuten auf höhere Transaktionskosten für manche ausländische Käufer hin. Die Regierung hat einen Plan vorgelegt, die Stempelsteuer auf Immobilienübertragungen durch Nichtstaatsangehörige und ausländische Unternehmen von 4 Prozent auf bis zu 8 Prozent anzuheben. Kurzfristig dürfte sich das Volumen nur mäßig verändern, da ausländische Käufer 2024 etwa 0.6 Prozent der Wohnimmobilientransaktionen ausmachten. Maßnahmen zur Unterstützung einheimischer Käufer gleichen die Änderung teilweise aus. Die vollständige Befreiung von der Stempelsteuer für Erstkäufe von Wohnimmobilien bis RM500,000 wurde bis Ende 2027 verlängert.
Die Behörden führten außerdem einen Steuerabzug für Kosten ein, die mit dem Umbau von Gewerbegebäuden in Wohnraum verbunden sind. Ziel ist es, alternde innerstädtische Gebiete wiederzubeleben und das Angebot an Standorten mit anhaltender Wohnraumnachfrage zu erhöhen. Kreditgeber bauen ihre Hypothekendarlehen weiter aus. Staatliche Kreditgarantien helfen Erstkäufern und Selbstständigen, die über ein ausreichendes Einkommen, aber nur begrenzte Nachweise verfügen.
Zu bewältigende Risiken
Das Missverhältnis zwischen Angebot und Nachfrage bleibt das größte Risiko im Wohnungsbau. Die Zahl fertiggestellter, aber unverkaufter Wohnimmobilien stieg im ersten Halbjahr 2025 landesweit auf knapp 27,000 Einheiten. Der Bestand konzentriert sich auf Eigentums- und Mietwohnungen. Berücksichtigt man auch Einheiten in früheren Bauphasen, umfasste der unverkaufte Bestand entlang der gesamten Projektpipeline Anfang 2025 mehr als 43,000 Einheiten. Ein großer Teil des darin gebundenen Werts entfiel auf Projekte in Vorstadtlagen ohne gute Verkehrsanbindung und Infrastruktur. Die Entwickler reagierten mit weniger neuen Projekten, passend zugeschnittenen Wohnungen und Entwürfen, die sich an den tatsächlichen lokalen Einkommen orientieren.
Der Anteil von Mietwohnungen am Wohnungsbestand ist im internationalen Vergleich weiterhin niedrig und schränkt die Möglichkeiten für mobile Arbeitskräfte ein. Die Belastung durch Lebenshaltungskosten und die Kluft zwischen Lohn- und Kostenentwicklung setzen Erstkäufern weiterhin zu. Politik und Branchenvertreter fordern gezieltere Unterstützung im sozialen Wohnungsbau und eine gemeinsame Datenplattform, um Angebot und Nachfrage auf Ebene einzelner Stadtviertel aufeinander abzustimmen.
Auch für Gewerbeimmobilien im Industriesektor gelten bestimmte Grenzen. Die Planung der Stromversorgung, die Stromkosten und der Fachkräftemangel sind für Rechenzentren und die fortschrittliche Fertigung zentrale Herausforderungen. Einige Analysten warnen, dass die Pipeline für Rechenzentren sehr groß ist und die Nachfrage sowie der Ausbau des Stromnetzes Schritt halten müssen, damit die Renditen nachhaltig bleiben. Dennoch ist die zugrunde liegende Nachfrage nach Industrieflächen in den wichtigsten Korridoren breit aufgestellt und weniger anfällig für Schocks in einzelnen Branchen.
Wichtige Punkte
- Malaysia verzeichnete im ersten Halbjahr 2025 196,232 Immobilientransaktionen, 1.3 Prozent weniger als im Vorjahreszeitraum. Der Wert stieg um 1.9 Prozent auf RM107.68 billion.
- Johor und Penang führten die Entwicklung an, gestützt durch das Wachstum der Industrie, die Logistik und die grenzüberschreitende Nachfrage im Zusammenhang mit Singapur und globalen Lieferketten.
- Der Wohnimmobilienmarkt in Kuala Lumpur verlangsamte sich und weist einen großen Überhang an Hochhäusern auf. Die Wohnimmobilienpreise in der Stadt stiegen im ersten Quartal 2025 gegenüber dem Vorjahreszeitraum um 3.2 Prozent, die Zahl der Transaktionen sank jedoch um 8.7 Prozent.
- Die Vermietung von Büroflächen in Kuala Lumpur verbesserte sich. Die Leerstandsquote sank im zweiten Quartal 2025 von rund 24 Prozent ein Jahr zuvor auf etwa 19 Prozent; in allen Teilmärkten wurde eine positive Nettoabsorption verzeichnet.
- Gewerbeimmobilien im Industriesektor entwickelten sich besser als andere Segmente. Die Zahl der Industrietransaktionen stieg im ersten Halbjahr um etwa 8.5 Prozent auf mehr als 4,100; bei Lagerhallen der Klasse A waren die Leerstände niedrig.
- Der malaysische Markt für Rechenzentren verfügt inzwischen über eine installierte Kapazität von mehr als 600 MW. Rund 1,300 MW befinden sich im Bau, weitere Projekte mit größerer Kapazität sind geplant.
- Die Erschwinglichkeit bestimmt die Verkäufe. Rund 53 Prozent der Wohnimmobilientransaktionen entfielen auf Objekte mit einem Preis von RM300,000 oder weniger. Fast 80 Prozent der Geschäfte fanden auf dem Sekundärmarkt statt.
- Die Zahl neu auf den Markt gebrachter Wohneinheiten sank gegenüber dem Vorjahreszeitraum im ersten Halbjahr um rund 50 Prozent auf 23,380. Dies dürfte dazu beitragen, unverkaufte Bestände abzubauen.
- Zu den politischen Änderungen gehören das abgestufte Programm Malaysia My Second Home und ein Vorschlag zur Erhöhung der Stempelsteuer auf Käufe durch Ausländer. Die Befreiung von der Stempelsteuer für Erstkäufer von Wohnimmobilien wurde bis Ende 2027 verlängert.
- Wichtige Projekte wie die East Coast Rail Link, die RTS-Bahnverbindung und die Sonderwirtschaftszone Johor-Singapur verlagern die Nachfrage hin zu Logistik, Fertigung und dem Wachstum neuer Wohngebiete.
- Zu den zentralen Risiken zählen das Überangebot an Hochhäusern, Engpässe bei der Stromversorgung und Fachkräften in der Industrie sowie die Notwendigkeit, neue Angebote stärker an den tatsächlichen lokalen Einkommen auszurichten.