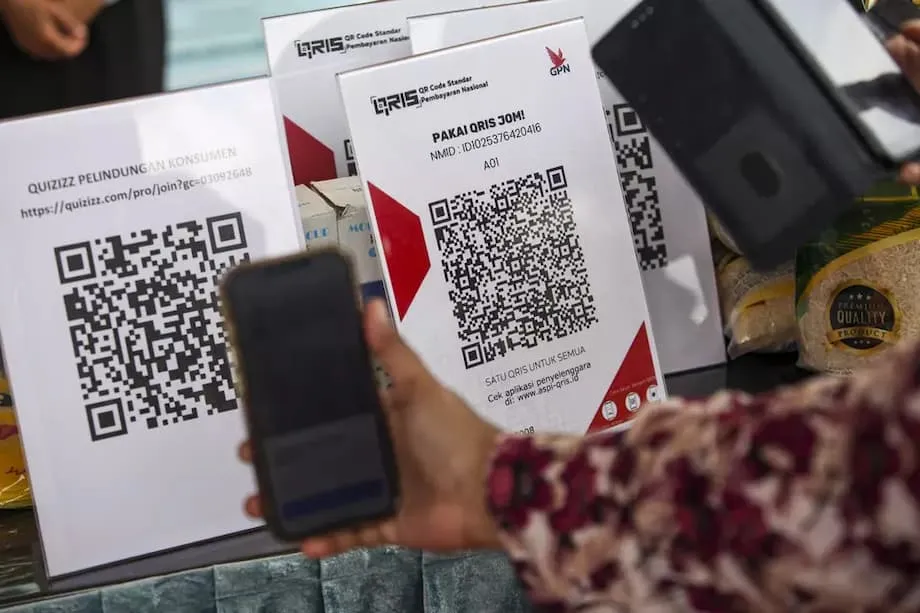
Indonesiens QRIS-Zahlungssystem wird international: Jetzt auch in Japan akzeptiert
Indonesien hat mit der Ausweitung seines Zahlungssystems Quick Response Indonesian Standard (QRIS) auf Japan einen bedeutenden Schritt bei der digitalen Finanzinnovation gemacht. Der am 17. August 2025 offiziell gestartete Dienst fiel mit dem 80. Unabhängigkeitstag Indonesiens zusammen und markiert einen Meilenstein im Bestreben des Landes, bargeldlose grenzüberschreitende Transaktionen für Millionen Indonesier und ihre Handelspartner im Ausland unkompliziert zu ermöglichen. Die Ausweitung stärkt nicht nur Indonesiens Wirtschaftsbeziehungen zu Japan, sondern läutet auch eine neue Ära für digitale Zahlungen in Asien und darüber hinaus ein.
Inhalt
- Indonesiens QRIS-Zahlungssystem wird international: Jetzt auch in Japan akzeptiert
- Was ist QRIS und warum ist es wichtig?
- Wie funktioniert QRIS in Japan?
- Technische und regulatorische Grundlagen
- Warum wird QRIS über Indonesien hinaus ausgeweitet?
- QRIS: Ein Modell für die regionale Integration
- Digitale Zahlungssysteme in ASEAN und Japan
- Herausforderungen und Chancen bei grenzüberschreitenden Zahlungen
- Über Japan hinaus: Die nächsten Ziele
- Auswirkungen auf indonesische Reisende und Unternehmen
- Die weiterreichenden Folgen für die digitale Wirtschaft
- Einschätzungen von Experten
- Zusammenfassung
Was ist QRIS und warum ist es wichtig?
QRIS, kurz für Quick Response Indonesian Standard, ist ein von der Bank Indonesia entwickeltes einheitliches QR-Code-Zahlungssystem. QRIS wurde 2019 eingeführt, um die zersplitterte Landschaft digitaler Zahlungen in Indonesien zu vereinheitlichen. Händler und Verbraucher können damit über einen einzigen standardisierten QR-Code bezahlen. Die Innovation hat die digitale Wirtschaft Indonesiens grundlegend verändert: In nur sechs Jahren haben mehr als 57 Millionen Nutzer das System übernommen.
Mit QRIS kann über zahlreiche Plattformen bezahlt werden, darunter Mobile-Banking-Apps und digitale Geldbörsen. Die einfache Handhabung und die Interoperabilität haben das System besonders bei Kleinstunternehmen sowie kleinen und mittleren Unternehmen (KMU) beliebt gemacht, aber auch bei Verbrauchern, die Wert auf bequeme und sichere Transaktionen legen.
Wie funktioniert QRIS in Japan?
Die Ausweitung von QRIS auf Japan ist das Ergebnis einer Zusammenarbeit zwischen der Bank Indonesia, dem indonesischen Zahlungsverkehrsverband (ASPI), dem japanischen Ministerium für Wirtschaft, Handel und Industrie (METI), der Payment Japan Association (PJA) und Netstars, dem Betreiber von JPQR Global. Zunächst können indonesische Reisende und Geschäftsleute bei 35 Händlern in Japan QRIS nutzen, indem sie den JPQR-Global-Code mit ihren heimischen Zahlungs-Apps scannen, also mit Mobile-Banking-Apps oder digitalen Geldbörsen. Das Angebot dürfte rasch wachsen, da sich in naher Zukunft weitere japanische Händler dem Netzwerk anschließen sollen.
Besonders leistungsfähig ist das System durch seine Nutzung in beide Richtungen. Indonesier können nicht nur mit QRIS in Japan bezahlen; zugleich werden die Voraussetzungen dafür geschaffen, dass japanische Touristen mit ihren heimischen Zahlungs-Apps QRIS-Codes bei indonesischen Händlern scannen können. Diese wechselseitige Vereinbarung soll die wirtschaftliche Zusammenarbeit und den Tourismus zwischen beiden Ländern fördern.
Technische und regulatorische Grundlagen
Grenzüberschreitende QR-Zahlungen einzurichten, ist keine einfache Aufgabe. Dafür müssen technische Standards, regulatorische Rahmenbedingungen und betriebliche Abläufe zwischen den Ländern aufeinander abgestimmt werden. Die Zusammenarbeit von QRIS und JPQR orientiert sich an den „Payment System 2025 Visions“ der Bank Indonesia und steht im Einklang mit dem G20-Fahrplan zur Verbesserung grenzüberschreitender Zahlungen. Um Sicherheit, Effizienz und Interoperabilität zu gewährleisten, wurden umfangreiche technische Versuche und Tests in einer kontrollierten Testumgebung gemeinsam mit japanischen Zahlungsverkehrsbehörden durchgeführt.
Warum wird QRIS über Indonesien hinaus ausgeweitet?
Die Ausweitung von QRIS auf Japan ist Teil einer umfassenderen Strategie, Indonesiens digitale Zahlungsinfrastruktur international auszubauen. Der Gouverneur der Bank Indonesia, Perry Warjiyo, bezeichnete den Schritt als „bedeutenden Meilenstein bei der Innovation grenzüberschreitender Zahlungssysteme“.
„QRIS hat das Ökosystem für digitale Zahlungen grundlegend verändert und Indonesiens wirtschaftliche Souveränität gestärkt“, sagte Warjiyo. Er betonte, wie wichtig das System sowohl für das inländische Wachstum als auch für die internationale Zusammenarbeit sei.
Indem QRIS es Indonesiern ermöglicht, ihre vertrauten Zahlungs-Apps im Ausland zu nutzen, verringert das System den Aufwand und die Kosten für den Währungsumtausch und die Nutzung ausländischer Zahlungssysteme. Das ist besonders für Touristen, Studierende und Geschäftsreisende von Vorteil, die nun in Japan ebenso einfach einkaufen können wie zu Hause.
Japanischen Händlern eröffnet die Annahme von QRIS-Zahlungen neue Möglichkeiten, indonesische Touristen anzuziehen, deren Zahl stetig steigt. Das System schafft außerdem die Grundlage dafür, dass japanische Verbraucher in Indonesien mit ihren eigenen digitalen Geldbörsen einkaufen können, was den bilateralen Handel und den Tourismus weiter stärkt.
QRIS: Ein Modell für die regionale Integration
Der Erfolg von QRIS in Indonesien beschränkt sich nicht auf Japan. Das System wurde bereits in mehreren südostasiatischen Ländern eingeführt, darunter Malaysia, Thailand und Singapur. Bis Juni 2025 ermöglichte QRIS:
- 994.890 Transaktionen im Wert von 437,54 Milliarden Rp (etwa 27 Millionen US-Dollar) in Thailand seit August 2022
- 4,31 Millionen Transaktionen im Wert von 1,15 Billionen Rp (etwa 71 Millionen US-Dollar) in Malaysia seit Mai 2023
- 238.216 Transaktionen im Wert von 77,06 Milliarden Rp (etwa 4,8 Millionen US-Dollar) in Singapur seit November 2023
Diese Zahlen spiegeln die wachsende Nachfrage nach grenzüberschreitenden digitalen Zahlungen in der Region wider, die durch mehr Reisen und Handel sowie den Aufstieg des E-Commerce angetrieben wird. Das QRIS-Modell gilt inzwischen als Vorbild für andere Länder, die ihre Zahlungssysteme aufeinander abstimmen und die wirtschaftliche Integration vertiefen wollen.
Digitale Zahlungssysteme in ASEAN und Japan
Japan ist der viertgrößte Handelspartner der ASEAN. Die Integration digitaler Zahlungssysteme wie QRIS und JPQR dürfte die Wirtschaftsbeziehungen weiter vertiefen. Die Nutzung digitaler Zahlungen in Japan lag zwar hinter Ländern wie Südkorea und China zurück, wächst aber rasch, insbesondere bei Anbietern wie PayPay und Rakuten Pay. Herausforderungen bestehen jedoch weiterhin, darunter Probleme bei der Interoperabilität und hohe Händlergebühren.
Vor allem der Tourismus und der E-Commerce dürften von integrierten digitalen Zahlungssystemen profitieren. Mit zunehmendem Reiseverkehr zwischen den ASEAN-Ländern und Japan erleichtern nahtlose Zahlungslösungen wie QRIS grenzüberschreitende Transaktionen für Touristen und Unternehmen. Insbesondere kleine Unternehmen profitieren von geringeren Transaktionskosten und einem besseren Zugang zu internationalen Kunden.
Herausforderungen und Chancen bei grenzüberschreitenden Zahlungen
Trotz der Vorteile grenzüberschreitender QR-Zahlungen müssen noch einige Herausforderungen bewältigt werden:
- Technische Interoperabilität: In verschiedenen Ländern gelten unterschiedliche technische Standards für QR-Codes und die Zahlungsabwicklung. Eine nahtlose Interoperabilität erfordert erhebliche Abstimmung und Investitionen.
- Abstimmung der Regulierung: Jedes Land hat eigene Vorschriften für Zahlungen, Datenschutz und Verbraucherrechte. Eine Harmonisierung dieser Regeln ist für sichere und effiziente grenzüberschreitende Transaktionen unerlässlich.
- Akzeptanz bei Händlern: Damit das System funktioniert, muss eine ausreichende Zahl von Händlern in beiden Ländern QRIS- und JPQR-Zahlungen annehmen. Dafür braucht es Aufklärung und Information, mitunter auch Anreize für Händler, ihre Zahlungsinfrastruktur aufzurüsten.
- Vertrauen und Sicherheit der Verbraucher: Wie bei jedem digitalen Zahlungssystem müssen Bedenken hinsichtlich Betrug, Abzocke und Datenschutz durch wirksame Sicherheitsmaßnahmen und Verbraucherschutzregelungen adressiert werden.
Die Bank Indonesia und ihre Partner haben Schritte unternommen, um diese Herausforderungen anzugehen. Dazu zählen technische Versuche, regulatorische Gespräche und die Einführung internationaler Standards wie ISO20022. Die laufende Zusammenarbeit mit der Chinesischen Volksbank und UnionPay International zur Integration von QRIS in China zeigt, dass Indonesien sein Ökosystem für digitale Zahlungen weltweit ausbauen will.
Über Japan hinaus: Die nächsten Ziele
Die Ausweitung von QRIS auf Japan ist erst der Anfang. Die Bank Indonesia arbeitet aktiv an ähnlichen Kooperationen mit China, Indien, Südkorea und Saudi-Arabien. Versuche mit UnionPay International aus China laufen bereits. An der Systementwicklung und den Tests in einer kontrollierten Testumgebung sind vier indonesische Zahlungsabwickler beteiligt. Auch mit Indien und Südkorea wurden Vereinbarungen unterzeichnet; technische Versuche sollen in Kürze beginnen.
Diese Initiativen sind Teil einer umfassenderen Vision, Indonesien als führend bei digitalen Finanzinnovationen zu positionieren. Das Land soll internationale Standards mitgestalten und die wirtschaftliche Zusammenarbeit in Asien und darüber hinaus fördern.
Auswirkungen auf indonesische Reisende und Unternehmen
Für indonesische Reisende bedeuten die Nutzungsmöglichkeiten von QRIS in Japan mehr Komfort und geringere Kosten. Sie müssen weder große Bargeldsummen mit sich führen noch sich mit fremden Zahlungssystemen vertraut machen. Stattdessen können sie ihre gewohnten Mobile-Banking-Apps oder digitalen Geldbörsen nutzen, um Waren und Dienstleistungen zu bezahlen, genau wie zu Hause.
Für indonesische Unternehmen, insbesondere KMU, eröffnet die Ausweitung von QRIS neue Märkte und Kundengruppen. Indem Unternehmen QRIS-Zahlungen von ausländischen Touristen annehmen, können sie die wachsende Nachfrage nach bargeldlosen Transaktionen nutzen und mehr internationale Kunden gewinnen.
Auch japanische Händler dürften vom Zustrom indonesischer Touristen und davon profitieren, Zahlungen über ein weitverbreitetes und vertrauenswürdiges System einfach annehmen zu können. Je mehr Händler dem Netzwerk beitreten, desto attraktiver wird es für Verbraucher und Unternehmen.
Die weiterreichenden Folgen für die digitale Wirtschaft
Die Internationalisierung von QRIS steht beispielhaft für den umfassenderen Wandel hin zur Digitalisierung der Weltwirtschaft. Angesichts des Bestrebens der Länder, die finanzielle Teilhabe zu stärken, Transaktionskosten zu senken und Innovationen zu fördern, gewinnen interoperable Zahlungssysteme wie QRIS zunehmend an Bedeutung.
Das ASEAN Digital Economic Framework Agreement (DEFA) soll die Politik und Standards für digitalen Handel, E-Commerce, Zahlungen, digitale Identität, Cybersicherheit und Datenverkehr in der Region aufeinander abstimmen. Der Erfolg von QRIS bei der Integration in Zahlungssysteme in Malaysia, Thailand, Singapur und nun Japan dient anderen Ländern als Vorbild, die ähnliche Ziele erreichen wollen.
Einschätzungen von Experten
Experten für digitale Finanzdienstleistungen und regionale Integration haben Indonesiens vorausschauendes Vorgehen gelobt. Einer aktuellen Analyse von Fulcrum.sg zufolge ist der Aufbau grenzüberschreitender Zahlungssysteme komplex, bietet ASEAN und seinen Partnern aber erhebliche gegenseitige Vorteile:
Eine Zusammenarbeit zwischen ASEAN und Japan ist unerlässlich, um sich über wirtschaftliche, regulatorische und technische Aspekte zu verständigen. Die Einführung internationaler Standards wie ISO20022 schreitet voran, ist in ASEAN aber noch nicht flächendeckend. Vertrauen ist für die Akzeptanz entscheidend, da weiterhin Bedenken wegen Abzocke und Betrug bestehen. Eine stärkere Aufsicht, Verbraucherschutz, digitale Kompetenz und Cybersicherheit sind unverzichtbar.
Die kontinuierliche Weiterentwicklung von QRIS durch die Bank Indonesia, verbunden mit ihrem Bekenntnis zu regulatorischen Vorgaben und Verbraucherschutz, macht Indonesien zu einem regionalen Vorreiter bei digitalen Zahlungen.
Zusammenfassung
- Indonesiens QRIS-Zahlungssystem wird nun offiziell in Japan akzeptiert. Zum Start sind 35 Händler dabei, das Angebot soll rasch wachsen.
- Der Start fiel mit dem 80. Unabhängigkeitstag Indonesiens zusammen und markiert einen Meilenstein bei grenzüberschreitenden digitalen Zahlungssystemen.
- Mit QRIS können Indonesier in Japan über ihre heimischen Mobile-Banking-Apps und digitalen Geldbörsen bezahlen. Geplant ist auch die Nutzung durch japanische Touristen in Indonesien.
- Die Ausweitung ist Teil einer umfassenderen Strategie zum internationalen Ausbau der digitalen Zahlungsinfrastruktur Indonesiens. Ähnliche Initiativen laufen in China, Indien, Südkorea und Saudi-Arabien.
- QRIS hat sich in Südostasien bereits bewährt und Millionen Transaktionen in Malaysia, Thailand und Singapur ermöglicht.
- Die Integration von QRIS und JPQR dürfte Tourismus, Handel und wirtschaftliche Zusammenarbeit zwischen Indonesien und Japan fördern.
- Technische Interoperabilität, die Abstimmung der Regulierung und eine breite Akzeptanz bei Händlern bleiben Herausforderungen. Laufende Zusammenarbeit und Innovationen tragen jedoch dazu bei, diese Probleme anzugehen.
- Die Internationalisierung von QRIS zeigt, dass Indonesien zunehmend Einfluss auf die Gestaltung globaler Standards für digitale Zahlungen nimmt und die finanzielle Teilhabe fördert.