Ein Test der Durchsetzung, nicht nur neuer Regeln
Indonesiens Bemühungen, seinen Aktienmarkt in der Morgan Stanley Capital International (MSCI) Emerging-Market-Gruppe zu halten, hängen davon ab, ob Regulierer zeigen können, dass Marktmissbrauch echte Konsequenzen nach sich zieht. Am 20. November sagte die Chefin der Financial Services Authority (OJK), Friderica Widyasari Dewi, der Regulator bereite weitere Sanktionen vor. Ihre Ankündigung kam, während MSCI eine Konsultation zu einem Vorschlag durchführt, Indonesien von Emerging Market in den Standalone-Status zu verschieben – eine Kategorie außerhalb der entwickelten, Emerging- und Frontier-Market-Indizes.
Inhalt
- Ein Test der Durchsetzung, nicht nur neuer Regeln
- Was genau zieht MSCI in Betracht?
- Die bereits ergriffenen Durchsetzungsmaßnahmen
- Ein Zeitplan der Überprüfung und Reaktion
- Mehr Offenlegung und ein breiterer HSC-Screen
- Potenzielle Kosten für Investoren und Unternehmen
- Was Regulierer noch zeigen müssen
- Wesentliche Punkte
Indonesische Medienberichte sagten, Präsident Prabowo Subianto habe in der vergangenen Woche am Rande des ASEAN-Gipfels auf den Philippinen MSCI-Vertreter getroffen und MSCI habe Regierung und Marktregulierer aufgefordert, Strafverfahren gegen Personen einzuleiten, die Kapitalmarktregeln brechen. Die berichtete Aufforderung wurde in MSCIs öffentlicher Konsultationsmitteilung nicht bestätigt. Das zentrale Anliegen geht daraus dennoch hervor: Investoren wollen konsequente Durchsetzung und Beweise dafür, dass Reformen die Marktfunktionsweise verändern, nicht nur neue Regeln oder Versprechungen.
OJK und die Indonesia Stock Exchange (BEI) haben bereits Verwaltungsstrafen in Höhe von insgesamt 2,1 Billionen Rupiah in Fällen im Zusammenhang mit Dian Swastatika Sentosa, Barito Renewables Energy und Petrindo Jaya Kreasi angekündigt. Verwaltungsstrafen sind Bußgelder oder andere Maßnahmen, die von einem Regulator verhängt werden. Strafverfahren sind davon getrennt: Sie können zu einer gerichtlichen Verfolgung und, falls Schuld bewiesen wird, zu strafrechtlicher Bestrafung führen. Die Unterscheidung ist wichtig, weil Investoren nun beobachten, ob Ermittlungen über Bußgelder und Offenlegungen hinausgehen.
Was genau zieht MSCI in Betracht?
MSCIs Vorschlag vom 15. Oktober ist eine Konsultation, keine endgültige Entscheidung. Der Indexanbieter sagt, Indonesiens Emerging-Market-Klassifizierung passe möglicherweise nicht mehr, wegen anhaltender Bedenken hinsichtlich undurchsichtiger Aktieneigentumsverhältnisse, mutmaßlich abgestimmten Handels und mangelnder Beweise dafür, dass Durchsetzung nachhaltige Wirkung zeigt. In seiner MSCI-Konsultationsmitteilung sagt das Unternehmen, es erwarte, den Vorschlag fortzusetzen, es sei denn, Feedback bringe klare Beweise für wesentliche Verbesserungen in Marktgovernance und -funktionsweise.
MSCIs Überprüfung im Juni 2026 hatte bereits Bedenken geäußert, ob Investoren verlässlich identifizieren könnten, wer Aktien besitzt und wie viele Aktien tatsächlich für den öffentlichen Handel verfügbar sind. Dieser öffentliche Anteil wird Free Float genannt. Wenn Eigentum unter verbundenen Parteien konzentriert ist oder diese Beziehungen schwer zu erkennen sind, können Investoren Schwierigkeiten haben einzuschätzen, wie viel Aktien tatsächlich gekauft und verkauft werden können. Mutmaßlich abgestimmter Handel kann auch die Preise weniger verlässlich machen.
MSCI sagt, von Indonesien angekündigte Reformen umfassten die Offenlegung von Aktionären mit mehr als 1 % Beteiligung, klarere Klassifizierung von Investoren, Berichterstattung über hohe Aktienkonzentration (HSC) und einen Fahrplan hin zu einem Mindest-Free-Float von 15 %. Der Indexanbieter sagt, Marktteilnehmer hätten nicht konsistent genug Fortschritt oder bedeutsame Durchsetzung gesehen. Er sagt auch, ein Wechsel in den Frontier-Market-Status würde die Tiefe der identifizierten Probleme nicht widerspiegeln.
Indonesien ist seit 1989 MSCI Emerging Market. Ein Wechsel in den Standalone-Status würde indonesische Aktien aus MSCIs wichtigen Emerging-Market-Benchmarks entfernen. Fonds, die diese Indizes nachbilden, müssten ihre Bestände anpassen; aktive Fonds, die Anlagen auswählen statt einen Index nur zu kopieren, könnten ihr Engagement ebenfalls reduzieren. MSCI hat einige Änderungen an indonesischen Wertpapieren in seinen Indizes eingefroren, einschließlich Erhöhungen der ausländischen Beteiligungsfaktoren oder Aktienzahlen, Hinzufügungen zum MSCI Indonesia Investable Market Index und Aufstufungen zwischen Größenkategorien.
Die bereits ergriffenen Durchsetzungsmaßnahmen
Die 2,1 Billionen Rupiah an Strafen beziehen sich auf angebliches Fehlverhalten beim Handel mit DSSA und Aktienzuteilungen bei den öffentlichen Angeboten von BREN und CUAN. Detaillierte Fallberichte sagen, OJK habe PT SMT im DSSA-Fall mit 1,5 Billionen Rupiah belegt, während ein Führungskraft der Brokerfirma PT SS ein Jahr lang ihre Underwriting-Lizenz entzogen bekam. Neun Brokerfirmen wurden bestraft und acht Vertriebsleiter für Privatkunden erhielten schriftliche Verwarnungen. Beim BREN-Angebot wurde die Offshore-Entität AH Ltd mit 500 Milliarden Rupiah bestraft; bei der CUAN-Platzierung wurde TC Pte Ltd mit 100 Milliarden Rupiah belegt. Die Brokerfirmen PT HPS und PT BDS wurden ebenfalls bestraft, und dem Direktor von PT HPS wurde die Lizenz für drei Monate entzogen.
OJKs Ermittlungen ergaben angeblich abgestimmten Handel bei DSSA über mehrere Brokerfirmen zwischen 2023 und 2026. Bei den BREN- und CUAN-Angeboten sagten Behörden, Zuteilungen seien für Parteien vereinbart worden, die mit kontrollierenden Aktionären verbunden seien, deren Identitäten verschleiert wurden. Solche Vereinbarungen können weniger Aktien für die breite Öffentlichkeit verfügbar machen und es erschweren, den Free Float eines Unternehmens zu beurteilen. Die drei Unternehmen gehörten zu sechs, die im Mai aus dem MSCI Indonesia Index entfernt wurden, wobei die Entfernung aus einem Index an sich keine Feststellung von Fehlverhalten darstellt.
OJK hat auch Strafverfahren zu anderen angeblichen Marktverstößen eingeleitet. Ermittler nahmen am 16. November drei Privatsektormitarbeiter fest, identifiziert durch die Initialen JF, FS und S, in einem Fall mit angeblicher Manipulation von Series-I-Warrants und strukturierten Warrants. Ein Warrant ist ein Wertpapier, das seinem Inhaber das Recht gibt, einen Basiswert zu festgelegten Bedingungen zu kaufen oder zu verkaufen. Friderica sagte, der Regulator könne in den folgenden Tagen weitere Namen bekanntgeben, identifizierte diese Personen jedoch nicht und sagte nicht, welche Anklagen folgen könnten.
OJK-Führungskraft Hasan Fawzi sagte, 31 der 61 Aktien auf der HSC-Liste des Regulators seien untersucht worden und wiesen Hinweise auf potenzielle kapitalmarktrechtliche Straftaten auf. Ein Hinweis ist ein Grund für weitere Ermittlungen, kein Gerichtsurteil. OJK hat auch begonnen, gezielt Aktien zu untersuchen, die Anzeichen von Kursmanipulation zeigen, und Wertpapierkonten einzufrieren, die im Verdacht von Verstößen stehen. Ermittler der Nationalpolizei nahmen an der Übergabe einiger Durchsetzungsbescheide am 21. Oktober teil, was auf engere Kooperation zwischen Regulator und Strafverfolgern hindeutet.
Ein Zeitplan der Überprüfung und Reaktion
Die Entscheidungen und regulatorischen Schritte haben sich über mehrere Monate entwickelt:
Juni 2026: MSCIs Marktklassifizierungsüberprüfung warf Bedenken hinsichtlich Eigentumstransparenz, abgestimmten Handels und Durchsetzung auf.
15. Oktober: MSCI eröffnete seine Konsultation über eine mögliche Verschiebung in den Standalone-Status.
16. Oktober: OJK verhängte Strafen in den mit DSSA, BREN und CUAN verbundenen Fällen. Der Jakarta Composite Index fiel an diesem Tag um 11,6 %, und etwa 65 Milliarden US-Dollar wurden von indonesischen Aktienwerten abgeschrieben.
21. Oktober: OJK stellte Durchsetzungsbescheide formell an die betroffenen Parteien zu.
2. November: Als HSC klassifizierte Aktien wurden aus der Berechnung des Jakarta Composite Index ausgeschlossen. Eigentumsoffenlegungen für Beteiligungen über 1 % wurden zudem um Informationen ergänzt, ob Inhaber Kontrollanten oder verbundene Personen von Kontrollanten waren.
13. November: FTSE Russell beließ Indonesien in seiner Secondary Emerging Market Group und setzte es nicht auf eine Beobachtungsliste.
16. November: OJK nahm drei Verdächtige in der Warrant-Handelsermittlung fest.
30. April 2027: Frist für Marktteilnehmer, Feedback an MSCI einzureichen.
Bis 30. Juni 2027: MSCI soll seine endgültige Entscheidung bekanntgeben und vorher möglicherweise ein Zwischenupdate veröffentlichen.
Mehr Offenlegung und ein breiterer HSC-Screen
OJK und BEI haben Änderungen vorgenommen, die Investoren zeigen sollen, wer Aktien hält und wie viel Aktien zum Handel verfügbar sind. Die Schwelle für öffentliche Offenlegung liegt bei Beteiligungen über 1 %, während das HSC-Screening-Verfahren erweitert wurde und 300 Unternehmen zur HSC-Liste hinzugefügt wurden. HSC-Aktien sollen auch aus wichtigen inländischen Indizes wie LQ45 und IDX80 entfernt werden. MSCI sagt, es werde Wertpapiere, die von indonesischen Behörden im Rahmen des HSC-Rahmens markiert wurden, weiterhin löschen und die 1%-Eigentumsdaten nutzen, um seine Free-Float-Schätzungen anzupassen.
Regulierer standen in regelmäßigem Kontakt mit MSCI und globalen Investoren. OJK-Chefin Friderica sagte, OJK und BEI hätten seit Januar 18 Treffen mit MSCI abgehalten. Vizekommissar Eddy Manindo Harahap beschrieb später rund 20 Treffen im Jahr 2026, mit intensiven Diskussionen ab Februar. OJK sagt, diese Gespräche seien genutzt worden, um Reformen zu erklären und zu fragen, welche Lücken zwischen Indonesiens Markt und MSCIs Erwartungen bestünden. Offizielle Stellen sagten auch, sie hätten mit mehr als 100 globalen Investoren gesprochen, darunter Vanguard und UBS.
Dieses Engagement hat nicht bei jedem Indexanbieter die gleiche Reaktion hervorgerufen. FTSE Russell beließ Indonesien in seiner Secondary Emerging Market Kategorie und außerhalb seiner Beobachtungsliste, während es sagte, es brauche mehr Zeit, um zu beurteilen, ob Reformen wirksam seien. FTSE hat Aufwärtsänderungen an indonesischen Aktien in seinen Indizes bis mindestens zur März-2027-Überprüfung verschoben. HSC-Aktien sollen ab dem 21. Dezember 2026 aus seinen Indizes entfernt werden. Die unterschiedlichen Entscheidungen zeigen, dass Indexanbieter Märkte unabhängig bewerten, selbst wenn sie einige der gleichen Transparenz- und Handelsbedenken prüfen.
Potenzielle Kosten für Investoren und Unternehmen
Schätzungen möglicher ausländischer Fondsabflüsse variieren, da sie unterschiedliche Methoden und Annahmen verwenden. Einige Banken schätzen, dass 3 bis 6 Milliarden US-Dollar durch passive Fonds abfließen könnten, die Emerging-Market-Indizes nachbilden. UBS hat geschätzt, dass aktive Investoren weitere 15 Milliarden US-Dollar abziehen könnten. Mirae Asset hat die Gesamtsumme auf 8 bis 11 Milliarden US-Dollar beziffert, einschließlich etwa 3 Milliarden US-Dollar in passiven Fonds. Dies sind Schätzungen von gefährdetem Kapital, keine sicheren Abflüsse, und sie sollten nicht so addiert werden, als seien sie eine einzige Prognose.
Der potenzielle Verkauf ist wichtig, weil Fonds, die einem Index folgen, normalerweise anpassen, wenn ein Land aus diesem Benchmark entfernt wird. Eine Standalone-Klassifizierung würde Indonesien außerhalb von MSCIs entwickelten, Emerging- und Frontier-Indizes platzieren, sodass diese Fonds nicht mehr denselben Indexgrund hätten, indonesische Aktien zu halten. Die Größe tatsächlicher Verkäufe würde von Investorenentscheidungen und davon abhängen, wie die endgültige Klassifizierung umgesetzt wird.
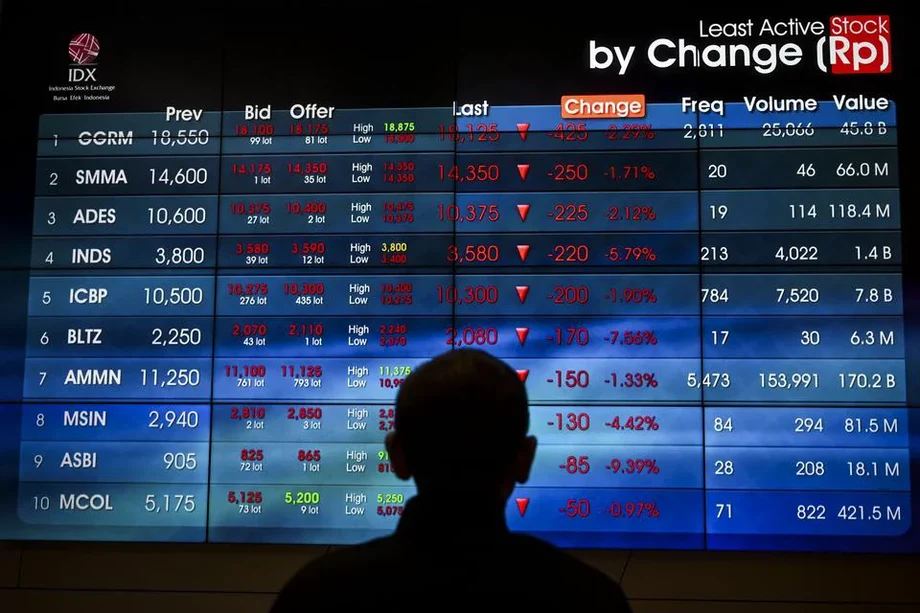
Indonesiens Markt stand bereits 2026 unter Druck. Daten für Oktober setzen den Gesamtmarktwert der Börse auf etwa 488,6 Milliarden US-Dollar, den zehnten Platz unter 11 asiatischen Märkten im Vergleich. Der Jakarta Composite war seit Jahresbeginn um 40,64 % gefallen, und ausländische Investoren hatten bis Oktober Nettoverkäufe von 97,9 Billionen Rupiah verzeichnet. Ein vorgeschlagener Abstufung fügt Unsicherheit für Unternehmen hinzu, die Investitionen suchen, und für lokale Investoren, deren Ersparnisse an Aktien gebunden sind.
Analysten und Fondsmanager haben auch gewarnt, dass die Glaubwürdigkeit der Preisbildung auf dem Spiel stehe. Wenn Investoren nicht sicher sehen können, wer Aktien kontrolliert oder ob Handel fair ist, könnten sie eine höhere Rendite fordern, bevor sie investieren. Das kann es für Unternehmen teurer machen, Kapital aufzunehmen, selbst wenn ihre eigenen Geschäftsaussichten solide sind. Eine Indexklassifizierung ist daher sowohl mit Portfolioentscheidungen als auch mit dem Ruf des Marktes verbunden.
Was Regulierer noch zeigen müssen
Der praktische Test für Indonesien ist, ob öffentliche Offenlegungen mit den Personen abgeglichen werden können, die Aktien letztendlich besitzen oder kontrollieren, und ob Handelsermittlungen zu konsistenten Ergebnissen führen. Eine formale Free-Float-Regel kann die Transparenz verbessern, aber Investoren brauchen auch Vertrauen darin, dass als öffentlich beschriebene Aktien nicht effektiv von verbundenen Parteien kontrolliert werden. Durchsetzung muss auf Beweisen und ordnungsgemäßem Verfahren basieren, während sie zeigt, dass dieselben Regeln marktweit gelten.
Investor Rizki Ardhi, Senior Equity Portfolio Manager bei Manulife Asset Management Indonesia, sagte, der Weg, MSCI zu überzeugen, sei durch "Beweise, Konsistenz und Transparenz" und nicht durch Versprechungen. OJK und BEI sagten auch, sie würden weiterhin mit globalen Investoren und dem Indexanbieter sprechen. Ein Public-Policy-Analyst, Hafiz Elfiansya Parawu, argumentierte, dass regulatorische Leistung an den Ergebnissen der Aufsicht gemessen werden sollte, einschließlich Früherkennung und Vorgehen gegen Verstöße, statt an der Anzahl erlassener Regeln oder dem Anstieg des Aktienindex.
FTSEs Entscheidung bietet Indonesien eine günstigere Bewertung von einem großen Indexanbieter, löst aber MSCIs Konsultation nicht. MSCIs endgültige Entscheidung ist bis zum 30. Juni 2027 fällig, und der Feedback-Zeitraum endet am 30. April. Bis dahin werden Investoren nach öffentlichen Beweisen suchen, dass Ermittlungen, Eigentumsoffenlegungen und Marktschutzmaßnahmen in der Praxis funktionieren.
Wesentliche Punkte
MSCI konsultiert über einen Vorschlag, Indonesien von Emerging Market in den Standalone-Status umzuklassifizieren. Es wurde keine endgültige Entscheidung getroffen.
OJK hat 2,1 Billionen Rupiah an Verwaltungsstrafen in Fällen im Zusammenhang mit DSSA, BREN und CUAN angekündigt und sagt, es bereite weitere Durchsetzungsschritte vor.
MSCIs Hauptbedenken umfassen undurchsichtiges Aktieneigentum, mutmaßlich abgestimmten Handel und die Notwendigkeit konsistenter Beweise für Durchsetzung.
FTSE Russell beließ Indonesien in seiner Secondary Emerging Market Group und außerhalb seiner Beobachtungsliste, während es einige Indexänderungen verzögerte.
MSCI nimmt Feedback bis zum 30. April 2027 entgegen und soll bis zum 30. Juni 2027 entscheiden.