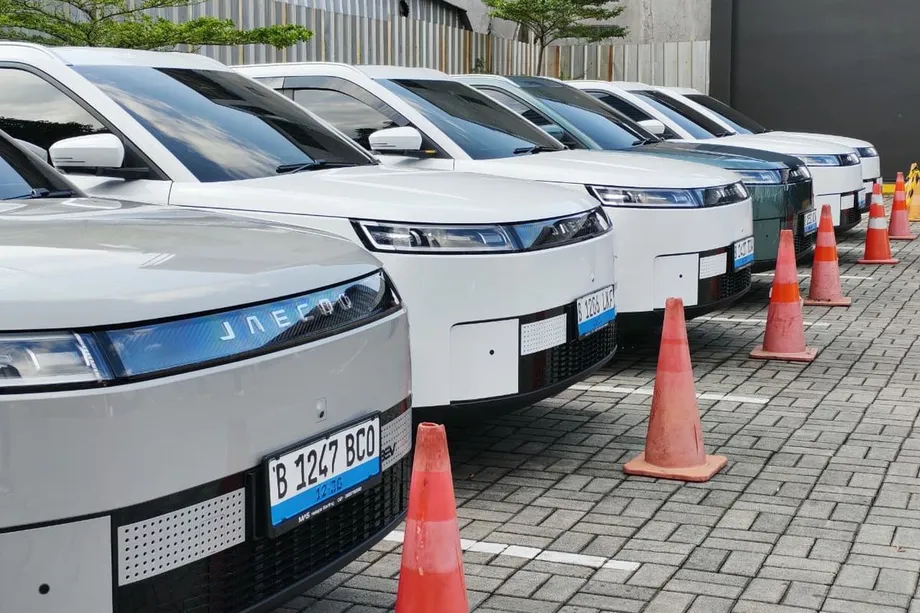
Chinesische Marken gewinnen an Boden, während der indonesische Automarkt wächst
Chinesische Automobilhersteller verkauften im Oktober 2026 17.272 Fahrzeuge in Indonesia und erzielten 24,4 % eines Marktes für Leichtfahrzeuge mit 70.716 Einheiten, laut Gasgoo-Daten. Der Anteil ist mehrere Monate in Folge gestiegen, da elektrische Modelle und neuere Marken Käufer anziehen, selbst wenn japanische Hersteller die größten Positionen des Marktes behalten.
Inhalt
- Chinesische Marken gewinnen an Boden, während der indonesische Automarkt wächst
- Warum unterscheiden sich die Marktzahlen?
- Japanische Marken bestimmen immer noch die Marktgröße
- Kleine Elektroautos und SUVs machen den Vormarsch sichtbar
- BYDs Rückgang zeigt, warum ein beliebtes Modell nicht ausreicht
- PHEVs wachsen, aber ein Modell führt mit großem Vorsprung
- Lokale Produktion steigt parallel zu den Verkäufen
- Wovon die nächste Stufe des Wettbewerbs abhängen wird
- Wichtige Punkte
Toyota führte im Oktober die Marken-Tabelle mit 23.551 Verkäufen an, gefolgt von Daihatsu mit 10.772. BYD belegte den dritten Platz insgesamt mit 6.639 Fahrzeugen, während Suzuki 6.104 und Mitsubishi 3.739 verzeichnete. Vier chinesische Marken schafften es in die Top 10: BYD, OMODA und JAECOO, Wuling und Geely.
Die sich wandelnde Form des Marktes ist in den Wachstumszahlen deutlich. OMODA und JAECOO-Verkäufe erreichten 3.618, ein Anstieg von 1.063,3 % gegenüber dem Vorjahr, während Geely 1.560 verkaufte, ein Plus von 757,1 %. Wulings Verkäufe von 2.101 waren 48,5 % höher. BYD hingegen fiel um 37,3 % im Vergleich zum Vorjahr, eine Erinnerung daran, dass schnelles Wachstum über eine Gruppe von Marken gleichzeitig mit einem starken Rückgang für einen einzelnen Markenführer koexistieren kann.
Elektrofahrzeuge sind zentral für diesen Wandel. Batterieelektrische Fahrzeuge (BEVs) und plug-in-Hybridfahrzeuge (PHEVs) machten zusammen 26,2 % des Leichtfahrzeugmarktes im Oktober aus. BEVs stellten 23,8 % und PHEVs 2,4 % dar, während Fahrzeuge, die ausschließlich von Verbrennungsmotoren angetrieben wurden, 63,3 % ausmachten.
Warum unterscheiden sich die Marktzahlen?
Zwei Oktober-Abrechnungen beschreiben unterschiedlich große Märkte. Die von Gasgoo verwendete Reihe, die für den 24,4-prozentigen Anteil chinesischer Marken verwendet wird, ist als Leichtfahrzeuge gekennzeichnet und summiert sich auf 70.716. Eine separate, auf Gaikindo basierende nationale Großhandelsabrechnung setzt die Oktoberverkäufe bei 81.482 an, ein Anstieg von 10 % gegenüber 74.051 im Vorjahr. Großhandelsverkäufe bedeuten Fahrzeuge, die von Fabriken zu Händlern gesandt werden, anstatt Autos, die direkt von Kunden gekauft werden.
Die Zahlen sollten innerhalb ihrer jeweiligen Reihen gelesen werden. Die veröffentlichten Gesamtzahlen enthalten keine Aufschlüsselung, die die Lücke von 10.766 Fahrzeugen zwischen ihnen erklärt, also gilt der 24,4-prozentige Anteil für die 70.716-Fahrzeug-Zahlung. In einem weiteren Unterschied bei den Markenzählungen listet Gasgoo OMODA und JAECOO bei 3.618, während eine auf Gaikindo basierende Abrechnung Jaecoo bei 3.514 auflistet. Beide verzeichnen BYD bei 6.639.
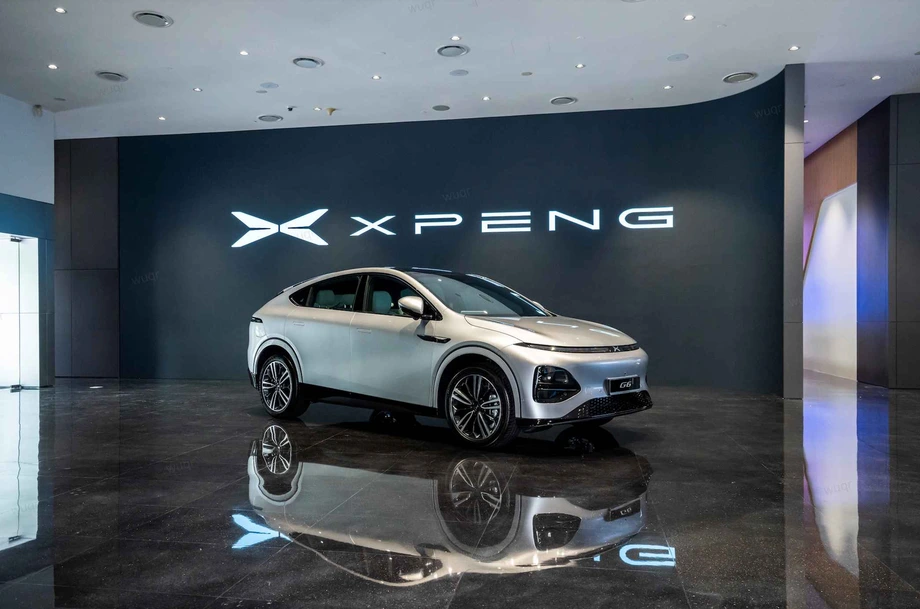
Die von Gaikindo am 9. November veröffentlichten Daten verzeichneten Oktober-Großhandelsverkäufe von 23.551 Toyota-Fahrzeugen, 10.772 Daihatsu, 6.284 Suzuki, 6.639 BYD, 3.514 Jaecoo und 2.101 Wuling. Eine separate, berichtete Abrechnung, die 17 chinesische Marken abdeckte, setzte ihre kombinierten Oktober-Großhandelsverkäufe auf 18.415, oder 22,6 % des nationalen Gesamtwerts. Die Marken in dieser Abrechnung waren BYD, Jaecoo, Geely, Wuling, Chery, Aion, MG, Danza, Xpeng, Jetour, GWM, iCAR, DFSK, Changan, Baic, Lepas und Maxus. Dies unterscheidet sich von der unten zitierten Zahl von 17.714 chinesischen Marken; die vorliegenden Daten erklären den Unterschied in der Abdeckung nicht und bieten keine offizielle Abstimmung mit der Gasgoo-Leichtfahrzeug-Abrechnung.
Die auf Gaikindo basierende Zahl für chinesische Marken-Großhandelsverkäufe lag bei 17.714 Fahrzeugen, ein berichteter Anstieg von 13,67 % im Vergleich zum Oktober 2025. Die beiden chinesischen Marken-Gesamtzahlen, 17.272 und 17.714, stammen aus separaten Abrechnungen und sollten nicht kombiniert werden. Das gesamte Wachstum des nationalen Marktes bietet Automobilherstellern auch einen größeren Pool potenzieller Käufer, aber fortgesetzte Gewinne hängen von Modellen ab, die zu den Haushaltsbudgets passen.
Japanische Marken bestimmen immer noch die Marktgröße
Toyota und Daihatsu verkauften zusammen im Oktober 34.323 Fahrzeuge, was fast der Hälfte der 70.716 Leichtfahrzeuge entspricht. Ihre Führung widerspiegelt eine starke Basis bekannter Fahrzeuge mit Verbrennungsmotoren, während chinesische Hersteller am sichtbarsten in Elektroautos und kleinen Geländewagens (SUV) an Boden gewinnen.
Frühere Zahlen zeigen, wie weit die etablierten Leader den neueren Elektromarken voraus waren. In seiner 2025 Markenverkaufstabelle verzeichnete Gaikindo Toyota-Großhandelsverkäufe von 202.376 Fahrzeugen und Daihatsu-Verkäufe von 107.090 von Januar bis Oktober 2025. BYD verzeichnete in demselben Zeitraum 30.670. Die Zahlen sind nicht direkt mit den Verkäufen eines Monats im Jahr 2026 vergleichbar, aber sie zeigen die sehr unterschiedliche Startposition der Marken.
Der breitere Markt im Jahr 2026 ist auch kein einfacher Wettbewerb mehr zwischen den größten japanischen Gruppen. Die inländischen Großhandelsverkäufe von Januar bis Oktober erreichten 760.476, ein Anstieg von 19,7 % im Vergleich zur gleichen Periode im Vorjahr. Die Astra-Gruppe, zu der Toyota und Daihatsu gehören, verkaufte 372.721, oder 49 % des Marktes. Nicht-Astra-Marken zusammen verkauften 387.755, etwa 51 %.
Allein im Oktober verkauften Nicht-Astra-Marken 43.748 Fahrzeuge, 6.014 mehr als Astra mit 37.734. Diese Gruppe umfasst sowohl langjährig etablierte Hersteller als auch chinesische Unternehmen, also stellen die Zahlen nicht allein chinesische Marken dar. Sie zeigen jedoch, dass Käufer ihre Käufe über ein breiteres Spektrum an Herstellern verteilen.
Kleine Elektroautos und SUVs machen den Vormarsch sichtbar
Zwei Modelle zeigen, wie chinesische Marken alltägliche Fahrer ansprechen. BYDs Dolphin Surf verkaufte im Oktober 4.329 Einheiten und belegte unter allen Modellen den zweiten Platz, auch wenn sein Anteil von anderen kleinen Elektroautos herausgefordert wird. Jaecoo J5 EV verkaufte 3.366 und führte das Segment der BEV-Sport Utility Vehicles an.
Diese Modelle konkurrieren in preisbewussten Segmenten des Marktes, bei denen kompakte Größe und laufende Costs genauso wichtig sein können wie die Markengeschichte. Ein BEV verwendet eine Batterie und einen Elektromotor anstelle eines Benziners. Für Pendler kann ein kleineres Elektroauto den Umstieg auf Batterieantrieb zugänglicher machen; ein kompakter Elektro-SUV bietet einen höheren Karosseriebau und mehr Raum und zielt auf eine ähnliche breite Zielgruppe ab.
Jaecoos Oktober-Gesamtzahl zeigt, wie konzentriert eine schnell wachsende Marke um ein einzelnes Fahrzeug sein kann. Von seinen 3.514 Verkäufen in der Gaikindo-basierten Abrechnung waren 3.366 J5-Modelle. Über Januar bis Oktober hinweg verkaufte Jaecoo 30.748 Fahrzeuge, und 30.001 waren J5s. Der J5 brachte der Marke auch 22,3 % des nationalen BEV-Marktes in diesen 10 Monuten ein, hinter BYDs 32,8 % und vor Geelys 11,9 %.
Jaecoos Produktchef in Indonesia, Ryan Ferdiean Tirto, erklärte, der J5 sei immer noch der Hauptbeitragsgeber zum Unternehmensumsatz. Er identifizierte auch ein überfülltes Feld neuer Modelle als Herausforderung. Seine Kommentare beschreiben eine Stärke und ein Risiko: Ein beliebtes Modell kann schnell das Volumen einer Marke aufbauen, aber die Abhängigkeit von einem einzelnen Fahrzeug setzt die Verkäufe dem Risiko aus, wenn neue Konkurrenten eintreten.
Der Jaecoo J5 ist derzeit immer noch der Hauptbeitrag zu unserem Verkaufsvolumen in Indonesien.
BYDs Rückgang zeigt, warum ein beliebtes Modell nicht ausreicht
BYD bleibt nach den Gasgoo-Zahlen die größte chinesische Marke im Oktober, aber seine 6.639 Verkäufe lagen 37,3 % unter dem Vorjahresniveau. Der starke Monat des Dolphin Surf konnte nicht verhindern, dass die Gesamtmarke fiel, was zeigt, wie sich Verkäufe über das gesamte Sortiment eines Unternehmens von dem Ergebnis eines einzelnen Modells unterscheiden können.
Geely und Wuling erweitern sich von unterschiedlichen Punkten aus. Geelys 1.560 Verkäufe markierten einen Anstieg von 757,1 %, zwar hat seine EX2 an Boden verloren und steht in direkter Konkurrenz zum Dolphin Surf und J5 EV in nahen Preisbereich. Wulings Air EV und Bingo zielen auf den extrem preiswerten Mini-Elektroauto-Markt ab, wo der Preis ein Schlüsselelement der Attraktivität ist.
OMODA und JAECOO waren die am schnellsten wachsende chinesische Markengruppe im Oktober laut Gasgoo-Daten. Ihre 3.618 Verkäufe waren mehr als das Zehnfache des Niveaus des Vorjahrs. MG setzt auf seinen S5 Elektro-SUV, während die Verkäufe seines ZS Hybrid stiegen. Jetour, der sowohl Verbrennungs- als auch Plug-in-Hybridfahrzeuge verkauft, verzeichnete 428 Fahrzeuge, mehr als 300 % über dem Vorjahr.
Gaikindo-Marktentwicklungs-Vorsitzender Jongkie D. Sugiarto brachte das Wachstum chinesischer Autoverkäufe mit ProduktDesign und Erschwinglichkeit in Verbindung. Er sagte, das zukünftige Wachstum würde von der Fähigkeit der Automobilhersteller abhängen, Fahrzeuge für die lokalen Käufer erschwinglich zu halten.
Viele Autos, einschließlich chinesischer Marken, wurden mit gutem Design und erschwinglichen Preisen auf den Markt gebracht.
Sein Punkt geht auf den praktischen Test für Hersteller hin: Eine lange Liste von Modellen ist nur dann relevant, wenn Käufer sie sich leisten können und ein Fahrzeug finden, das ihren Bedürfnissen entspricht. Die Oktober-Verkaufszahlen zeigen großes Interesse, aber auch ein Rennen unter chinesischen Marken, die Fahrzeuge in ähnlichen Segmenten und Preiskategorien verkaufen.
PHEVs wachsen, aber ein Modell führt mit großem Vorsprung
PHEVs kombinieren eine Batterie und einen Elektromotor mit einem Verbrennungsmotor. Sie können für einige Fahrten auf Elektrizität fahren, während der Motor eine weitere Energiequelle bietet. Die indonesischen PHEV-Großhandelsverkäufe im Oktober stiegen auf 1.725 von 1.294 im September. Von Januar bis Oktober erreichten die gemeldeten Verkäufe 11.990, ein Anstieg von 215,7 % gegenüber 3.798 im gleichen Zeitraum des Jahres 2025.
Chinesische Marken belegten alle 10 Plätze in einer Oktober-Rankingliste der meistverkauften PHEV-Modelle. BYDs M6 DM führte mit 1.142 Fahrzeugen, was etwa zwei Dritteln des Monats-Gesamtwerts von 1.725 entspricht. Jetours T2 i-DM kam mit 148 auf den zweiten Platz, gefolgt von Jaecoos J7 SHS mit 110 und Cherys Tiggo 8 CSH mit 76.
Die Lücke zwischen dem Führenden und den Übrigen ist groß: Der M6 DM verkaufte fast achtmal so viele Fahrzeuge wie das zweitplatzierte Jetour-Modell. Jaecoos J7 und J8 PHEVs zusammen verzeichneten 747 Verkäufe von Januar bis Oktober, verglichen mit 30.001 für sein BEV J5 im gleichen Zeitraum. Chinesische Marken haben sich in PHEVs etabliert, aber diese Zahlen zeigen, wie viel mehr Volumen Jaecoo aktuell aus einem rein batteriebetriebenen Modell bezieht.
Japanische Hersteller behalten eine stärkere Position bei hybriden Elektrofahrzeugen, die einen Benziner und einen Elektromotor verwenden, aber normalerweise nicht zum Aufladen angeschlossen werden. Das bedeutet, der Wettbewerb in Indonesiens Transition ist über verschiedene Technologien verteilt: Chinesische Marken haben eine starke Footprint bei BEVs und dem frühen PHEV-Wachstum, während japanische Hersteller breite Verbrennungsmotor-Verkäufe und eine feste HEV-Präsenz behalten.
Lokale Produktion steigt parallel zu den Verkäufen
Chinesische Automobilhersteller bauen auch eine Produktionspräsenz in Indonesien auf. Die Lokalproduktion chinesischer Markenfahrzeuge erreichte von Januar bis Oktober 2026 130.751, ein Anstieg von 231,6 % gegenüber 39.430 im gleichen Zeitraum des Jahres 2025. Das entsprach 11,77 % der gesamten indonesischen Fahrzeugproduktion von 1.110.919.
BYD produzierte lokal 39.774 Fahrzeuge, die höchste Zahl unter den chinesischen Marken und der sechste Platz unter allen Herstellern in Indonesien. Jaecoo produzierte 30.480 unter Verwendung von Montageeinrichtungen, die von PT Handal Indonesia Motor betrieben werden. Geely produzierte 18.015, Wuling 17.609 und Chery 13.772.
Lokale Montage kann die Produktion näher an die Kunden bringen, die ein Unternehmen bedienen möchte, und ein breiteres Händler- und Service-Netzwerk unterstützen. Sie gibt den Automobilherstellern auch eine Möglichkeit, eine langfristige Präsenz jenseits des Importierens von Fahrzeugen aufzubauen. Für Käufer bleiben die praktischen Fragen nach dem Kaufpreis, dem Service-Zugang und der Verfügbarkeit der gewünschten Modelle.
Die Verkaufs- und Produktionszahlen zeigen zwei miteinander verbundene Veränderungen: Chinesische Marken gewinnen an Sichtbarkeit im Ausstellungssaal, und ihre Fabriken produzieren mehr Fahrzeuge lokal. Der 24,4-prozentige Oktober-Anteil in der Leichtfahrzeug-Abrechnung ist ein substantieller Footprint, während der 11,77-prozentige Produktionsanteil zeigt, dass Lokalisierung noch Raum zum Wachsen hat.
Wovon die nächste Stufe des Wettbewerbs abhängen wird
Chinesische Automobilhersteller haben Lücken mit kleinen BEVs und Elektro-SUVs gefunden, aber der Wettbewerb engt sich in denselben Preiskategorien ein. Die EX2, der Dolphin Surf und der J5 EV stehen vor Käufern, die Kosten, Größe und Ausstattung abwägen. Eine Reihe von nahen Substituten kann die Nachfrage sowohl zwischen den eigenen Modellen eines Unternehmens als auch zwischen Marken teilen.
Eine Erweiterung des Sortiments könnte Automobilherstellern helfen, mehr als eine Art von Kunden zu bedienen. Pendler vielleicht ein kleines Elektroauto, Familien benötigen einen größeren SUV und Unternehmen suchen nach Nutzfahrzeugen. PHEVs können Käufer ansprechen, die für einige Fahrten einen elektrischen Antrieb mögen, aber für andere einen Verbrennungsmotor schätzen. Lokale Montage und eine breitere Verteilung können diese Entscheidungen unterstützen, sofern die endgültigen Fahrzeuge erschwinglich bleiben.
Das Marktwachstum hat Platz für neue Anbieter geschaffen, aber es hat den Vorteil etablierter Marken nicht beseitigt. Toyota und Daihatsu verkaufen immer noch weitaus mehr als jeder einzelne chinesische Hersteller, und Fahrzeuge mit Verbrennungsmotor machten 63,3 % des Oktober-Leichtfahrzeug-Mix aus. Die Aufgabe chinesischer Automobilhersteller besteht darin, das Interesse an Elektrofahrzeugen und das schnelle Produktionswachstum in wiederholte Verkäufe über eine breitere Kundengruppe hinweg zu verwandeln.
Wichtige Punkte
- Chinesische Marken verkauften 17.272 Fahrzeuge und hielten 24,4 % des 70.716 Fahrzeuge umfassenden Leichtfahrzeugmarktes im Oktober, laut Gasgoo-Daten.
- Toyota und Daihatsu blieben die beiden führenden Marken. BYD belegte den dritten Platz, während vier chinesische Marken in die Top 10 einstiegen.
- BEVs und PHEVs zusammen stellten 26,2 % des Oktober-Leichtfahrzeugmarktes dar; Fahrzeuge mit Verbrennungsmotor machten 63,3 % aus.
- BYDs M6 DM führte die PHEV-Verkäufe im Oktober mit 1.142 Fahrzeugen an, während chinesische Marken alle 10 Plätze in einem Top-Modell-Ranking belegten.
- Die chinesische Fahrzeugproduktion in Indonesien stieg im Vergleich zum Vorjahr um 231,6 % auf 130.751 von Januar bis Oktober 2026.