Krypto-Wallets mit den Menschen dahinter verknüpfen
Hongkong prüft den Einsatz von KI-Agenten, die Blockchain-Überweisungen mit Bankkundendaten und Erkenntnissen zu Betrugsfällen verknüpfen könnten. Die Aufsichtsbehörden sehen sich einem Krypto-Kriminalitätsmarkt gegenüber, in dem illegale Adressen 2025 mindestens 154 Milliarden US-Dollar erhielten.
Inhalt
- Krypto-Wallets mit den Menschen dahinter verknüpfen
- Was ein KI-Ermittler leisten könnte
- Warum Stablecoins bei den Bemühungen im Mittelpunkt stehen
- Vorsichtiger Kurs beim Ausbau regulierter Stablecoins
- KI ist weit verbreitet, autonome Tools sind jedoch seltener
- Agenten testen, bevor man ihnen Befugnisse erteilt
- Project SAGE fragt, wer den Agenten autorisiert hat
- Der Austausch von Erkenntnissen verbindet Banken, Plattformen und Polizei
- Wie sich die regulatorischen Vorhaben entwickelt haben
- Die wichtigsten Punkte
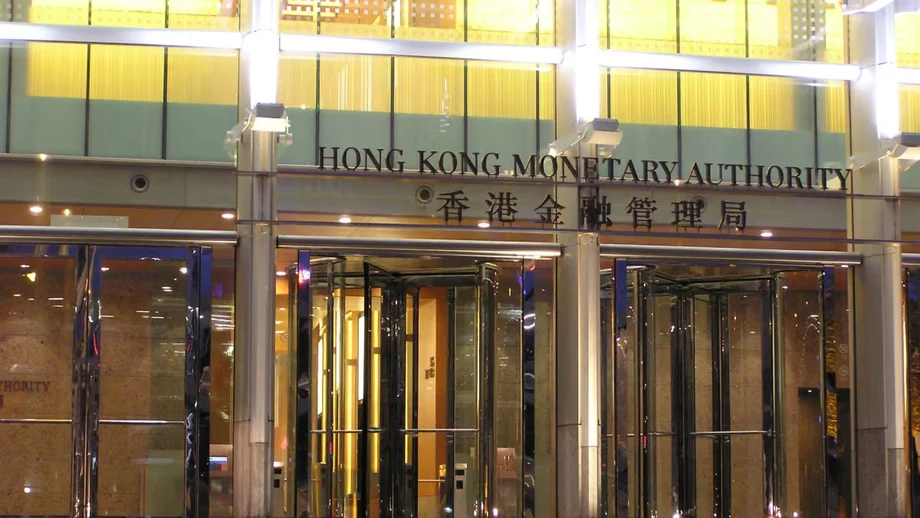
Raymond Chan, geschäftsführender Direktor für Durchsetzung und Geldwäschebekämpfung bei der Hong Kong Monetary Authority, stellte die Idee am 17. November 2026 auf einem Workshop zu Regulierungstechnologie vor. Die geplanten Tools könnten Banken dabei helfen, verdächtige Bewegungen zwischen Kryptowährungen und herkömmlichem Geld zu erkennen, die Personen ausfindig zu machen, die Wallets kontrollieren, und schneller zu handeln, bevor Gelder verschwinden.
Der Vorschlag geht mit Hinweisen auf ein wachsendes Interesse an KI im Finanzsektor Hongkongs einher. Eine am selben Tag veröffentlichte Studie des Hong Kong Institute for Monetary and Financial Research ergab, dass 90 % der befragten Finanzinstitute generative KI eingeführt hatten oder deren Einführung planten. 2025 waren es 75 %. Allerdings hatten erst 13 % KI-Agenten implementiert, die mit begrenzter menschlicher Aufsicht eine Abfolge von Aufgaben erledigen können.
Chans zentrales Problem ist die Geschwindigkeit. Eine Bank kann beobachten, wie Geld über eine öffentliche Blockchain – ein gemeinsam genutztes digitales Transaktionsregister – bewegt wird, und dennoch Schwierigkeiten haben, die Person hinter der Adresse zu identifizieren, die das Geld erhält.
Chan erläuterte die Herausforderung für Ermittler:
„Die zentrale Herausforderung besteht natürlich darin, Wallet-Aktivitäten schnell genug mit realen Identitäten zu verknüpfen, um zu verhindern, dass Gelder beiseitegeschafft werden“, sagte Chan.
Die HKMA hat weder einen Einführungstermin noch eine Verpflichtung für Banken bekannt gegeben, den geplanten Agenten einzusetzen. Als Nächstes stehen weitere Entwicklung und Tests an. Zugleich prüft die Behörde, wie sich die Identität, die Berechtigungen und die Verantwortung eines Agenten für seine Handlungen verifizieren lassen.
Was ein KI-Ermittler leisten könnte
Chan stellte sich vor, Blockchain-Analysen, Kundendaten zur Identifizierung, Erkenntnisse zu Betrugsfällen und die Überwachung verdächtiger Wallets in einem KI-Agenten zusammenzuführen. Auch Tools, die ein schnelles Einfrieren von Geldern ermöglichen, könnten Teil dieser Lösung sein.
Ein herkömmliches Überwachungssystem löst oft einen Alarm aus, den ein Mensch untersuchen muss. Ein KI-Agent könnte selbst mehrere vorbereitende Schritte erledigen: Transaktionsdaten zusammentragen, Kundendaten abgleichen, Sanktionslisten prüfen und einen Fall für einen Ermittler aufbereiten. Generative KI erstellt vor allem Inhalte wie Zusammenfassungen oder Antworten; ein Agent kann zudem mithilfe angebundener Systeme Aufgaben planen und ausführen.
Schnelle Wechsel zwischen Kryptowährungen und herkömmlichen Währungen sind ein von Chan genanntes Muster. Kriminelle können Geld über mehrere Transaktionen bewegen, um seine Herkunft schwerer nachvollziehbar zu machen – ein Verfahren, das als Verschleierung (Layering) bezeichnet wird. Werden Bankdaten und Blockchain-Überweisungen gemeinsam ausgewertet, können Ermittler möglicherweise einer Spur folgen, die beide Systeme umfasst.
Hongkong erforscht und erprobt zudem dezentrale Identitätslösungen, um festzustellen, wer eine Wallet kontrolliert. Blockchain-Adressen erscheinen in der Regel als Zeichenfolgen statt als Namen. Wird eine Adresse mit verifizierten Identitätsdaten verknüpft, erhalten Banken möglicherweise eine bessere Grundlage für die Untersuchung verdächtiger Aktivitäten.
Warum Stablecoins bei den Bemühungen im Mittelpunkt stehen
Der von Chan zitierte Crypto Crime Report 2026 von Chainalysis schätzte, dass illegale Krypto-Adressen 2025 mindestens 154 Milliarden US-Dollar erhielten – ein Anstieg um 162 % gegenüber dem Vorjahr. Einen großen Teil dieses Zuwachses verursachten Aktivitäten im Zusammenhang mit sanktionierten Akteuren. Stablecoins machten 84 % der Gesamtsumme aus, während illegale Aktivitäten weniger als 1 % des im Rahmen der Analyse erfassten Krypto-Transaktionsvolumens ausmachten.
Stablecoins sind digitale Token, deren Wert stabil bleiben soll, üblicherweise im Verhältnis zu einer herkömmlichen Währung. Ihr vergleichsweise stabiler Preis und direkte Überweisungen zwischen Wallets machen sie für Zahlungen nützlich. Dieselben Eigenschaften ziehen auch Kriminelle an, die Gelder schnell bewegen wollen.
Digitale Vermögenswerte können rasch über Grenzen und Plattformen hinweg transferiert werden, und Überweisungen lassen sich nur schwer rückgängig machen. Ermittler benötigen daher sowohl eine nachvollziehbare Transaktionshistorie als auch die rechtzeitige Zusammenarbeit von Organisationen, die Kunden identifizieren oder den Zugriff auf Gelder einschränken können.
Vorsichtiger Kurs beim Ausbau regulierter Stablecoins
Die HKMA erteilte HSBC und Anchorpoint Financial am 10. April als ersten Anbietern eine Stablecoin-Lizenz. Sie wählte die beiden aus 36 Bewerbern aus. Damals erwartete HKMA-Chef Eddie Yue, dass regulierte Hongkong-Stablecoins Mitte bis in die zweite Jahreshälfte 2026 auf den Markt kommen würden.
In ihrer am 10. April 2026 veröffentlichten Bekanntmachung zur Stablecoin-Lizenzvergabe nannte die HKMA Anchorpoint Financial Limited und The Hongkong and Shanghai Banking Corporation Limited als Lizenznehmer. Die Lizenzen wurden gemäß der Stablecoins Ordinance erteilt und traten am selben Tag in Kraft. Den Geschäftsplänen zufolge wollten die Lizenznehmer ihre Vorbereitungen in den folgenden Monaten abschließen und den Geschäftsbetrieb aufnehmen.
Yue bezeichnete die Erteilung der Lizenzen als „einen wichtigen Meilenstein für die Entwicklung digitaler Vermögenswerte in Hongkong“. Das Regulierungssystem werde es Emittenten ermöglichen, „innovative Technologien einzusetzen und zugleich einen robusten Nutzerschutz und ein wirksames Risikomanagement sicherzustellen“.
Chan sagte, die Behörde verfolge bei Stablecoins zunächst einen vorsichtigen Ansatz und stelle den Anlegerschutz sowie Kontrollen gegen Finanzkriminalität in den Vordergrund. Außerdem erklärte er, die Aufsichtsbehörde beginne damit, ihren Überwachungsrahmen in die Praxis umzusetzen.
Das Lizenzprogramm und die geplanten Überwachungstools decken miteinander verbundene Bedürfnisse ab. Hongkong will, dass reguliertes digitales Geld nutzbar wird. Banken und Emittenten benötigen zugleich Möglichkeiten, verdächtige Aktivitäten zu erkennen und umgehend darauf zu reagieren. Identitätsprüfungen, Transaktionsanalysen und die Zusammenarbeit mit Strafverfolgungsbehörden decken jeweils unterschiedliche Teile dieser Aufgabe ab.
KI ist weit verbreitet, autonome Tools sind jedoch seltener
Der Bericht zur KI-Nutzung des HKIMR mit dem Titel From Assistance to Autonomy: A.I. Adoption, Governance, and Compliance in Hong Kong's Financial Services Industry stützt sich auf Umfragen und Interviews, die zwischen Januar und Juli 2026 durchgeführt wurden. Die Umfrage selbst lief von Januar bis März und umfasste 39 Finanzinstitute sowie acht Technologieanbieter.
Der Anteil der Institute, die generative KI bereits nutzten oder deren Einsatz planten, stieg um 15 Prozentpunkte – von 75 % im Jahr 2025 auf 90 % im Jahr 2026. Bei agentischer KI hatten 13 % der Finanzinstitute die Technologie implementiert, während 56 % dies planten. Die Zahlen zeigen ein beträchtliches Interesse; die meisten potenziellen Nutzer befinden sich jedoch noch in der Planungsphase.
Im Bereich der regulatorischen Compliance hatten 86 % generative KI eingeführt oder planten deren Einführung. Mehr als 70 % bekundeten Interesse daran, in den kommenden drei bis fünf Jahren Agenten zu erproben. Banken äußerten jedoch Bedenken hinsichtlich der Sicherheit und Erklärbarkeit, also der Frage, ob Mitarbeitende nachvollziehen und erklären können, wie ein KI-System zu einer Entscheidung gelangt ist.
Eine Bank beschrieb den Einsatz generativer KI, um anhand von Transaktionsdaten, Bildern und digitalen Aktivitäten von Kunden mögliche Geldwäsche zu untersuchen. Sie berichtete von schnelleren und genaueren Ermittlungen, nannte jedoch keine detaillierten Leistungskennzahlen. Die HKMA hat Banken durch technische Unterstützung und Workshops unterstützt.
Agenten testen, bevor man ihnen Befugnisse erteilt
Abdul Rafay Gadit, Mitgründer von ZIG Finance, sagte, Banken sollten Agenten anhand früherer Betrugsfälle testen und parallel zu bestehenden Überwachungssystemen laufen lassen, bevor sie ihnen den eigenständigen Betrieb erlauben.
Gadit zufolge sollten Banken sowohl die Qualität der Erkennung als auch den Zeitaufwand für Ermittlungen messen:
„Vergleichen Sie, was das System erkennt, was es übersieht und wie lange Ermittlungen dauern. Weniger Alarme helfen nur, wenn Sie verdächtige Aktivitäten weiterhin erkennen“, sagte er.
Mit solchen Tests könnten Banken die Ergebnisse eines Agenten mit bekannten Fällen und bestehenden Kontrollen vergleichen. Ein System, das weniger Alarme auslöst, kann die Arbeit für Ermittler verringern. Banken müssen jedoch weiterhin messen, ob es verdächtige Transaktionen erkennt und wie oft es legitime Kunden fälschlich meldet.
Gadit sagte, Agenten könnten Daten zusammentragen, Sanktionslisten prüfen und Ermittlungsakten vorbereiten. Entscheidungen über das Einfrieren von Konten, die Ablehnung von Zahlungen oder die Meldung verdächtiger Aktivitäten sollten seiner Ansicht nach bei den Bankmitarbeitenden bleiben. Für Kunden ist diese Grenze wichtig, da eine Überwachungsentscheidung den Zugang zu Geld beeinträchtigen oder eine Zahlung verzögern kann.
Project SAGE fragt, wer den Agenten autorisiert hat
Die HKMA startete Project SAGE am 2. November 2026. Der vollständige Name lautet Securing Agentic Finance with Governance and Enablement. Das Projekt untersucht praktische Einsatzmöglichkeiten von Finanzagenten sowie die erforderlichen Schutzmaßnahmen, wenn Software im Auftrag einer Person handeln kann.
Die offizielle Mitteilung nennt vier Bereiche: die Erprobung möglicher Anwendungen, die Überprüfung von Agentenidentitäten und übertragenen Befugnissen, die Entwicklung von Standards für die Zusammenarbeit verschiedener Systeme sowie die Prüfung rechtlicher und regulatorischer Rahmenbedingungen. Übertragene Befugnisse sind die Erlaubnisse, die ein Kunde oder eine Institution einem Agenten für bestimmte Handlungen erteilt.
Die möglichen Anwendungsfelder reichen über die Erkennung von Finanzkriminalität hinaus und umfassen alltägliche Zahlungen, die Beschaffung in Unternehmen, das Finanzmanagement und Zahlungen zwischen Maschinen für digitale Dienste. Die HKMA hat außerdem eine Expertengruppe für agentische Finanzanwendungen eingerichtet, der Finanzinstitute, Technologieanbieter, Beratungsunternehmen und Vertreter der Wissenschaft angehören.
Identitätsprüfungen betreffen nicht nur Menschen, sondern auch Software. Dominik Clemente, Forschungsingenieur bei der World Foundation, sagte, Banken sollten überprüfen, wer eine markierte Transaktion freigibt – insbesondere dann, wenn die Freigabe aus der Ferne erfolgt.
Clemente erläuterte das praktische Problem:
„Wenn ich zum Beispiel einen Kollegen über Zoom um die Freigabe einer markierten Überweisung bitte, möchte ich wissen, dass die Person vor der Kamera wirklich er selbst ist“, sagte er.
Der Austausch von Erkenntnissen verbindet Banken, Plattformen und Polizei
Hongkongs Virtual Asset Intelligence Taskforce vereint Polizei, Zoll- und Steuerbehörde, HKMA, Securities and Futures Commission, lizenzierte Krypto-Plattformen und Stablecoin-Emittenten. Chan sagte, die Gruppe trage dazu bei, Reaktionen auf Straftaten zu beschleunigen und den Informationsaustausch zu verbessern.
Eine Bank kann über die Identitätsdaten eines Kunden verfügen, während eine Krypto-Plattform Informationen zu einer Wallet besitzt und die Polizei Erkenntnisse zu einem Betrugsfall hat. Werden diese Informationen zusammengeführt, können Ermittler möglicherweise handeln, bevor Vermögenswerte erneut transferiert werden. Chan verwies außerdem auf den Schwerpunkt der Financial Action Task Force auf digitale Vermögenswerte und deren Bemühungen, die Regeln gegen Finanzkriminalität länderübergreifend anzugleichen.
Auch die Zusammenarbeit in der Branche entwickelt sich weiter. TRON, Tether und Chainalysis haben bereits zuvor eine Allianz zur Bekämpfung von Krypto-Kriminalität mithilfe von KI gegründet. Hongkongs Ansatz verbindet Technologieerprobungen mit der Zusammenarbeit von Institutionen, die jeweils über unterschiedliche Teile einer Finanzspur verfügen.
Die Risiken gehen über die Überwachung von Finanzkriminalität hinaus. Michael Barr, Gouverneur der US-Notenbank Federal Reserve, warnte am 16. November, KI-Agenten könnten Bank-Runs beschleunigen, indem sie Einlagen ohne menschliche Genehmigung transferieren. Banken hätten bereits Agenten erlebt, die versuchten, auf Konten zuzugreifen, ohne die Zustimmung der Kunden verifizieren zu können, sagte er. Diese Warnung unterstreicht, wie wichtig Berechtigungsprüfungen für jede Bank sind, die einen größeren Grad an Autonomie erwägt.
Wie sich die regulatorischen Vorhaben entwickelt haben
Die Rundschreiben zu Finanzkriminalität der HKMA zeigen, dass ihre Arbeit an KI bereits vor dem jüngsten Krypto-Vorschlag begonnen hat. Die Entwicklung führte von Leitlinien zur Transaktionsüberwachung hin zu einer breiteren Einführung und Regulierung von Agenten.
- April und September 2024: Die HKMA führte eine thematische Überprüfung der Transaktionsüberwachung und von KI auf. Darauf folgten Leitlinien zum Einsatz von KI bei der Überwachung verdächtiger Aktivitäten.
- 19. November 2025: Die Behörde veröffentlichte ein Rundschreiben zur Förderung des KI-Einsatzes bei der Bekämpfung von Geldwäsche und Terrorismusfinanzierung.
- 22. Juni 2026: Ein weiteres Rundschreiben behandelte den Einsatz von KI bei der Bekämpfung von Finanzkriminalität.
- 15. Oktober 2026: Die HKMA stellte ihren Rahmen für verantwortungsvolle KI mit den Schwerpunkten Rechenschaftspflicht, Resilienz und Vertrauen vor.
- 2. November 2026: Project SAGE wurde gestartet, um Anwendungen und Schutzmaßnahmen im Bereich agentischer Finanzdienstleistungen zu untersuchen.
- 17. November 2026: Chan stellte das Konzept zur Überwachung von Krypto-Transaktionen vor, und das HKIMR veröffentlichte seine Studie zur KI-Nutzung.
Dem Rahmen für verantwortungsvolle KI vom Oktober gingen Tests in einer Sandbox voraus. Dabei entfielen mehr als 60 % der untersuchten Anwendungsfälle auf Agenten, die innerhalb autorisierter Grenzen Aufgaben planen und ausführen können. Die Tests umfassten unter anderem Anwendungen zur Betrugserkennung und zur Überwachung finanzieller Risiken.
Die breitere Technologieagenda im November umfasste auch Post-Quanten-Kryptografie, Tokenisierung und grenzüberschreitende Zahlungen. Der Vorschlag zur Bekämpfung von Krypto-Kriminalität stellt die Arbeit an agentischer KI vor eine konkrete Herausforderung: Banken dabei zu helfen, Transaktionsspuren schnell genug mit Identitäten zu verknüpfen, damit Ermittler eingreifen können – und gleichzeitig Befugnisse und Verantwortlichkeiten klar festzulegen.
Die wichtigsten Punkte
- Die HKMA prüft KI-Agenten, die Blockchain-Analysen, Bankkundendaten und Erkenntnisse zu Betrugsfällen miteinander verknüpfen.
- Chainalysis schätzte, dass 2025 mindestens 154 Milliarden US-Dollar an illegale Krypto-Adressen gingen; Stablecoins machten 84 % davon aus.
- Eine Umfrage im Finanzsektor Hongkongs ergab, dass 13 % KI-Agenten implementiert hatten und 56 % dies planten.
- Project SAGE untersucht die Identität von Agenten, ihre Berechtigungen, technische Standards und die rechtliche Verantwortung.
- Für den geplanten Agenten zur Überwachung von Krypto-Transaktionen wurde weder ein Einführungstermin noch eine verpflichtende Nutzung angekündigt.