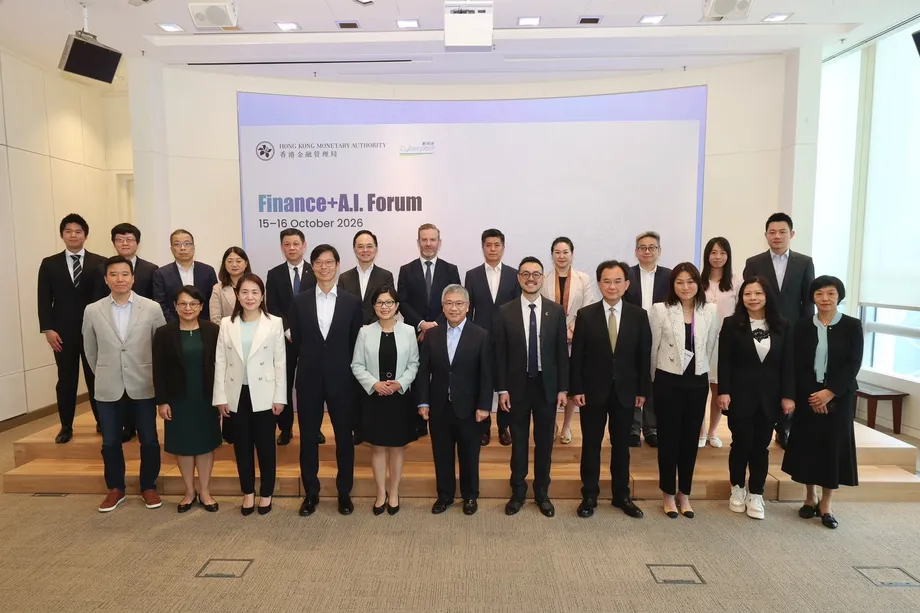
KI-Agenten rücken bei Bankentests in den Mittelpunkt
Die Hongkonger Währungsbehörde kündigte am 15. Oktober 2026 einen neuen Rahmen für verantwortungsvolle künstliche Intelligenz an. Zuvor hatten sich mehr als 60 % der Anwendungsfälle im zweiten Sandbox-Programm für generative KI mit Systemen befasst, die innerhalb autorisierter Grenzen Aufgaben planen und ausführen können.
Inhalt
- KI-Agenten rücken bei Bankentests in den Mittelpunkt
- Was ändert sich, wenn KI handeln kann?
- Rechenschaftspflicht, Resilienz und Vertrauen in der Praxis
- Wer ist für einen KI-Agenten verantwortlich?
- Betrugserkennung und barriereärmere Bankdienste
- Kundenservice, der lokale Bedürfnisse versteht
- Unterstützung bei Geldanlagen und Prüfung von Finanzkriminalität
- ICBC Asia beziffert mögliche Vorteile
- Datenaustausch und nächste Testphase
- Wichtige Punkte
Der Rahmen mit dem Namen ART steht für Accountability, Resilience and Trust (Rechenschaftspflicht, Resilienz und Vertrauen). Er kommt zu einer Zeit, in der Banken Anwendungen von Gebärdensprachübersetzung und Betrugserkennung bis hin zu Anlageinformationen, Forderungseinzug und Überwachung finanzieller Risiken testen. Die zentrale Herausforderung ist praktischer Art: Je mehr Handlungsspielraum KI erhält, desto klarer müssen Banken für ihre Entscheidungen verantwortlich sein und eingreifen können, wenn etwas schiefläuft.
Die Ankündigung des ART-Rahmenwerks der HKMA umfasst drei zentrale Initiativen: neue aufsichtsrechtliche Leitlinien, eine Plattform zum Austausch von Trainingsdaten mit Cyberport und der Universität Hongkong sowie weitere Tests neben geplanten Governance-Regelungen für KI-Agenten.
Die Behörde teilte mit, die technischen Tests der zweiten Sandbox-Kohorte seien mit positiven Ergebnissen abgeschlossen worden. Banken präsentieren ihre Arbeit beim Finance + A.I. Forum, das die HKMA und Cyberport am 15. und 16. Oktober gemeinsam veranstalten.
Arthur Yuen, stellvertretender Geschäftsführer der HKMA, bezeichnete den Übergang von KI, die Inhalte generiert, zu KI, die Aufgaben ausführen kann, als eine neue Entwicklungsstufe für die Branche. Er sagte:
Der Übergang von generativer zu agentischer KI ist eine wichtige neue Innovationsstufe für den Bankensektor.
Yuen ordnete ART der Fintech-2030-Strategie der Behörde zu und verknüpfte eine breitere Einführung mit klarer Rechenschaftspflicht, resilienten Betriebsabläufen und wirksamer menschlicher Aufsicht.
Was ändert sich, wenn KI handeln kann?
Generative KI erstellt Inhalte wie Texte, Zusammenfassungen oder Antworten. Agentische KI kann darüber hinaus eine Abfolge von Schritten planen und Werkzeuge oder Systeme nutzen, um eine Aufgabe zu erledigen. Im Bankwesen kann das bedeuten, nicht nur eine Frage zu beantworten, sondern auch Unterlagen zusammenzutragen, Richtlinien zu prüfen und eine Serviceempfehlung vorzubereiten.
Nach Angaben der HKMA wurden in der Sandbox automatisierte Planung und die Ausführung mehrerer Aufgaben innerhalb festgelegter Grenzen und Kontrollen erprobt. Mehr als drei von fünf Anwendungsfällen untersuchten agentische Anwendungen und machten sie damit zu einem wesentlichen Teil des Testprogramms.
Eine regulatorische Sandbox bietet teilnehmenden Instituten einen kontrollierten Rahmen, um Technologien mit aufsichtsrechtlicher Begleitung zu testen. Die Arbeit hat auch zur Ausarbeitung der jüngsten aufsichtsrechtlichen Leitlinien für eine verantwortungsvolle Einführung künstlicher Intelligenz beigetragen.
Hongkongs Programm durchläuft mehrere Phasen:
- 2025: Die HKMA kündigte die zweite Kohorte der GenA.I. Sandbox an und stellte ihre Fintech-2030-Strategie vor.
- 15. Oktober 2026: Die Behörde kündigte ART an und bestätigte den Abschluss der technischen Tests der zweiten Kohorte.
- 15. und 16. Oktober 2026: Beim Finance + A.I. Forum präsentieren die Aufsichtsbehörde, Cyberport und Banken ihre Arbeit.
- In den folgenden Wochen: Die HKMA plant, ein Diskussionspapier zu veröffentlichen und darin Stellungnahmen zu Governance-Regelungen für agentische KI einzuholen.
Rechenschaftspflicht, Resilienz und Vertrauen in der Praxis
Die aufsichtsrechtlichen Leitlinien umfassen neun Grundsätze zu Verantwortung, Governance, Entscheidungsbefugnissen und Kontrollen während des gesamten Lebenszyklus einer KI-Anwendung. Die drei ART-Säulen bündeln diese Erwartungen in Fragen, die Bankmanager beantworten können müssen.
Rechenschaftspflicht bedeutet, festzulegen, wer für die Entwicklung, Genehmigung, den Betrieb und die Überwachung eines Systems verantwortlich ist. Von Beginn einer Anwendung an und über ihre Nutzung bis hin zu späteren Änderungen braucht eine Bank klare Entscheidungsbefugnisse und Prüfverfahren.
Resilienz bedeutet, Anwendungen sicher und robust zu halten, auch wenn sie ausfallen. Banken brauchen Kontrollen, die ihnen helfen, sich wirksam zu erholen und den Betrieb aufrechtzuerhalten, wenn ein KI-System nicht normal weiterarbeiten kann.
Vertrauen umfasst Fairness, Transparenz, Erklärbarkeit und Datenschutz. Banken sollten relevante KI-Entscheidungen erklären, verantwortungsvoll mit Informationen umgehen und auf Anliegen von Kunden und anderen Betroffenen reagieren können.
Die Hong Kong Association of Banks begrüßte ART und erklärte, das Rahmenwerk gebe klarere Orientierung für Governance und Regulierung. Der Verband teilte mit, die Branche werde ihre interne Governance und ihr Risikomanagement stärken und zugleich die einschlägigen aufsichtsrechtlichen Anforderungen umsetzen.
Wer ist für einen KI-Agenten verantwortlich?
Das geplante Diskussionspapier der HKMA wird untersuchen, wie die Rechenschaftspflicht am vorgesehenen Zweck eines Agenten ausgerichtet werden kann. Der vorgeschlagene Ansatz knüpft die Verantwortung an die Personen oder Geschäftsbereiche, die diesen Zweck vorschlagen, festlegen, genehmigen oder verantworten.
Eine Bank müsste verstehen, was jeder Agent tatsächlich tut, in welche Geschäftsprozesse er eingebunden ist und wie er mit Dritten interagiert. Seine Handlungen, die Nutzung von Werkzeugen und seine Entscheidungen sollten nachvollziehbar sein, damit die Bank prüfen kann, was geschehen ist, und feststellen kann, wer dafür verantwortlich war.
Zu den vorgeschlagenen Regelungen gehören interne Verzeichnisse, in denen für jeden Agenten sein Einsatzbereich, sein vorgesehener Zweck, seine Autorisierung, die zugrunde liegenden Modelle und Systeme sowie die verantwortlichen Stellen festgehalten werden. Die HKMA wird auch ein Register wesentlicher KI-Agenten prüfen, also von Agenten, die besondere aufsichtsrechtliche Aufmerksamkeit erfordern.
Eine weitere zentrale Überlegung ist die Möglichkeit zum Eingreifen. Weichen das Verhalten oder die Entscheidungen eines Agenten von seinem vorgesehenen Zweck ab, sollte eine Bank schnell handeln, um ihn zu korrigieren oder einzuschränken. In Extremfällen würde ein Not-Aus-Mechanismus, häufig als Kill-Switch bezeichnet, den Betrieb aussetzen.
Banken bräuchten zudem Ausweichlösungen, damit Aufgaben wieder von Menschen oder einem alternativen System übernommen werden können. Einen Agenten anzuhalten und den Bankbetrieb aufrechtzuerhalten sind miteinander verbundene Aufgaben: Kunden müssen möglicherweise auch nach dem Pausieren der KI ihre Transaktion oder Anfrage erledigen können.
Das Diskussionspapier wird innerhalb weniger Wochen nach der Ankündigung erwartet. Ein Veröffentlichungstermin, eine Frist für Stellungnahmen und endgültige Governance-Anforderungen wurden noch nicht bekannt gegeben.
Betrugserkennung und barriereärmere Bankdienste
HSBC Hong Kong testete in der Sandbox zwei Anwendungen: generative KI zur Gebärdensprachübersetzung und Deepfake-Erkennung. Die erste soll Kunden, die Gebärdensprache nutzen, einen direkteren Zugang zu Bankdienstleistungen ermöglichen. Die zweite richtet sich gegen täuschend echte Inhalte, die mit fortschrittlicher Technologie erstellt wurden.
Deepfakes sind Bilder, Audio- oder Videoaufnahmen, die erzeugt oder verändert wurden, um echte Personen nachzuahmen. Für Banken entstehen Risiken, wenn solche Inhalte dazu verwendet werden, sich als Kunden auszugeben oder betrügerische Aktivitäten zu verschleiern.
Kazimierz Kelles-Krauz, Leiter für digitale Kanäle und KI im Privatkundengeschäft und in der Vermögensverwaltung bei HSBC Hong Kong, sagte, KI verändere sowohl die Erwartungen der Kunden als auch die Methoden von Betrügern. Sie könne Banken dabei helfen, Betrugsversuche vorherzusehen und zu erkennen. Die Teilnahme an der Sandbox ermögliche Tests unter kontrollierten Risiken und mit aufsichtsrechtlicher Begleitung.
Ping An Digital Bank stellte eine Strategieplattform zur Betrugsbekämpfung fertig, die bei Identitätsprüfungen KI-gestützte Gesichtserkennung einsetzt. Das System analysiert Kunden-Selfies in Echtzeit, um mutmaßlich gefälschte oder synthetisch erzeugte Gesichter zu erkennen.
Auch die Bank of China Hong Kong testete, ob sich KI-generierte Stimmen in Kundendienstgesprächen erkennen lassen. Zusammengenommen zeigen diese Projekte, wie Banken KI auf denselben Kanälen einsetzen, die Kriminelle nutzen können, um Aussehen oder Stimme einer Person nachzuahmen.
Kundenservice, der lokale Bedürfnisse versteht
Die Bank of China Hong Kong schloss die technische Validierung eines intelligenten Informationsassistenten für Geldanlagen und einer KI-Sprachdienstanwendung ab. Der Anlageassistent kombiniert interne und externe Daten, um aktuelle, personalisierte Anlage- und Produktinformationen für Mitarbeiter zu erstellen.
Nach Angaben der Bank soll dies Mitarbeitern mit direktem Kundenkontakt helfen, die Anlagebedürfnisse und Risikobereitschaft ihrer Kunden besser zu verstehen. Die Sprachanwendung wurde mit in Hongkong gebräuchlichen Sprachen getestet, darunter Gespräche, in denen zwischen Chinesisch und Englisch gewechselt wird.
Diese Sprachmischung im Alltag zu erkennen, ist wichtig. Ein Anrufer kann innerhalb desselben Satzes beide Sprachen verwenden. Die Anfrage zu verstehen, erfordert daher mehr, als das Gespräch ausschließlich als Chinesisch oder Englisch zu behandeln.
Die Nanyang Commercial Bank testete einen intelligenten Festgeldservice, der Kundenbedürfnisse im Gespräch erfasst, Produkte empfiehlt und beim Abschluss von Transaktionen hilft. Das Projekt soll wiederholte Dateneingaben während des Vorgangs verringern.
Nach Angaben der Bank nutzt das System KI-gestützte Gegenprüfungen und menschliche Aufsicht. Kunden müssen jede abschließende Transaktion persönlich bestätigen, sodass ihre Zustimmung im entscheidenden Moment der Geldanlage eingeholt wird.
Die Bank of China Hong Kong teilte außerdem mit, für GenA.I. Sandbox++ ausgewählt worden zu sein. Dort plant sie Pilotprojekte zu Kundenerfahrungen und intelligenten Schulungen für Mitarbeiter mit direktem Kundenkontakt.
Unterstützung bei Geldanlagen und Prüfung von Finanzkriminalität
Standard Chartered testete generative KI bei der Überwachung von Finanztransaktionen und der Analyse der finanziellen Situation von Kunden. Die Anwendung zur Bekämpfung von Finanzkriminalität analysiert verdächtige Transaktionsdaten und Untersuchungsmaterial, um Mitarbeitern bei der Erstellung von Berichten zu helfen.
Bei der Kundenanalyse werden Transaktionsinformationen mit Marktinformationen kombiniert, um Kundenbetreuern Gesprächsunterlagen und Anlageeinschätzungen bereitzustellen. Diese Mitarbeiter pflegen die Kundenbeziehungen und helfen Kunden, sich bei Bankprodukten und -dienstleistungen zurechtzufinden.
Standard Chartered teilte mit, dass Fachkräfte die KI-Analysen abschließend prüfen und über sie entscheiden. Die Bank erklärte außerdem, weltweit mehr als 300 KI-Anwendungsfälle entwickelt zu haben, unter anderem in der Vermögensverwaltung und im grenzüberschreitenden Geschäft.
China Construction Bank Asia testete ihren Smart RM Assistant, der mehrere KI-Agenten nutzt, um verschiedene Aufgaben von Kundenbetreuern zu unterstützen. Die Agenten verbinden die Bearbeitung von Anfragen, den Abruf von Kundeninformationen, die Suche nach Fachwissen, Kommunikationsunterstützung, Compliance-Prüfungen und Vorschläge für die weitere Kundenbetreuung.
Ein Kundenbetreuer kann eine Kundennummer oder andere identifizierende Angaben in Alltagssprache eingeben. Die Plattform stellt daraufhin das relevante Kundenprofil, Kontodaten und frühere Interaktionen zusammen und ergänzt sie um Produkthinweise und interne Richtlinien.
Beide Banken wollen die Zeit verringern, die Mitarbeiter mit der Informationssuche und der Aufbereitung der Ergebnisse verbringen. Ihre Projekte zeigen auch, weshalb die HKMA auf Nachvollziehbarkeit setzt: Eine Empfehlung kann auf mehreren Datenquellen und Verarbeitungsschritten beruhen.
ICBC Asia beziffert mögliche Vorteile
Die Industrial and Commercial Bank of China Asia stellte drei Anwendungen für die Rückzahlung von Krediten, jährliche Risikoprüfungen von Kunden und die Überwachung der Finanzmärkte vor. Ihre Zahlen geben einen genaueren Einblick in die betrieblichen Effizienzgewinne, die Banken anstreben.
Nach Angaben der Bank kombiniert ihre Anwendung zum Forderungseinzug robotergestützte Prozessautomatisierung mit den großen KI-Modellen der ICBC-Gruppe, um Rückzahlungsrisiken früher zu erkennen. Robotergestützte Prozessautomatisierung führt wiederkehrende Computeraufgaben nach festgelegten Abläufen aus. Die ICBC Asia teilte mit, die Rückzahlungsquote bei Krediten mit hohem Risiko könne auf über 50 % steigen.
Für die jährlichen Kundenrisikoprüfungen im Zusammenhang mit der Bekämpfung von Geldwäsche setzte die Bank unter anderem optische Zeichenerkennung ein. Dabei wird Text in gescannten Dokumenten oder Bildern in Informationen umgewandelt, die ein Computer verarbeiten kann. Die Bank meldete eine Effizienzsteigerung von mehr als 60 %.
Ihre Anwendung für den Finanzmarkt kombiniert generative KI mit einem intern entwickelten Agenten, der Fragen zu Devisenswap-Positionen und zum Risikoengagement beantwortet. Bei einem Devisenswap werden Währungen getauscht und der Umtausch wird zu einem späteren Zeitpunkt rückgängig gemacht. Mitarbeiter müssen die daraus entstehenden Positionen und Risiken überwachen.
Die ICBC Asia teilte mit, Datenabfragen, die zuvor Stunden dauerten, könnten nun in zwei Minuten erledigt werden. Außerdem meldete sie eine Steigerung der Handelseffizienz um 95 %. Die Bank machte keine Angaben zur ursprünglichen Rückzahlungsquote, zu den detaillierten Messmethoden oder zu den Stichprobengrößen für diese Leistungsangaben.
Die Beispiele veranschaulichen die betrieblichen Anforderungen von ART. Ein schnellerer Informationsabruf kann Händlern und Risikomanagern helfen, während Systeme zur Rückzahlung und Kundenprüfung KI in Prozesse einbinden, die direkte Folgen für Kreditnehmer und Compliance-Teams der Banken haben.
Datenaustausch und nächste Testphase
Die HKMA arbeitet mit Cyberport und der Universität Hongkong an einer Plattform zum Austausch von Trainingsdaten für KI. In der offiziellen Ankündigung wird die Sicherstellung der Datenqualität als grundlegendes Gestaltungsprinzip genannt.
Trainingsdaten liefern die Beispiele, anhand derer ein KI-Modell Muster erlernt. Qualitätskontrollen sind wichtig, weil ungenaue, unvollständige oder ungeeignete Informationen die Reaktionen eines Systems beeinflussen können. Im ART-Programm wird dieses Thema neben Governance und betrieblichen Kontrollen behandelt.
GenA.I. Sandbox++ wird weitere Tests agentischer Anwendungen ermöglichen. Die nächste Phase verbindet praktische Erprobungen mit einer Diskussion darüber, wie Verantwortung geregelt werden sollte, wenn KI-Systeme umfassender auf Daten, Werkzeuge und Bankabläufe zugreifen können.
Die bereits beschriebenen Projekte zeigen zwei konkrete Formen der Aufsicht: die fachliche Prüfung von KI-Analysen bei Standard Chartered und die vorgeschriebene Authentifizierung durch Kunden, bevor eine Transaktion bei der Nanyang Commercial Bank abgeschlossen wird. Die geplanten Eingriffsregelungen kommen als weitere Ebene hinzu: Banken könnten Agenten einschränken oder anhalten und auf Menschen oder Ersatzverfahren zurückgreifen.
Hongkong muss nun diese Schutzmaßnahmen mit dem breiteren Einsatz von KI im Bankwesen verbinden. ART gibt die Richtung vor. In der bevorstehenden Konsultation soll untersucht werden, wie Banken Agenten dokumentieren, Verantwortlichkeiten zuweisen und reagieren sollten, wenn automatisierte Aktivitäten aus dem Ruder laufen.
Wichtige Punkte
- Die HKMA kündigte ART am 15. Oktober 2026 an. Im Mittelpunkt stehen Rechenschaftspflicht, Resilienz und Vertrauen.
- Mehr als 60 % der Anwendungsfälle in der zweiten GenA.I. Sandbox untersuchten agentische KI.
- Das Programm umfasst aufsichtsrechtliche Leitlinien, eine Plattform zum Austausch von Trainingsdaten und weitere Tests in Sandbox++.
- Ein bevorstehendes Diskussionspapier wird sich mit der Rechenschaftspflicht für Agenten, einem Register wichtiger Agenten und Eingriffsmechanismen befassen.
- Die Bankentests decken Barrierefreiheit, Betrugserkennung, Kundenservice, Anlageberatung, Kreditrückzahlungen und Risikoüberwachung ab.
- Zu den vorgeschlagenen Schutzmaßnahmen gehören nachvollziehbare Entscheidungen, eine Notabschaltung und die Rückübertragung von Aufgaben an Menschen oder Ersatzsysteme.