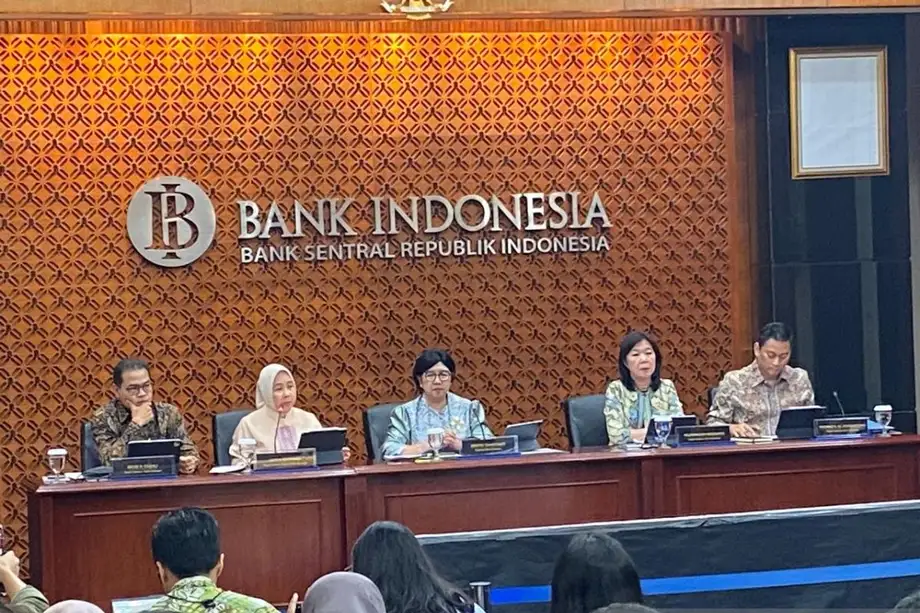
Eine dritte Zinserhöhung stellt Währungsstabilität in den Vordergrund
Die Bank Indonesia erhöhte am 18. November 2026 ihren Leitzins um 25 Basispunkte auf 6 Prozent. Damit belief sich die kumulierte Anhebung in diesem Jahr auf 125 Basispunkte. Die Notenbank wollte damit die Rupiah verteidigen und die Inflation eindämmen. Indonesische Aktien gaben nach der Ankündigung nach: Der Jakarta Composite Index schloss laut Daten von RTI Business 1,07 Prozent niedriger bei 5.247,87 Punkten.
Inhalt
- Eine dritte Zinserhöhung stellt Währungsstabilität in den Vordergrund
- Was hat sich geändert – und wie schnell?
- Warum Rupiah und US-Zinsen wichtig sind
- Aktien geben nach, nicht nur Banken stehen unter Druck
- Bei Banken wächst die Lücke zwischen Kredit- und Einlagenwachstum
- Was Bankmanager für Kunden und Gewinne erwarten
- Für Unternehmen wird die Kapitalbeschaffung teurer
- BI verbindet höhere Zinsen mit Anreizen für die Kreditvergabe
- Wachstum bietet einen Puffer, doch die US-Geldpolitik bleibt ein Risiko
- Die wichtigsten Punkte
Der Beschluss fiel auf der Sitzung des Gouverneursrats der Zentralbank am 17. und 18. November und hob den Leitzins von zuvor 5,75 Prozent an. Gouverneurin Destry Damayanti erklärte, der Schritt reagiere auf die globale Unsicherheit und die Möglichkeit weiterer Zinserhöhungen in den USA.
Die BI erhöhte auch den Zinssatz ihrer Übernachteinlagefazilität auf 5,25 Prozent und den Zinssatz ihrer Übernachtkreditfazilität auf 6,75 Prozent. Für die Einlagefazilität wurde auch ein Zinssatz von 5,00 Prozent gemeldet, während die Ankündigung der Gouverneurin 5,25 Prozent nannte. Über diese Fazilitäten werden die Zinsen festgelegt, die Banken für bei der BI angelegtes Geld erhalten oder für Übernachtkredite von ihr zahlen.
Die Zentralbank will die Inflation 2026 und 2027 innerhalb einer Zielspanne von 2,5 Prozent, plus oder minus einem Prozentpunkt, halten. Einfacher gesagt: Der Zielkorridor liegt bei 1,5 bis 3,5 Prozent.
Der Beschluss stellt Indonesien vor einen Balanceakt. Höhere Zinsen können Anlagen in Rupiah attraktiver machen und zur Stabilisierung der Währung beitragen. Zugleich können sie die Kreditkosten für Banken, Unternehmen und private Haushalte erhöhen. Die BI verbindet die Zinserhöhung mit Liquiditätsanreizen, die den Kreditfluss aufrechterhalten sollen, darunter eine Finanzierungsmaßnahme, die am 1. Dezember in Kraft treten soll.
Was hat sich geändert – und wie schnell?
Ein Basispunkt entspricht einem Hundertstel Prozentpunkt. Die Erhöhung um 25 Basispunkte im November entspricht also einem Anstieg um 0,25 Prozentpunkte von 5,75 auf 6 Prozent.
Die BI hatte den Leitzins im Mai und Juni bereits um insgesamt 100 Basispunkte von 4,75 auf 5,75 Prozent angehoben. Mit dem jüngsten Beschluss handelt es sich um die dritte Erhöhung im Jahr 2026; der Zinssatz liegt damit 1,25 Prozentpunkte über dem Niveau vor den vorherigen Anhebungen.
Die wichtigsten Daten zeigen, wie sich die Straffung entwickelt hat und wann die nächste flankierende Maßnahme beginnt:
- Mai und Juni 2026: Die BI erhöhte den Leitzins um insgesamt 100 Basispunkte auf 5,75 Prozent.
- 17.–18. November: Der Gouverneursrat trat zusammen, um die Geldpolitik zu überprüfen.
- 18. November: Die BI kündigte eine weitere Erhöhung um 25 Basispunkte auf 6 Prozent an.
- 1. Dezember: Ein Finanzierungskanal im Rahmen der Liquiditätsanreizpolitik der BI soll in Kraft treten.
Die Erwartungen vor der Ankündigung waren geteilt. In einer Umfrage unter 13 Instituten rechneten sieben mit einer Erhöhung, sechs mit unveränderten Zinsen. Bei einer umfassenderen Umfrage unter 27 Ökonomen erwarteten nur zehn eine Anhebung. Der Beschluss überraschte daher eine Mehrheit in der größeren Umfrage, obwohl die kleinere Gruppe eher mit einer Erhöhung gerechnet hatte.
Warum Rupiah und US-Zinsen wichtig sind
Destry begründete den Beschluss mit der Attraktivität indonesischer Finanzanlagen und dem Risiko einer weiteren geldpolitischen Straffung in den USA. Steigen die US-Zinsen, können Anlagen in US-Dollar attraktiver werden. Dadurch wächst der Wettbewerb um Kapital, das andernfalls in indonesische Anleihen oder andere Vermögenswerte fließen könnte.
Eine schwächere Rupiah verteuert außerdem Importe, die in Fremdwährungen abgerechnet werden, in der Landeswährung. Das kann die Geschäftskosten und Verbraucherpreise in die Höhe treiben und erklärt, warum die BI Währungsstabilität und Inflationsbekämpfung als miteinander verbundene Ziele betrachtet.
Destry, die Gouverneurin der BI, bezeichnete den Beschluss als frühzeitige Reaktion auf diese Risiken:
„Dies ist tatsächlich ein vorbeugender Schritt, der die Inflationserwartungen verankern und zugleich den globalen wirtschaftlichen Entwicklungen Rechnung tragen soll – insbesondere der Möglichkeit, dass die Fed die Zinsen im Dezember und möglicherweise erneut 2027 anhebt“, sagte Destry.
Die stellvertretende Gouverneurin Aida S. Budiman formulierte eine etwas engere Basiserwartung: eine weitere Zinserhöhung der US-Notenbank Federal Reserve vor Ende 2026, gefolgt von einer Pause im Jahr 2027. Die Entscheidungen würden von den jeweils vorliegenden Konjunkturdaten abhängen, sagte sie.
Die BI setzt zudem Anreize ein, um die Kosten von Absicherungsgeschäften zu senken. Mit einer solchen Absicherung kann ein Anleger oder Unternehmen Verluste durch Wechselkursschwankungen begrenzen, in der Regel über einen Finanzvertrag. Wird dieser Schutz günstiger, sinkt einer der Kostenfaktoren für Anlagen in Rupiah.
Der Devisenhandel blieb volatil. Während der europäischen Handelsstunden notierte der US-Dollar bei etwa 18.260 Rupiah, der australische Dollar bei rund 12.276 Rupiah, nachdem ein Anstieg um 3,13 Prozent gegenüber der Rupiah gemeldet worden war. Ein Anstieg des australischen Dollars gegenüber der Rupiah bedeutet, dass für den Kauf eines australischen Dollars mehr Rupiah benötigt werden.
Aktien geben nach, nicht nur Banken stehen unter Druck
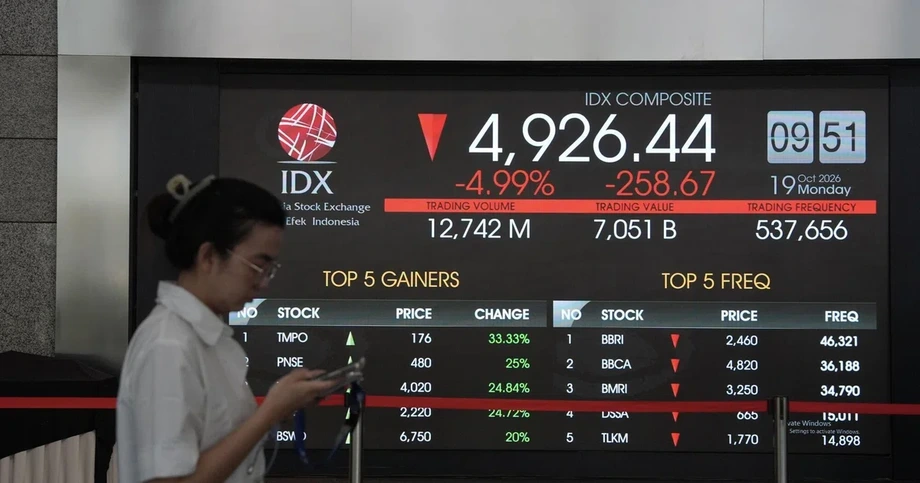
Der Jakarta Composite Index, lokal als IHSG bekannt, machte seine anfänglichen Gewinne am 18. November wieder wett. Er eröffnete bei etwa 5.323,49 Punkten und erreichte im Tagesverlauf ein Hoch von rund 5.374,36 Punkten, bevor er bis zum Handelsschluss nachgab. RTI Business bezifferte den Schlussstand auf 5.247,87 Punkte.
Die Marktbreite zeigte einen flächendeckenden Rückgang: 296 Aktien verloren, 91 legten zu und 70 blieben unverändert. Der LQ45-Index, der eine Gruppe großer und aktiv gehandelter Aktien abbildet, sank um 0,77 Prozent.
Zu den Verlierern gehörten auch große Staatsbanken. Bank Rakyat Indonesia verlor 1,94 Prozent auf 3.040 Rupiah, Bank Negara Indonesia gab 1,92 Prozent auf 3.570 Rupiah nach und Bank Mandiri sank um 0,51 Prozent auf 3.920 Rupiah.
Sektordaten von Refinitiv zeigten einen noch stärkeren Rückgang bei Grundstoffen, die 3,55 Prozent verloren. Es folgten Energie mit minus 2,64 Prozent, Immobilien mit minus 2,22 Prozent und Industrieunternehmen mit minus 1,40 Prozent. BRI, Astra International, Amman Mineral Internasional, Bumi Resources und Bank Mandiri belasteten den Index unter anderem. Bank Central Asia sowie mehrere Konsumgüter- und Technologieaktien begrenzten den Rückgang.
Die Angaben zum Handelsvolumen unterschieden sich je nach Marktstatistik. RTI Business registrierte einen Umsatz von 27,63 Milliarden Aktien im Wert von 14,21 Billionen Rupiah bei 1.597.332 Transaktionen; eine andere Schlussbilanz wies 250,81 Millionen Lots und 10,64 Billionen Rupiah aus. Die gemeldeten Umsatzsummen wichen damit deutlich voneinander ab, obwohl beide Schlussberichte für den Index ein Minus von 1,07 Prozent auswiesen.
Bei Banken wächst die Lücke zwischen Kredit- und Einlagenwachstum
Das indonesische Bankensystem ging mit einem stärkeren Kredit- als Einlagenwachstum in den Zinsbeschluss. Die von Aviliani, Leiterin der Abteilung für Forschung sowie Wirtschafts- und Bankenstudien beim nationalen Bankenverband PERBANAS, angeführten Septemberzahlen zeigten, dass die Kredite gegenüber dem Vorjahr um 13,26 Prozent auf 9.245 Billionen Rupiah gestiegen waren.
Die Kundeneinlagen wuchsen um 8,22 Prozent auf 10.492 Billionen Rupiah. Zwischen den beiden Wachstumsraten lag damit eine Differenz von 5,04 Prozentpunkten. Diese Lücke ist relevant, weil Banken zur Kreditvergabe Finanzmittel benötigen und Einlagen eine wichtige Geldquelle darstellen.
Aviliani bezeichnete die Zinserhöhung als maßvolle Reaktion auf den externen Druck und die Notwendigkeit, die Rupiah zu stabilisieren. Zugleich warnte sie, dass Banken ihre Liquidität und Finanzierung sorgfältig steuern müssten, solange die Kreditvergabe schneller wachse als die Einlagen.
Höhere Leitzinsen können Banken dazu veranlassen, Sparern höhere Zinsen anzubieten, um Einlagen zu gewinnen oder zu halten. Das erhöht die Finanzierungskosten der Banken. Diese könnten daraufhin ihre Kreditzinsen überprüfen; die Anpassungen würden jedoch je nach Finanzierungsstruktur, verfügbaren Barmitteln und Risikoprofil des jeweiligen Instituts unterschiedlich ausfallen, sagte Aviliani.
Die Bankenindikatoren für September zeigten erhebliche finanzielle Puffer. Die Bruttoquote notleidender Kredite lag bei 2,07 Prozent, die Nettoquote bei 0,82 Prozent. Die Kapitaladäquanzquote betrug 24,30 Prozent. Diese Kennzahl setzt den Kapitalpuffer einer Bank ins Verhältnis zu ihren nach Risiko gewichteten Vermögenswerten.
Auch die Liquiditätsquoten lagen über den genannten Schwellenwerten. Die liquiden Aktiva entsprachen 105,7 Prozent der Nicht-Kern-Einlagen; der Schwellenwert lag bei 50 Prozent. Im Verhältnis zu den gesamten Kundeneinlagen betrug die Quote 24,1 Prozent, gegenüber einem Schwellenwert von 10 Prozent. Liquide Aktiva sind Vermögenswerte, die sich bei Bedarf vergleichsweise leicht in Bargeld umwandeln lassen.
Was Bankmanager für Kunden und Gewinne erwarten
Lani Darmawan, Vorstandsvorsitzende von CIMB Niaga, rechnete nach der Anhebung auf 6 Prozent mit anhaltend hohen Finanzierungskosten und intensivem Wettbewerb um Einlagen. Die Liquidität ihrer Bank sei mit einer Kredit-Einlagen-Quote von rund 88 bis 89 Prozent weiterhin solide, sagte sie.
Diese Quote vergleicht die Kreditvergabe mit den Kundeneinlagen. Bei 88 bis 89 Prozent entfallen auf jeweils 100 Rupiah an Einlagen etwa 88 bis 89 Rupiah an Krediten. Sie gibt einen einfachen Hinweis darauf, welcher Anteil der Einlagen bereits für die Kreditvergabe eingesetzt wird.
Henky Suryaputra, Finanz- und Planungsdirektor bei Bank Sahabat Sampoerna, bezeichnete die Liquidität seines Instituts ebenfalls als vergleichsweise sicher. Die Bank werde ihre Kreditzinsen für Kunden überprüfen; Anpassungen könnten sich auf die Nettozinsmarge auswirken, sagte er.
Die Nettozinsmarge misst die Zinserträge einer Bank abzüglich ihrer Zinskosten im Verhältnis zu den ertragsbringenden Vermögenswerten. Steigen die Einlagenkosten, bevor die Krediterträge nachziehen, kann die Marge unter Druck geraten.
Hendri Gunawan, Senior Vice President bei BRI Danareksa Sekuritas, sagte, Banken gehörten zu den zuerst betroffenen Unternehmen, da sie den BI-Leitzins als Referenz für die Festlegung der Kundenzinsen nutzten. Zugleich sah er einen möglichen Vorteil: Höhere Zinsen in Indonesien könnten dazu beitragen, ausländisches Kapital im Land zu halten.
Für Unternehmen wird die Kapitalbeschaffung teurer
Guntur S. Putra, Vorstandsvorsitzender von Pinnacle Investment, sagte, die Erhöhung verteuere Kredite für börsennotierte Unternehmen und erschwere die Kapitalbeschaffung. Unternehmen, die Anleihen ausgeben, müssten Anlegern möglicherweise höhere Renditen bieten. Dadurch stiegen die Kosten für die Finanzierung des Geschäftsbetriebs oder die Ablösung fälliger Schulden.
Eine Anleihe ist ein von Anlegern an ein Unternehmen oder einen Staat gewährtes Darlehen. Steigen die Marktzinsen, müssen neue Anleihen in der Regel mit diesen höheren Zinsen konkurrieren. Bestehende Anleihen mit niedrigerer festgelegter Verzinsung können dadurch an Attraktivität verlieren, was ihre Marktpreise unter Druck setzt.
Unternehmen müssten sich möglicherweise auf eine längere Phase höherer Zinsen einstellen, sagte Guntur. Für Anleger hänge die Eignung möglicher Anlagen weiterhin von ihren Zielen und ihrer Bereitschaft ab, Verluste oder Kursschwankungen in Kauf zu nehmen.
Auch Investmentfonds verfolgen unterschiedliche Anlagestrategien. Manche investieren überwiegend in Staatsanleihen, andere halten Unternehmensanleihen oder Aktien. Ihre Verwalter unterliegen unterschiedlichen Beschränkungen und verfolgen unterschiedliche Ziele. Ein höherer BI-Leitzins wirkt sich daher auf verschiedene Wege auf die Fonds aus, statt bei allen Produkten dasselbe Ergebnis zu bewirken.
BI verbindet höhere Zinsen mit Anreizen für die Kreditvergabe
Die BI hält ihre übergeordnete Bankenpolitik trotz der Verteuerung des Geldes auf die Förderung der Kreditvergabe ausgerichtet. Ihr makroprudenzieller Ansatz – also Maßnahmen zur Förderung der Stabilität und Kreditvergabekapazität des Finanzsystems – bleibt locker.
Ab dem 1. Dezember wird der Finanzierungskanal im Rahmen der Makroprudenziellen Liquiditätsanreizpolitik, bekannt als KLM, Anreize von bis zu 3 Prozent der Kundeneinlagen bieten. Die BI erklärte, die Maßnahme werde Kredite an beschäftigungsintensive Sektoren fördern und die Finanzierung kleiner und mittlerer Unternehmen sowie Kleinstunternehmen stärken.
Eine Komponente zur Entwicklung des Geldmarkts bietet Anreize von bis zu 2 Prozent der Einlagen. Sie soll die Umverteilung der Liquidität verbessern und Banken dabei helfen, Mittel in die Kreditvergabe zu lenken.
Aida verwies auf Kredite in Höhe von 2.526 Billionen Rupiah, die noch nicht ausgezahlt wurden – von Banken bewilligte Kredite, die Kreditnehmer aber noch nicht abgerufen haben. Bei ihrer Erklärung, warum eine Zinserhöhung das Wirtschaftswachstum nicht automatisch dämpfen werde, führte sie diesen Bestand bewilligter Kredite neben dem anhaltenden Kreditwachstum an.
Die BI will außerdem den digitalen Zahlungsverkehr ausbauen sowie das Risikomanagement und die Zahlungsinfrastruktur stärken. Diese Maßnahmen ergänzen die Zins- und Bankenpolitik und sollen dazu beitragen, verlässliche Finanztransaktionen zu gewährleisten, während sich die Wirtschaft anpasst.
Wachstum bietet einen Puffer, doch die US-Geldpolitik bleibt ein Risiko
Die indonesische Wirtschaft wuchs im dritten Quartal 2026 gegenüber dem Vorjahreszeitraum um 5,47 Prozent, nach 5,29 Prozent im vorherigen Quartal. Das entsprach einer Beschleunigung um 0,18 Prozentpunkte, die vor allem vom privaten Konsum und den Investitionen getragen wurde.
Der Einkaufsmanagerindex für das verarbeitende Gewerbe stieg von 52,40 im September auf 53,98 im Oktober. Ein Wert über 50 signalisiert in der Regel eine Ausweitung der Geschäftstätigkeit im verarbeitenden Gewerbe. Die BI verwies auf die Verbesserung als Teil der Unterstützung für Investitionen und hielt an ihrer Wachstumsprognose für 2026 von 4,9 bis 5,7 Prozent fest.
Die Entwicklungen in den USA bleiben für die Währungsaussichten zentral. Die US-Einzelhandelsumsätze stiegen im Oktober gegenüber dem Vormonat um 0,2 Prozent; ohne Autos sowie in der Kontrollgruppe des Einzelhandels legten sie jeweils um 0,6 Prozent zu. Eine robuste Konsumnachfrage kann Erwartungen an sinkende US-Zinsen erschweren, wenn die Inflation weiterhin Anlass zur Sorge gibt.
Strategen der OCBC erwarteten, dass der Dollarzyklus vor allem in der zweiten Hälfte des Jahres 2027 nach unten drehen werde, wenn die Unterstützung durch die Inflation, die relative Widerstandsfähigkeit der US-Wirtschaft und Investitionen in künstliche Intelligenz nachlasse. Die unmittelbare Aufgabe der BI ist konkreter: die Attraktivität von Rupiah-Anlagen zu erhalten, während die Kreditförderung im Dezember anläuft.
Die wichtigsten Punkte
- Die BI erhöhte ihren Leitzins am 18. November auf 6 Prozent. Damit belief sich die kumulierte Anhebung in diesem Jahr auf 125 Basispunkte.
- Die Zentralbank will die Rupiah stabilisieren und die Inflation 2026 und 2027 innerhalb einer Spanne von 1,5 bis 3,5 Prozent halten.
- Der Jakarta Composite Index schloss 1,07 Prozent niedriger; Banken und mehrere andere wichtige Sektoren standen unter Druck.
- Das Kreditwachstum von 13,26 Prozent im September übertraf das Einlagenwachstum von 8,22 Prozent, wodurch ein umsichtiges Finanzierungsmanagement wichtiger wird.
- Die BI führt ab dem 1. Dezember einen Liquiditätsanreiz für die Finanzierung ein und behält zugleich unterstützende Maßnahmen für den Bankensektor bei.
- Die BI hielt an ihrer Wachstumsprognose für die indonesische Wirtschaft im Jahr 2026 von 4,9 bis 5,7 Prozent fest.