Aufseher übernimmt Kontrolle über die nächste Rettungsentscheidung
Die Bangladesh Bank hat am 17. November 2026 beschlossen, Padma Bank einem Abwicklungsverfahren zu unterstellen. Damit wird nach jahrelangen gescheiterten Rettungsversuchen der Weg für eine Restrukturierung, eine Fusion, neues Kapital oder eine Liquidation frei. Einlagen in Höhe von rund 6.100 Crore Taka sind weiterhin nicht ausgezahlt, während die finanziellen Probleme der Bank auch die Gehaltsabhebungen ihrer 850 Beschäftigten eingeschränkt haben.
Inhalt
- Aufseher übernimmt Kontrolle über die nächste Rettungsentscheidung
- Was geschieht mit Vorstand und Geschäftsleitung?
- Wie schwer wiegt die Kreditkrise?
- Einleger und Beschäftigte haben nur eingeschränkten Zugriff auf ihr Geld
- Die rechtliche Grundlage des Abwicklungsverfahrens
- Was eine Liquidation bedeuten würde
- Warum frühere Rettungsversuche mit öffentlichen Geldern nicht ausreichten
- Eine gescheiterte Fusion und ein neuer Weg
- Rechenschaftspflicht und Kosten eines weiteren Eingriffs
- Die wichtigsten Punkte
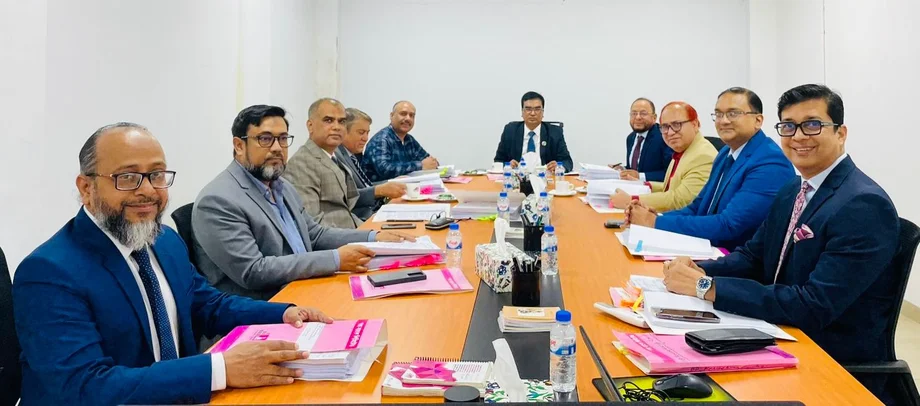
Der Vorstand der Zentralbank unter Vorsitz von Gouverneur Md Mostaqur Rahman beauftragte ihre Abwicklungsabteilung, einen Vorschlag auszuarbeiten und bei der nächsten Vorstandssitzung Bericht zu erstatten. Der Sprecher der Bangladesh Bank und Executive Director Arief Hossain Khan bestätigte die Entscheidung.
„Der Vorstand der Bangladesh Bank hat beschlossen, Padma Bank einem Abwicklungsverfahren zu unterstellen“, sagte er.
Eine Abwicklungsmethode, ein Rückzahlungszeitplan oder ein Termin für die nächste Vorstandssitzung wurden nicht bekannt gegeben. Der Vorschlag der Abteilung wird dem Vorstand zur Genehmigung vorgelegt. Eine externe Prüfung und eine Bewertung der Vermögenswerte der Bank sollen als Grundlage für die Entscheidung dienen.
Für die Einleger geht es zunächst darum, Zugriff auf das Geld zu erhalten, das sie bei der Bank angelegt haben. Für die Regierung wird ein kostspieliges Problem erneut akut: Vier staatliche Banken und die Investment Corporation of Bangladesh (ICB) haben bereits öffentliche Gelder in Padma investiert, ohne die finanzielle Lage der Bank wiederherzustellen.
Das Abwicklungsverfahren gibt der Aufsichtsbehörde einen formellen Rahmen, um zu entscheiden, welche Teile einer angeschlagenen Bank fortbestehen können, wie Verluste zu behandeln sind und ob ein anderes Institut ihr Geschäft übernehmen soll. Padmas Fall führt nun von wiederholten Sanierungsversuchen zu einer Entscheidung über die künftige Struktur der Bank.
Was geschieht mit Vorstand und Geschäftsleitung?
Die Bangladesh Bank wird voraussichtlich einen Verwalter für Padma Bank einsetzen, der den bisherigen Vorstand ablöst. Der Verwalter und die Abwicklungsabteilung werden den Betrieb beaufsichtigen, während die finanzielle Lage der Bank geprüft wird.
Eine externe Prüfung wird die Bücher durchleuchten, während eine Bewertung der Aktiva die Werthaltigkeit und Einbringlichkeit von Krediten und anderen Vermögenswerten untersucht. Ein in den Büchern verbuchter Kredit kann deutlich weniger wert sein, wenn der Kreditnehmer nicht zurückzahlen kann oder die als Sicherheit verpfändete Immobilie die Schulden nicht deckt.
Ein ranghoher Vertreter der Bangladesh Bank sagte, bei der Prüfung solle auch ermittelt werden, wer für die Lage der Bank verantwortlich sei. Weitere Maßnahmen würden den Empfehlungen der Prüfung folgen.
Die möglichen Ergebnisse beschränken sich nicht darauf, Padma mit einem anderen Kreditinstitut zusammenzulegen. Möglich sind auch eine Zuführung frischen Kapitals, die Übertragung von Vermögenswerten und Verbindlichkeiten, die Unterstellung des Geschäfts unter die Kontrolle einer anderen Bank oder die Schließung des Instituts durch Liquidation. Für jede dieser Optionen muss entschieden werden, wie die Finanzierung, die Einlagenverpflichtungen und die bereits in den Büchern erfassten Verluste behandelt werden.
Wie schwer wiegt die Kreditkrise?
Nach Zahlen der Bangladesh Bank für Juni 2026, die angeführt wurden, beliefen sich die ausgefallenen Kredite auf 4.932 Crore Taka bei einem ausgezahlten Kreditvolumen von 5.539 Crore Taka, also auf etwa 89 Prozent. Eine andere Darstellung unter Berufung auf Daten der Zentralbank beziffert die als notleidend eingestuften Kredite auf 5.538 Crore Taka und damit auf rund 90 Prozent der ausstehenden Kredite. In der Mitteilung zur Abwicklungsentscheidung wird der Anteil der ausgefallenen Kredite mit 92 Prozent angegeben.
Die Unterschiede sind für die Berechnung des Finanzierungsbedarfs relevant und machen die anstehende Vermögensprüfung zu einem zentralen Bestandteil der Rettungsentscheidung. Über alle Zahlen hinweg gilt: Rund neun von zehn Taka, die Padma verliehen hat, werden als problematisch eingestuft.
Padma weist zudem negatives Eigenkapital, einen gravierenden Mangel an kurzfristig verfügbaren Barmitteln und negative Zinserträge auf. Eigenkapital dient als Puffer, der Verluste auffängt; negatives Eigenkapital bedeutet, dass die verbuchten Verbindlichkeiten die verbuchten Vermögenswerte übersteigen. Liquidität bezeichnet die verfügbaren Mittel, mit denen unmittelbare Zahlungen, darunter Auszahlungen an Einleger, geleistet werden können.
Eine Präsentation mit Zahlen für Juni 2025 wies negatives Eigenkapital in Höhe von 4.533 Crore Taka, Einlagen von 6.347 Crore Taka und Kredite von 5.598 Crore Taka aus. Davon waren 5.131 Crore Taka beziehungsweise 91,66 Prozent notleidend. Die Präsentation verzeichnete außerdem einen Betriebsverlust von 341,42 Crore Taka und Verbindlichkeiten gegenüber der Bangladesh Bank von 683 Crore Taka, darunter Strafen und Fehlbeträge bei den vorgeschriebenen Reserven.
Padmas Kreditprobleme sind deutlich schwerwiegender als der landesweite Durchschnitt. Die Zahlen der Bangladesh Bank für Juni 2026, die im Zusammenhang mit dem Finanzierungsvorschlag des Gouverneurs zur Sanierung der Banken erörtert wurden, bezifferten die Ausfallquote des Bankensektors auf 32,78 Prozent. Padmas gemeldete Quote von 89 bis 92 Prozent liegt etwa 2,7- bis 2,8-mal so hoch.
Einleger und Beschäftigte haben nur eingeschränkten Zugriff auf ihr Geld
Tausende Einleger haben Schwierigkeiten, ihre Ersparnisse abzuheben. Trotz finanzieller Unterstützung hat die Bank ihren Kunden seit Jahren kein Geld zurückgezahlt. Die nicht ausgezahlten Einlagen belaufen sich auf rund 6.100 Crore Taka, umgerechnet 61 Milliarden Taka. Ein Crore entspricht 10 Millionen Taka.
Zu den großen Einlegern, die auf Rückzahlungen warten, zählen öffentliche Einrichtungen. Die ausstehenden Beträge umfassen:
- 722 Crore Taka an den Bangladesh Climate Change Trust Fund.
- 182 Crore Taka an die Chittagong Port Authority.
- 153 Crore Taka an die ICB.
- 109 Crore Taka an die Bangladesh Jiban Bima Corporation.
- 80 Crore Taka an den Bangladesh Infrastructure Finance Fund.
- 68 Crore Taka an die Mongla Port Authority.
- 58 Crore Taka an Titas Gas Transmission & Distribution.
Diese sieben Beträge summieren sich auf 1.372 Crore Taka und entsprechen rund 22,5 Prozent der gemeldeten, nicht ausgezahlten Einlagen. Die Verbindlichkeiten verbinden Padmas Finanzprobleme mit Institutionen, die für Klimafinanzierung, Häfen, Versicherungen, Infrastruktur und Energie zuständig sind.
Die 850 Beschäftigten von Padma erhalten seit August 2025 Gehaltsgutschriften auf ihren Konten, dürfen das Geld aber nur schrittweise abheben. Ein auf dem Konto verbuchtes Gehalt hilft daher nur begrenzt, wenn Beschäftigte den vollen Betrag für ihre laufenden Haushaltskosten benötigen.
Die Bank arbeitet weiterhin von ihrem Hauptsitz im Finance Square in Gulshan-2, Dhaka, aus. Die Miete beträgt den Angaben zufolge 60 Lakh Taka pro Monat. Das entspricht 7,2 Crore Taka im Jahr und verursacht laufende Kosten, während Kunden auf ihr Geld warten.
Die rechtliche Grundlage des Abwicklungsverfahrens
Die Entscheidung vom November wird auf Grundlage des Bank Resolution Act von 2026 getroffen. Die von der Regierung veröffentlichte Abwicklungsverordnung von 2025 vom 9. Mai 2025 hält ausdrücklich fest, dass sie durch das Gesetz von 2026, Gesetz Nr. 88 von 2026, aufgehoben wurde.
Die frühere Verordnung legte den Rahmen fest, der dem geltenden Gesetz vorausging. Zu ihren erklärten Zielen gehörten die Aufrechterhaltung wesentlicher Bankdienstleistungen, der Schutz der Einleger, die Begrenzung von Belastungen öffentlicher Gelder, der Erhalt des Vermögenswerts und die Wahrung des Vertrauens in das Finanzsystem.
Sie benannte finanzielle Bedingungen, die für die Tragfähigkeit einer Bank relevant sind, darunter die Nichteinhaltung von Kapital- oder Liquiditätsanforderungen, Zahlungsunfähigkeit und die Unfähigkeit, Einleger auszuzahlen. Außerdem sah sie die Übertragung von Aktien, Vermögenswerten und Verbindlichkeiten, die Einrichtung vorübergehender Brückenbanken, Kapitalerhöhungen sowie die Herabsetzung oder Umwandlung geeigneter Verbindlichkeiten vor.
Zu den unter dem Gesetz von 2026 für Padma genannten Optionen gehören eine Rekapitalisierung und ein Bail-in. Eine Rekapitalisierung bedeutet, zusätzliches Kapital zuzuführen, um Verluste aufzufangen und die Bank zu stützen. Bei einem Bail-in werden geeignete Forderungen gegenüber einer Bank zur Verlustabsorption herangezogen, etwa indem sie herabgesetzt oder in Aktien umgewandelt werden. Wie bestimmte Forderungen behandelt werden, hängt vom geltenden Recht und dem genehmigten Plan ab.
Was eine Liquidation bedeuten würde
Bei einer Liquidation würde der Geschäftsbetrieb der Bank eingestellt, ihre Vermögenswerte würden verwertet und die verfügbaren Mittel entsprechend der gesetzlichen Rangfolge der Forderungen verteilt. Eine Fusion oder Übertragung würde dagegen darauf abzielen, einen Teil oder das gesamte Geschäft in ein anderes Institut zu überführen.
Das von der Regierung veröffentlichte frühere Liquidationskapitel zeigt, wie die inzwischen aufgehobene Verordnung von 2025 dieses Verfahren regelte. Es gestattete der Bangladesh Bank, eine Liquidation einzuleiten, wenn sich die erforderlichen Ziele mit den Abwicklungsinstrumenten nicht erreichen ließen, Vermögenswerte und Verbindlichkeiten teilweise übertragen worden waren oder eine wirksame Abwicklung nicht länger möglich war.
Nach diesem früheren Rahmen hätte die Zentralbank die Lizenz widerrufen und beim High Court Division einen Antrag stellen müssen. Das Gericht musste innerhalb von fünf Arbeitstagen nach Antragstellung einen Anhörungstermin festsetzen und innerhalb von 30 Arbeitstagen eine Entscheidung treffen. Anschließend hätte ein Liquidator binnen drei Monaten einen detaillierten Plan erstellen müssen.
Der Plan musste den Verkauf von Vermögenswerten, die Einziehung von Forderungen, rechtswidriges Verhalten von Vorständen oder leitenden Mitarbeitern, Entschädigungsbemühungen, Beschäftigungsregelungen und Zahlungen an Gläubiger behandeln. Diese Bestimmungen gehörten zur aufgehobenen Verordnung; Padmas genehmigtes Verfahren wird nach dem Gesetz von 2026 fortgesetzt.
Warum frühere Rettungsversuche mit öffentlichen Geldern nicht ausreichten
Padma nahm 2013 unter dem Namen Farmers Bank den Betrieb auf. Vorstandsvorsitzender war Muhiuddin Khan Alamgir, ein ehemaliger Innenminister und Politiker der Awami League. Noch vor der aufsichtsrechtlichen Genehmigung kamen Fragen zu Filialen und Einstellungen auf; später folgten Vorwürfe schwerwiegender Unregelmäßigkeiten bei der Kreditvergabe.
Die Bangladesh Bank entdeckte 2015 und 2016 erhebliche Unregelmäßigkeiten. Es gab Vorwürfe, innerhalb der ersten drei Jahre nach der Gründung seien mehr als 3.500 Crore Taka abgezweigt worden. Alamgir trat 2017 zurück, als sich die Lage der Bank weiter verschlechterte.
2018 investierten die Banken Sonali, Janata, Agrani und Rupali gemeinsam mit der ICB 715 Crore Taka und erhielten dafür zunächst einen Anteil von 60 Prozent. Ihr gemeinsamer Anteil wurde später mit rund 68 Prozent angegeben. Außerdem unterstützten sie die Bank mit nachrangigen Anleihen und Festgeldern; die zusätzlichen Investitionen wurden mit rund 1.000 Crore Taka beziffert.
Chowdhury Nafeez Sarafat wurde im Januar 2018 Vorstandsvorsitzender. Farmers Bank wurde 2019 in Padma Bank umbenannt, um das Vertrauen wiederherzustellen; die Verluste gingen jedoch weiter. Sarafat trat im Januar 2024 aus gesundheitlichen Gründen zurück.
Im September 2025 bat Padma um weitere Liquiditätshilfen in Höhe von 3.500 Crore Taka. Md Shawkat Ali Khan, Geschäftsführer der Sonali Bank und als strategischer Investor Vorsitzender von Padma, sagte damals, die Bank erhalte keine neuen Einlagen und könne frühere Einleger nicht auszahlen. Krediteinziehungen würden zur Bezahlung von Gehältern und Miete verwendet.
Eine gescheiterte Fusion und ein neuer Weg
Ein Plan vom März 2024 sah eine Fusion von Padma mit der EXIM Bank vor. Die Kreditinstitute unterzeichneten in der Zentrale der Bangladesh Bank eine Absichtserklärung. Nach dem Sturz der Regierung der Awami League wurde das Verfahren jedoch gestoppt.
Die wichtigsten Entwicklungen erstreckten sich über mehr als ein Jahrzehnt:
- 2013: Farmers Bank wurde gegründet.
- 2017: Muhiuddin Khan Alamgir trat angesichts der Finanzkrise als Vorstandsvorsitzender zurück.
- 2018: Vier staatliche Banken und die ICB stellten 715 Crore Taka an Eigenkapital bereit; Sarafat wurde Vorstandsvorsitzender.
- 2019: Farmers Bank wurde in Padma Bank umbenannt.
- März 2024: Padma und die EXIM Bank unterzeichneten eine Absichtserklärung zur Fusion, die später gestoppt wurde.
- Oktober 2025: Die Abteilung für außerbilanzielle Aufsicht der Bangladesh Bank empfahl eine Abwicklung im Rahmen des Frühinterventionsverfahrens.
- 17. November 2026: Der Vorstand der Zentralbank stimmte dafür, Padma einem Abwicklungsverfahren zu unterstellen.
Das Frühinterventionsverfahren verpflichtet eine Bank und ihren Vorstand, eine sich verschlechternde Finanzlage innerhalb eines angemessenen Zeitraums zu beheben. Mit der Empfehlung vom Oktober 2025 wurde Padmas Fall an die für formelle Abwicklungen zuständige Abteilung weitergeleitet.
Bangladesch hat bereits fünf angeschlagene Kreditinstitute im Zuge einer Abwicklung zur Sammilito Islami Bank zusammengeführt; die Regierung übernahm das Institut durch eine Investition vollständig. Wie es mit Padma weitergeht, hängt von der eigenen Vermögensprüfung, dem Finanzierungsbedarf und dem Vorschlag ab, der dem Vorstand der Zentralbank vorgelegt wird.
Rechenschaftspflicht und Kosten eines weiteren Eingriffs
Die geplante Prüfung findet parallel zu einem strafrechtlichen Ermittlungsverfahren gegen den früheren Vorstandsvorsitzenden Sarafat statt. Im November 2025 erhob die Criminal Investigation Department Anklage wegen Geldwäsche gegen ihn, Familienmitglieder und einen Mitbeschuldigten. Ihnen wird vorgeworfen, mehr als 1.613 Crore Taka gewaschen zu haben.
Die CID behauptete, Gelder aus von Race Asset Management verwalteten Investmentfonds seien in die Farmers Bank investiert worden, um den Beschuldigten Positionen im Vorstand zu verschaffen. Die Ermittler warfen ihnen außerdem vor, Gelder über Unternehmen und Investitionen zu ihrem persönlichen Vorteil verschoben zu haben. Diese Vorwürfe sind Teil des Strafverfahrens.
Bei Padmas Abwicklung müssen sowohl die Rückgewinnung von Geldern als auch die Kosten zur Finanzierung wesentlicher Verpflichtungen berücksichtigt werden. Öffentliche Einrichtungen halten bereits den Großteil der Anteile. Eine weitere Kapitalzuführung würde eine Entscheidung darüber erfordern, wer das Geld bereitstellt und wie viel sich realistisch von Kreditnehmern und aus anderen Vermögenswerten zurückholen lässt.
Der nächste konkrete Schritt ist die Vorlage des Vorschlags der Abwicklungsabteilung beim Vorstand der Bangladesh Bank. Der Vorschlag, gestützt auf die externe Prüfung und die Vermögensbewertung, wird darüber entscheiden, ob Padma in veränderter Form fortbesteht, unter die Kontrolle einer anderen Bank gelangt oder liquidiert wird.
Die wichtigsten Punkte
- Die Bangladesh Bank stimmte am 17. November 2026 dafür, Padma Bank einem Abwicklungsverfahren zu unterstellen.
- Die Abwicklungsabteilung muss für die nächste Vorstandssitzung einen Vorschlag ausarbeiten.
- Eine Restrukturierung, neues Kapital, die Übertragung von Vermögenswerten, eine Fusion und eine Liquidation bleiben mögliche Optionen.
- Einlagen in Höhe von rund 6.100 Crore Taka sind weiterhin nicht ausgezahlt; Beschäftigte können ihre Gehälter nur schrittweise abheben.
- Die gemeldeten Ausfallquoten liegen zwischen 89 und 92 Prozent; eine externe Vermögensprüfung wird erwartet.
- Frühere öffentliche Investitionen und die geplante Fusion mit der EXIM Bank führten nicht zu einer dauerhaften Sanierung.