Warum ein ausreichendes Einkommen trotzdem nicht für einen Immobilienkredit reicht
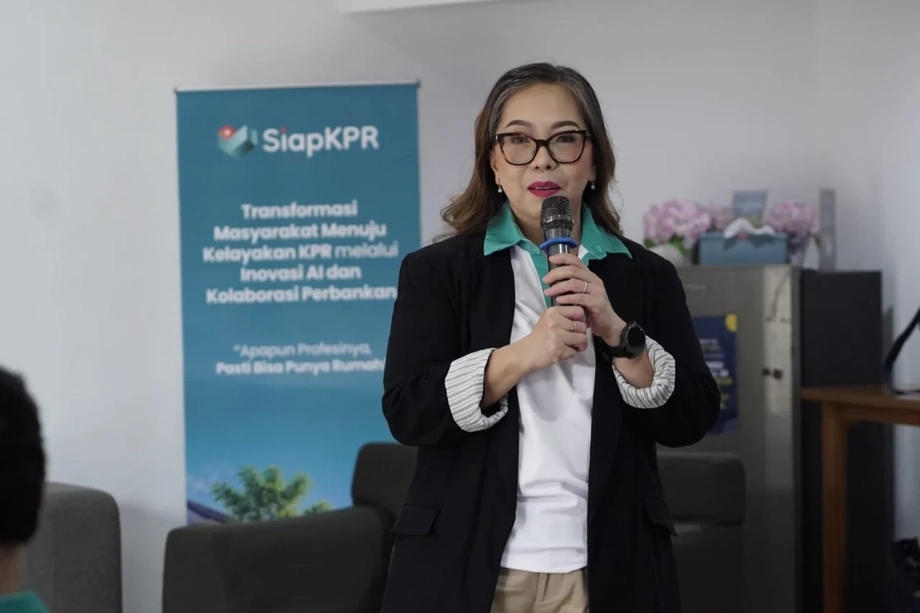
Unbezahlte digitale Kredite und fehlende Einkommensnachweise halten potenzielle indonesische Hauskäufer davon ab, bevor viele Kreditanträge überhaupt eine Bank erreichen. Marine Novita, CEO von PT Melayani Sepenuh Hati, dem Unternehmen hinter SiapKPR, bezifferte die Ablehnungsquote auf 50 bis 70 Prozent. Bei der Einführung der Plattform in Kemang im Süden Jakartas am 17. November 2026 nannte sie eine größere Spanne von 50 bis 80 Prozent, einschließlich der Käufer, die bereits bei der ersten Prüfung aussortiert werden.
Inhalt
- Warum ein ausreichendes Einkommen trotzdem nicht für einen Immobilienkredit reicht
- Der Zugang zu Wohnraum verbessert sich, doch Millionen sind weiterhin ausgeschlossen
- Was Banken in der Kredithistorie eines Antragstellers sehen
- Paylater wirkt sich sowohl auf die Kredithistorie als auch auf die monatliche finanzielle Belastbarkeit aus
- Informelle Beschäftigte stehen vor einem weit verbreiteten Papierkramproblem
- Junge Käufer müssen mehr als nur die Anzahlung ansparen
- Was SiapKPR vor dem Eingang der Anträge bei den Banken plant
- Mieten mit späterer Kaufoption eröffnet einen weiteren Weg
- Die Kredithistorie prüfen und falsche Abkürzungen vermeiden
- Die wichtigsten Termine für die Vorbereitung auf einen Immobilienkredit
- Die wichtigsten Punkte
Die Hindernisse reichen von überfälligen Paylater-Rechnungen über 150.000 bis 300.000 Rupiah bis hin zu Einkünften, die bar ausgezahlt werden und kaum dokumentarische Spuren hinterlassen. Freiberufler, Motorrad-Taxifahrer, Kleinunternehmer und einige Beschäftigte mit befristeten Verträgen können genug verdienen, um die Raten zu bezahlen, haben aber Schwierigkeiten, die von Kreditgebern geforderten Nachweise vorzulegen.
Die Wohnungsstatistik Indonesiens verdeutlicht das Ausmaß der Herausforderung. Die Statistikbehörde Statistics Indonesia, kurz BPS, erfasste im März 2026 9,29 Millionen Haushalte ohne eigenes Zuhause. Ein weiterer Wohnungsindikator bezog sich auf rund 18,01 Millionen Haushalte, deren Eigenheime die Mindeststandards für Bewohnbarkeit nicht erfüllten.
Marines Schätzungen zur Ablehnungsquote beziehen sich auf Schwierigkeiten, mit denen potenzielle Immobilienkäufer konfrontiert sind, darunter auch Prüfungen durch Bauträger. Eine landesweite Ablehnungsquote, berechnet auf Grundlage der formellen Kreditanträge bei allen Banken, wurde nicht genannt.
SiapKPR bietet finanzielle Vorbereitung an, bevor Käufer einen Kredit pemilikan rumah, kurz KPR, beantragen – die indonesische Bezeichnung für einen Immobilienkredit. Der Ansatz bündelt drei Aufgaben, die Haushalte oft getrennt angehen: Einkünfte dokumentieren, bestehende Schulden begleichen und das für den Kauf erforderliche Bargeld ansparen. Die endgültige Kreditentscheidung bleibt den Banken vorbehalten.
Der Zugang zu Wohnraum verbessert sich, doch Millionen sind weiterhin ausgeschlossen
Die Veröffentlichung der Wohnungsstatistik des Ministeriums für Wohnungswesen und Siedlungsgebiete besagt, dass BPS am 13. August 2026 erstmals eine Wohnungsstatistik veröffentlichte. Sie verbindet die Nationale sozioökonomische Erhebung, kurz Susenas, mit Verwaltungsdaten von Ministerien, Kommunalverwaltungen und anderen Wohnungsbehörden.
Die Zahlen zum Wohneigentum beziehen sich auf März 2026 und nicht auf August, als die Veröffentlichung erschien. Der Anteil der Haushalte ohne eigenes Zuhause sank von 13 Prozent im März 2025 auf 12,39 Prozent ein Jahr später. Die Gesamtzahl ging um rund 350.000 auf 9,29 Millionen Haushalte zurück.
Auch die Wohnqualität hat sich verbessert. Der Anteil der Haushalte mit unzureichendem Wohneigentum sank von 25,33 Prozent beziehungsweise 18,77 Millionen Haushalten im Jahr 2025 auf 24,03 Prozent oder rund 18,01 Millionen im Jahr 2026. Das entspricht einem Rückgang um etwa 760.000 Haushalte. In 37 der 38 Provinzen Indonesiens verbesserte sich dieser Wert.
BPS beurteilt Wohnraum anhand der baulichen Beständigkeit, einer ausreichenden Wohnfläche pro Person, angemessener Sanitäranlagen und des Stromzugangs als ergänzendem Merkmal. Das Ministerium bezeichnete die Sanitärversorgung als einen Bereich, der weiterhin Aufmerksamkeit erfordere. Ein separater Indikator für den Zugang zu angemessenem Wohnraum stieg von 68,40 Prozent im Jahr 2025 auf 70,30 Prozent im Jahr 2026.
Diese Zahlen verweisen auf zwei konkrete Bedürfnisse: Haushalten dabei zu helfen, eine eigene Wohnung zu erhalten, und die bereits von ihnen besessenen Wohnungen zu verbessern. Die Vorbereitung auf einen Immobilienkredit setzt beim ersten Problem an; für das zweite sind auch Renovierungshilfen und Infrastruktur wichtig.
Was Banken in der Kredithistorie eines Antragstellers sehen
Die Bank Tabungan Negara erklärt in ihrem Ratgeber zu SLIK, dass die Finanzdienstleistungsaufsicht OJK 2018 das frühere BI-Checking-System übernommen hat. Das Nachfolgesystem, das Finanzinformationsdienstesystem, ist weithin als SLIK bekannt.
SLIK liefert Kreditgebern Informationen über Kredite, ausstehende Verbindlichkeiten, Zahlungsverhalten und Rückstände. Banken berücksichtigen diese Historie zusammen mit dem Einkommen, bestehenden Verpflichtungen und ihren eigenen Kreditvergaberichtlinien. Die OJK bezeichnet die Informationen als neutral und überlässt die Kreditentscheidung den einzelnen Finanzinstituten.
Marine sagte, viele Käufer hätten Schwierigkeiten, weil ihre Akte die Bonitätskategorie 5 aufweise, allgemein Kol 5 genannt, was uneinbringliche Schulden bedeutet. Sie führte einige Fälle auf kleine unbezahlte Paylater-Rechnungen, Online-Kredite und die Erlaubnis zurück, dass Verwandte mithilfe des Ausweises einer anderen Person Kredite aufnehmen.
Wer als Kreditnehmer in einem Kreditvertrag geführt wird, kann Konsequenzen tragen, wenn jemand anderes das Geld verwendet und nicht zurückzahlt. Marine zufolge können Banken einen Antrag auch dann ablehnen, wenn sich das aktuelle Einkommen und der Cashflow der Person verbessert haben.
Die SLIK-Regelung der OJK aus dem Jahr 2026 ergänzt die Diskussion über kleine Schulden um ein Detail: Ab dem 1. Juli umfassen die angezeigten Kreditinformationen Beträge von mehr als einer Million Rupiah; dabei werden nach Maßgabe der geltenden Regelung Kreditrahmen, ausstehende Salden und kumulierte Daten berücksichtigt. Käufer müssen daher die gesamte Kreditverbindlichkeit und ihre Akte prüfen, nicht nur den Betrag einer einzelnen überfälligen Rechnung.
Paylater wirkt sich sowohl auf die Kredithistorie als auch auf die monatliche finanzielle Belastbarkeit aus
Die Verordnung der OJK-Kommissare Nr. 2 von 2026, die am 4. Mai erlassen wurde, verpflichtet Finanzierungsgesellschaften, die „Jetzt kaufen, später bezahlen“-Dienste anbieten, ihre Kunden vor der Erfassung in SLIK, einer Anhäufung von Schulden und möglichen Schwierigkeiten bei der Aufnahme anderer Kredite zu warnen, wenn es Probleme mit der Rückzahlung gibt.
Bestehende Ratenzahlungen verringern zudem das Geld, das für einen Immobilienkredit zur Verfügung steht. Banken prüfen die Schuldenquote, kurz DBR, die die gesamten monatlichen Schuldenzahlungen mit dem monatlichen Nettoeinkommen vergleicht. Marine sagte, Antragsteller müssten möglicherweise den gewünschten Kreditbetrag reduzieren oder bestehende Schulden begleichen, damit ihr Antrag die Prüfung der Bank besteht.
Wer monatlich sechs Millionen Rupiah verdient und 1,5 Millionen Rupiah für Paylater-Zahlungen aufwendet, bindet bereits 25 Prozent dieses Einkommens dafür. Mit einer zusätzlichen Immobilienkreditrate von zwei Millionen Rupiah stiegen die monatlichen Schuldenzahlungen auf 3,5 Millionen Rupiah oder 58,3 Prozent des Einkommens. Für Lebensmittel, Transport, Versorgungsleistungen und andere Bedürfnisse blieben nur 2,5 Millionen Rupiah.
Die BNPL-Regelung setzt für Finanzierungsgesellschaften bei der Beurteilung der Rückzahlungsfähigkeit eine Grenze von 40 Prozent des Einkommens in den Jahren 2027 und 2028 fest; ab 2029 sinkt sie auf 30 Prozent. Für Bankkredite gelten die einschlägigen Bankvorschriften und die Kreditprüfung des jeweiligen Instituts. Für Haushalte kommt es praktisch darauf an, wie viel nach Begleichung aller Raten übrig bleibt.
In Ratgebern zur Vorbereitung wird häufig empfohlen, die gesamten Ratenzahlungen auf etwa 30 bis 40 Prozent des monatlichen Einkommens zu begrenzen. Welchen Betrag eine bestimmte Bank genehmigt, hängt vom Antragsteller, vom Kredit und von den Regeln des Kreditgebers ab.
Informelle Beschäftigte stehen vor einem weit verbreiteten Papierkramproblem
Informelle Beschäftigung macht rund drei Fünftel der Erwerbstätigen in Indonesien aus. Junaidi Abdillah, Vorsitzender des indonesischen Verbands der Wohnungs- und Siedlungsentwickler Apersi, nannte für 2024 eine Zahl von 83,42 Millionen informell Beschäftigten. Von BPS-Daten aus der Arbeitskräfteerhebung vom Februar 2025 abgeleitete Zahlen beziffern die Zahl auf rund 86 Millionen.
Marine beschrieb das zentrale Problem als fehlende Finanzdokumentation. Ein Fahrer erhält möglicherweise täglich Zahlungen, ein Händler arbeitet womöglich mit Bargeld, und das Einkommen eines Freiberuflers kann von Monat zu Monat schwanken. Ohne geordnete Aufzeichnungen über Einnahmen und Ausgaben hat ein Kreditgeber weniger Belege, um eine Rückzahlungsverpflichtung zu beurteilen, die viele Jahre läuft.
Von Beschäftigten werden üblicherweise die Gehaltsabrechnungen der letzten drei Monate und eine Beschäftigungsbescheinigung verlangt. Unternehmer müssen möglicherweise Finanzberichte für zwei Jahre und eine Gewerbeerlaubnis vorlegen. Auch Ausweis-, Steuer- und Immobiliendokumente gehören zum Antrag.
Auch eine Anstellung mit festem Gehalt kann Schwierigkeiten mit sich bringen. Marine sagte, Banken prüften den Arbeitgeber und die Branche, die Dauer der Beschäftigung und die Anstellungsbedingungen. Beschäftigte mit befristeten Verträgen können strengeren Prüfungen unterliegen, selbst wenn sie regelmäßig jeden Monat bezahlt werden.
Für Antragsteller sind nachvollziehbare geschäftliche und private Geldflüsse, das Aufbewahren von Transaktionsnachweisen und die Vorbereitung der vom vorgesehenen Kreditgeber verlangten Unterlagen konkrete Schritte, um ihr Einkommen leichter bewertbar zu machen.
Junge Käufer müssen mehr als nur die Anzahlung ansparen
Bei der Einführung von SiapKPR genannte Zahlen bezifferten den Anteil der Indonesier aus der Generation Z, die ein eigenes Zuhause wollen, auf 45 Prozent. Marine verwies außerdem auf regelmäßige Ausgaben für Kaffee, Streaming-Abonnements und Essenslieferungen, die sich auf 1,5 bis zwei Millionen Rupiah im Monat summieren können.
Bei diesen Beträgen belaufen sich die Ausgaben eines ganzen Jahres auf 18 bis 24 Millionen Rupiah. Die Rechnung hilft zu erklären, warum wiederholte kleine Ausgaben das Ansparen einer Anzahlung bremsen können, besonders bei schwankendem Einkommen. Den Angaben rund um die Einführung zufolge steigen die Immobilienpreise zudem schneller als die Einkommen.
Die Anzahlung ist nur eine der erforderlichen Geldleistungen. In Ratgebern zur Vorbereitung auf einen Immobilienkredit werden Kosten für den Vertragsabschluss und damit verbundene Ausgaben genannt, die je nach Finanzierung und anfallenden Gebühren fünf bis zehn Prozent des genehmigten Kredits erreichen können. Dazu zählen Verwaltungskosten, Bereitstellungsgebühren, Versicherungen und Notarkosten.
Ein Haushalt muss daher sowohl den Kauf selbst als auch die Kosten für dessen Abwicklung einplanen. Dieselben Ratgeber empfehlen eine Rücklage in Höhe von sechs bis zwölf Monatsraten, um Einkommensausfälle abzufedern.
OJK-Vorsitzende Friderica Widyasari Dewi sprach am 16. November an der SMA 33 in Tangerang über finanzielle Verantwortung. Sie warnte Schüler vor Ausgaben, die durch soziale Medien beeinflusst werden, und mahnte zu einem sorgsamen Umgang mit persönlichen Daten. Laut OJK lag die finanzielle Teilhabe unter Schülern und Studierenden bei 92,76 Prozent, während die Finanzkompetenz 62,72 Prozent betrug – eine Lücke von 30,04 Prozentpunkten zwischen Zugang und Verständnis.
Was SiapKPR vor dem Eingang der Anträge bei den Banken plant
SiapKPR will 2027 monatlich 25 bis 50 Kunden unterstützen und sich dabei auf Wohnungen mit einem Preis unter einer Milliarde Rupiah konzentrieren. Das Unternehmen gibt an, künstliche Intelligenz einzusetzen, um die finanzielle Kreditbereitschaft zu bewerten, Kredithindernisse zu erkennen und bei der Vorbereitung der Antragsunterlagen zu helfen.
Die Teilnehmer durchlaufen Prüfungen und regelmäßige Bewertungen gemeinsam mit Bauträgern und Bankpartnern. Die Unterstützung umfasst Zahlungserinnerungen, die Prüfung und Korrektur von Finanzunterlagen, die Bewertung des Kreditprofils und Hilfe bei der Wohnungssuche. Der angegebene Leistungsumfang reicht von der Beratung bis zum Kreditantrag, zur Vertragsunterzeichnung und zur Übergabe.
Marine nannte Vorbereitungszeiträume von drei bis sechs Monaten für geförderte Wohnungen und sechs bis zwölf Monaten für frei finanzierte Wohnungen unter einer Milliarde Rupiah. In dieser Zeit können Antragsteller ihre Unterlagen ordnen, Schulden begleichen und regelmäßiges Sparen nachweisen.
Eine vorgeschlagene Vereinbarung sieht vor, dass ein Käufer über zwölf Monate eine Anzahlung in Höhe von fünf Prozent des Wohnungspreises an den Bauträger zahlt. Bei einer beispielhaften Wohnung im Wert von 500 Millionen Rupiah wären das 25 Millionen Rupiah oder etwa 2,08 Millionen Rupiah im Monat. Der Zahlungsnachweis würde Teil der Vorbereitung des Käufers auf den Kreditantrag werden.
SiapKPR zufolge unterstützen sechs Bauträger die Plattform. Zu den genannten Unternehmen zählen Pesona Kahuripan, MASGroup, Delta Group und Kemang Eminence. Zum angegebenen Bankennetz gehören BTN oder BSN, Bank Mandiri und Bank Nobu; weitere Partnerschaften sind geplant.
Das Unternehmen erhält Provisionen von Bauträgern, wenn Teilnehmer einen Kauf abschließen, sowie von Banken, wenn vermittelte Kreditnehmer die Kriterien für eine Immobilienfinanzierung erfüllen. Die finanzielle Vorbereitung ist somit mit abgeschlossenen Immobilienverkäufen und Kreditvermittlungen verknüpft. Die Genehmigung bleibt von der Prüfung der Bank abhängig.
Mieten mit späterer Kaufoption eröffnet einen weiteren Weg
Apersi hat Modelle des Mietkaufs für Haushalte mit geringen Anzahlungen oder unregelmäßigem Einkommen vorgeschlagen. Nach dem von Junaidi beschriebenen Modell mietet ein Haushalt zunächst, möglicherweise für zwei Jahre, während ein Teil der Miete für die Anzahlung eines geförderten Immobilienkredits angespart wird.
Die Vereinbarung ermöglicht es einer Familie, während der Sparphase in der Wohnung zu leben. Sie unterscheidet sich davon, eine Anzahlung in Raten an einen Bauträger zu leisten: Die Miete stellt eine Unterkunft bereit, während ein vereinbarter Anteil in einen späteren Kauf fließt.
Auch öffentliche Programme erweitern den Zugang. Das Wohnungsministerium verzeichnete in der ersten Jahreshälfte 2026 91.531 über FLPP, Indonesiens subventionierte Wohnungsliquiditätsfazilität, finanzierte Wohnungen. Der Wohnungsprogramm-Kredit erreichte 95.878 Kreditnehmer mit einem Finanzierungsvolumen von rund 20,58 Billionen Rupiah.
Renovierungsförderung und Unterstützung durch die Kommunalverwaltungen helfen bei anderen Kosten. Das Ministerium verzeichnete 88.635 Wohnungen im Rahmen des Wohnungsverbesserungsprogramms, 4.014 durch Provinzhaushalte unterstützte Wohneinheiten sowie Befreiungen von Gebühren für Baugenehmigungen für 101.201 Einheiten. Das Ziel des BSPS-Programms zur Unterstützung von Wohnungsverbesserungen wurde von etwa 45.000 auf 400.000 Einheiten angehoben.
Die Kredithistorie prüfen und falsche Abkürzungen vermeiden
BTN zufolge können Einzelpersonen ihre Kreditinformationen online über den iDebKu-Dienst der OJK anfordern oder mit einem Ausweisdokument eine OJK-Stelle aufsuchen. Laut dem Ratgeber werden die Ergebnisse nach Registrierung und Verifizierung spätestens innerhalb eines Werktags per E-Mail verschickt. Wer unrichtige Informationen feststellt, kann sich an das Finanzinstitut wenden, das sie gemeldet hat.
Die OJK-Regelung von 2026 schreibt vor, dass der Rückzahlungsstatus innerhalb von drei Werktagen nach Begleichung eines Kredits aktualisiert wird. Frühere Kredit- und Zahlungshistorien bleiben Teil der von Kreditgebern geprüften Informationen. Antragsteller sollten daher sowohl den Tilgungsstatus als auch ihre übrige Kredithistorie überprüfen.
Agusman, bei der OJK für die Aufsicht über Finanzierungsgesellschaften und andere Finanzdienstleister zuständig, warnte in einer schriftlichen Erklärung vom 16. November, dass die Einschaltung von Vermittlern, die Kreditnehmern versprechen, sie könnten dadurch Rückzahlungen von Online-Krediten umgehen, weder ihre Verpflichtungen noch die erfassten Zahlungsausfälle beseitige.
Nach Angaben der OJK entfielen 50,69 Prozent der ausgefallenen Online-Kreditfinanzierungen nach der TWP90-Kennzahl, die Rückzahlungsprobleme von mehr als 90 Tagen erfasst, auf Kreditnehmer im Alter von 19 bis 34 Jahren. Die Aufsichtsbehörde plant eine stärkere Kontrolle sowie bessere Kreditprüfungen, Überwachung und Aufklärung.
Betrug ist ein weiteres Risiko für Menschen, die finanzielle Hilfe suchen. Von Januar bis September 2026 stellte die OJK-Taskforce 1.489 illegale Finanzdienstleister ein. Das Indonesia Anti-Scam Centre erhielt mehr als 741.000 Meldungen, sperrte rund 748.000 Konten mit einem Volumen von 970,3 Milliarden Rupiah und zahlte Opfern 210,75 Milliarden Rupiah zurück.
Die wichtigsten Termine für die Vorbereitung auf einen Immobilienkredit
Die Veränderungen betreffen Kreditauskünfte, Wohnungsstatistiken und neue Vorbereitungsangebote. Die nächsten angekündigten Meilensteine sind das Kundenziel von SiapKPR für 2027 und die vorgesehenen Grenzen für die Bewertung der Rückzahlungsfähigkeit bei BNPL-Krediten.
- 4. August 2025: Apersi erläuterte das Modell, zunächst zu mieten und einen Teil der Miete für die Anzahlung eines geförderten Immobilienkredits anzusparen.
- 4. Mai 2026: Die OJK erließ ihre BNPL-Regelung, die Warnungen vor Kreditauskünften und den Risiken der Kreditaufnahme vorschreibt.
- 1. Juli 2026: Die überarbeitete Regelung zur Anzeige von SLIK-Daten trat in Kraft.
- 13. August 2026: BPS veröffentlichte die Wohnungsstatistik mit den Zahlen zum Wohneigentum vom März.
- 16. und 17. November 2026: Die OJK gab Verbraucherwarnungen heraus, und SiapKPR stellte sein Vorbereitungsprogramm in Jakarta vor.
- 2027 und 2028: Die Obergrenze für die Bewertung der Rückzahlungsfähigkeit bei BNPL-Finanzierungsgesellschaften beträgt 40 Prozent des Einkommens; ab 2029 sinkt sie auf 30 Prozent.
Für potenzielle Käufer sind die unmittelbaren Schritte praktischer Art: die Kredithistorie abrufen, Einkommensnachweise ordnen, alle bestehenden Raten berechnen und die Anzahlung sowie die Kosten für den Vertragsabschluss einplanen, bevor sie einen Immobilienkredit beantragen.
Die wichtigsten Punkte
- Die CEO von SiapKPR nannte geschätzte Ablehnungsquoten von 50 bis 80 Prozent, einschließlich der ersten Prüfung.
- Im März 2026 hatten 9,29 Millionen Haushalte in Indonesien kein eigenes Zuhause, rund 350.000 weniger als ein Jahr zuvor.
- Überfällige Schulden, hohe monatliche Raten und unvollständige Einkommensnachweise können Immobilienkreditanträge erschweren.
- Informell Beschäftigte machen rund drei Fünftel der Erwerbstätigen aus, weshalb Einkommensnachweise eine weit verbreitete Herausforderung darstellen.
- SiapKPR will 2027 monatlich 25 bis 50 Kunden unterstützen; die Kreditentscheidung bleibt den Banken vorbehalten.
- Käufer benötigen Geld für Anzahlungen, Vertragskosten und Rücklagen sowie ausreichendes Einkommen für die monatlichen Raten.