Verschuldung steigt, obwohl Malaysias wirtschaftliche Belastung nachlässt
Die Bundesschulden und finanziellen Verpflichtungen Malaysias beliefen sich Ende Juni 2026 auf 1.763,3 Milliarden RM beziehungsweise 80,7 % des Bruttoinlandsprodukts, wie aus einer parlamentarischen Antwort des Finanzministeriums hervorgeht. Die Gesamtsumme umfasst staatliche Kredite, zugesagte Garantien und Zahlungsverpflichtungen aus Projekten, die über Partnerschaften mit privaten Unternehmen finanziert werden.
Inhalt
- Verschuldung steigt, obwohl Malaysias wirtschaftliche Belastung nachlässt
- Woraus setzen sich die 1,76 Billionen RM zusammen?
- Warum kann die Verschuldung steigen, während die Schuldenquote sinkt?
- Wie das Defizit verringert wird
- Was Gesetz 850 vorschreibt
- Warum die neue Kreditaufnahme 207 Milliarden RM übersteigt
- Wer leiht der Regierung Geld – und für wie lange?
- Schuldendienst verschlingt fast 16 Sen je Einnahmen-Ringgit
- Steuerreformen treffen auf Belastungen der Haushalte
- Die wichtigsten Punkte
Den größten Anteil machten die Schulden der Bundesregierung aus. Das Ministerium beziffert sie in seinem Fiscal Outlook 2027 auf 1.378,9 Milliarden RM, entsprechend 63,1 % des BIP. Zugesagte Garantien beliefen sich auf weitere 248,3 Milliarden RM, sonstige Verbindlichkeiten auf 136,2 Milliarden RM.
Die Zahlen machen die zentrale haushaltspolitische Herausforderung Malaysias deutlich: Die Verschuldung wächst in Ringgit gerechnet weiter, während die Regierung daran arbeitet, sie im Verhältnis zur Wirtschaftsleistung zu verringern. Die Zins- und Tilgungszahlungen werden für 2026 auf 57,3 Milliarden RM geschätzt und beanspruchen damit 15,8 % der Staatseinnahmen. Zugleich strebt die Regierung an, die Schuldenquote bis 2030 auf 60 % zu senken.
Das Finanzministerium legte die umfassenderen Verpflichtungen in einer schriftlichen Antwort an Azli Yusof offen, den Abgeordneten der Pakatan Harapan für Shah Alam. Er hatte nach den neuesten Zahlen zu Schulden und Verbindlichkeiten, den Auswirkungen des Gesetzes über öffentliche Finanzen und fiskalische Verantwortung von 2023 auf das Haushaltsdefizit sowie nach Prognosen für die nächsten zehn Jahre gefragt.
Die Antwort enthält Jahresprognosen bis 2027 und ein Schuldenziel für 2030, aber keine vollständige Jahresprognose für das gesamte Jahrzehnt. Der unmittelbare Plan sieht vor, das Defizit schrittweise zu verringern und zugleich Mittel für die Entwicklung sowie die Unterstützung der Haushalte zu bewahren.
Woraus setzen sich die 1,76 Billionen RM zusammen?
Die Schulden der Bundesregierung umfassen die über die Zeit angehäuften Kredite. Zugesagte Garantien sind staatlich abgesicherte Finanzierungszusagen, während die hier ausgewiesenen sonstigen Verbindlichkeiten Verpflichtungen aus öffentlich-privaten Partnerschaften und privaten Finanzierungsinitiativen umfassen. Zusammen zeigen diese Kategorien, dass die öffentlichen Finanzen über die Kreditaufnahme hinaus weiteren Belastungen ausgesetzt sind.
Die zugesagten Garantien stiegen um 2,5 Milliarden RM – von 245,8 Milliarden RM im Jahr 2025 auf 248,3 Milliarden RM Ende Juni 2026. Das Ministerium führte den Anstieg vor allem auf zusätzliche Finanzierungen für Infrastrukturprojekte zurück.
Die sonstigen Verbindlichkeiten entwickelten sich in die entgegengesetzte Richtung und sanken um 7,5 Milliarden RM, von 143,7 Milliarden RM auf 136,2 Milliarden RM. Diese beiden Kategorien gingen somit zusammengenommen um 5 Milliarden RM zurück, obwohl die Garantien zunahmen.
Bei öffentlich-privaten Partnerschaften teilen sich Staat und Unternehmen die Verantwortung für die Bereitstellung von Infrastruktur oder Dienstleistungen. Private Finanzierungsinitiativen nutzen privates Kapital für Projekte, die über viele Jahre Zahlungsverpflichtungen für den Staat begründen können. Ihre Auswirkungen auf die öffentlichen Finanzen hängen teilweise davon ab, welche Zahlungen der Staat zugesagt hat.
Der Fiscal Outlook 2026 des Ministeriums bietet einen nützlichen früheren Vergleichswert. Ende Juni 2025 beliefen sich die gesamten Schulden und Verbindlichkeiten auf 1.694,643 Milliarden RM oder 84,1 % des BIP. Bis Juni 2026 war die Gesamtsumme um rund 68,7 Milliarden RM gestiegen, während ihr Anteil am BIP um 3,4 Prozentpunkte gesunken war.
Warum kann die Verschuldung steigen, während die Schuldenquote sinkt?
Das BIP misst den Wert der in einer Volkswirtschaft produzierten Waren und Dienstleistungen. Der Vergleich der Schulden mit dem BIP zeigt, wie hoch die Kreditaufnahme im Verhältnis zu der Wirtschaftsleistung ist, aus der die Staatseinnahmen erwirtschaftet werden.
Die Bundesschulden stiegen in der ersten Hälfte des Jahres 2026 um 58,1 Milliarden RM beziehungsweise 4,4 %. Ihr Anteil am BIP sank dennoch von 65,2 % Ende 2025 auf 63,1 % Ende Juni 2026 – ein Rückgang um 2,1 Prozentpunkte. Im Vergleichszeitraum wuchs die Wirtschaft schneller als die Verschuldung.
Dasselbe Muster zeigen die umfassenderen Zahlen zum öffentlichen Sektor im Fiscal Outlook 2027. Die Verschuldung des öffentlichen Sektors stieg von 1.758,0 Milliarden RM Ende 2025 auf 1.814,4 Milliarden RM im Juni 2026, ein Plus von 3,2 %. Ihr Anteil am BIP ging von 86,8 % auf 83 % zurück.
Die Verschuldung des öffentlichen Sektors umfasst einen breiteren institutionellen Bereich als die Schulden der Bundesregierung. Auf die Kreditaufnahme des Bundes entfielen 76 % der Gesamtsumme. Die Kennzahl von 1.814,4 Milliarden RM für den öffentlichen Sektor und die Kennzahl von 1.763,3 Milliarden RM für Schulden und Verbindlichkeiten beziehen sich auf unterschiedliche Verpflichtungen und beantworten daher unterschiedliche Fragen zu den öffentlichen Finanzen.
Wie das Defizit verringert wird
Das Haushaltsdefizit ist die jährliche Differenz zwischen den staatlichen Ausgaben und Einnahmen. Die Verschuldung umfasst die über die Zeit angesammelten Kredite. Ein geringeres Defizit verlangsamt den Bedarf an zusätzlichen Krediten, während ein fortbestehendes Defizit weiterhin finanziert werden muss.
Nach Angaben des Finanzministeriums sank das Defizit von 5,5 % des BIP im Jahr 2022 auf 3,7 % im Jahr 2025 und lag damit unter dem ursprünglichen Ziel von 3,8 % für 2025. Das entspricht einem Rückgang um 1,8 Prozentpunkte.
Für 2026 prognostiziert die Regierung ein Defizit von 3,6 % und damit einen geringfügig höheren Wert als das ursprüngliche Ziel von 3,5 %. Das Ministerium verwies auf die Krise im Nahen Osten und die Notwendigkeit, das Wirtschaftswachstum zu stützen und das Wohlergehen der Bevölkerung zu schützen. Für 2027 wird ein Rückgang des Defizits auf 3,3 % erwartet.
Die Schuldenquote wird Ende 2026 auf 64 % und Ende 2027 auf 63,7 % prognostiziert. Diese Zahlen beziehen sich auf den jeweiligen Dezember, während die Quote von 63,1 % den Stand Ende Juni wiedergibt.
Die wichtigsten Etappenziele sind:
- 2022: Das Haushaltsdefizit lag bei 5,5 % des BIP.
- 2023: Das Gesetz über öffentliche Finanzen und fiskalische Verantwortung schuf einen Rahmen für finanzpolitische Ziele und Offenlegungspflichten.
- 2025: Das Defizit sank auf 3,7 %, während die Schuldenquote zum Jahresende 65,2 % betrug.
- 2026: Die Regierung prognostiziert ein Defizit von 3,6 % und eine Schuldenquote von 64 % zum Jahresende.
- 2027: Das Defizit wird auf 3,3 % und die Schuldenquote auf 63,7 % prognostiziert.
- 2030: Im Rahmen des 13. Malaysia-Plans strebt die Regierung eine Schuldenquote von 60 % an.
Was Gesetz 850 vorschreibt
Das Gesetz zur fiskalischen Verantwortung, offiziell das Gesetz über öffentliche Finanzen und fiskalische Verantwortung von 2023, legt Ziele für Entwicklungsausgaben, den Haushaltssaldo, die Verschuldung und das Risiko aus finanziellen Garantien fest. Es definiert Staatsschulden als die über die Zeit angesammelte Kreditaufnahme.
Abschnitt 8 verpflichtet die Regierung, ihre finanzpolitischen Ziele mittelfristig zu verfolgen. Der erste Anhang legt als Schuldenziel höchstens 60 % des BIP fest, während Abschnitt 18 bestimmt, dass die gesamten Staatsschulden den in diesem Anhang genannten Prozentsatz nicht überschreiten dürfen.
In der parlamentarischen Antwort bezeichnete das Finanzministerium ein Defizitziel von weniger als 3 % des BIP mittelfristig. Das für 2027 prognostizierte Defizit von 3,3 % bedeutet daher, dass die Konsolidierung weiter vorangetrieben werden muss.
Abschnitt 37 schreibt eine jährliche Erklärung zu den fiskalischen Risiken vor, die finanzielle Garantien und das Risiko aus sonstigen Verbindlichkeiten abdeckt. Damit rücken auch Verpflichtungen jenseits der gewöhnlichen staatlichen Kreditaufnahme in den Blick, darunter solche, die künftig Haushaltsmittel erfordern könnten.
Nach Angaben des Ministeriums dient der Rahmen als Leitlinie für die jährlichen Haushalte und den mittelfristigen finanzpolitischen Rahmen, der die Einnahmen, Ausgaben und Finanzierung über mehrere Jahre plant. Das Ministerium ordnete die Reformen in den Rahmen der Madani-Wirtschaft ein und erklärte, der Schuldenabbau solle schrittweise erfolgen und zugleich die Finanzierung strategischer Entwicklungsprojekte ermöglichen.
Warum die neue Kreditaufnahme 207 Milliarden RM übersteigt
Die Bruttoneuverschuldung dürfte 2026 mehr als 207 Milliarden RM betragen, verglichen mit 181,7 Milliarden RM im Jahr 2025. Ein großer Teil des Anstiegs ist darauf zurückzuführen, dass bestehende Schulden bei Fälligkeit refinanziert werden müssen.
Bei einer Refinanzierung wird ein neuer Kredit aufgenommen, um einen früheren Kredit oder eine fällige Anleihe zurückzuzahlen. Die Bruttokreditaufnahme umfasst auch diese Ersatzfinanzierung. Die Nettokreditaufnahme misst dagegen die zusätzliche Kreditaufnahme nach Abzug der Rückzahlungen und ist daher ein besserer Indikator dafür, wie viel neue Finanzierung hinzukommt.
Die Nettokreditaufnahme wird für 2026 auf 78,6 Milliarden RM prognostiziert, nach 75,6 Milliarden RM im Jahr 2025. Die Bruttokreditaufnahme dürfte somit um mehr als 25,3 Milliarden RM steigen, während die Nettokreditaufnahme um 3 Milliarden RM zunimmt.
Das Finanzministerium erklärte, der Schwerpunkt liege 2027 darauf, die Schuldenanhäufung einzudämmen und die fiskalischen Puffer wieder aufzubauen. Fiskalische Puffer sind der finanzielle Spielraum, der einer Regierung bleibt, um auf einen Notfall oder eine Konjunkturabschwächung zu reagieren, ohne ihren Haushalt übermäßig zu belasten.
Im Fiscal Outlook 2027 erläuterte das Ministerium den Zweck, die Kreditkosten und Refinanzierungsrisiken zu steuern:
So soll sichergestellt werden, dass die Kreditaufnahme erschwinglich bleibt, Risiken gut gesteuert und finanzielle Spielräume nach und nach wiederhergestellt werden, während öffentliche Mittel in produktive Investitionen mit hoher Wirkung fließen.
Nach den Finanzierungsvorschriften Malaysias müssen Kredite zur Deckung des Haushaltsdefizits für Entwicklungsausgaben verwendet werden, während laufende Ausgaben aus Einnahmen zu finanzieren sind. Die Regierung bemüht sich außerdem um mehr privates Kapital, unter anderem über staatlich verbundene Investmentgesellschaften und öffentlich-private Partnerschaften, um die Entwicklung im Rahmen des 13. Malaysia-Plans mitzufinanzieren.
Wer leiht der Regierung Geld – und für wie lange?
Ende Juni 2026 entfielen 98,8 % der Bundesschulden auf inländische Finanzierungen. Der Anteil ausländischer Kreditaufnahme lag bei 1,2 %, gegenüber 1,6 % im Jahr 2025. Die Konzentration auf inländische Finanzierungsquellen verringert die Anfälligkeit gegenüber Wechselkursschwankungen.
Inländische Anleger hielten rund 1,083 Billionen RM beziehungsweise 78,5 % der ausstehenden Bundesschulden. Der Employees Provident Fund war mit einem Anteil von 30,5 % der größte Gläubiger, gefolgt von den Bankinstituten mit 28,5 %. Auf ausländische Anleger entfielen die verbleibenden 21,5 %.
Der Ort der Emission und der Wohnsitz eines Anlegers sind zwei unterschiedliche Aspekte. Ausländische Anleger können malaysische Wertpapiere kaufen, die am heimischen Markt ausgegeben werden. Das erklärt, warum ihr Anteil an den Schulden größer ist als der Anteil der ausländischen Kreditaufnahme.
Auch die Fälligkeitstermine spielen eine Rolle. Ende Juni 2026 waren 63,9 % der Bundesschulden erst in mehr als fünf Jahren zurückzuzahlen. Die gewichtete durchschnittliche Restlaufzeit betrug 9,6 Jahre. Eine über mehrere Jahre verteilte Rückzahlung verringert den Betrag, der auf einmal refinanziert werden muss.
Schariakonforme Finanzierungsinstrumente machten 660,6 Milliarden RM beziehungsweise 47,9 % der Bundesschulden aus. Diese Instrumente sind so gestaltet, dass sie den islamischen Finanzprinzipien entsprechen. 98,6 % davon wurden im Inland ausgegeben; der Rest entfiel auf globale, auf US-Dollar lautende Sukuk.
Schuldendienst verschlingt fast 16 Sen je Einnahmen-Ringgit
Die Kosten des Schuldendienstes dürften um 6,7 % steigen, von 53,7 Milliarden RM im Jahr 2025 auf 57,3 Milliarden RM im Jahr 2026. Damit werden voraussichtlich fast 16 Sen von jedem Ringgit an Staatseinnahmen für den Schuldendienst aufgewendet.
Auf Zins- und Gewinnzahlungen für inländische Schuldtitel entfallen 56,6 Milliarden RM der geschätzten Gesamtsumme, auf Auslandskredite 0,7 Milliarden RM. Zins- und Gewinnzahlungen sind die Erträge, die Anleger für das Halten staatlicher Schuldtitel erhalten.
Der Anteil des Schuldendienstes an den Einnahmen dürfte von 16 % im Jahr 2025 auf 15,8 % im Jahr 2026 leicht sinken, obwohl die Kosten in Ringgit steigen. Auch die gewichteten durchschnittlichen Schuldenkosten gingen leicht zurück: von 4,06 % auf 4,05 % Ende Juni.
Für die Haushalte ist entscheidend, wie viel Geld nach Erfüllung der Finanzierungsverpflichtungen für öffentliche Dienstleistungen und die Entwicklung übrig bleibt. Die Antwort des Ministeriums setzt auf eine bessere Steuererhebung und -befolgung, eine breitere Einnahmenbasis, geringere Einnahmeverluste und effizientere öffentliche Ausgaben.
Steuerreformen treffen auf Belastungen der Haushalte
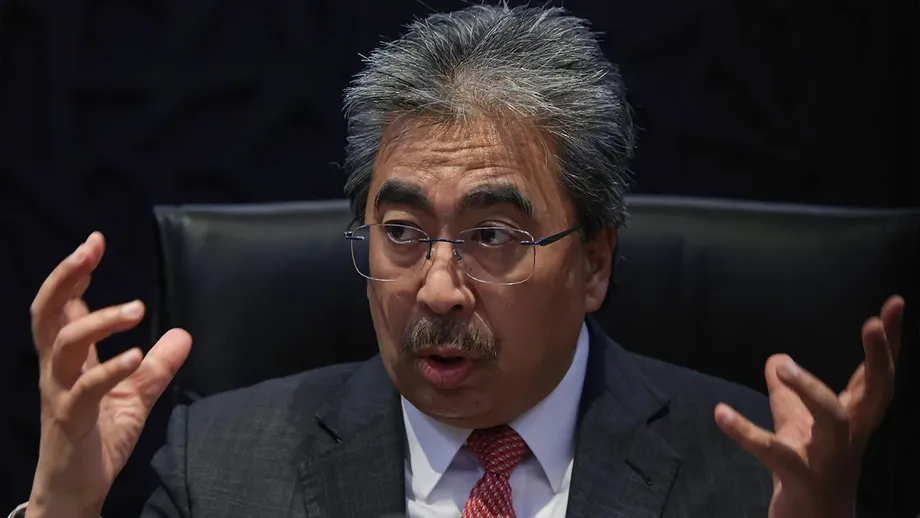
Generalschatzmeister Tan Sri Johan Mahmood Merican begründete das schrittweise Tempo der finanzpolitischen Reformen mit Wachstum, Beschäftigung und Haushaltseinkommen. Er äußerte sich dazu am 12. November auf der 52. TaxMax-Konferenz von Deloitte. Zugleich bekräftigte er die prognostizierten Schuldenquoten von 64 % für Ende 2026 und 63,7 % für 2027.
Johan sagte, eine Wiedereinführung der Waren- und Dienstleistungssteuer (GST) könne angesichts der wirtschaftlichen Unsicherheit und des Drucks auf die Lebenshaltungskosten unangebracht sein. Er erklärte die Position der Regierung so:
Auch wenn die GST Vorteile haben mag, ist der Zeitpunkt derzeit möglicherweise nicht der richtige.
Johan bezifferte die Einnahmen aus der Umsatz- und Dienstleistungssteuer (SST) auf 3,2 % des BIP – denselben Anteil, den die GST 2017 erreicht hatte. Er sagte, ein Ersatz der SST durch eine GST mit vergleichbarem Steuersatz könnte einen Teil der Belastung von Unternehmen, darunter Exporteuren, auf Verbraucher verlagern. Ein deutlich höheres Steueraufkommen könnte dagegen einen höheren GST-Satz erfordern.
Die Regierung steht vor der Aufgabe, ausreichend Einnahmen zu erzielen und die Kreditaufnahme zu begrenzen, während sie weiterhin die Entwicklung finanziert und Einkommen stützt. Um das Schuldenziel für 2030 zu erreichen, muss die Quote weiter sinken als auf die für 2027 prognostizierten 63,7 %. Die Infrastrukturfinanzierung und die wachsenden Kosten des Schuldendienstes bleiben zentrale haushaltspolitische Herausforderungen.
Die wichtigsten Punkte
- Bundesschulden und finanzielle Verpflichtungen beliefen sich Ende Juni 2026 auf 1.763,3 Milliarden RM beziehungsweise 80,7 % des BIP.
- Die Schulden der Bundesregierung allein betrugen 1.378,9 Milliarden RM, entsprechend 63,1 % des BIP.
- Die zugesagten Garantien stiegen auf 248,3 Milliarden RM, während die sonstigen Verbindlichkeiten auf 136,2 Milliarden RM sanken.
- Das Defizit wird für 2026 auf 3,6 % des BIP und für 2027 auf 3,3 % prognostiziert.
- Die Kosten des Schuldendienstes werden für 2026 auf 57,3 Milliarden RM geschätzt und beanspruchen 15,8 % der Einnahmen.
- Die Regierung plant, die Kreditaufnahme zu dämpfen und die Schuldenquote bis 2030 auf 60 % zu senken.